
江南农商行董事长庄广强,一位小微金融老将的新战场

编辑 | 虞尔湖
出品 | 于见专栏
在长三角密集的金融机构版图里,有一家银行很少出现在热搜上,却始终稳稳占据着一个城市的金融C位。
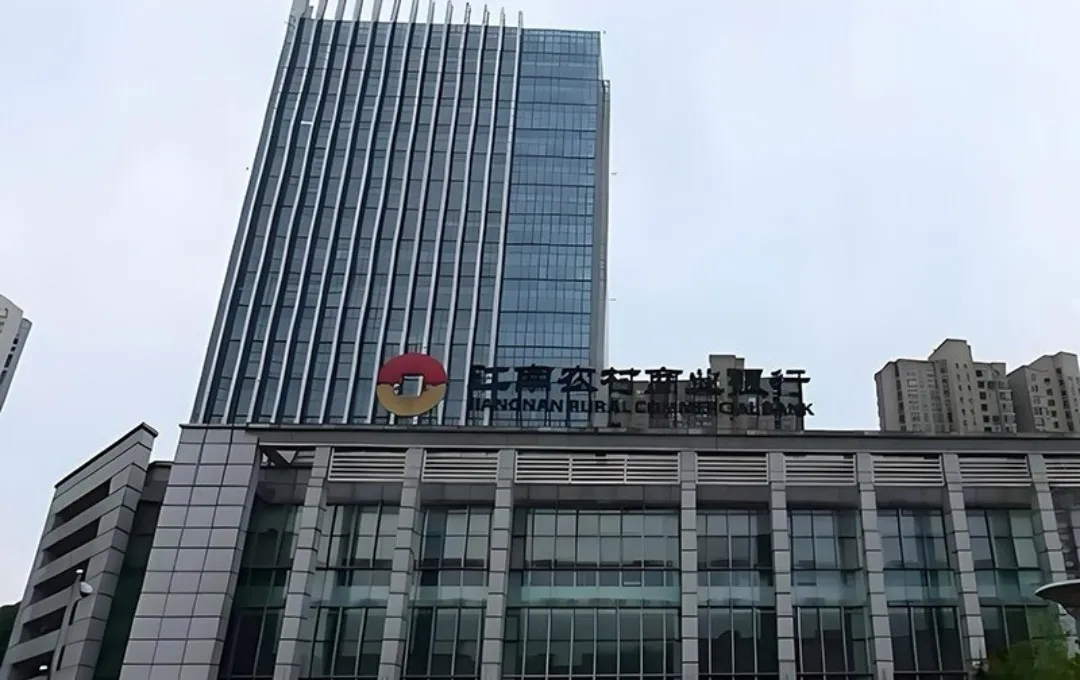
它就是江南农商行。
根据该行最新披露的2026年半年报,截至6月末,江南农商行资产总额达到6499.53亿元,距离6500亿仅一步之遥,存款总额4793.99亿元,贷款总额4294.65亿元,两项指标继续稳居江苏农信系统和常州市银行业第一位。
一家从农村信用社体系里走出来的地市级银行,用十六年时间成长为江苏资产规模最大的农商行,背后站着的是董事长庄广强和他带领的团队。这家银行的故事,值得认真讲一讲。
从五家农信社到六千五百亿,一家地市级农商行的成长标杆
时间回到2009年12月,常州辖内五家农村中小金融机构合并重组,江南农商行由此诞生,成为全国首家地市级股份制农村商业银行。
合并重组从来不是简单的加法,五家机构意味着五套班子、五种文化、五本账,能把它们捏合成一家现代化商业银行,本身就是在江苏金融改革史上写下了浓重一笔。
十六年过去,当年那家新生银行的体量已经翻了数倍。
2026年半年报显示,截至6月末,江南农商行资产总额6499.53亿元,较年初增长3.40%,存款总额4793.99亿元,较年初增长3.67%,贷款总额4294.65亿元,较年初增长4.53%,贷款增速跑在存款前面,说明资金实实在在地流向了实体经济。
放在江苏全省的坐标里看,这个体量远超省内六家上市农商行,是当之无愧的江苏农商行第一梯队领头羊。
规模之外,质量同样有支撑。
2026年7月,联合资信发布跟踪评级报告,维持江南农商行主体长期信用等级AAA,评级展望稳定。在常州本地市场,该行存款市场占有率达到22.24%,贷款市场占有率16.79%,双双排在第一位。
换句话说,常州人每存五块钱,就有一块多放在江南农商行,这种信任是十六年如一日攒下来的。
资本实力也够硬。半年报显示,截至6月末,该行母公司口径资本充足率13.29%,一级资本充足率10.60%,核心一级资本充足率10.06%,全部明显高于监管最低要求。
尤其值得一提的是主营业务的韧性,上半年利息净收入46.51亿元,同比增长2.24%,在营收中的占比提升至82.47%。
在银行业息差普遍收窄的大环境里,利息主业还能保持正增长,说明这家银行的基本盘扎得很稳。
把金融服务送到田间地头,小微基因写进发展底色
判断一家农商行好不好,不能只看报表上的数字,还要看它的钱去了哪里。江南农商行的答案很清楚,钱去了小微企业,去了田间地头,去了制造业车间。
常州是制造业重镇,中小企业密集,江南农商行从成立那天起就把服务本地实体经济当作立身之本。
公开报道显示,该行涉农和小微企业贷款在各项贷款中的占比接近八成,本地制造业贷款余额常年保持在数百亿元量级。
2024年3月,该行专门设立小微贷款事业部,打造出江南小微无微不至的特色品牌,把小微业务从一项普通业务条线上升为全行战略。
于见专栏认为,做小微金融是件苦差事。
小微企业缺抵押、缺报表、缺信用记录,大银行往往不愿意做,农商行却必须做好。
江南农商行的解法是两条腿走路,一条腿是下沉网点和客户经理队伍,让金融服务贴着街道、园区和乡村走,另一条腿是数字化,专门设立数据分析部,用数据模型替代传统的抵押依赖,构建起数字化风控能力。小微贷款的不良风险天然偏高,敢做还能做得稳,靠的就是这套体系化的风控功夫。
据于见专栏观察,储蓄端同样能看出这家银行的群众基础。
2025年末,该行储蓄存款达到2804.31亿元,同比增长10.13%,在存款利率整体下行的年份里,老百姓依然愿意把钱交给它。
对一家区域性银行来说,存款结构里的零售占比越高,负债端就越稳,穿越周期的底气就越足。江南农商行正是靠着遍布常州的网点和深入人心的本地品牌,把这份底气越攒越厚。
庄广强的新征程,一位银行家的方法论
一家银行的气质,往往就是掌舵者的气质。江南农商行现任董事长庄广强,是一位在小微金融领域摸爬滚打了几十年的老将。
庄广强此前长期执掌常熟银行,而常熟银行正是全国农商银行系统里小微金融的标杆,其小微模式被业内反复研究学习。
2023年底,庄广强调任江南农商行党委书记、董事长,业内普遍认为,这次调任是江苏农信系统一次意味深长的人事布局,把最懂小微的人,放到了资产规模最大的农商行。
上任之后,庄广强带给江南农商行的不只是经验,更是一套经过验证的方法论。
小微业务怎么做客户筛选,怎么做风险定价,怎么平衡规模和质量,他在常熟银行都有成熟的答案。
2026年3月,江南农商行召开党建暨经营工作会议,庄广强在会上系统部署全年经营工作,从经营评价到形势研判再到具体打法,思路清晰,要求明确。
熟悉他的人评价,这是一位务实、低调、对数字极其敏感的银行家,开会很少讲空话,谈的都是客户、资产质量和一线执行。
在庄广强的带领下,江南农商行的战略方向愈发清晰,一手抓本地深耕,把常州市场的领先优势变成难以撼动的护城河,一手抓结构优化,在利息主业之外培育新的收入支点。
2026年上半年利息净收入的正增长,已经初步印证了这条路线的有效性。对一家正在推进上市进程的银行来说,一位懂业务、有威望、能打硬仗的董事长,本身就是最宝贵的资产。
结语
十六年,从五家农信社到近6500亿资产,江南农商行走出了一条地市级农商行的独特道路。
它有常州这块制造业沃土给的底气,有贴近小微和乡村攒下的口碑,也有庄广强这样一位经验丰富的掌舵者带来的确定性。
眼下的银行业并不轻松,息差收窄考验着每一家机构的经营智慧,但基本盘扎实、资本充足、方向清晰的银行,总能比同行多一份从容。江南农商行的下一个十六年,值得常州人期待,也值得整个行业多看一眼。


 加载中,请稍侯......