IPO停摆,朱炳仁铜还能上市吗?

朱炳仁铜IPO停摆了。
北交所官网消息,杭州朱炳仁铜艺股份有限公司(874779,简称“朱炳仁铜”)的IPO审核状态已变更为“中止”,面上的公开理由是朱炳仁铜”财务报告到期,需要补充审计。这一“中止”,未来一切就都不确定了。
消息传来,倪叔既觉意外,也毫不意外。
说意外,是因为这家公司年入 10 亿、毛利 52%,朱炳仁铜招股书中列出的可比公司中:铜师傅约33.7%、金螳螂约 12.67%、亚厦股份约 15.61%,朱炳仁铜的毛利率是同行的 1.5 到 4 倍。2026 年一季度,朱炳仁铜营收3.79亿,同比+92.17%;净利7182 万,同比+168.44%。这些数字放在一起,朱炳仁铜简直行业之光,似乎未来可期。

说不意外,是因为这些漂亮的数字背后,市场对朱炳仁铜的质疑从未断过,有业内人士爆料,朱炳仁铜为了交出一份漂亮的报表,在2026年初疯狂开店,同时发动经销商大量压货。2025年底,朱炳仁铜的门店数是78家,2026年一季度这个数字一下子变成了200多家,不到半年翻了一倍,叠加经销商压货,朱炳仁铜的营收同比增长92%。
如果消息属实,那意味着朱炳仁铜的业绩是存在水份的,同时也是不可持续的,短时间的业绩冲高在事实上是竭泽而渔。
更重要的,这可能涉及一定的数据合规问题。
朱炳仁铜的想法很朴素,做高业绩,冲击上市。上市之前进行突击式的业绩包装这是业内常用的手段,但也是当下的股市环境之下,却有点逆势而行的感觉。当前的大环境并不是一个上市的好时机,同时监管也不鼓励企业在此时上市。11月3日,中国证券监管机构与投资银行举行会议,非正式要求暂停首次公开售股(IPO)。
监管层面的“非正式要求”落实到市场上,基本就是必须执行的。朱炳仁铜的IPO停摆,不能说与此没有一点关系。朱炳仁铜进退两难。不出意外,未来半年,朱炳仁铜将开启渡劫模式,真正的危机还在后面。
1
暧昧不清的“中止”,朱炳仁铜IPO因何停摆?
开头说了,朱炳仁铜的IPO停摆,面上的理由是财务报告到期,需要补充审计。但这里面有一个细节,朱炳仁铜的问询一直未对外披露。
现在捋一下时间线:6月24日,朱炳仁铜通过浙江证监局辅导验收,同日便向北交所报送申报材料,6月25日股票在新三板停牌,7月27日进入“已问谒”阶段,按规则应在20个工作日内提交回复,经申请可延期但一般也不超过20个工作日。但,截至9月29日项目中止审核之时朱炳仁铜都没有对外披露首轮问询回复。
所以,发生了什么?朱炳仁铜为什么一直不披露首轮问询回复?“财务报告到期,需要补充审计”的理由之下,究竟隐藏着什么?
从公开市场看。除了数据合规,朱炳仁铜最大的问题可能还是业绩的不可持续性。朱炳仁铜漂亮的数据,除了靠突击开店,让经销商压货,还有一部分其实算是“买”来的,表现在数字上就是朱炳仁铜最近几年的销售费用激增。从2024年的1.69亿猛增至2025年的2.97亿,销售费用率29.42%,+75.4%。这意味着,每100元支出就有30块钱是销售成本。
启动上市计划之后,朱炳仁铜到处都在花钱,资产负债率从2023年的26.78%一步步上升为2025年的43.12%。
和很多迷失在流量海洋里的新消费品牌一样,为快速做大经营,朱炳仁铜一头扎进了直播间。2023年朱炳仁铜请带货主播和代播机构只花了22万元,2025年猛增至2878万元,两年涨了超120倍。2025年朱炳仁铜又多了一项支出——平台服务费,在天猫、京东、抖音等平台花出去6890万元。——朱炳仁铜在赌,赌上市能收回这些成本。
这些问题在朱炳仁铜自己的财务数据里,在公开报道里,在消费者的投诉里,我们能查到能看出问题,监管自然也能。“中止”两个字背后,监管已经表明了自己的态度,朱炳仁铜终究是赌输了。
2
上市路就是花钱路,IPO失败谁来买单?
上市这条路,赌输了的后果一般公司几乎承受不起。2016年宝利德冲刺IPO,失败后巨额回购义务落地,债务压顶,2025年9月5日提出了破产申请。纵目科技、找油网等同样落得个破产清算的结局。既便上市成功又能如何?同赛道的铜师傅,2026年3月登陆港交所,发行价60港元,上市当天就破发,累计 -79%。
IPO停摆不是一句“不上了”就能结束的,上市是有成本的。
以朱炳仁铜的体量,不到半年新开一百多家门店势必会导致其现金流承压,原来想的是上市靠资本市场供血,现在上市失败所有资金压力都必须自己承担。据传,朱炳仁铜现在的资金缺口以亿为单位,这对朱炳仁铜而言不是一笔小钱,毕竟朱炳仁的体量并不算大。
另外,为配合朱炳仁铜上市,经销商压的货怎么办?朱炳仁铜也要给经销商们一个交待,更要给所有投资人一个交待。
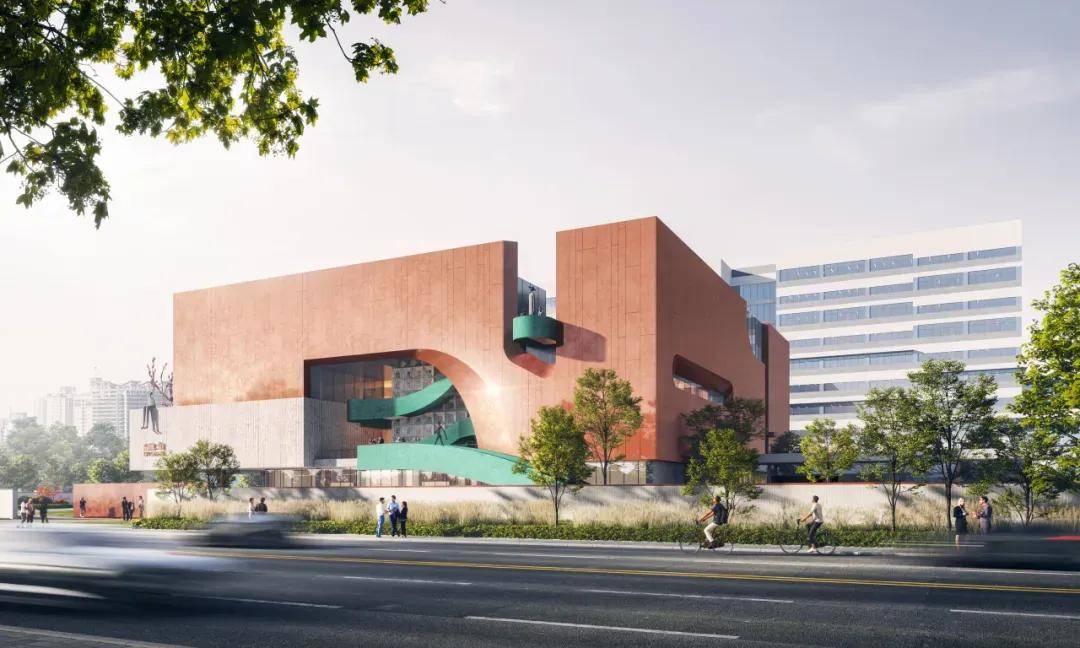
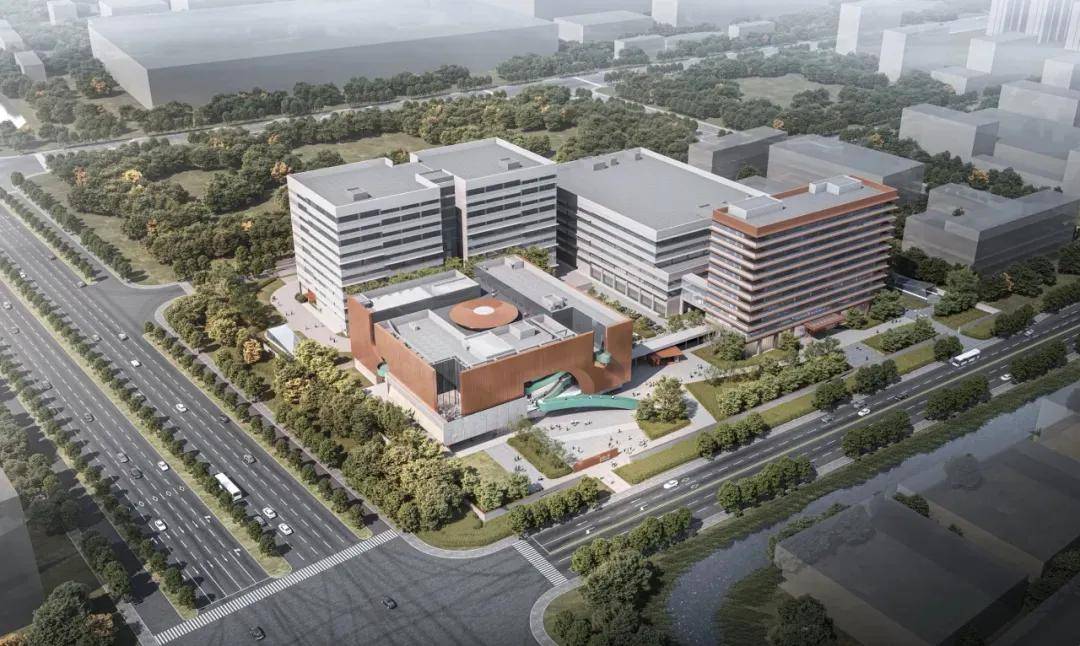
在杭州临平,朱炳仁铜又建起了一座40000平方米的铜艺术地标,计划中这里将成为“朱炳仁·铜”总部园区,由总部大楼、研发中心、铜艺美术馆生产工坊及配套设施组成,效果图堪称豪华。这座“国内标杆、世界一流”的铜艺术殿堂眼下对朱炳仁铜而言更像是一座吞金巨兽。归根结底这又是一笔巨大的支出,将进一步导致其现金流承压。
朱炳仁铜要花钱的地方还有很多,一项一项累加起来对朱炳仁铜而言就是一座山。如今上市失败,这座山很快将压过来。
监管已经表态,朱炳仁铜IPO一停摆再想启动几乎不可能。当前股市环境本也不是一个上市的好时机,经济环境也不成熟。资本市场最近几年对消费品的估值越来越差,消费品上市市值通常也崩溃的最快,同赛道的铜师傅已经现身说法。资本市场对消费品的期待不高,但另一方面消费品本身却具备极强的抗周期能力,好好活着是消费品最好的选择。
倪叔以为朱炳仁铜实在没有必要“为上市而上市”,去逆势硬抗资本运作带来的衍生风险,把公司带入更大的经营风险之中。
3
铜消费赛道借国潮起飞,但泡沫大于实质
聚焦资本市场,我们还需要回答一个问题:铜消费赛道的盘子到底有多大?能容纳几家上市公司?铜师傅上市即破发透露出一个信号:这个盘子真的不大,容纳一个铜师傅都够呛,再来一个朱炳仁铜太挤了。
铜消费赛道起飞,是借了国潮的东风的,消费者本质上不是冲着铜工艺品去的,而是奔着国潮去的,而国潮这个东西几乎一年多变。国潮有着很强的阶段性,今天扎染火一把,明天铜工艺品火一把,后天苏绣云锦又火一把。消费者呼啸而来,打卡拍照后又四散离开。
朱炳仁铜的火爆,一边是国潮,一边是“大师手作”的叙事。
现在,“大师手作”的叙事也快说不下去了。
朱炳仁铜递交的招股书明确提到,朱炳仁铜2025年外购铜工艺成品占采购总额的比例已达54.73%,也就是说,公司超过一半的采购是直接买回成品贴牌销售,而不是从铜料开始在自己的工坊里完成。这与“大师工艺”给人的直觉印象之间,确实存在一段需要被解释的距离。
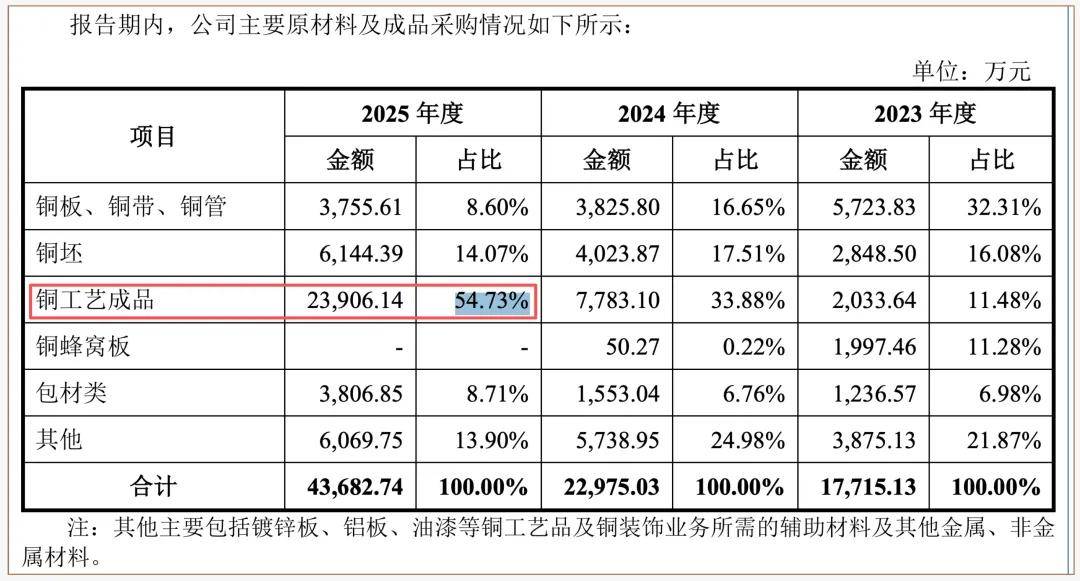
朱炳仁铜冲击上市掀开了“大师手作”背后很多人没有关注过的真相:朱炳仁铜店里摆的那些东西却几乎都是代加工的贴牌,“大师手作”的故事讲了这么多年为朱炳仁铜收获了无数点赞,很少有人意识到这种宣传有欺骗性质。从来没有什么“大师手作”,或者说一般人根本接触不到,你在店里买到的基本都是机器加工的,而且品质还在不断下降。
更何况,大师朱炳仁自己,根本不持股。严格来说,朱炳仁铜这家公司和大师朱炳仁没有直接关系,但朱炳仁铜的品牌价值却几乎全部系在朱炳仁身上,这个结构本身也很诡异。现在还有一个尴尬的问题,朱炳仁铜这家公司正在亲手砸掉大师的招牌。
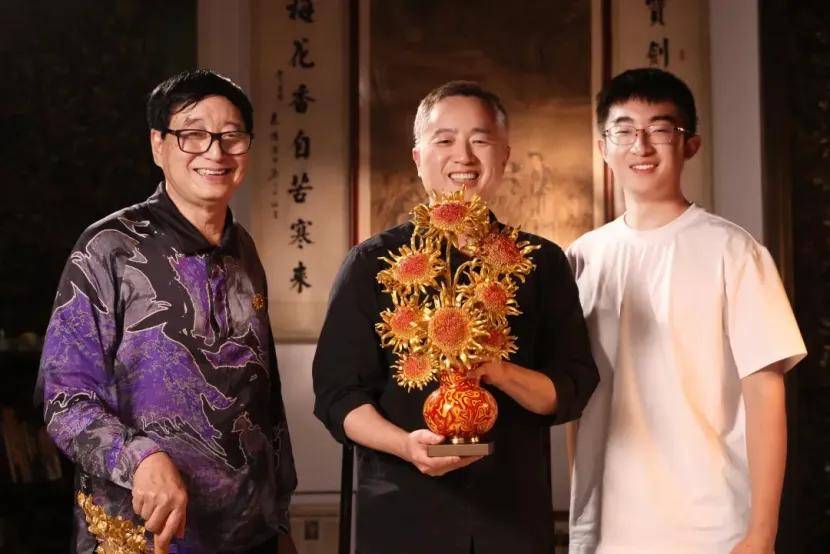
销售成本激增的同时,朱炳仁铜的研发费用持续下降走低。从2023年的3.49%下降至2025年的2.24%,明显低于同行2025年的5.70%。这带来了严重的品控问题,当然朱炳仁铜官方不承认。
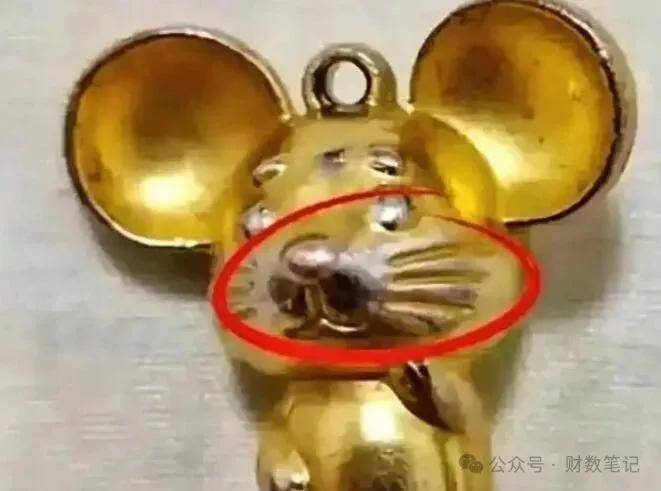
有消费者反映,朱炳仁铜售价数百元的铜饰,佩戴数次就开始掉色;购入仅一个月的挂饰,掉色后直接露出银白基底。朱炳仁铜官方售后承诺换新,但换新后的产品短期内仍会再度掉色。媒体报道,朱炳仁铜一颗59元的挂件,镀金层只有行业标准的一半。
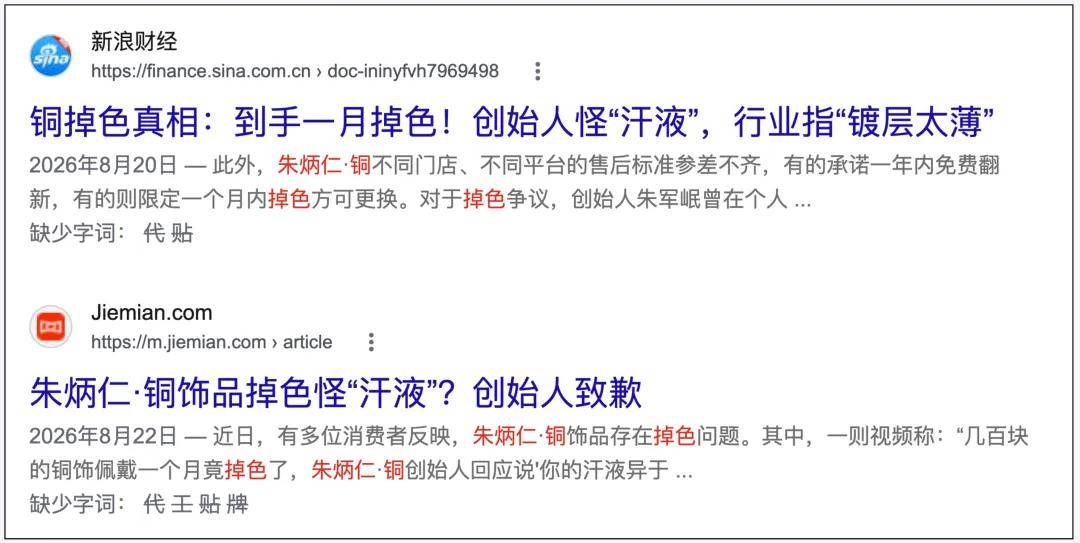
北京商报之前的一篇报导提到,朱军岷在社交平台上将掉色原因指向佩戴者个人体质,也就是汗液,原话是:“首饰从大的方面来说就只有两种材料,纯金或者镀金。镀金首饰会变色跟人体差异有关。”
行业专家则表示,铜饰掉色根源是镀层工艺缺陷,主因多为镀层厚度不够、保护层品质不过关。依据轻工行业标准QB/T 1131-2005《首饰 金覆盖层厚度的规定》,标准镀金镀层纯金等效厚度不低于0.5微米,镀层金含量不低于585‰(即14K金,黄金占比58.5%)。朱炳仁铜官方旗舰店客服称,其镀金首饰镀层厚度为0.25微米,仅为合规标准一半。
关于掉色问题,朱炳仁铜层面的解释是:这款挂件本来设计成挂在车里当摆件,没考虑有人会戴在身上。
上市失败是一时的企业危机,品质失控则会直接动摇品牌根基。
眼下的朱炳仁铜,一方面在消耗大师朱炳仁一辈子积累的口碑,一方面又在疯狂营销第三代朱也天,搞出了个“迈巴赫少爷”的话题,营销热点不断走高,品质口碑却在不断走低。当营销的热度褪去,大师朱炳仁百年之后,朱炳仁铜还剩下什么?最终交到朱也天手里的,是国潮非遗朱炳仁铜?还是一家口碑尽失,品质失控的明日黄花?
眼下的朱炳仁铜,其实有两重危机,一是上市失败后的现金流危机,二是口碑崩塌的危机。钱的事情动员一切关系也许还有解法,但口碑这东西一旦失去了再想挽回几乎不可能。
倪叔以为朱炳仁铜应该回归铜工艺品的初心,不应过于着急去搞资本运作,应尊重时代和监管,更应该尊重大师一辈子积累下来的行业口碑。老爷子今年80多了,倪叔理解子女希望在老爷子健在时送他一份大礼,但这份大礼不该是靠毁损大师口碑的情况下换来的。
倪叔在杭州生活了十多年,河坊街的江南铜屋去过不止一回,从心底里是敬仰老爷子的,希望在朱军岷手上的朱炳仁铜能真正守住老爷子的匠心。而不是急于把这份匠心当成一种叙事去变现,去搞一时的资本化。
我真心期望明天的朱炳仁铜会更好。

 加载中,请稍侯......