天猫品牌江湖重洗牌:今年的“榜一”都有点说法

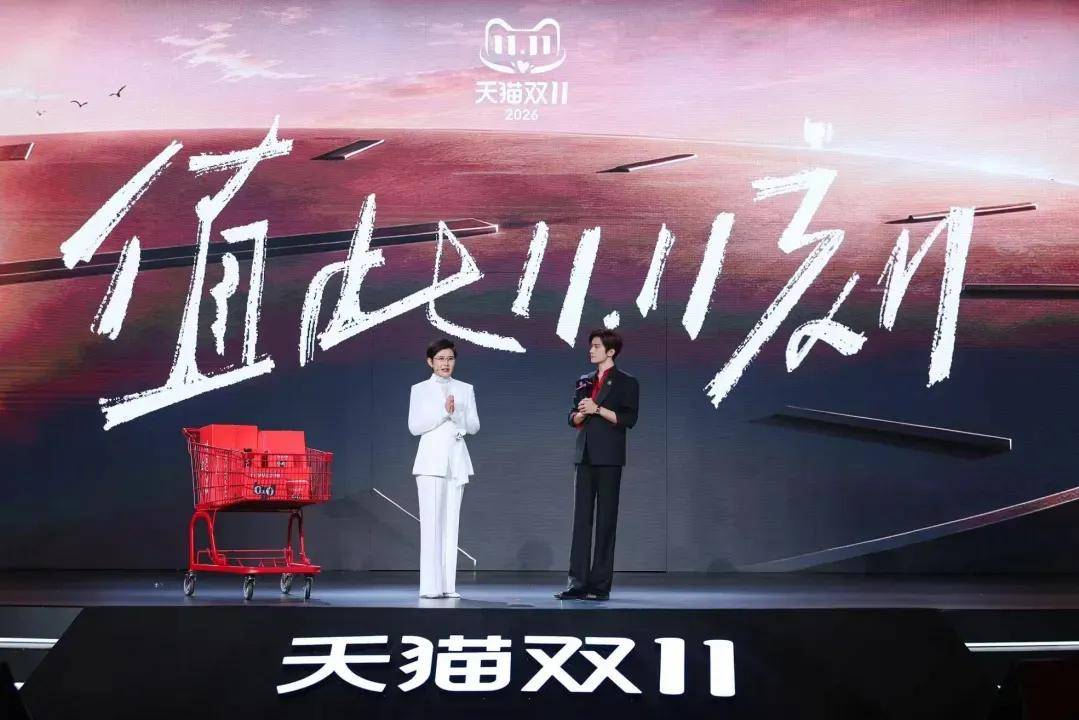
今年是双11第十八年,我反正是没看见往年那么多品牌发那种大红字的战报了,于是乎有人说是战报的那些数字太迷人了,大家审美疲劳了。还有人说,今年双11,开始纯过日子,不讲排场了。
但是,要说但是:这依然是一种舆论口径上的噱头,并非全部真相。
就在今年大促开打之前,苹果先出了一手:除了直营的Apple Store官方旗舰店,二十多家中国区授权店在天猫安排上,同步官旗开卖。苹果啊,全中国最不缺渠道的品牌,为啥要这么搞一手?秘密就俩字:货架。
大哥带头了,其他品牌也在跟进。比如源氏木语凭借折叠家具、轻定制这些新活儿,杀进功能沙发这个大牌云集的家居品类;珀莱雅也大卖特卖,在天猫顺利跑出双位数增长;做胶囊洗碗机的栗上、做沐浴油的浴见,全都在天猫抢榜一。
瞧见没?实际上没人躺平,只是没人大喊大叫了。
1
榜单变换大王旗,今年换得尤其猛
我发现天猫历年的双11榜单是个很有价值的信息池。
回顾历史,双11的上一个十年,也就是约从2017年到今天,榜单经历了几波大起大落。
美妆榜经历了好几轮过山车,先是国际大牌霸榜,然后一度猛猛冲进了一堆国货,再如今是珀莱雅抢到头把交椅,但榜上的外国品牌数量再次多了起来。
服饰区这一块,先是优衣库、Only、Vero Moda这些快时尚品牌称王,接下去是波司登、太平鸟国潮唱戏,今年则是之禾、SMFK这批千元带设计师品牌挑大梁。
2018年,小家电的前三是美的、戴森、科沃斯,后来追觅上位,又到了今年开门红是石头科技登顶。
尽管几乎每个行业的榜单在过去十年都经历了“大换水”,但每次换手的底层逻辑都是人货场重构。而从开门红榜来看,今年这一轮上榜更替,比过去任何一次都猛,新的上榜品牌比过去任何一次都多。
先看今年的榜单变化:运动户外区,常年稳坐第三的耐克这次掉到第六。谁上去了?一个是lululemon,历史性跻身前三;另一个是ALO,今年8月才入驻天猫,很猛,开店首周成交近2亿,圈内都传开了,其只上线了天猫一个平台,就吃下六个中高端女性运动品牌线上GMV的三分之一,这些后起之秀硬是从老玩家嘴里切走份额。
家居区也是如此,高端床品SIDANDA首次拿下家居行业榜一。食品生鲜区,前十里面前所未有地几乎全是新面孔,有6个都是去年没上榜的品牌。
不得不让人感慨:这次的“榜一换人”换得惊天动地,却又润物无声。就拿珀莱雅举例,按财报来看,它家前三季度主品牌很稳但Q3利润不亮眼,原因是主品牌核心大单品上新期投流太贵了,钱都买流量了,利润就吃紧。那咋办呢?重回货架,货架电商利润率稳,骨子里就两个词组:利润+货架。
再比方说源氏木语,做到电商家具第一的体量,按理说守成即可,但如前所述,它没有守而是攻,杀进功能沙发这个红海,因为有货架兜底。天猫旗舰店沉淀的人群资产和品牌心智,让它确定了一个方向,就是:谁说红海就没有路呢?旗舰店实现了红掌拨清波,它成本毕竟低啊,效果还好呢。
所以把这些事件码在一起,今年双11上榜品牌换人的规律就很明显了:做产品、做品牌的上来了,做流量的在退潮。
2
低价螺旋还是告一段落吧
我们说以前那一套确实很迷人,但真的也很磨人:爆款打折、集中投放、冲高成交,规模很快变好看,然后品牌就发大红字的战报。那现在大家为啥都不做了?就为了纯过日子?当然不全是,还是历史周期律使然。
消费市场就是如此,它未必是原地循环,绝对是螺旋上升:人们都在向着更美好的那个方向上升,美好可以是一片喧闹,也可以是踏踏实实。核心还是价值二字,生意的价值是什么?就是大家都有钱赚,都有利可图。
从这个角度来看,旧的玩法必须变阵。凭借低价冲上去的销量,已经换不来高质量的用户资产了,所以如今的大趋势:品牌们开始重新算账了。
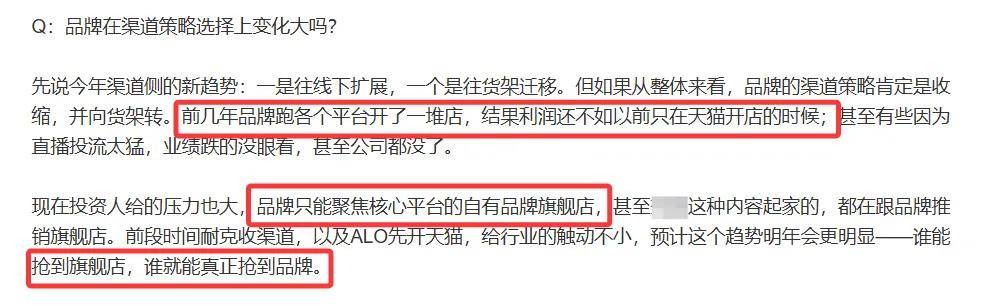
一份业内流传的专家纪要提到说,货架渠道的品牌净利率中位数在几个主流平台里处于较高水平,货架的退货率也普遍低于内容场。
很好理解吧?这个账简单算完之后,品牌们都知道该怎么做了,向货架场倾斜资源,投放和大促货品量占比明显提升,目的只有一个:把利润率做实。
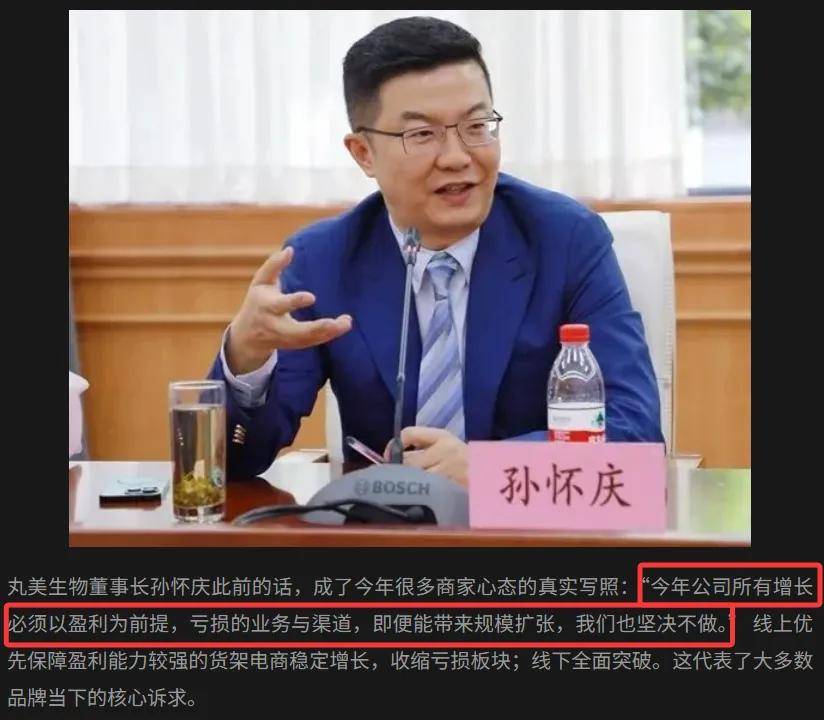
丸美生物董事长孙怀庆就表示:今年公司所有增长必须以盈利为前提,亏损的业务与渠道,即便能带来规模扩张,也坚决不做。套用汇美集团董事长、茵曼创始人方建华的框架说,增长分三种:收入上涨但库存高企的肥胖式增长,规模做大却持续不赚钱的癌症式增长,以及增长同时守住合理利润的肌肉式增长。
只有肌肉式增长值得追。这句话放在前几年可能没啥感觉,放在今年,都感觉到了。
3
今年和明年的重点是:把旗舰店玩明白
过去几年,很多人的经营都是一窝蜂式的,要么一窝蜂降价、跟价,要么一窝蜂做哪种爆品,投哪个渠道。换句话说,品牌增长的路径非常不清晰,大家都是跟风,谁先跟上谁就先赚到钱。
不过从今年开始,卷低价不灵了,品牌的增长路径反而更清晰了。谁能拿出产品创新,谁才能避开红海内卷的命运,获得真正的增长。
所以越来越多的品牌,正在把资源往货架电商和线下的货架上收拢。
而品牌旗舰店是众多货架里比较有价值的,玩法也非常成熟,它越来越像品牌的线上总店:既接得住大促的买卖爆发,也能有效沉淀品牌会员、复购和长期品牌关系。
举几个例子,江南布衣大名鼎鼎,它家的天猫旗舰店粉丝有四百多万。据财报披露,过去三年,会员贡献的零售额占零售总额逾八成。
再比方逐本,连续五年拿下天猫卸妆类目第一之后,主动解散了20万人的私域。创始人刘倩菲说:私域人数不是资产,信任才是。她所说的信任,在品牌旗舰店这个货架场景里体现的淋漓尽致,旗舰店能把声量和成交这两件事真正打通落地。
还有一个品牌,做外骨骼机器人的太希智行,2025年才把第一家旗舰店开在天猫,半年就拿下类目第一,外部种草引爆声量,用户第一反应就是去天猫搜它这个品牌。
说这些是啥意思呢?就是今年双11,这些品牌无论新老,大家都感受到了,品牌旗舰店作为货架场的一个高级形式,到了真金白银去发力的历史时刻。从数据来看,今年双11大量的品牌把投放预算从大撒网式的投放,切到了品牌旗舰店,货架场的预算重新占到了品牌双11投入的大头。从经营动作来看,就连苹果这样的巨头也在收回经销商的渠道,重新发力聚焦在线上品牌旗舰店。这些都是真实发生在此时此刻的事情。
有太多太多的品牌,可能在旧的打法体系里是全中国最不缺渠道的,但是现在都在把手头最硬核的产品往天猫旗舰店里送,原因很简单,就是真正的高价值消费者也在重新转入货架场,而全中国最好的货架场是谁?这个不言而喻吧,就是天猫旗舰店嘛。
我们总说生意难做钱难挣,确实,这是宏观感受。具体到品牌身上,日子不过了?还是要过,并且一个阶段有一个阶段的打法,这些品牌的真实故事,这不就是活生生的招数嘛,它有用有效,那它就有价值,就可以借鉴。
重要的是认清形势,勇于尝试。双11走到第18个年头了,流量红利见顶,可货架依然在那里,旗舰店就在那里等着你。能不能给消费者多来点新意思,把消费者抓住,就看你的水平了。

 加载中,请稍侯......