深入经营一线:看工行“经营+”如何成为中小企业“全能管家”

一家经营十年的连锁店,发薪靠多套互不打通Excel台账,开票、报税要专人往返线下网点;想配齐OA、财务软件、电子签约这类数字化工具,还要对接多家服务商分开采购、单独付费。想做数字化,却负担不起数字化成本,是千万小微共同面临的窘境。
那么如何破解企业数字化转型的难题?
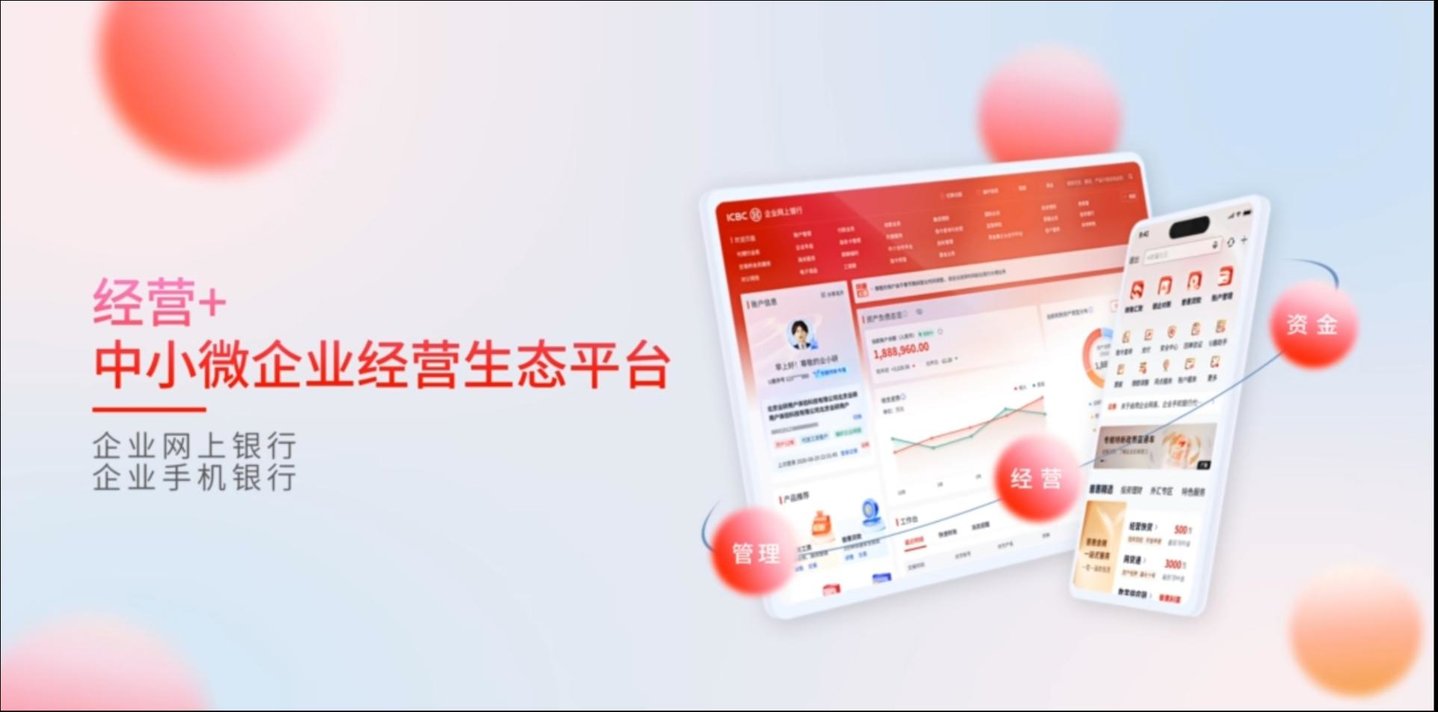
工商银行给出了这样的答案。工行“经营+”中小微企业经营生态平台把过去要凑齐多家服务商才能拼起来的数字化经营全流程能力,全部整合进银行服务体系,涵盖薪酬、财税、票据、办公等八大类三十余项生态服务,一套网银系统就能全部调用,相当于为企业备好了即开即用的数字化底座。
这正是数字金融迈入下半场的生动缩影。“十五五”规划明确提出“健全中小企业数智赋能服务体系”。中国数字金融走完覆盖面扩张的上半场,正式迈入深度嵌入企业经营、赋能实体发展的新阶段。工商银行正跳出“资金供给者”的传统角色,走向企业“全周期经营伙伴”全新身份,紧跟企业经营场景,搭建起“金融+经营+管理”三位一体服务体系,为千万小微铺就零门槛数字化转型之路。
平台价值重塑:从“单一工具”到“一体化生态”
在传统认知里,银行的本分是“管好钱”。
贷款放款、转账结算、理财增值,这是银行的能力圈,也是舒适区。但当数字经济渗透到企业经营的每一个环节,只做资金生意的银行,会离客户的进阶需求越来越远。
一家小微企业的日常运转,不是只有收付两件事。发票核验、薪资核算、商务签约、供应链调度、订单跟进,无数细碎痛点,也正是金融服务延伸的全新蓝海。
工行的做法,是把散落在各处的经营需求装进一个平台。
涵盖薪酬、财税、票据、办公等八大类三十余项生态服务,单一银行账户和网银端口即可一站式使用。
传统企业网银更像工具箱,功能模块“各自为营”,企业得自己挑、自己组合;“经营+”则更像一座数字化“智慧园区”,各功能区各司其职又联动协同。
对一家十人规模的小公司来说,过去配齐考勤系统、财务软件、电子签约等数字化办公工具要单独采购、分别付费,如今这些能力全部以轻量化方式集成在银行端口,无需对接多家服务商,相当于把大企业级别的数字化工具,以低成本的方式开放给了所有企业,真正实现数字化“拎包即可入住”。
具体到场景里,智慧办公板块集成了智慧会议助手、电子签约等功能,小微企业无需额外对接系统,就能享受智能化办公体验。
人事薪酬板块覆盖考勤统计、薪资核算、智能发薪、个税申报全流程,支持人财分离等多元模式,原本财务要花几天核对的薪资表,现在片刻就能完成。
财税板块深度对接金税四期,落地“支付即开票”服务,企业完成支付的同时自动生成电子发票,打通支付、开票、缴税全链路。
电子签约功能覆盖人事录用、门店加盟、业务授权等场景,线上就能完成签署、存证、归档,省去了纸质合同打印、邮寄、保管的全部成本。
一家银行为什么能把经营服务落到实处?
银行拥有企业最高频的交互入口——资金账户。发薪、收款、缴税、转账,这些资金行为本身就串联起财税、人事、供应链等经营全链路。
过去银行的技术投入大多用在自身的风控、结算系统里,如今把沉淀多年的技术能力、场景能力打包开放给企业,就不只是资金的普惠,更是经营能力的普惠。
当街边的小店、县域的农户、初创的科创团队,都能用上和大型集团同水准的数字化工具,数字经济的红利才算真正穿透了最后一公里。
坚守金融核心:用经营数据破解普惠“不可能三角”
生态服务拓展了边界,但如果脱离金融底座,平台与银行本业之间就有了断层。
金融是银行安身立命的根本。“经营+”的核心价值,在于把金融能力深度嵌入各类经营场景。它的底层逻辑清晰可循:经营场景作为流量入口,提升客户粘性;金融服务作为核心内核,输出实际价值。各类经营场景最终都和金融服务自然打通,形成经营提效、金融赋能、双向循环的闭环。
工行打造了全品类线上融资矩阵,信用贷、抵押贷、供应链融资产品全覆盖,授信额度一键测算、业务进度实时查询、续贷流程简便高效。票据业务全周期线上化,背书签收一键操作、贴现实时到账,适配商贸流通类企业高频周转需求。“活钱通2.0”更进一步,闲钱自动增值、缺钱便捷融资,给企业资金装上“智能调节器”,最大化资金使用效率。
这背后涉及一个更深的命题。普惠金融一直有个经典的“不可能三角”——信贷可得性、风险控制与融资成本三者难以同时兼顾。
扩大投放容易抬升风险,强化风控又容易造成小微企业融资难,压低融资成本则会考验机构商业可持续能力。安全是金融的生命线,生态场景越丰富,对风控能力的考验也就越高。
过去行业破解这一难题,大多靠大数据风控补充信用信息,但数据来源大多局限于金融、税务维度,对企业真实经营状态的感知仍然有限。
工行的解题思路,是用生态沉淀的经营数据优化风控模型。
平台上的薪税、发票、签约、缴费等高频经营数据,都是企业行为的真实记录,比财报更鲜活、更高频,更能反映一家小微企业的真实经营水平。
银行在生态场景中“看见”企业,再在金融服务中“理解”企业。当授信决策开始基于真实经营行为,信用评估的颗粒度也就变得更细。
同时依托“融安e信”大数据智能风控平台,搭建“模型+规则+名单”多维风控体系,实现事前预警、事中拦截、事后追溯,在提升信贷可得性的同时牢牢守住风险底线。而经营场景沉淀的真实数据,又持续反哺授信模型,帮助银行持续加深对企业经营的理解。普惠的“不可能三角”,至少在方向上找到了破题路径。
金融根系扎稳,生态枝叶方能繁茂生长。
二者形成的正向循环,既让企业获得了全链路的数字化支持,又让银行的金融服务更精准、更可控,最终在商业可持续的前提下,拓宽了普惠金融的服务边界。
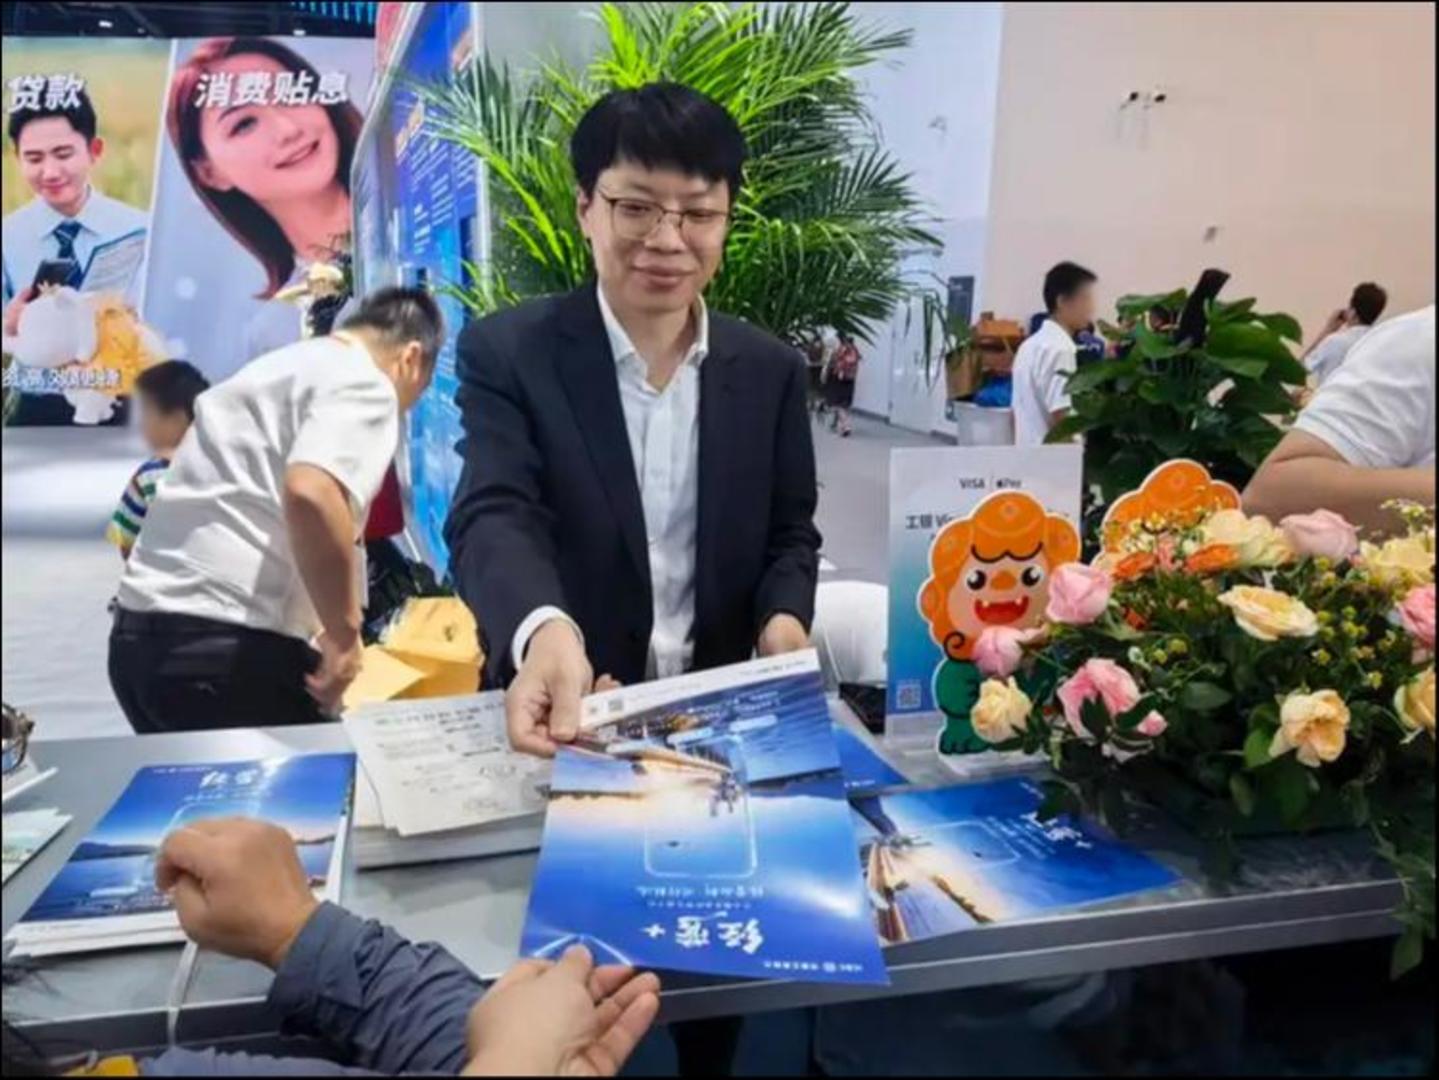
工行工作人员为客户介绍“经营+”平台
多元场景落地:从科创园区到田间地头,多场景验证平台价值
再好的顶层设计,脱离产业场景都是空中楼阁。“经营+”自推出以来,已落地科创、涉农、跨境等多赛道,为不同类型的经营主体输出定制化解决方案。
北京地区某科技技术创新中心日常设备采购量大、发票往来频繁,而手工核验成本高、效率低。接入“经营+”的票管家功能后,中心在线即可查验发票真伪,自动完成统一入库管理,搭配扫码枪还能实现批量扫码和查验,原本几个人几天的工作量,现在一个人几小时就能完成。
对科创主体而言,这种看似细碎的财务效率提升,能帮科研人员从繁琐的行政事务里解脱出来,把精力更多放回技术研发的主业上。
涉农场景的实践更能体现数字普惠的温度。新疆阿克苏是全国重要的粮食和林果基地,当地农产品收购旺季要手工录入大量农户信息开票,很多农户不熟悉智能设备,效率低还容易出错,同时潜藏税务合规风险。
“经营+”平台打通了企业收购、支付、开票全链路,企业录入收购信息、完成支付后,系统就能自动生成农产品收购电子发票,农户全程零操作,数字金融真正扎根到了田间地头。
某海南龙头纸业公司,全球化业务带来了高频跨境结算需求,过去跨境支付动辄1—2个工作日到账,遇上汇率波动还会产生额外成本。工行将其纳入EF账户首批上线企业,同步完成“经营+”平台功能适配,把跨境汇款、结售汇、国际单证等业务全部搬到线上,将支付流程压缩到秒级到账;配套的境外融资、汇率避险方案,也为企业全产业链升级提供了坚实支撑。
即便是对数字化要求很高的大型集团,轻量化的生态服务同样适用。浙江地区某世界500强服装企业门店众多,人事录用、门店加盟、授权证明等签约场景分散,通过“经营+”的电子签约服务,企业快速落地了多场景电子签约,签约周期缩短90%,成本压降60%。
回望中国数字金融的发展历程,我们已见过太多模式创新。
从线下网点下沉到线上手机银行,从纯信用贷款到大数据风控,每一次迭代都在拓宽服务的边界、降低服务的门槛。
走到今天,行业又站在了新的转折点上。银行的竞争力,开始向“离企业经营更近一点、理解更深一点、服务更全一点”靠近。
“十五五”期间,数字经济与实体经济的融合持续深化,金融作为实体经济的血脉,必然下沉到产业经营的毛细血管里。从这个角度看,“经营+”不只是工行的一次产品升级,更是国有大行响应政策导向、践行金融使命的一次重要实践,用生态化综合服务,推动数字金融红利流向千行百业,让万千小微企业,都能在数字化浪潮里获得发展的力量。
经营向新,同行致远。那些散落在千万小微经营里的数字微光,终会汇聚成实体经济高质量发展的璀璨星河。


 加载中,请稍侯......