
市场份额冲到20.6%,合生元这一年做对了什么?

编辑 | 虞尔湖
出品 | 于见专栏
2026年的婴配粉行业,日子并不好过。
出生人口的压力摆在明面上,行业大盘零售额还在同比下滑,不少品牌选择收缩战线,等待周期回暖。
就在这样的环境里,合生元交出了一份让市场有些意外的成绩单。8月25日,健合集团发布2026年中期业绩,集团营收86.96亿元,同比增长23.7%,其中合生元所在的中国内地婴配粉业务同比增长58.0%,超高端市场份额冲上20.6%的历史新高。
逆势增长的故事从来不缺,难的是把增长背后的逻辑讲清楚。这篇文章想聊的,正是合生元这轮增长从哪里来,又能走多远。
一份超出预期的成绩单
先看数字本身。2026年上半年,健合集团婴幼儿营养及护理业务营收36.33亿元,同比增长45.2%,成为集团三大业务中增速最快的板块。
放在整个行业零售额同比下跌3.5%的背景下,中国内地婴配粉58.0%的增速显得格外醒目。
一增一减之间,合生元等于是在收缩的市场里硬生生抢出了增量。
于见专栏认为,市场份额的变化更能说明问题。
尼尔森数据显示,截至2026年6月底的十二个月里,合生元在中国内地超高端婴配粉市场的份额达到20.6%,而一年前这个数字还是14.8%。
一年时间提升近六个百分点,在头部品牌贴身肉搏的超高端赛道,这样的爬升速度并不多见。
资本市场也给出了直接反馈,业绩公布次日,健合集团股价上涨18.9%,2026年以来累计涨幅已超过36%。
增长的含金量同样值得细看。
上半年集团经调整可比EBITDA同比增长71.9%,利润率21.8%,经调整可比纯利同比增长153.2%,净利润约6.11亿元,同比增幅约7.6倍。收入涨,利润涨得更快,说明这不是靠促销堆出来的虚胖,而是产品结构和运营效率共同改善的结果。
董事会还宣布派发中期股息每股0.82港元,派息比例约50%,去年同期只有0.19港元。
愿意把真金白银分给股东,往往是管理层对现金流和后续经营有底气的信号。
还有一个细节容易被忽略。合生元1段和2段奶粉的零售销售额分别增长了68.8%和41.8%。婴配粉生意的诀窍在于早阶段获客,宝宝在1段、2段建立了食用习惯,转3段的概率就高。早期阶段的强劲表现,等于给未来一两年的基本盘提前存了粮。
超高端赛道的护城河
数字是结果,产品才是原因。
合生元这轮增长的第一块基石,是押中了配方升级的窗口期。
2026年上半年,合生元在中国内地推出了首款含母乳低聚糖HMO的进口婴配粉。HMO是母乳中第三大固体成分,相关配方的科学价值近年被反复验证,也成为高端奶粉竞争的新焦点。
谁能先把合规的HMO产品摆上货架,谁就能在讲究成分的新一代父母面前抢占心智。合生元这一步卡位,直接把科研储备转化成了货架上的竞争力。
第二块基石是渠道。
奶粉行业的渠道逻辑这几年发生了深刻变化,大流通红利退潮,母婴专卖店和电商成为角力的主战场。合生元的做法是向渠道深处走,持续投入母婴门店体系,同时把新手妈妈教育做成一套完整链路。
从孕期触达开始,到1段首购,再到3段转化,每个环节都有对应的运营动作。2025年春天,合生元联合全国头部母婴渠道做了两千多场线下派对活动,奶粉新客同比提升40%,实销提升27%。
这套打法谈不上新鲜,胜在执行得足够密、足够久。
第三块基石是品牌调性。
合生元一直沿用集团PPAE模式,即高端优质、科学验证、令人向往、参与互动的经营框架,落到消费者端,就是配方有科研背书,沟通有情感温度。
它倡导的育儿理念是宝宝强大、妈妈自在,把卖点从成分表延伸到了育儿情绪上。在信息过载的时代,年轻父母缺的不是参数,而是可以信任、可以认同的品牌角色。合生元显然摸到了这层需求。
把这三块基石放在一起看,会发现合生元的策略其实很朴素,用配方创新解决信任问题,用渠道深耕解决触达问题,用品牌沟通解决认同问题。
行业下行期,腰部品牌出清,腾出来的货架和心智空位,自然流向准备最充分的头部玩家。20.6%的份额,本质上是这些年持续投入的一次集中兑现。
从一罐奶粉到全家营养
如果只把合生元理解成奶粉品牌,可能已经跟不上它的产品节奏了。婴配粉之外,合生元的益生菌业务是其起家的看家本领,在儿童益生菌领域深耕多年,市场认知度相当高。
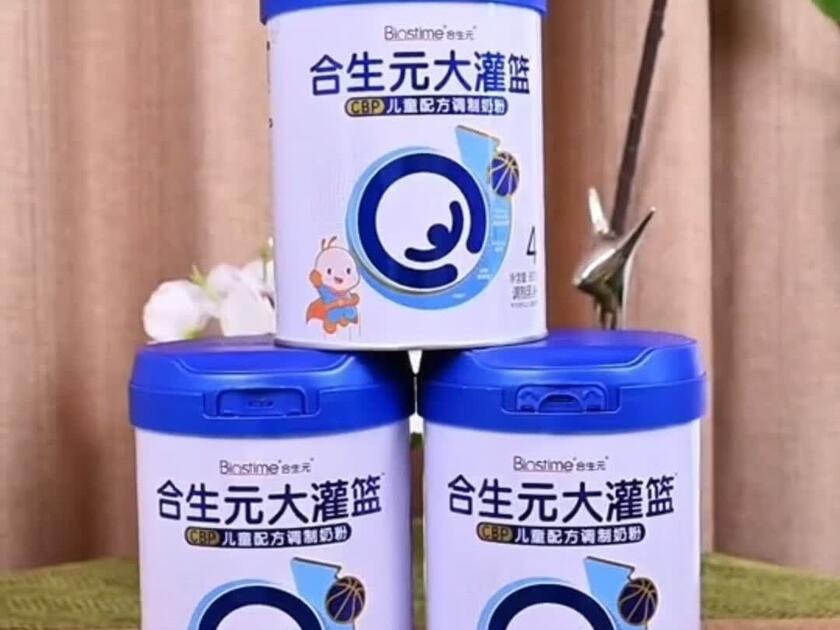
儿童奶粉则是近两年明确发力的增量品类,针对3到12岁儿童生长需求推出的大灌篮儿童奶粉,瞄准的正是婴配粉用户自然长大的衔接地带。
从孕期营养到婴幼儿配方,再到儿童成长,合生元正在把单个宝宝的服务周期拉长到十年以上。
把视野再放大一层,合生元背后健合集团的全家庭营养健康战略已经跑通了模型。
成人营养板块由Swisse担纲,上半年营收39.73亿元,同比增长13.9%,稳居中国线上维生素、草本及矿物补充剂市场第一。宠物营养板块营收10.90亿元,同样保持增长。一个家庭里,宝宝的奶粉、父母的营养品、宠物的口粮,如今都能在健合的品牌矩阵里找到答案。
三大板块上半年全部正增长,中国市场营收同比增长30.9%,占集团总收入的74.3%。
这种布局的商业价值在于对冲。
婴配粉受出生人口影响,天花板清晰可见,而成人营养和宠物营养面向的是规模大得多的存量市场。当三条曲线处于不同的生命周期,集团整体的波动就被熨平了不少。
上半年高毛利营养补充品已占集团总收入的60.2%,产品结构的分量在持续加重。
据于见专栏观察,海外市场也有值得记录的进展。
合生元在法国药房渠道的有机婴配粉份额达到41.8%,羊奶粉份额达到57.9%,近期全球奶粉行业的一些变动还带动当地市场对合生元产品的需求明显上升。
一个中国品牌能在对奶粉监管极严的法国药房渠道拿下这样的位置,本身就是产品力的旁证。
展望下半年,健合集团管理层给出的方向很清晰,继续推动营养补充品和婴配粉两大引擎增长,加大战略新品和核心市场的营销投入,同时推进去杠杆,优化财务结构。
对合生元而言,1段、2段积累的新客将陆续进入3段转化期,HMO新品的放量也才刚开始,增长的可见度并不低。
结语
回看这份中报,合生元最让人印象深刻的不是某一个孤立数字,而是数字之间的咬合关系。
份额在涨,结构在优,利润在厚,现金流在改善,股东回报在加码。行业低谷期能做到这一步,靠的不是运气,而是配方、渠道、品牌三条线上多年的笨功夫。
奶粉行业的冬天还没有结束,但冬天恰恰是拉开差距的季节。等到周期回暖时回头看,2026年上半年这58%的增长,或许正是合生元新一轮叙事的起点。
【天眼查显示】健合 (中国) 有限公司 (曾用名:广州市合生元生物制品有限公司) ,成立于2003年,位于广东省广州市,是一家以从事食品制造业为主的企业。企业注册资本7301万美元,实缴资本7301万美元。

 加载中,请稍侯......