腾讯的“存亡时刻”写在利润表与现金流里

文 | 一千二百字
马化腾最近在公司内部的讲话火爆出圈,让外界感慨:一家年赚2000亿的公司怎么就到了生死存亡时刻?有那么紧迫吗?昨晚腾讯发布第三季度业绩。把财报内容与内部讲话放在一起看,会有一些新的视角。
刹不住车的CapEx
严格地算,腾讯是从今年Q2起,由AI算力驱动的资本性支出(CapEx)开始明显激增,当季投入528亿元,同比增加176%,环比上涨65%。这与WorkBuddy于今年3月上线,随即伴随高访问量而进行基建扩容有直接关系。到了Q3,资本性支出继续攀升至651亿元,同比上涨225%,投入进一步扩大。
随即,Q3的利润表和现金流开始有所体现:当季的折旧+摊销(剔除无形资产和土地使用权的摊销)一共137亿元,同比扩大56%。前期资本性支出会根据用途进入利润表的不同项目,比如成本、研发费用。Q3腾讯包括研发费用在内的一般及行政费用明显增加,同比增长29%。如果剔除AI相关的研发支出,则同比增长2%,说明公司现在对非AI相关支出的管控很严。
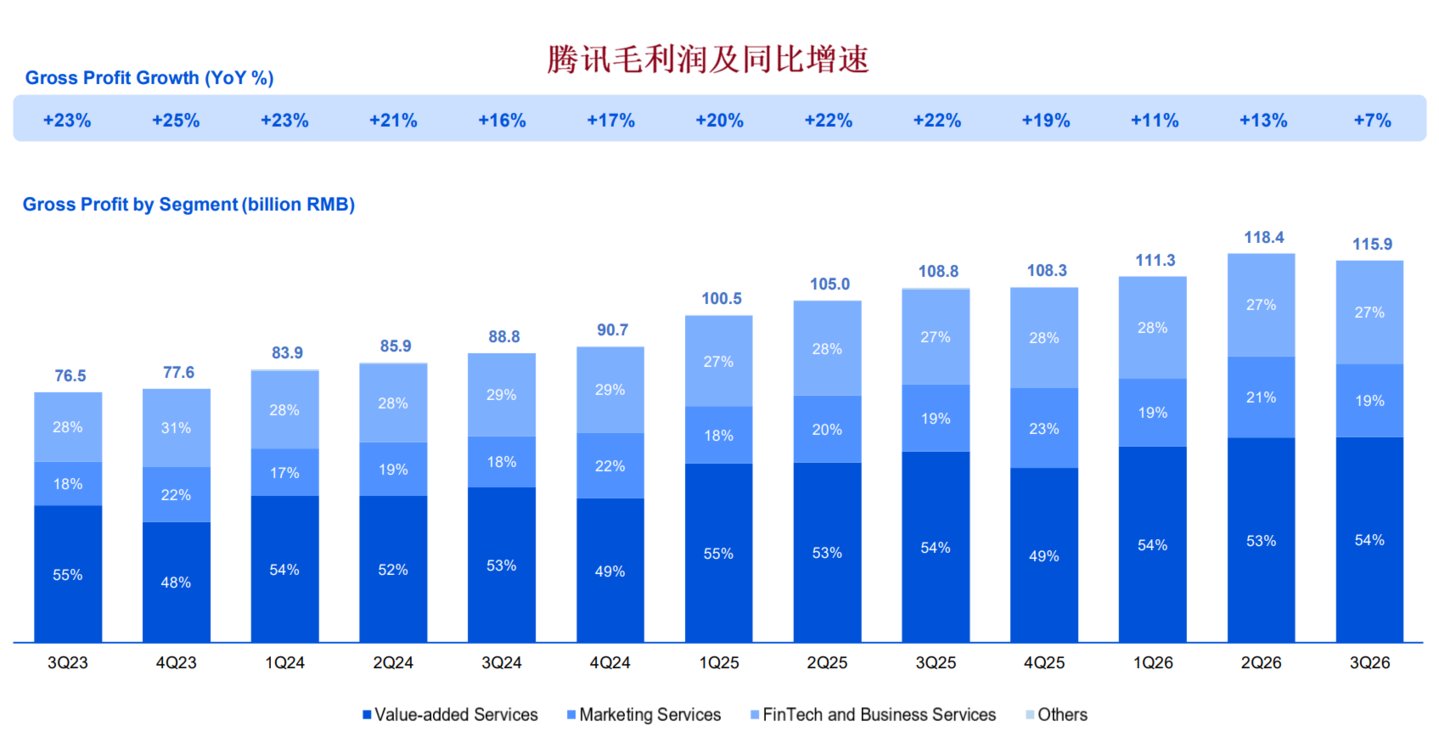
受此综合影响,Q3经营利润同比下降7%,经营利润率从去年同期的33%降至29%。毛利润同比增速7%,是近几年首次单季度从两位数降至个位数百分比。
来自财报
另一头体现在现金流上,Q3经营现金流出现明显收缩,只产生了26亿元经营现金的净流入;自由现金流方面Q2是-138亿元,到了Q3变成-691亿元。如果剔除算力采购的预付款,则Q3自由现金流回正为169亿元,这里外的巨大差异说明钱都花在了GPU等算力储备上,用于支持混元模型升级和WorkBuddy推理等。
眼下国际大厂都在疯狂CapEx,也几乎都在承受由AI算力导致的盈利与现金流压力,腾讯也不例外,这也是外界对于未来这些公司预期业绩担忧的主要原因。但处在从跑模型到跑应用的重要阶段,WorkBuddy在行业内发展势头正劲,很多内部资源也从元宝等“不及预期”的产品倾斜给它,所以腾讯现在只能踩油门,忍受利润表和现金流的阵痛,何时收油滑行还是未知。
从轻到重的几个样本
腾讯历史上尚未经历过这么显著的从轻到重的业务模式转变,数年前做云、做商家连接器,属于投入节奏和规模可控的程度。现在重仓AI基建的节奏和力度完全不一样了,自身处于一个追赶者的身位,先发与后发的时间间隔很近,容不得太多滞后反应,内部讲话的紧迫感也空前。
马化腾讲话中提到谷歌,谷歌搜索也受到AI的冲击,并非高枕无忧。谷歌曾是轻资产模式的典型代表,但在搜索入口被分流的时代,传统搜索广告受到的冲击也写进了财报里,自由现金流由正转负。Q3谷歌搜索查询量创五年新高,但搜索广告收入同比增速反而放缓至12%,低于Q1的19%和Q2的17%增速。管理层也在会议上首次明确AI Mode变现效率低于传统搜索。
换个角度看,搜索广告流失的,可能有一部分流入了AI云服务和模型API的池子。谷歌云保持同比103%的高增速,其中TPU系统销售贡献显著。企业把原本花在搜索广告上的预算,部分倾斜给云和AI这些更重的资产,不过后者目前无论在毛利率还是现金流回收节奏上,都无法与广告业务比肩。
与其他海内外互联网大厂都不一样,苹果在CapEx上的投入只有同级别公司的零头,它不卷大模型,不疯狂储备GPU算力,为什么它能抗住AI浪潮的压力?还是说作为偏硬件的厂商,浪潮还没拍到苹果身上,后面迟早要“还债”?
其实苹果最近和阿里千问的合作能看出它的战略意图。轻量的AI任务倾向于在手机端侧、以自研模型完成,复杂的、跨文档的任务再由千问或国外的ChatGPT、Gemini等第三方模型“云端兜底”。且无论谁的AI应用跑出来,付费订阅都要给苹果AppStore交一笔过路费。苹果赌注的是AI交互绕不开设备这个入口。
作为硬件厂商的苹果所处AI浪潮的身位更靠后,被浪拍到也更滞后,这是它的护城河。如果AI继续发展一旦App不再成为人机交互的主要渠道,苹果的入口权重和分账模式可能会被显著削弱。所以苹果也不是不急,只是像新任CEO约翰·特努斯说的“不想为了AI而塞AI”。WWDC 2026上发布的新Siri AI能看出苹果的回应。
腾讯的当前选择
如果把几个月前获得的GPU算力转手出租,腾讯可以获得约30%的差价收益,短期覆盖CapEx、回收现金流的效率较高,但这种GPU出租模式受行业价格波动影响大,稳定性差,未来想象空间被框死,不是腾讯想要的。
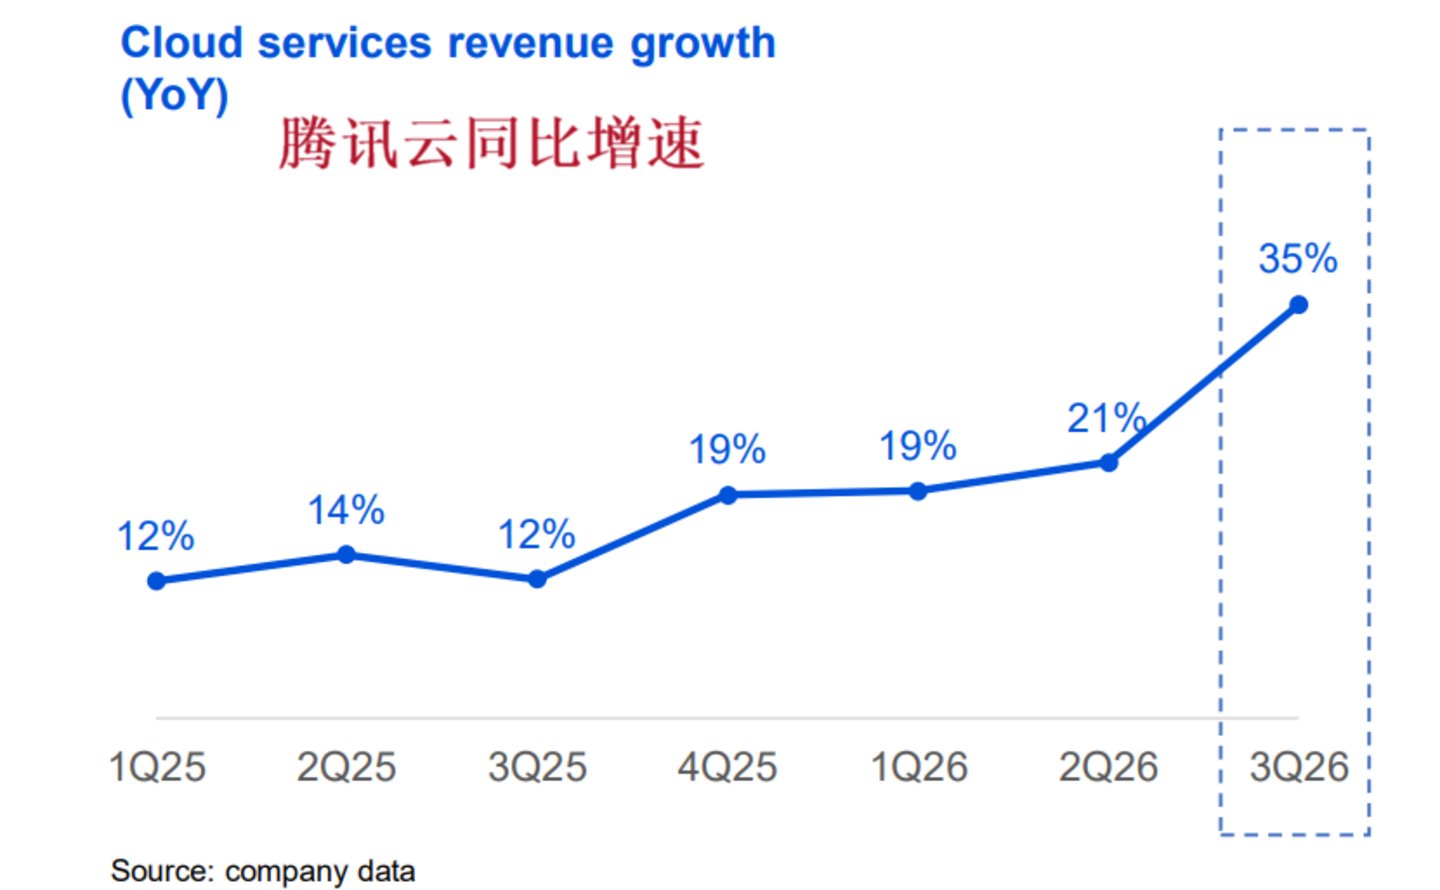
除了算力出租,腾讯AI第二个变现渠道是模型即服务MaaS,把大模型能力封装成标准化服务,这是目前云业务的增长引擎之一。Q3腾讯将更多算力分配给MaaS和GPU租赁,使得云业务同比增长35%,其中MaaS收入环比增长超两倍,说明外部开发者通过腾讯平台调用各种模型的需求在快速增长。
来自财报
而腾讯眼下最在意的是第三个变现渠道——借助WorkBuddy的上升势头,构建一个付费订阅+Token售卖的盈利模式。把办公智能体的个人使用门槛拉低,再通过增值体验吸引订阅用户,为办公生产力付费。与前两种渠道相比,这属于AI应用层,与腾讯本身的产品属性更贴合,毛利率的潜在空间也更大。不过,WorkBuddy付费转化的提升需要一个过程,还没有到财报单独披露付费率的时候。
WorkBuddy目前日活用户超过千万,被公司内部寄予厚望。所以腾讯现在对资本性支出分配的优先级排序是,新算力先用于模型升级,尽快缩小与领先者的差距,再支撑WorkBuddy等应用的推理,剩余算力做对外租赁服务。
回想张一鸣曾在面对央视采访、关于对竞争者烧钱扩大规模的态度时,他用燃油车引擎做过一个类比,如果一个发动机的热效率越低,越猛踩油门越费油,亏得越多,企业看重的应是运行效率。腾讯管理层目前给出的理想状态是,随着AI逐步应用于各项业务,提升内部运行效率,满足用更少的员工去支撑原有业务,分流出的劳动力重新投入AI创新,实现人员结构优化。
陆军转海军,航向已定。只不过大船转向调头,需要更宽的水域空间和谨慎的船速。

 加载中,请稍侯......