成都银行多赚的 16 亿,90% 拿去买了时间

文 | 半呆君
成都银行是城商行里的优等生。不良率 0.68%,全行业最低那一档;拨备覆盖率 448%,创了近年新高;按十月底的股价算,股息率 7.52%,这只股票今年已经涨了 25%。
可贷款余额 8,979.10 亿元,比六月末少了 45.06 亿元——今年第一个季度净减少。
营收还增 9.84%,归母净利润 99.18 亿元,只增 4.48%。拨备前利润比去年同期多出 16.62 亿元,信用减值损失多提了 14.93 亿元。多赚的钱,90% 被送进了减值科目。
像一个人薪水涨了 12%,把多出来的九成拿去买了保险:账面更安全,能花的几乎没多。
所以这份季报真正该看的不是那三个漂亮数字,是它们之间的差额。资产质量没有崩。到期的是增长方式的那道算术——而这次到期不是塌方,是软着陆,用利润买时间。
今年上半年我写过这家银行,当时留下的问题是:这套打法还能打几年。那份十八页的季报翻完,答案浮现了一半,方向和多数人以为的不太一样。多数人以为的是,优等生的季报只会更好看,坏消息总在别家。
一、营收在加速,钱不是放贷挣来的
单看三季度,营收 67.32 亿元,同比增 22.59%。这个速度放在今年的银行业里相当扎眼,比前三季累计的 9.84% 高出一倍还多。一家总资产 1.4987 万亿元的银行,单季收入能跑这么快,总得有个解释。
我的第一反应是贷款投得猛。翻完利息收支两张明细,这个反应是错的。
利息收入同比只增 7.10%,而同期总资产增 8.19%。收入端的增速跑输资产端的增速,意味着新投出去的那部分资产,挣回来的钱比例更低。这不像"多放贷挣了更多钱"的样子。
变化在另一头。利息支出同比降 4.91%,绝对额少了 8.76 亿元。
付息负债的规模还在涨——存款比年初多了 855 亿元——利息支出反而少了。会计上这只有一种解释:同样的钱,现在更便宜了。存款挂牌利率几轮下调之后,到期重定价在 2026 年集中兑现,付息成本就这么降下来了。利息净收入因此增了 21.63%,比上半年的 18.98% 又快了一档。
但这一档没有全额落到营收上。前三季营收增量 17.47 亿元,利息净收入一头就多出 31.85 亿元,中间 14 亿多元的落差,主要出在投资收益上:16.03 亿元,同比少赚 15.94 亿元,降幅 49.86%。去年这时候债市还有一波浮盈可兑现,今年基本回吐干净。所以营收那个 9.84%,是利息一头独扛、非息一头拖后腿之后的结果——它比看上去要吃力。
中间业务是另一幅景象。手续费及佣金净收入同比降 11.31%,占营业收入的比重只剩 1.71%。这个数字上半年还有 3% 出头,现在又掉了一档。一家万亿资产的银行,靠服务挣的钱不到营收的六十分之一。
成本也压得很紧。成本收入比从 25.21% 降到 23.33%,降了将近 2 个百分点。但这一项省下来的是利润,不是收入——费用压得再狠,也变不出营业收入。
22.59% 有它的来路。三季度单季利息净收入 62.90 亿元,同比增 26.8%,一头多出 13.3 亿元;公允价值变动从去年同期的负 3.8 亿元转成正的 0.9 亿元,一来一回又补了 4.7 亿元。抵掉的是投资收益:单季 2.79 亿元,同比少了 6.5 亿元。
回到成本这条线。这个红利还能烧多久,得留个余地。
不能说已经用完。定期存款占全部存款的 72.3%,其中定期个人存款 5,307.41 亿元,比年初还增了 13.71%——这部分是分批到期、分批重定价的,到 2027 年仍有下降空间。红利还剩多少,取决于到期节奏,不取决于这一季的数。想验证只能等年报的日均余额表,季报不披露净息差,这一点我在报告里翻了两遍,确实没有。
二、多赚的 16 亿,90% 进了减值科目
拨备前利润这个数,季报不直接给,得自己算:营业收入 195.08 亿元,减去业务及管理费 45.50 亿元、税金及附加 2.26 亿元,得 147.31 亿元,同比增 12.72%。这是还没扣信用减值和所得税的经营成果——它衡量的是没被坏账和税负碰过的那部分挣钱能力。
换句话说,如果只看挣钱的能力,成都银行前三季的表现是两位数增长。
压住利润的是下一行。信用减值损失 33.03 亿元,同比增 82.52%,多提了 14.93 亿元。拨备前利润的增量是 16.62 亿元,多提的减值吃掉 14.93 亿元,剩下不到 1.8 亿元留给下面。
按去年的计提力度算,前三季的利润增速本该是两位数。最后落在 4.48%,中间那段差距就是这 14.93 亿元。
同一份报告里还有两个数配合着往下走。资产利润率从 0.96% 降到 0.91%,加权平均净资产收益率降了 0.92 个百分点,落到 10.48%。每股收益 2.28 元,比去年同期多 4 分钱。
[引用框] 多赚的钱没有消失,它换了个科目躺着。 [/引用框]
到这里,你可能心里有个很大的疑问:如果"增长方式到期",为什么垫子反而越垫越厚?拨备覆盖率从 426.17% 抬到 448.06%,一个季度加了 22 个百分点,贷款拨备率从 2.91% 升到 3.04%。
这张牌不假,只是它读的是果。因在别处。
三、垫子变厚,是因为池子在进水
先看不良。不良贷款余额 60.92 亿元,比年初增 3.89%,单季基本没动。不良率 0.68%,和年初持平。
不良这一头是稳的。压力在它前面一级。
关注类贷款从年初的 29.25 亿元涨到 48.77 亿元,增 66.71%,占比从 0.34% 升到 0.54%,升了 20.3 个基点。这个占比四期走成 0.43、0.34、0.42、0.54,最近两期连着上行。今年三季度单季增了 11.25 亿元,比整个上半年增的 8.27 亿元还多。
按会计准则的分类,关注类已经进了第二阶段,要按预期信用损失提前计提。所以拨备覆盖率往上走,和关注类池子进水,是同一件事的两面——先把钱备出来,再等它会不会变坏。
问题在于,这个速度在同业里是什么位置。我把另外七家城商行的三季报调了出来,一家一家对。重庆银行没披露关注类,所以这一项可比的是六家同业,连同它自己一共七家。
关注类余额的增速,七家里成都是 +66.71%,唯一一个两位数。第二名宁波银行 +9.04%,是它的七分之一。杭州 +4.14%,贵阳 +5.99%,齐鲁 +2.21%,江苏 +1.83%,南京还是负的,−6.27%。
换个算法更公平一点:新增关注类除以期初贷款总额。成都 0.227%,还是第一;齐鲁 0.195%,贵阳 0.176%,宁波 0.103%,江苏 0.024%,杭州 0.022%,南京 −0.073%。
再看关注类率的变化。有数据的七家里,只有成都(+20.3 个基点)和贵阳(+17.9 个基点)是往上的,其余五家全部下降:杭州 −2.5,宁波 −4.7,齐鲁 −9.0,江苏 −12.6,南京 −17.2。
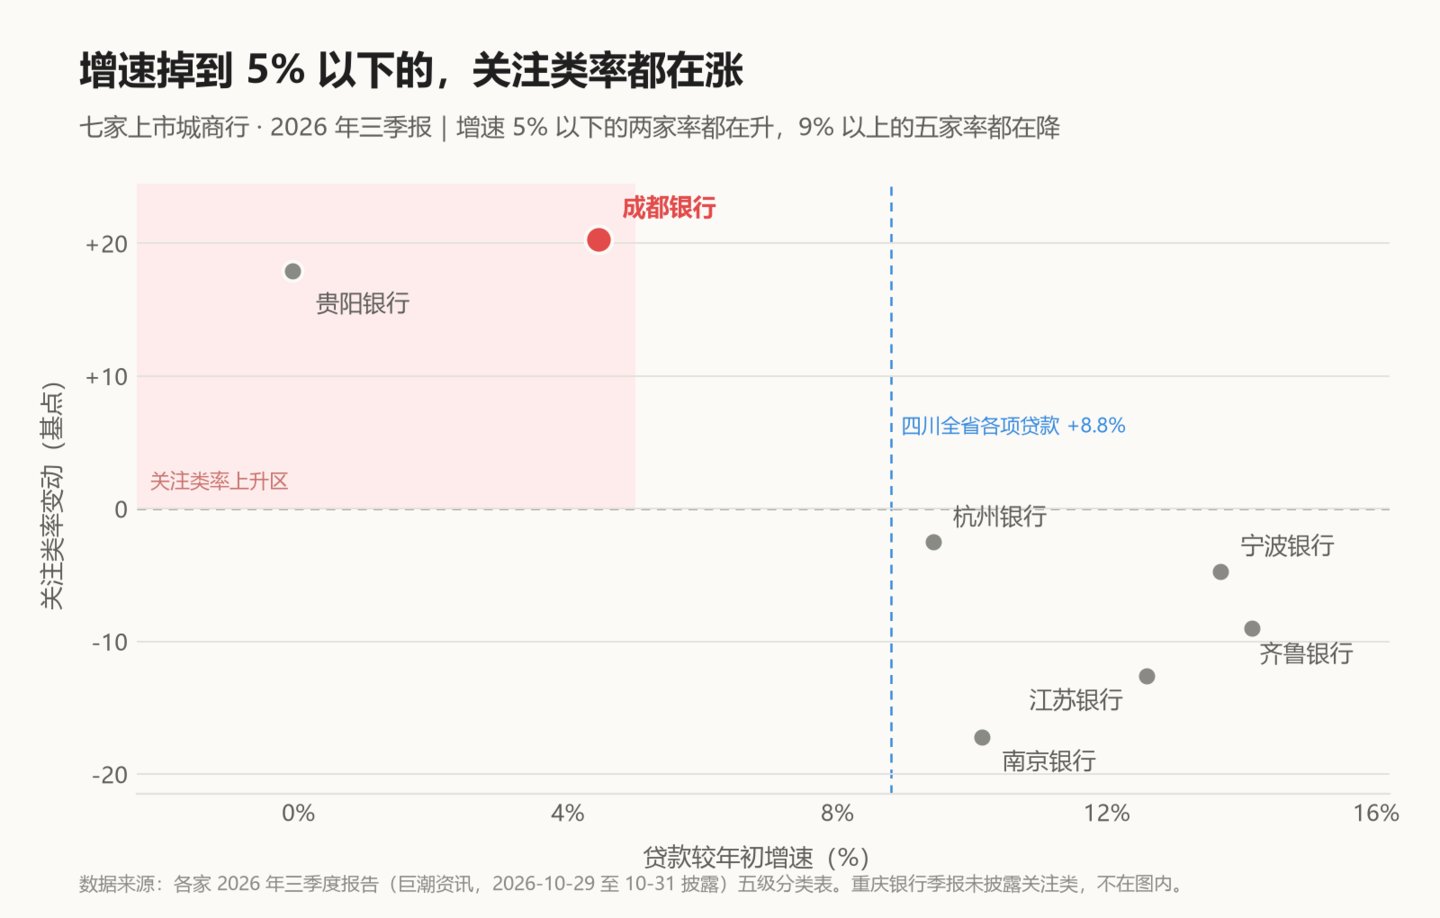
图1 增速掉到 5% 以下的,关注类率都在涨
写到这里我停了一下。同业都在降,它一家独涨,是不是我把口径弄错了?
于是去拆这个率的构成。关注类率的变动,可以拆成两块:一块是分子真的涨了,一块是分母(贷款总额)扩了,把率摊薄了。拆完的结果是,成都这 +20.3 个基点里,分子贡献 +21.8 个基点,分母只贡献 −1.5 个基点。
再做一个反事实:假设它的关注类余额还是 48.77 亿元,但贷款增速按同业七家的中位数 11.35% 走,关注类率会是多少?0.51%。也就是说,就算它像同业一样猛扩表,率也只降到 0.51%,升幅里能被分母掩护掉的只有 3.4 个基点,占 17%。
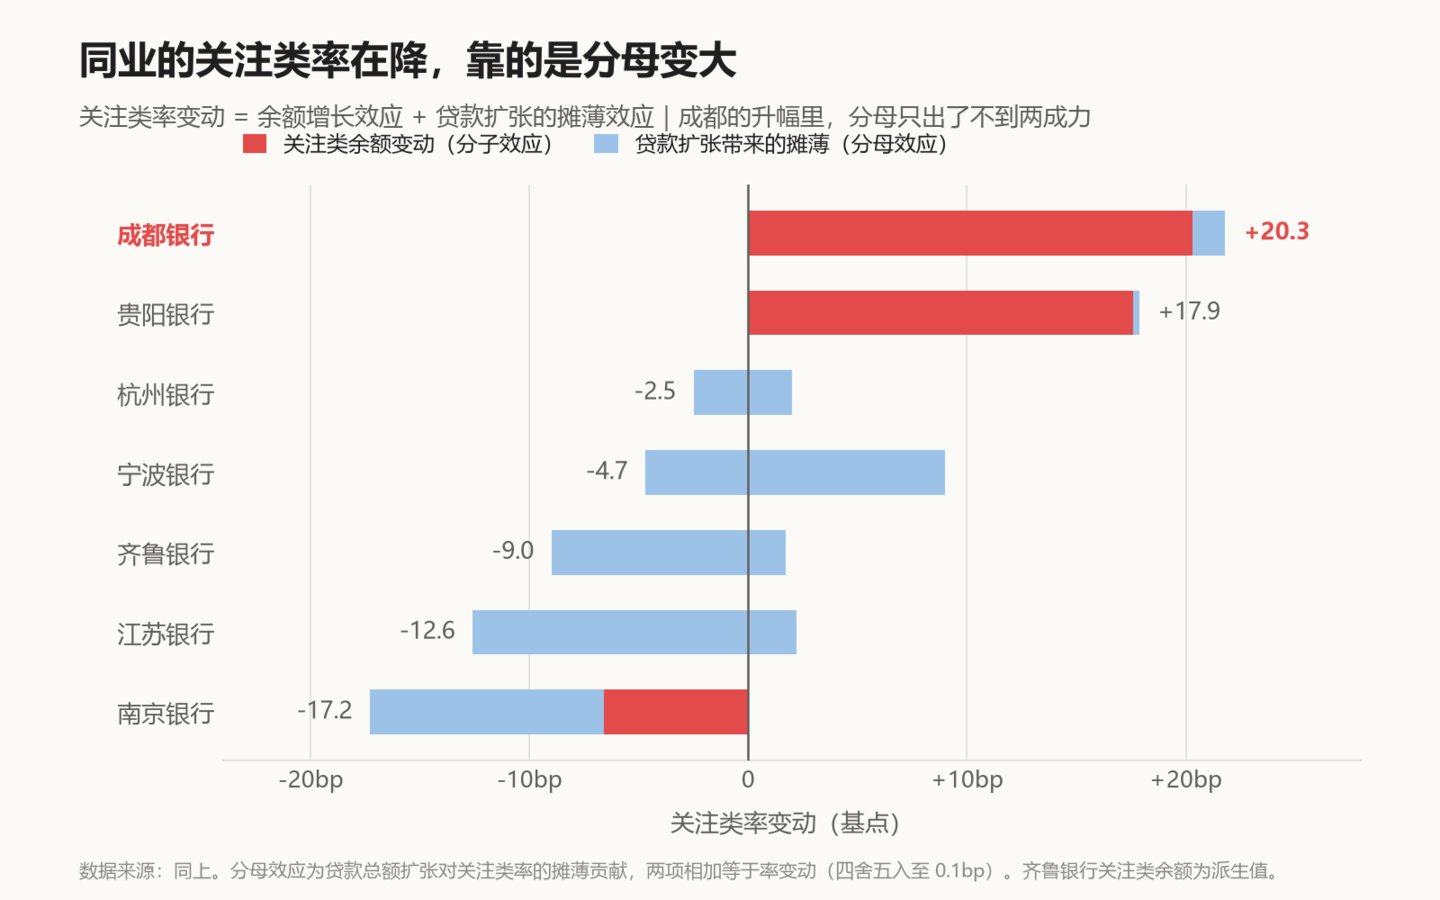
图2 同业的关注类率在降,靠的是分母变大
我原先以为,关注类率上升是因为贷款停了——分母不动,分子稍微涨一点,率就被放大。这个解释听起来顺,还能给它留点面子。
数拆开之后,面子留不住了。八成以上是关注类自己在涨。
顺带说一件不那么显眼的事。上半年,成都是这批城商行里关注类率最低的一家,0.42%,杭州是 0.49%。到三季度,成都升到 0.54%,杭州是 0.50%,位子换了。
顺便解释一下同业那五个负号是怎么来的。杭州、江苏、宁波、齐鲁的关注类率在降,但它们的关注类余额是在涨的——杭州 +2.0 个基点、江苏 +2.2 个基点、宁波 +9.0 个基点、齐鲁 +1.7 个基点。这几个数是余额增长对率的推力,不是余额增速,方向跟在上一段看到的那组百分比刚好相反。
推力是正的,率却是负的,因为贷款扩得更快,被分母摊掉了:杭州那边分母摊走 4.5 个基点,江苏摊走 14.8 个。七家里真正靠余额下降改善的只有南京一家,分子 −6.6 个基点。
[引用框] 它们的读数漂亮,不是池子干净了,是池子变大了。 [/引用框]
这里要把一层分清:池子进水是被动的,垫子垫厚不是。压力来不来,银行说了不算;压力来了之后,是当年认账还是拖到明年,是留足还是勉强够线,这个它说了算。把覆盖率从 426% 推到 448%,等于用今年的利润,把明年的处置窗口先买下来。所以那 14.93 亿元既是付账,也是买时间,两件事同时成立——被动的是压力,主动的是应对。
四、需求在,它没接
贷款单季净减 45.06 亿元,这个动作需要一个解释。
最省事的解释是需求不足:没人借钱,银行想放也放不出去。这个解释能成立的前提是,同一个市场里的其他银行也放不出去。
先看区域。人民银行四川省分行十月二十六日的发布会给了三季度的数:全省本外币各项贷款余额 13.93 万亿元,同比增 8.8%;其中企事业单位贷款 10.28 万亿元,同比增 12.8%。制造业贷款增 10.8%,科技贷款增 17.9%,绿色贷款增 18.6%。九月新发放企业贷款的加权平均利率 3.58%,同比降了 21 个基点。
需求是在的,价格还在往下走。不是没人要,是抢的人比借的人多。
再看同区域。重庆银行和成都银行同处成渝经济圈,面对的是同一套化债政策、同一个信贷市场。它较年初扩了 11.35% 的贷款,不良率还降了 0.03 个百分点,降到 1.11%。
更值得看的是它的资本。重庆银行的核心一级资本充足率只有 8.65%,比成都银行的 8.85% 还薄,一个季度里反而回升了 0.12 个百分点。资本更薄的那家,扩表扩得更凶,资本充足率还在往上走。
这一条打掉了我原来一个很顺手的说法:资本约束是硬约束。它不是。资本约束改变的是风险偏好——有人选择继续摊薄、抢份额,有人选择停下来、清存量。同一个经济圈,两种活法,这几乎是现成的对照。
再看跨区域。江浙鲁那几家,宁波 +13.69%、齐鲁 +14.15%、江苏 +12.59%、南京 +10.15%、杭州 +9.42%,没有一家低于 9%。
三层放在一起,成都的 +4.44% 就显出来了。全省对公是同比增 12.8%,它的公司贷款同比增 6.44%(较年初 5.25%,是另一个口径),中间差了 6.4 个百分点。个人贷款从 1,504.28 亿元到 1,515.85 亿元,只多了 11.57 亿元,增 0.77%,几乎是停的。
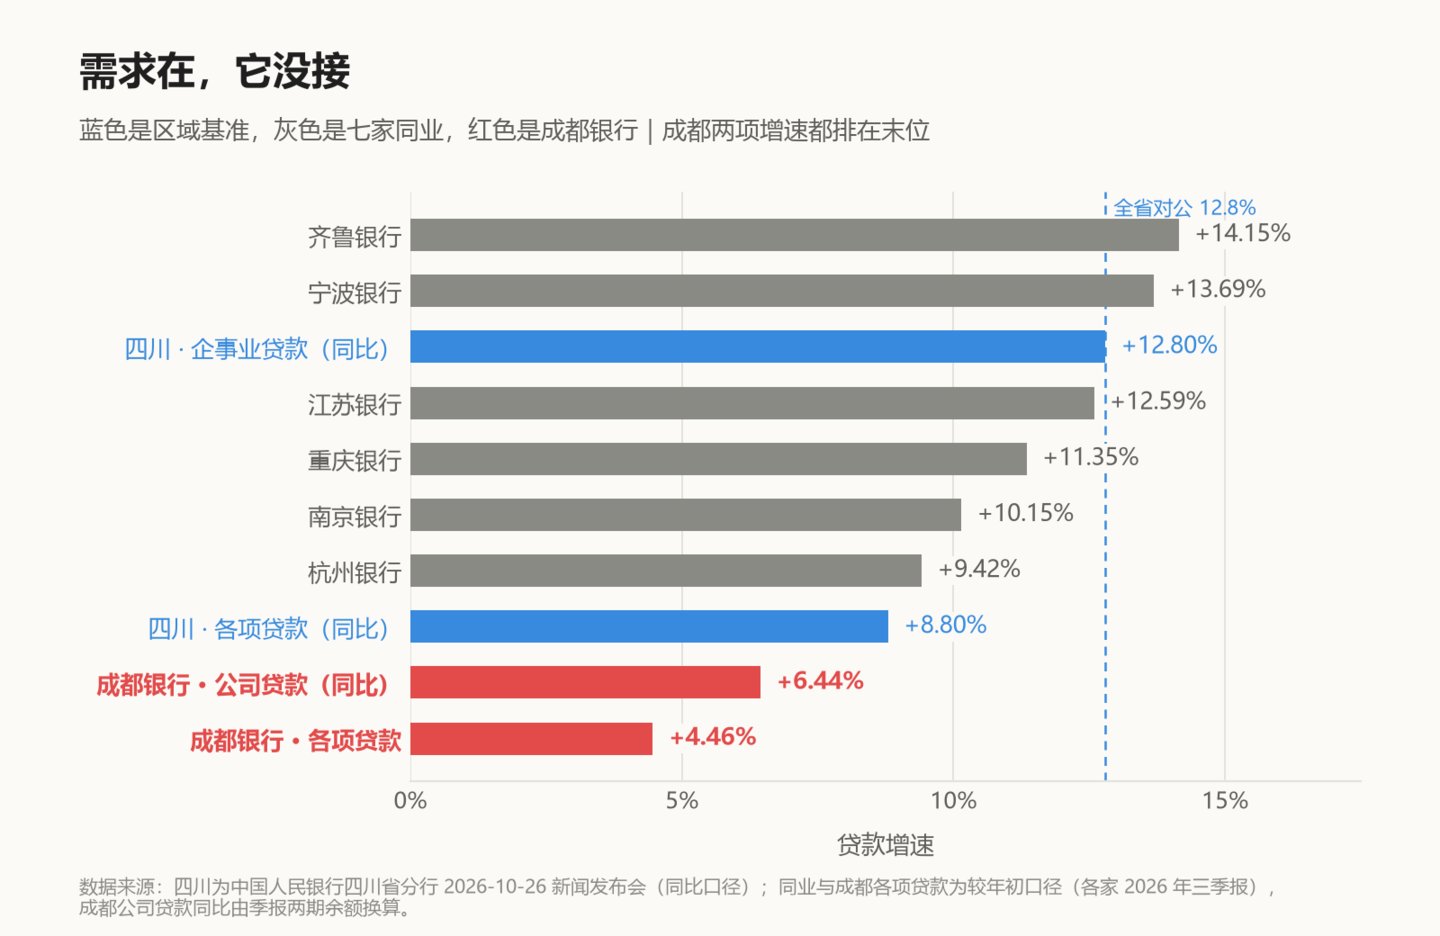
图3 需求在,它没接
需求在,它没接。这个结论我认为可以下了。
但"为什么没接"要说得更小心。季报不提供新发放贷款的行业和期限明细,也不提供信贷需求侧的定性描述,主动降速和被动失速在这份报告里是分不开的。支持"主动"的证据有:金融投资单季增了约 136 亿元,到 4,482.83 亿元,占总资产 29.9%——钱有去处,它选了不耗资本的资产,风险加权资产占总资产的比例从 71.54% 降到 70.74%。
支持"被动"的证据也有:存款单季只增 1.26%,年化 5.0%,比上半年的 7.30% 还慢。如果只是资本约束,揽存不必同步踩刹车。
更贴合证据的解释是结构错配,这一层我给中等置信度。成都银行的对公主战场是平台类业务——租赁和商务服务业加水利环境,上半年占对公贷款约六成——这块正在化债压降。而四川增长最快的是制造、科技、绿色三个赛道,不是它的份额优势区。中间业务只占营收 1.71%,说明新赛道的能力还没建起来。
主场在退,客场没进。这个说法比"主动降速"更贴近我看到的东西,但它需要年报复检,因为季报不披露行业分布。
同一天,成都银行还发了一份《估值提升计划》,里面有一句话正好是上面这些动作的官方版本:"推动全行从规模扩张向质量效益型发展转变。"
这句话不能当中立事实读,得看它为什么说。触发条件是硬的:从 2025 年 7 月 28 日到 2026 年 7 月 27 日,连续十二个月每个交易日收盘价都低于每股净资产,按监管指引第十号的要求,必须披露这样一份计划。公告自己也写明了——"仅为公司行动计划,不代表公司对业绩、股价、重大事件等任何指标或事项的承诺"。
所以这是一份被破净逼出来的合规文件,不是管理层主动端出的重估故事。它唯一的量化承诺是分红比例不低于 30%,以及上市以来累计现金分红超过 130 亿元这个既成事实。
五、用利润换时间的代价
降速这件事,账最后要落到资本上。核心一级资本净额从 891.14 亿元增到 938.25 亿元,增 5.29%;同期风险加权资产增 5.96%。分子跑输了分母。
结果是四项指标一起往下走:核心一级资本充足率 8.91% 到 8.85%,一级 10.02% 到 9.90%,资本充足率 13.81% 到 13.57%,杠杆率 6.86% 到 6.73%。一个也没例外。
但这个 6 个基点里,有一部分是时点造成的。2026 年内,它付掉了 2025 年度分红 39.04 亿元,又首次派了中期分红 20.73 亿元,合计 59.77 亿元,占 1 到 9 月净利润的 60.3%。这是时点集中,不是资本被侵蚀——按全年口径,留存率会回到 70% 附近,年末这个数有回补空间。
顺带一个佐证:其他一级资本只增了 0.10%。也就是说,核心资本的补充完全来自利润留存,没有发优先股、没有发永续债,是内生的。这跟靠外部补血撑资本的行不是一回事。
代价写在别处。存款增了 855 亿元,但活期公司存款少了 72.86 亿元,活期个人存款少了 5.27 亿元,增量几乎全来自定期——定期个人存款增了 13.71%。活期占存款的比重从 26.63% 掉到 23.75%,跌破 25%。存款变贵、变慢、变黏,这是负债端的另一张账单,只是它不会立刻出现在利润表上。
那么这家银行现在值多少?十月末的股价 18.76 元,市净率 0.854 倍(按每股净资产自算,数据商按最新财报给的数是 0.882),市盈率 5.86 倍,股息率 7.52%(数据商口径;若拿年内实派的 59.77 亿元除市值,是 7.32%,差在分母用的是哪一天的价)。
一个 7.52% 的股息率、0.85 倍市净率、不良率全行业最低、拨备覆盖率 448% 的银行,市场给它的定价是"不会再长了"。
我不打算说这个定价错了。我想说的是它被定价成了什么:一只高股息的类债券,而不是一家成长型银行。被否掉的不是这家银行的资产质量,是"给成长付溢价"这件事。
这里得留一个回摆的口子。如果 2027 年负债成本继续往下走,同时 448% 的拨备覆盖率相对 150% 的监管线还有极厚的缓冲,释放一点出来就能把利润增速托回 5% 到 8%。这个可能性是真实存在的,不写就是只挑对自己有利的那一半说。
[引用框] 它买的不是安全,是时间。而时间是这家银行眼下最贵的东西。 [/引用框]
结尾
回到开头那个问题:这套打法还能打几年。
三季报给的答案不是"打不动了",是换了一种打法——把规模降下来,把垫子垫厚,把处置的时间买回来。同一天发的两份文件,一份讲动作,一份讲理由,只是没放在同一页上。
多赚的 16.62 亿元里,14.93 亿元换来的,是这一季不必急着处置。这笔账划不划算,不看池子还进不进水——进水已经是定局——要看这批关注类最终迁徙成不良的比例有多高,以及真到处置的时候能收回多少。
接下来该盯的不是这一季的利润增速,是几个还没说话的科目。
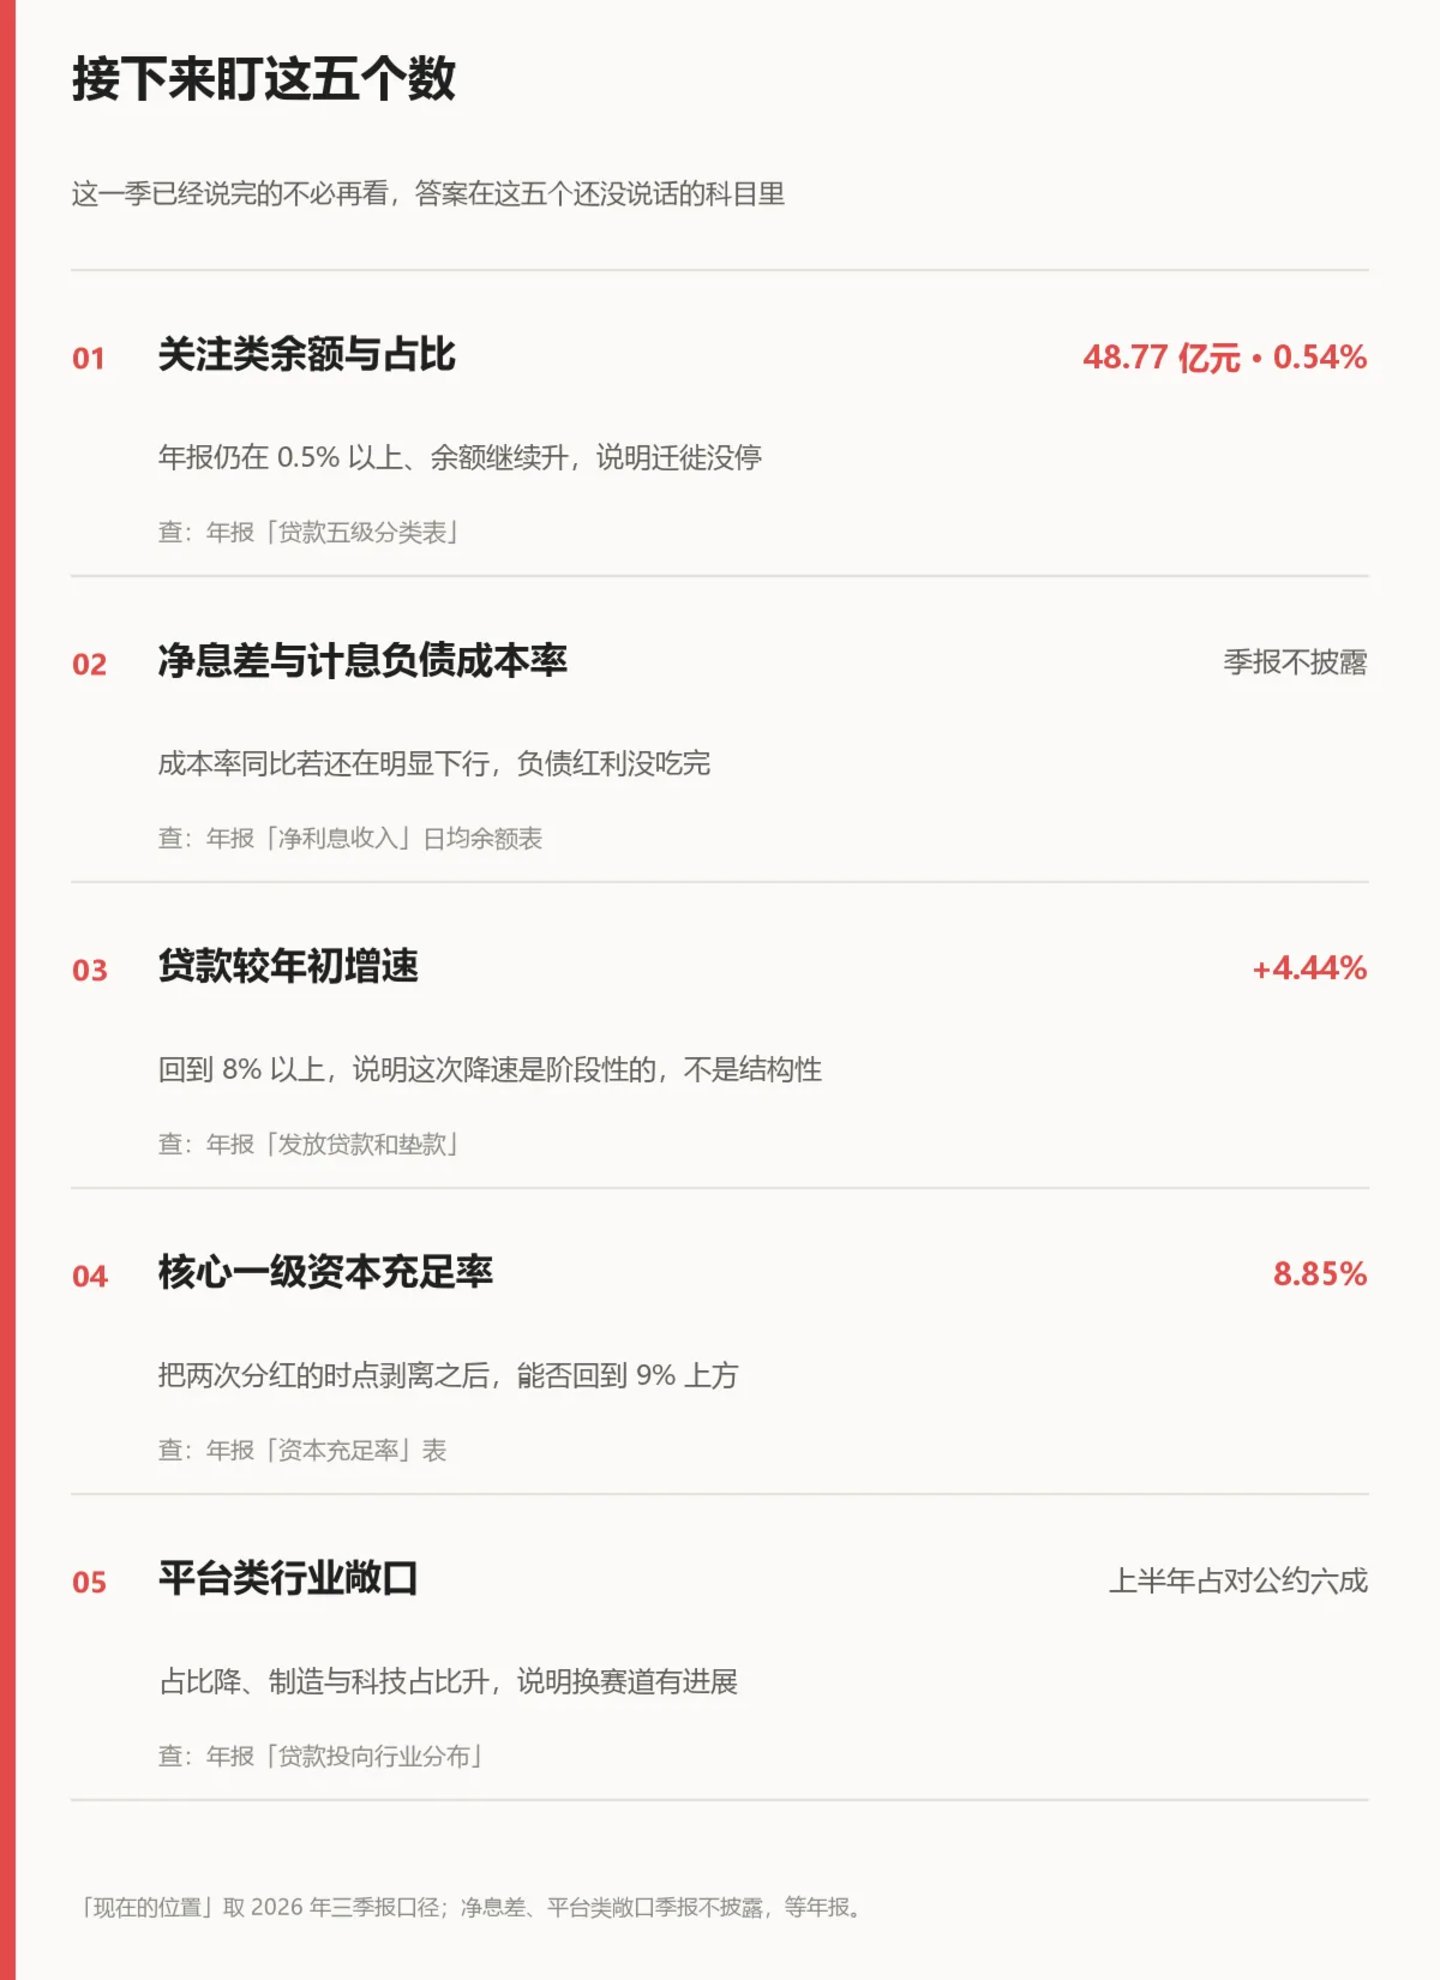
最后一句,说给还在用成长股框架看它的人:股息率 7.52% 是有支撑的,1.5 万亿元的资产和 448% 的拨备也是真的。但如果买它是为了等一个成长股的估值修复,那要等的可能不是估值,是这道算术被重新写一遍。而重写算术的前提,是那 48.77 亿元的关注类贷款,先给出一个方向。
(本文作者为产业链研究从业者,文章内容仅供参考,不构成投资建议。)

 加载中,请稍侯......