力勤资源:前三季度净利增长62.31% 新能源汽车与不锈钢双轮驱动镍需求增长

钛媒体注:本文来源自金基研,钛媒体经授权发布。
2026年10月30日,宁波力勤资源科技股份有限公司(以下简称“力勤资源”)披露A股三季报,其前三季度营业收入与归母净利润分别同比增长26.22%、62.31%。同时,在镍等资源品价格波动及产能释放等因素带动下,力勤资源的毛利率与ROE均逐年上升,且高于同行业可比公司均值,盈利弹性持续释放。
这份成绩单的背后,既有下游新能源汽车与不锈钢两大需求引擎持续拉动的因素,也有力勤资源多年深耕镍全产业链、产能集中释放、客户结构持续优化的支撑。此外,力勤资源将募集资金投向高附加值精炼项目与湿法渣循环利用领域,有望打开新的成长空间,进一步提升盈利能力。
一、2026年前三季度,归母净利润同比增长62.31%,毛利率与ROE高于行业均值
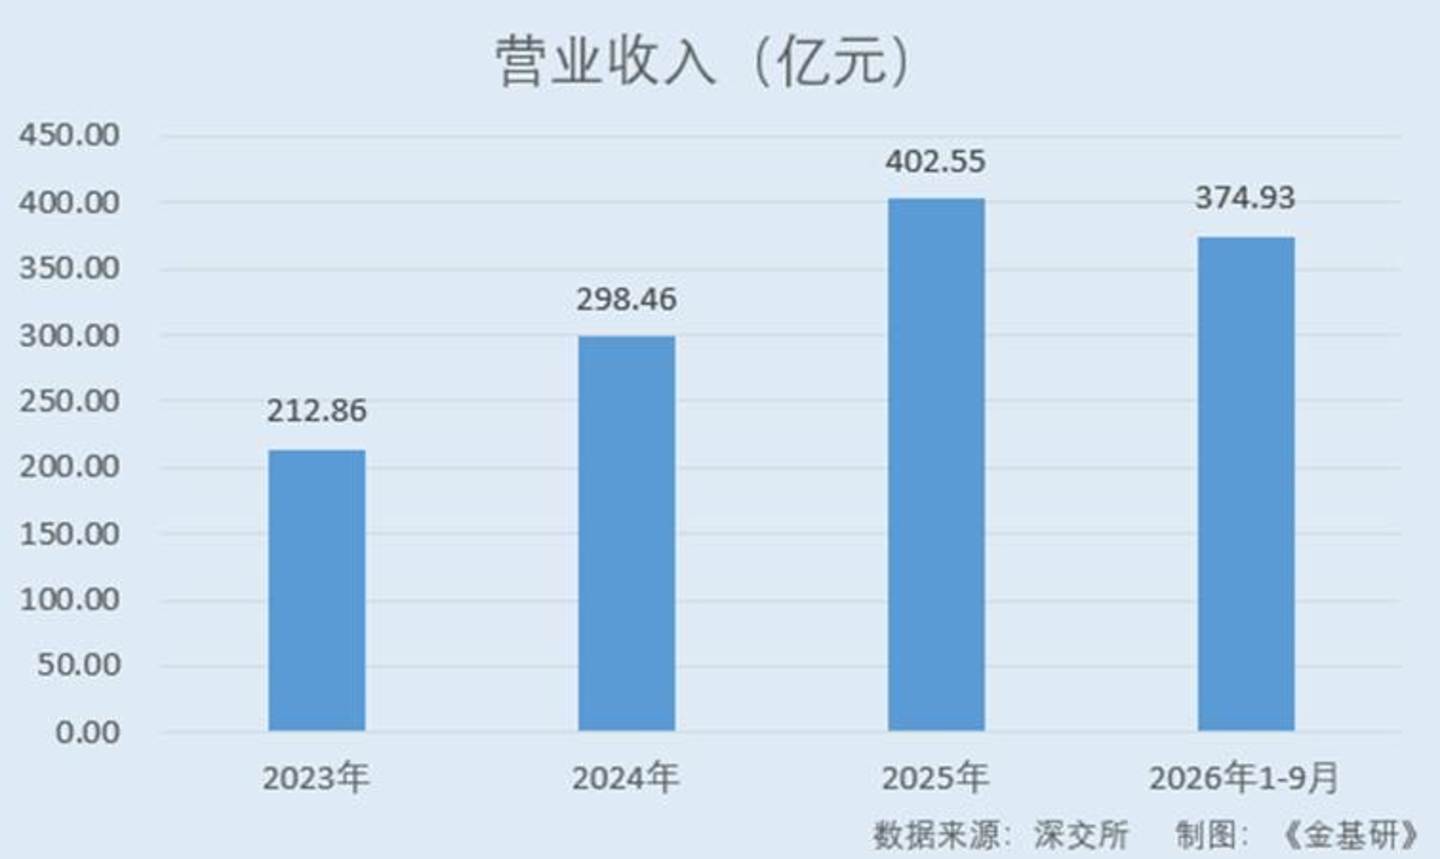
2026年1-9月,力勤资源实现营业收入374.93亿元,同比增长26.22%;归母净利润33.20亿元,同比增长62.31%,利润增速显著跑赢营收,盈利质量提升明显。这一高增长并非单点爆发,而是力勤资源近年来持续上升态势的延续。
2023-2025年,力勤资源的营业收入分别为212.86亿元、298.46亿元、402.55亿元,CAGR为37.52%;归母净利润分别为10.50亿元、17.68亿元、28.62亿元,CAGR达65.11%。
受益于镍等资源品价格上涨,力勤资源的盈利弹性持续释放。近年来,力勤资源的毛利率与ROE呈逐年上升趋势,且均高于同行业可比公司均值,盈利能力突出。
2023-2025年及2026年1-9月,力勤资源的毛利率分别为16.08%、18.08%、19.20%、22.08%;ROE分别为12.16%、17.79%、24.48%、24.40%。同期,力勤资源招股书中选取的4家同行业可比公司毛利率均值分别为10.72%、13.09%、13.03%、13.60%;ROE均值分别为8.18%、9.79%、10.63%、10.03%。
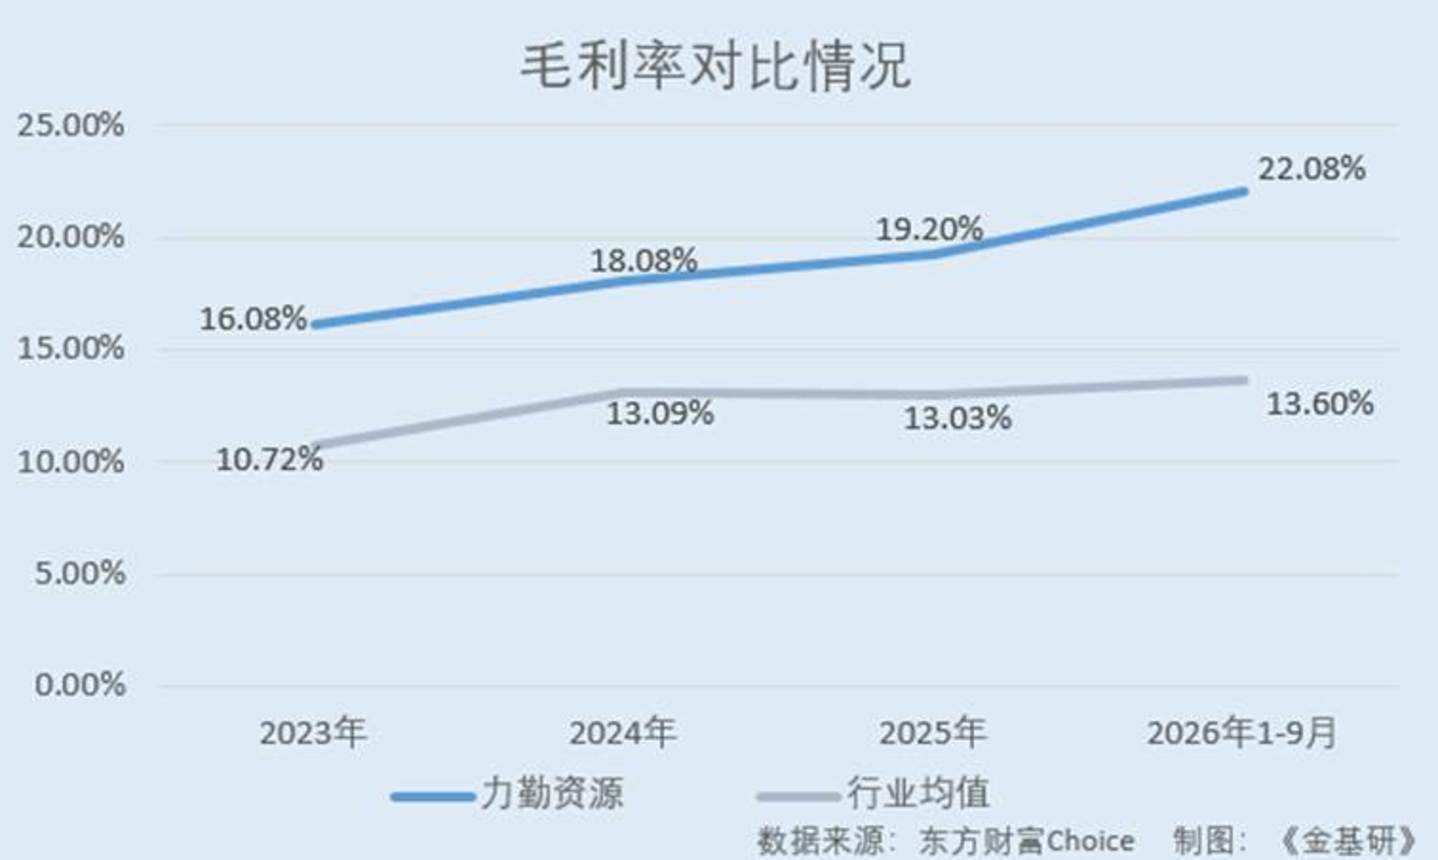
综上,2026年前三季度,力勤资源延续了2023年以来的高增长态势,营收与归母净利润分别同比增长26.22%、62.31%,利润增速持续跑赢营收增速。此外,力勤资源的毛利率与ROE逐年抬升,并显著高于可比公司均值,盈利质量优势突出。
二、下游新能源汽车与不锈钢双轮驱动,镍需求增长确定性凸显
作为一家全球领先的镍产业链企业,力勤资源业绩攀升的核心支撑来自下游新能源汽车市场的快速扩张与不锈钢消费量的持续上升。正是这一需求端的“双轮驱动”,成为力勤资源盈利质量持续提升的底层逻辑。
在新能源汽车领域,随着新能源汽车的快速推广,动力电池对镍的需求持续增长。根据中汽协数据,2021-2025年,国内新能源汽车销量分别为352.1万辆、688.7万辆、949.5万辆、1,286.6万辆、1,649.0万辆,CAGR为47.11%。2026年1-9月,国内新能源汽车销量为1,247.2万辆,同比增长11.1%,增速放缓主要是受高基数效应影响。
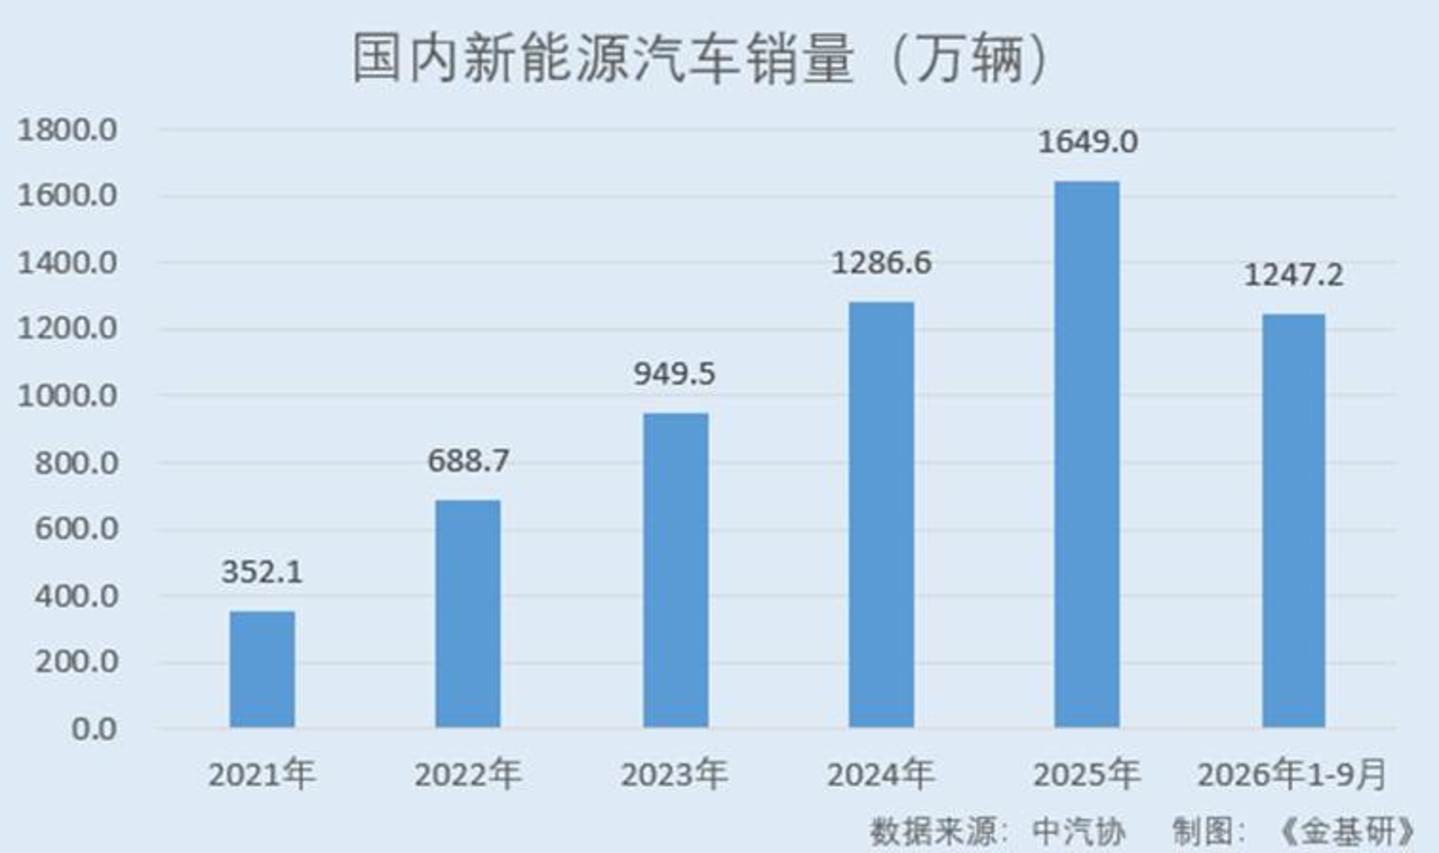
根据灼识咨询的预测,随着消费者对新能源汽车需求的提升以及新能源汽车技术进步,国内新能源汽车销量在2029年有望达到2,815万辆。
在不锈钢领域,随着不锈钢产量增加,镍铁需求也持续增加。根据中国钢铁工业协会不锈钢分会的数据,2021-2025年,国内不锈钢产量分别为3,039万吨、3,198万吨、3,668万吨、3,944万吨、4,087万吨,呈稳健增长态势。
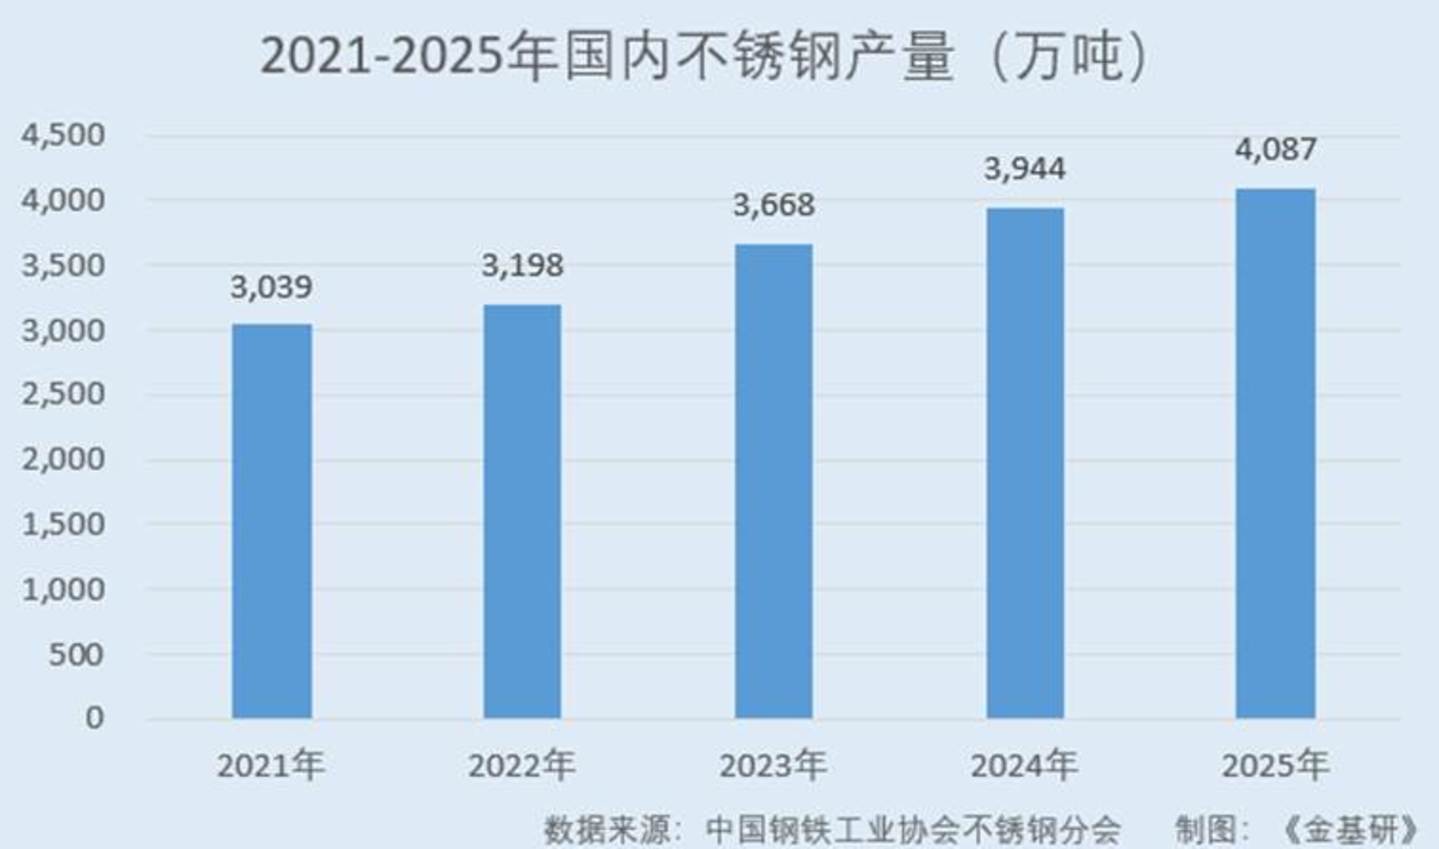
根据灼识咨询的预测,在老旧住宅区的改造升级、新型基础设施建设等因素带动下,国内不锈钢产量在2029年将增加至5,179万吨。
综合来看,新能源汽车用镍与不锈钢用镍两条主线方向一致、节奏互补:前者提供中长期增量弹性,后者提供稳健基本盘。二者共同构成镍需求增长的确定性来源,也为力勤资源等产业链头部企业业绩持续攀升提供了可验证的需求基础。
三、产能扩张至年产40万金属吨镍,募资向高附加值与绿色循环升级
如果说下游需求的“双轮驱动”回答了力勤资源“为何能增长”,那么客户、产能、产品结构三重布局则回答了“如何持续增长”。
客户方面,力勤资源的镍钴化合物产品已覆盖宁德时代(含其子公司)、容百科技、格林美等新能源材料企业;镍铁和红土镍矿产品对接青山控股、宝钢德盛、浦项制铁等不锈钢及钢铁行业客户。截至2026年三季度末,力勤资源合同负债达4.84亿元,较年初增长255.28%,显示下游预收货款明显增加、订单需求向好。
产能方面,2026年8月1日,力勤资源的RKEF(火法)项目二期12条生产线全面达产,奥比岛项目全部产线进入满产运营阶段,现已具备年产40万金属吨镍的规模化生产能力。
随着奥比岛项目全面达产,力勤资源的“湿法+火法”双工艺协同优势集中兑现,整体规模效益进一步释放。这为深化降本增效、优化资源配置、提升核心竞争力奠定了坚实基础,将有力推动力勤资源盈利能力与行业影响力的稳步提升。
产品结构方面,2026年9月30日,力勤资源在深交所主板挂牌上市,其本次募集资金将全部投向湿法渣资源化示范项目与MHP精炼生产项目。与单纯扩大原生镍产能不同,这两大募投项目的核心意义在于推动力勤资源从“规模化生产”向“深加工、高附加值、绿色循环”方向升级,进一步巩固其在全球镍产业链中的竞争位势。
其中,湿法渣资源化项目年处理湿法渣134万吨,建成后可年产炼钢生铁71.38万吨。该项目以印尼奥比岛湿法冶炼产生的废渣为主要原料,通过火法工艺提取铁等有价金属,并加工成螺纹钢等建材产品。这意味着力勤资源有望在镍、钴主产品之外,新增一条循环经济收益来源,增强盈利结构的抗周期能力。
MHP精炼项目将形成年产5万金属吨镍的精炼能力。过去,力勤资源湿法产线主要产出MHP等中间品,产品附加值相对有限。MHP精炼项目以力勤资源控股子公司ONC产出的氢氧化镍钴为原料,在奥比岛工业园区内进行深加工,建成后可灵活生产电池级硫酸镍、硫酸钴、电积镍、电积钴等高附加值产品。
简言之,客户资源的深度绑定提升了订单确定性,40万金属吨镍产能的全面释放提供了规模支撑,而募投项目向高附加值精炼与湿法渣资源化利用的延伸,则推动力勤资源从“规模扩张”迈向“价值升级”。三者协同发力,助力力勤资源在镍价周期波动中兼具成长弹性与盈利韧性。
四、结语
从财务数据看,力勤资源2026年前三季度的核心亮点不仅在于营收稳健增长,更在于利润端加速释放与盈利指标持续提升。毛利率与ROE双双高于可比公司均值,且差距呈扩大趋势,表明力勤资源的成本控制与工艺协同效应正逐步转化为竞争壁垒,而非仅依赖镍价上行带来的价格红利。
从成长逻辑来看,下游不锈钢基本盘保持稳健,新能源汽车高镍化趋势明确,镍需求增长的确定性日益凸显;随着40万金属吨镍产能的释放,规模效应将推动盈利能力稳步提升;同时募投项目聚焦深加工与循环经济的结构性升级,有望带动高附加值产品占比提高。三者叠加,助力力勤资源在镍价周期波动中构建起兼具成长性与韧性的盈利结构。

 加载中,请稍侯......