不够坚定的喜茶,还能拿到大结果吗?

文 | 品牌棱镜BrandPrism,作者|赵凯琦,编辑|田甜
近年里,曾经的“高端茶饮顶流”喜茶一直在彷徨。要规模还是要格调,在多个十字路口前,喜茶可谓走得一波三折。
2026年9月7日,喜茶悄然重新上线事业合伙人申请入口,瞬时在加盟商群体中激起千层浪。
而这一动作之所以引人注目,是因为此时距离喜茶去年2月高调宣布“暂停新加盟申请、拒绝规模内卷”仅过去了19个月,而距其2022年底打破直营、开放加盟也才不到四年。
随着战略摇摆,喜茶的门店规模也经历了先增后减。据极海数据,喜茶曾在2024年10月达到超4600家的门店高峰,而截至2026年9月其门店已回落至3599家。
支撑众多茶饮品牌快速扩张的加盟模式,为什么到了喜茶这里,却迟迟难以跑通?
喜茶左右为难
喜茶曾是新茶饮行业最坚定的直营主义者。
2012年,喜茶创立于广东江门,凭借芝士茶、鲜果茶等产品迅速打开市场。随后的十年,喜茶一直坚持直营,并在2021年估值达到600亿元,成为资本市场最受追捧的新消费品牌之一。
但脱下高估值的华丽外衣,喜茶的门店规模却逐渐处于落后地位。
2022年前后,新茶饮品牌之间的规模差距已经十分明显。蜜雪冰城早在2021年末就拥有超过2万家门店,而仍坚持直营的喜茶,在2022年初的门店数量只有约900家。随着古茗、茶百道等加盟品牌持续扩张,喜茶面临越来越明显的规模压力。
增长压力下,喜茶先是采取了降价策略。2022年2月,喜茶宣布全面降价,部分产品下调1至10元,超过60%的产品落入15至25元价格带。
然而仅靠降价,依然难以快速缩小与竞争对手的规模差距。2022年11月,喜茶正式开放事业合伙,重点面向非一线城市,以标准化的小店型加速扩张。
对彼时的加盟商而言,喜茶无疑是一块充满诱惑力的招牌。
Tim是喜茶开放加盟后的第一批加盟商。他告诉品牌棱镜:“凭借产品创新、品牌形象和相对较高的客单价,当时喜茶在消费者中积累了较强的品牌认知,在加盟商眼里是白月光般的存在。”为了加盟喜茶,他甚至卖掉了此前经营的茶百道门店。
喜茶希望借助加盟商的资金和本地资源,加快向非一线城市扩张;像Tim这样看好喜茶品牌影响力的经营者,也期待从中分得一杯羹。
因此,喜茶与加盟商的预期在最初阶段是一致的,即尽快开店、占领商圈、分享品牌红利。
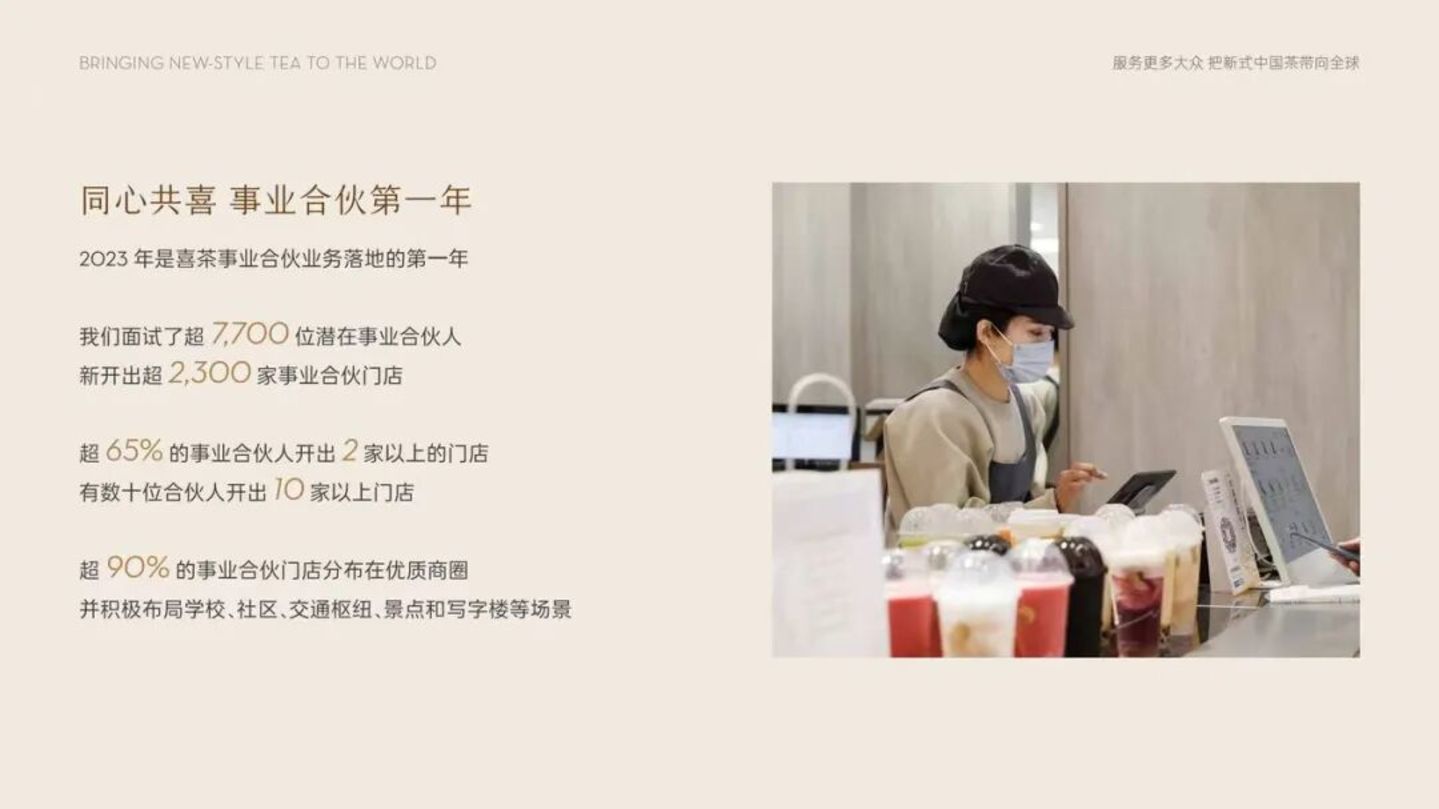
加盟商的热情很快转化为喜茶的门店数据。根据喜茶《2023年度报告》,2023年,喜茶面试超过7700名潜在事业合伙人,新开2300多家事业合伙门店,全球门店总数突破3200家。
然而好景不长,快速扩张并没有带来持续的经营红利。当开业热潮退去,一些加盟商发现,喜茶的品牌光环并不足以支撑门店长期稳定的业绩。
据Tim回忆,自己开出的第一家喜茶门店刚开业时天天排队,首月营业额高达80万元,但随着门店加密,单店营业额持续下滑,其经营的四家喜茶门店相继陷入经营困境,最终无奈闭店。
类似的经历并非个例,加盟商所感受到的经营压力,最终也成为了喜茶不得不面对的战略问题。
2025年2月,喜茶发布内部信,宣布暂停接受新的事业合伙申请,为自己的加盟计划按下暂停键。在信中,喜茶批评行业盲目扩张、价格战和产品同质化,认为持续加密门店可能伤害加盟商利益。
但实际上,进入2025年后,即便喜茶没有主动暂停加盟,不少门店也难以维持良好经营状态了。
据极海品牌监测数据,2024年10月,喜茶全国门店数曾达到4610家;而到2025年10月,这一数字降至3930家,一年间净减少约680家。
老加盟商陆续离场,但喜茶的加盟故事,显然还没有结束。
2026年9月7日,喜茶GO小程序重新上线“我要成为合伙人”申请入口。与上一轮加盟热潮不同,这一次,喜茶先给潜在合伙人打起了预防针。
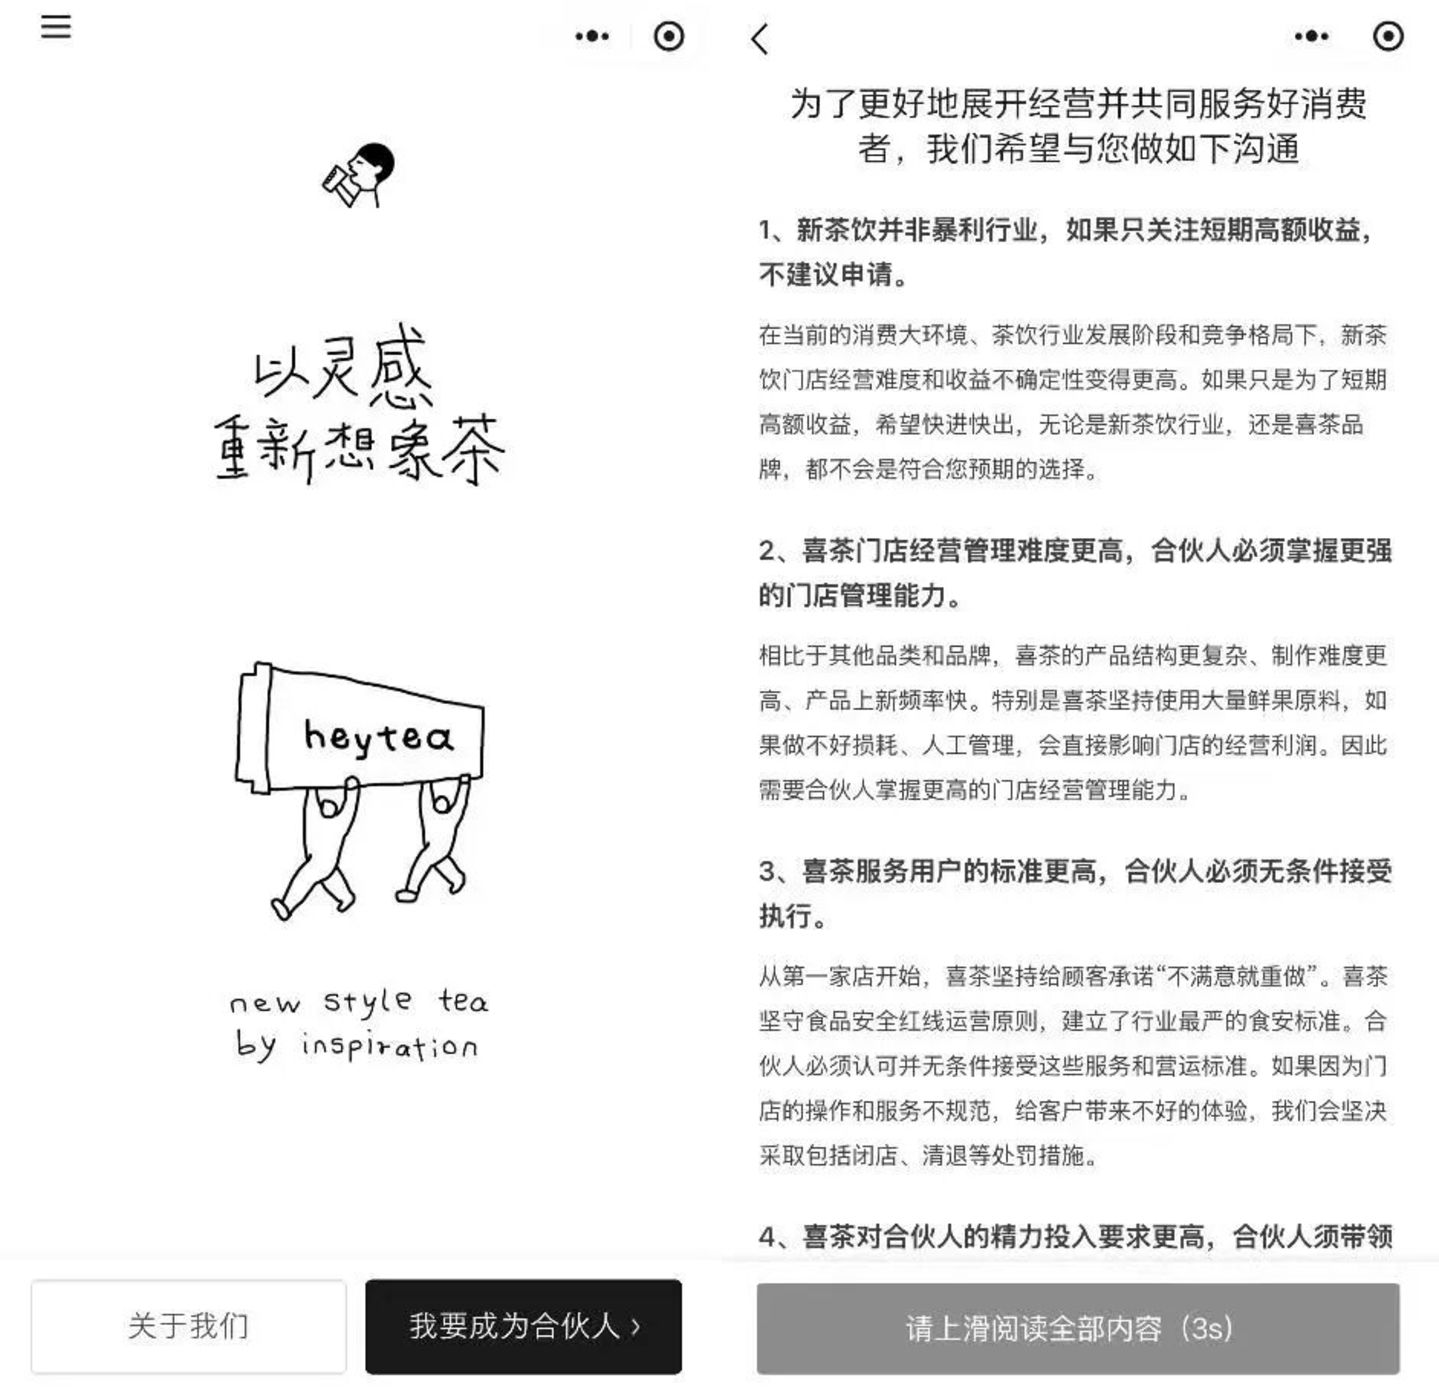
在新版申请须知中,喜茶特别强调:新茶饮并非暴利行业,不建议只追求短期高额收益的投资者申请;鲜果原料损耗、复杂的制作流程和人工管理将直接影响利润;合伙人必须严格执行品牌标准,并亲自深入门店日常运营。
从强调开店成绩,到主动警惕规模扩张,再到如今提醒加盟商谨慎投资,喜茶对加盟的态度几经转变。
如今写进申请须知中风险预警,恰是第一批加盟商踩过的坑,淋过的雨。
加盟喜茶的生意困局
喜茶是一个有产品优势和消费者心智的品牌,但对加盟商而言,这些并不是一门好生意的充分条件。
曾经营过蜜雪冰城、茶百道、霸王茶姬等多个茶饮品牌的加盟商吴天告诉品牌棱镜,2022年底,他决定加盟喜茶时,单店开业预算约为60万元,但最终的实际投入在120万元左右,几乎翻了一倍。
值得注意的是,喜茶首次开放加盟时,并没有因为降价而选择降低出品标准。坚持品质表面上看起来很有产品主义的匠心,不过落到加盟商的账本上,却成了实实在在的经营压力。
喜茶的产品标准在行业内确实领先,这也意味着更复杂的制作流程。
据吴天介绍,一家60至80平方米的喜茶门店,通常需要配备6至8名员工,人工成本占营收的比例可能超过20%;部分鲜果原料需要提前处理,备料完成后只有两三个小时的保鲜期,超过时间即便没有卖完,也需要废弃并重新准备。
喜茶最初的设想是,后续加盟业务积累起的规模效应可以缓冲降价带来的冲击。但从结果来看,喜茶既高估了自己的扩张能力,也低估了日益激烈的市场竞争。
此前,喜茶曾公布加盟门店饮品理论毛利率约为60%。但Tim告诉品牌棱镜,计入杯子、吸管、包装等支出后,喜茶的实际经营利润率有不小的落差。
据吴天回忆,早期经营蜜雪冰城等品牌时,虽然没有团购和外卖带来的高营业额,但毛利相对可观;到了茶百道、书亦烧仙草快速发展的阶段,部分门店毛利率仍能达到50%以上;而到2023年经营喜茶时,他运营的喜茶门店实际毛利率已不足45%。
以上种种,其实也是茶饮行业利润空间不断被挤压的缩影。
红餐产业研究院数据显示,截至2026年6月,全国茶饮门店约45.2万家,过去12个月有6个月出现环比负增长。当茶饮行业越来越拥挤,过去靠开店就能分享增长红利的日子渐行渐远。
当市场从增量竞争转向存量争夺,加盟商要想守住利润,就不得不在门店面积、人员配置和经营效率上精打细算。但问题恰恰在于,在喜茶高度标准化的管理体系下,加盟商能够自主调整的空间十分有限。
Tim的第一家店租下了120平米的商铺,但按照当时的店型标准,总部只允许设计70平米的营业区域,其余50平米只能作为仓库。这意味着,他为120平米经营面积支付租金,却无法充分利用全部面积创造营业收入。
从品牌管理角度看,严格标准当然有助于保障出品质量和服务体验。但从加盟商角度来看,喜茶把直营模式下的管理方式带进了加盟体系,却没有充分考虑加盟商需要承担的经营风险。
回过头看,喜茶既想以高标准的产品和服务维持品牌形象,又想以更大众化的价格争夺消费者,同时还想要加盟商付出极大热情与心血,这显然陷入了近似“不可能三角”的困局。
喜茶还能拿到大结果吗?
如今,兜兜转转,喜茶还是没能彻底放下加盟。
在暂停接受新加盟申请的19个月里,喜茶并没有停止寻找增长机会,只是暂时放缓了开店速度,转而从产品创新、门店体验和海外市场寻找新的突破口。
根据喜茶发布的2025年度小事记,过去一年,喜茶推出茶特调、藏茶等新品类,引入20款新茶底,减少了IP联名营销;在线下,喜茶重启强调空间体验的“DP计划”,对130多家门店进行重装,试图让消费者重新找回进店喝茶的理由。
出海也成为喜茶新的增长点。截至2025年底,喜茶已在海外32个城市开出超过100家门店,试图通过本地化产品和差异化空间,打开新的消费市场。
一系列调整背后,喜茶试图重新找回产品和品牌的差异化优势。但想要重获增长,仅靠产品创新和门店升级还不够。对于已经建立起庞大供应链网络的喜茶来说,门店规模同样是一笔绕不开的账。
根据喜茶《2023年度报告》,早在2023年,喜茶已建立41个原料仓库,覆盖全国300多个城市,全年原料控温配送里程达到2000万公里,利用大数据规划物流车路径6.5万次。
庞大的仓储配送体系,能够支撑品牌向更多城市快速扩张,但要充分发挥规模效应,也需要足够的门店和订单。倘若部分区域门店数持续减少,而仓储和配送网络未能同步调整,单位物流成本就有可能上升。
这也让喜茶面临一组微妙的矛盾:品牌需要一定的门店规模与密度来提高供应链效率,加盟商却未必希望身边开出更多的同品牌门店。
经历过去几年的关店潮,部分幸存的喜茶加盟门店终于等来了竞争对手减少、客流重新集中的机会。如果喜茶再次加密门店,好不容易恢复的生意,可能又要被分走一杯羹。
重新扩张能够增加品牌触达率,却不一定符合加盟商的利益。如何避免新老门店相互分流,对于喜茶无疑是绕不开的难题。
吴天认为,喜茶不是所有市场都适合开,更不适合无差别加密,消费能力较强的城市和高客单价的优质商场,才更适合喜茶当前的定位。“比如选万象城这样层次高一点的商场,大概率是不会亏钱的。相比之下,在低线城市的普通商圈和街边门店,消费者未必愿意持续为喜茶支付溢价。”
重新开放加盟申请,意味着喜茶又一次试图在规模与品质之间寻找平衡。相比于提高准入门槛,更重要的问题是,喜茶能否真正改善单店成本结构、合理规划门店密度,并建立让品牌和加盟商共享收益、共担风险的合作机制。
毕竟申请入口可以重新上线,加盟商的信任却无法一键恢复。
当一个茶饮品牌依靠加盟模式扩张时,增长能否真正惠及承担投资风险的加盟商群体,这个问题不只属于喜茶,也属于整个已经进入存量竞争的新茶饮行业。
(应受访者要求,文中Tim、吴天为化名。)

 加载中,请稍侯......