香飘飘的“回春”,保质期只有90天

文 | 蓝鲨消费,作者 | 张二河,编辑 | 卢旭成
2026年10月23日,香飘飘交出了一份割裂感极强的三季报。
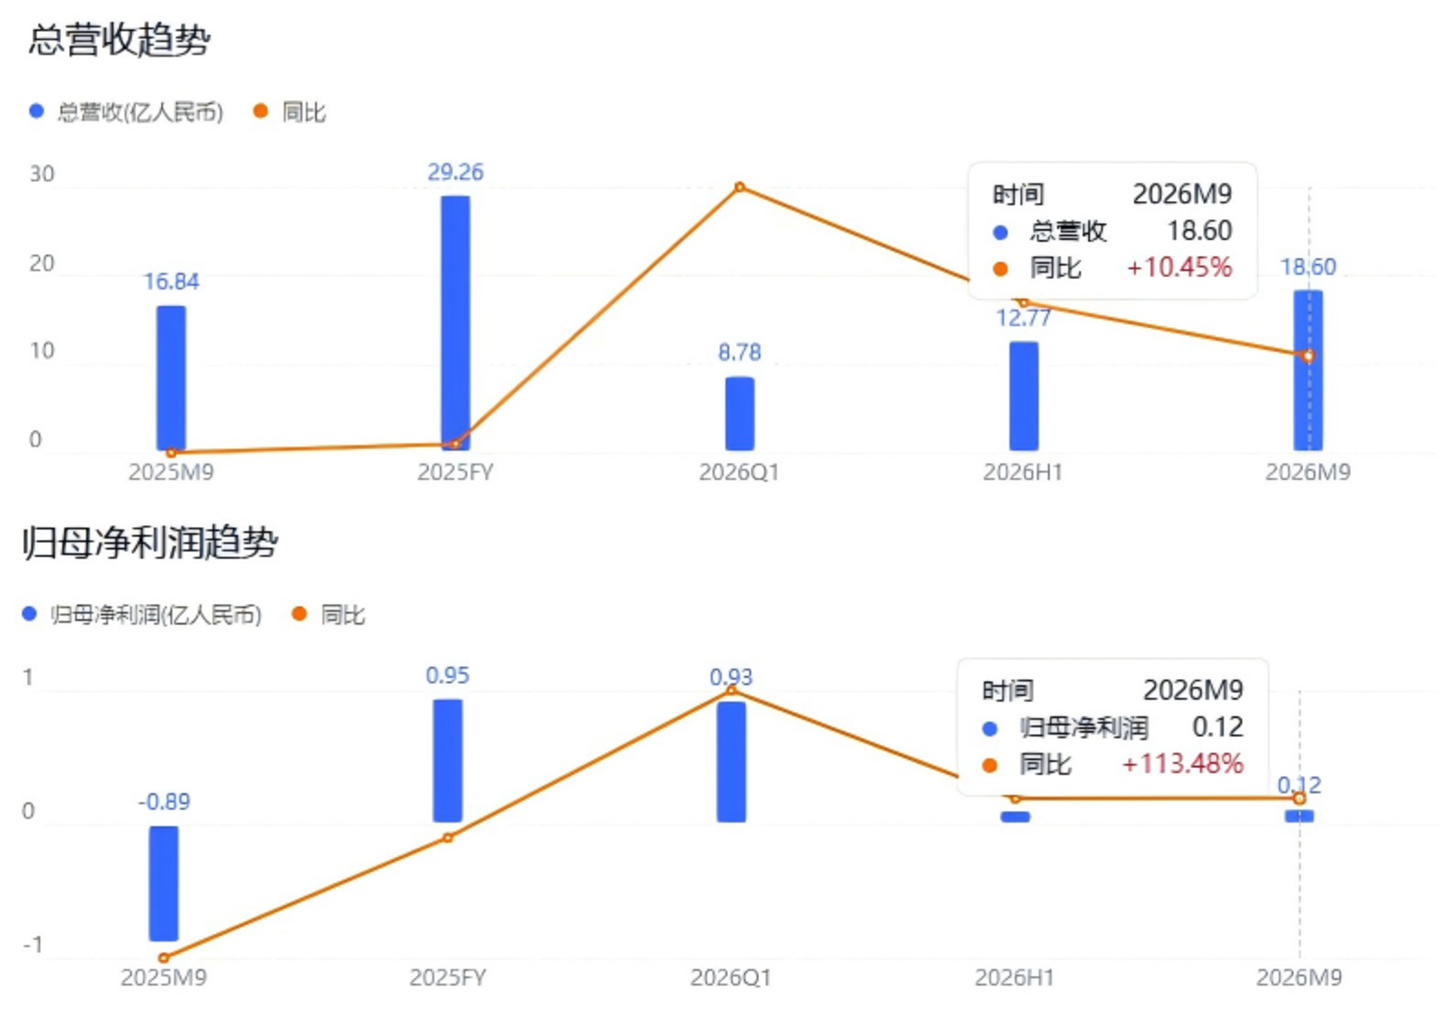
根据财报数据,前三季度,香飘飘营收18.60亿元,同比增长10.47%;归母净利润1183.43万元,上年同期为亏损8920.72万元,账面扭亏为盈。
但把第三季度单独拎出来,数据就不那么好看了:第三季度香飘飘营收5.84亿元,同比下降10.02%;归母净利润仅97.46万元,同比骤降88.09%;扣非净利润-220.98万元,由盈转亏。
(来源:股市通截图)
而在三个月前,香飘飘刚交出一份堪称“回春”的半年报:营收12.77亿元,同比增长23.31%,归母净利润1085.97 万元,七年来首次在上半年实现盈利。其中,一季度冲泡业务更是录得85.31%的爆发式增长。
从上半年的大幅扭亏,到三季度单季利润逼近盈亏线,香飘飘这轮“回春”的“保质期”短得惊人。
“回春”的成色
事实上,香飘飘Q3再次失速,本身可能就是一个“错觉”。
2025 年是香飘飘上市以来最难堪的一年:全年营收 29.26 亿元、同比下降 11%,归母净利润 9524.16 万元、同比下降 62.38%,首次营收利润双位数双降。在这样一条塌陷的基数线上,任何一点渠道回补都会长成“高增长”。
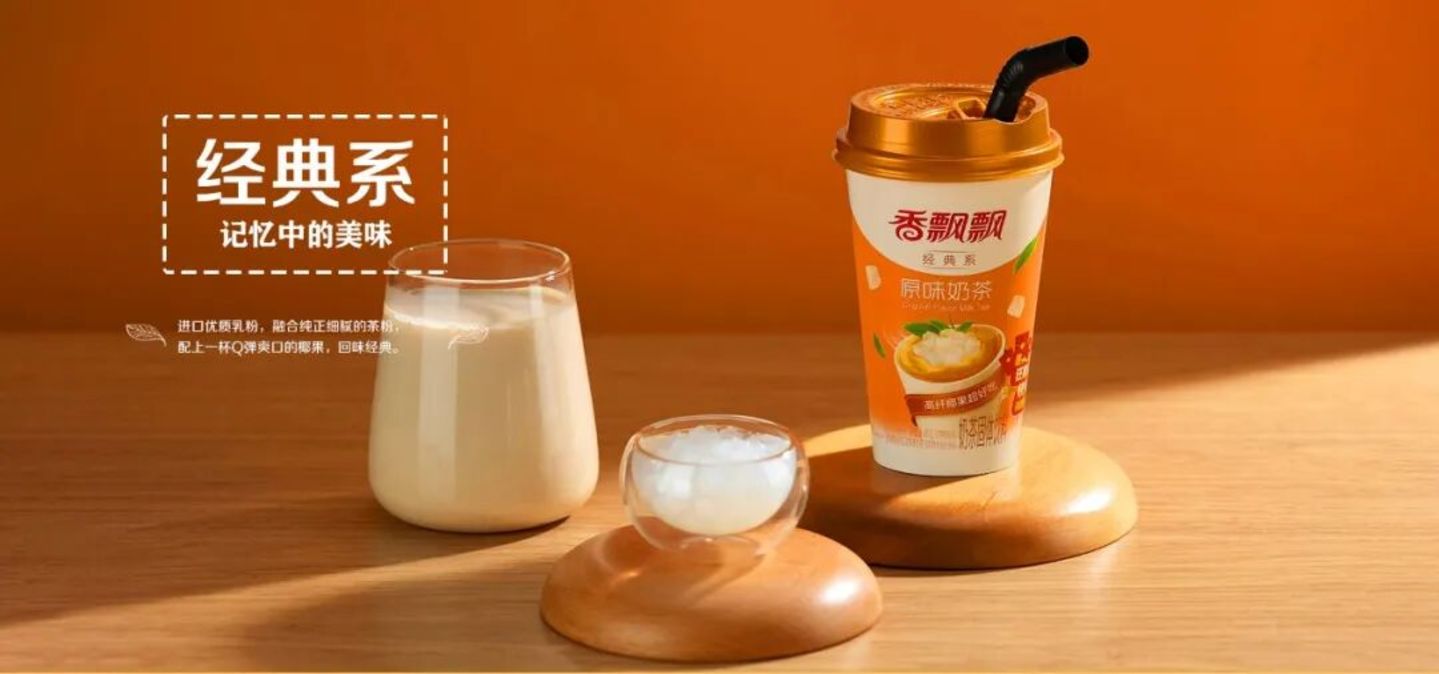
从具体的业务数据来看,香飘飘2026年前三季度,冲泡类收入10.14亿元,同比增长23.35%;即饮类收入8.07亿元,同比下降3.14%。乍看之下,冲泡这个传统业务强劲复苏,而曾被寄予厚望的“第二曲线”即饮反而在退步。
(来源:香飘飘官网)
然而,如果把时间轴拉长,我们就会发现:2024年,香飘飘前三季度冲泡收入11.10亿元,2025年同期塌缩至8.22亿元,跌幅25.96%;2026年同期又回到10.14亿元,所谓23.35%的增长,是站在去年低基数的基础上。实际上,香飘飘前三季度冲泡收入比前年同期还少了将近一个亿。
这是由于,2025年,香飘飘为了清理渠道积压旧货、确保2026年春节旺季的货龄新鲜度,主动将冲泡业务的出货节奏大幅后移,导致2025年前三季度冲泡收入跌至近年最低点,并录得近8921万元的归母净亏损。
因而,2026年上半年的高增长,从某种程度上来看,是对这一人为压低的基数所做的回补性出货,而非终端消费需求的实质性扩张。
当低基数效应消退,真实的终端动销水平暴露出来:2026年第三季度,冲泡类营收3.46亿元,同比下滑13.14%;即饮类营收2.28亿元,同比下滑5.64%,两大业务罕见地同时失速。
对此,香飘飘给出的解释是:“季节性淡季”与“渠道主动优化”,而机构研报也将其定性为“短期扰动”。
但如果剔除基数效应后的真实需求足够扎实,淡季不至于将单季利润压缩至百万元级别。换句话说,“回春”是报表层面的修复,“衰退”才是终端层面的底色。
双轮同时失速
值得关注的是,香飘飘最危险的信号,不是冲泡业务又跌了,而是即饮业务也撑不住了。
过去几年,香飘飘的战略几乎是建立在“冲泡退、即饮进”的切换之上,本意是用即饮的夏秋旺季去对冲冲泡的冬春旺季,把季节波动抹平。于是,当2025年前三季度,即饮收入8.33亿元,首次超过冲泡的8.22亿元,市场一度欢呼“第二曲线反超基本盘”。
然而,这一反超本身就带有偶然性,当2026年冲泡出货恢复正常,即饮不仅没有继续扩大战果,反而有衰退的迹象。
具体从数据表现看,2026年上半年,香飘飘即饮业务营收5.79 亿元,同比下滑2.11%,这是该业务自2023 年被独立披露以来,首次在半年报出现下滑。其中,2026年第二季度,该业务营收为2.81 亿元,同比下滑13.5%。到了2026年第三季度,该业务营收为2.28 亿元,同比下滑5.64%。
众所周知,二、三季度是饮料的绝对旺季,也是即饮业务唯一能证明自己的窗口,而香飘飘连续两个旺季负增长。
这意味着,香飘飘的双轮驱动从“此消彼长”滑向了“同步收缩”,即饮尚未证明自己能在冲泡之外独立撑起增长。
香飘飘的半年报里也承认:“即饮业务仍处于市场投入期,仍需较多时间和资源投入,公司产品单一的状况将会在一段时间内持续存在。”
为什么失速?
从一定程度上来看,香飘飘正好撞上了饮料行业下滑的大背景。
马上赢数据显示,2026年第二季度,国内饮料类目线下销售额同比下滑11.78%,跌幅居快消大类前列。国家统计局数据显示,2026年上半年,全国规模以上饮料企业产量 9027.3 万吨、同比下降 0.5%,为近五年首次半年度负增长。
不过,这并不是全行业的集体下滑,而是一次剧烈的品类切换。据马上赢2026年Q2线下零售监测数据,无糖即饮茶同比增长16.1%,含糖即饮茶同比下滑11.17%,即饮果汁同比下滑14.84%,碳酸饮料同比下滑12.23%……九大典型饮料品类里,只有无糖茶和即饮咖啡是正增长。
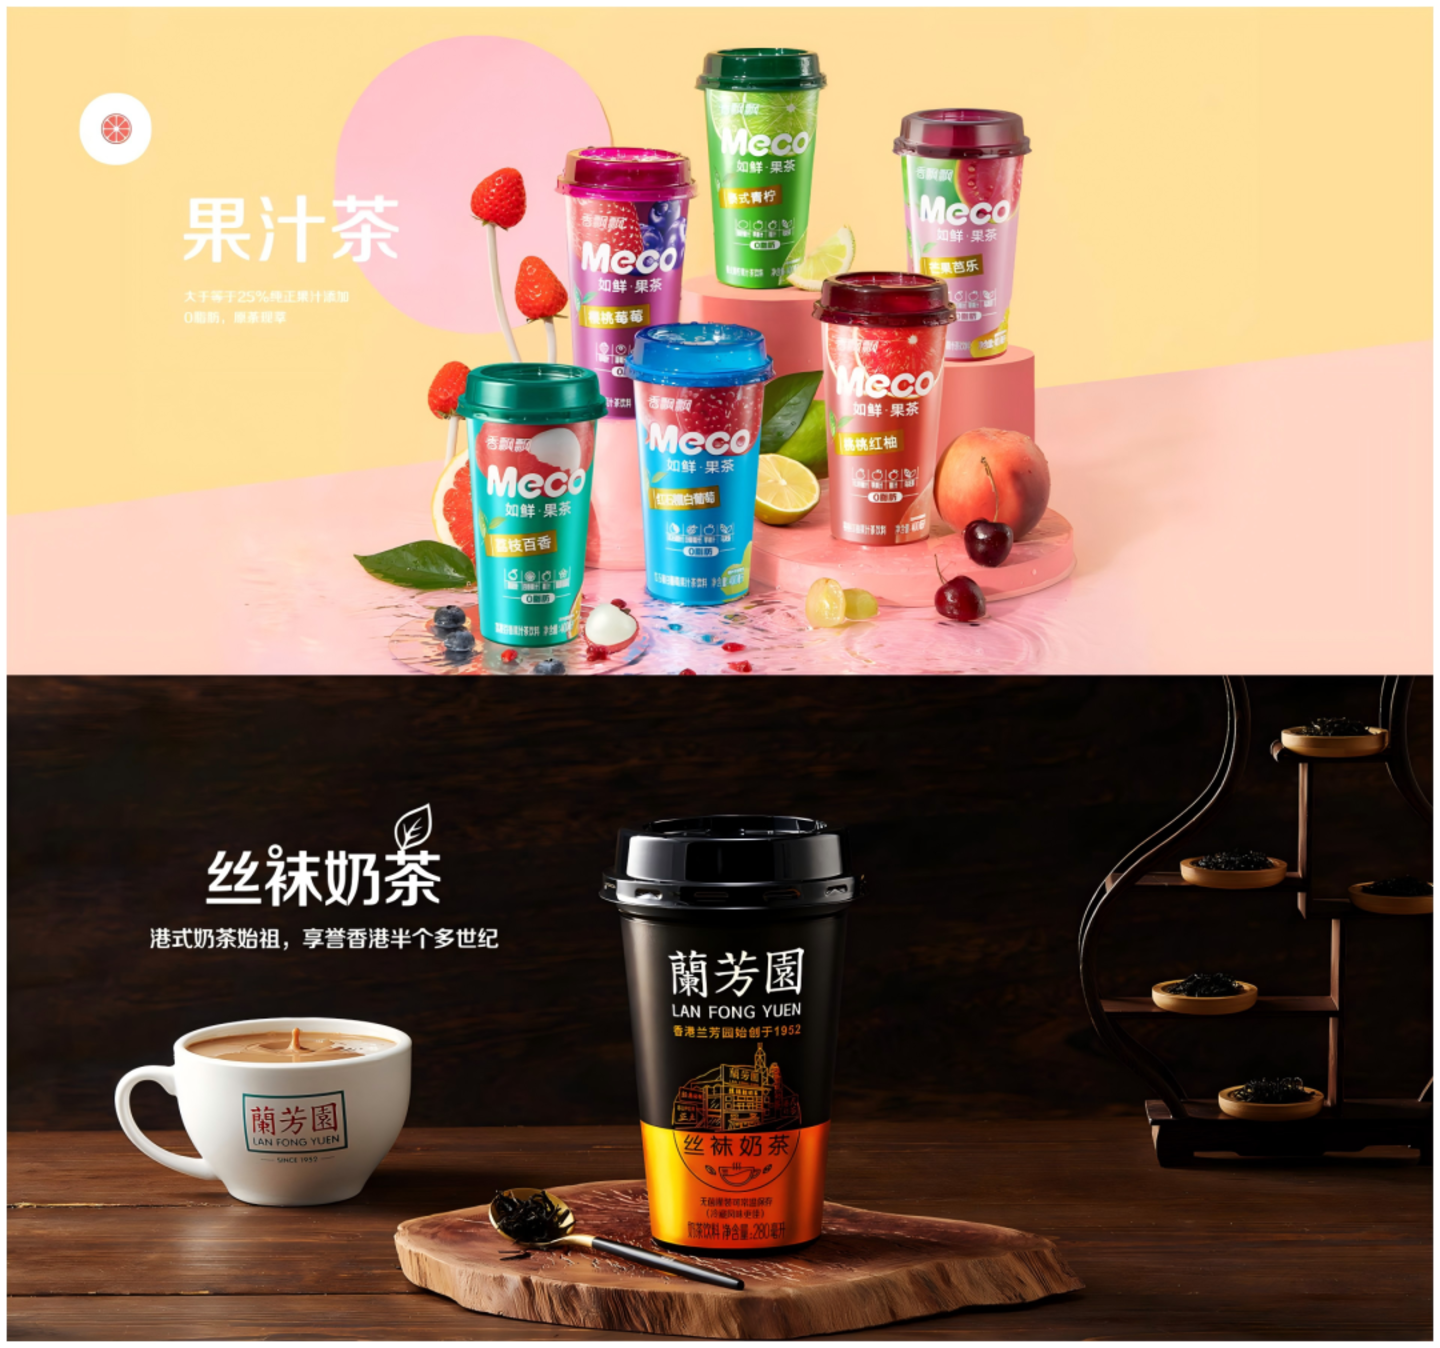
而香飘飘的即饮主打品类:Meco杯装果茶、兰芳园港式奶茶,正好处于含糖茶与果汁这两个下滑最狠的品类里。
(来源:香飘飘官网)
更麻烦的是,这两个品类里挤满了强大的对手:比如,康师傅、统一、农夫山泉、东鹏、华润怡宝这些把渠道铺了二十年的老玩家,以及喜茶、奈雪、古茗、茉莉奶白这些新茶饮顺手延伸的同类产品。而香飘飘既没有农夫山泉的渠道密度,也没有康师傅、东鹏的性价比,产品口味本身也缺少不可替代的差异标签。
香飘飘同时站在了萎缩最快的品类和最拥挤的赛道交叉口,且手上没有一张能打的差异化牌。
而香飘飘原本的支柱业务——冲泡奶茶所依赖的“方便”场景,也正在被即时零售和现制茶饮系统性地拆解。
《2026中国茶饮咖啡数据洞察》显示,过去近一年,茶饮行业新开超17万家、关闭超13万家,在营门店超37万家;咖啡门店净增超5万家,在营超22万家。这意味着,随着现制茶饮门店的扩张,已经让“点一杯”在绝大多数城市消费场景中的便利性,不再显著低于“冲一杯”。
而外卖平台和即时零售的成熟,进一步抹平了最后的时间差:消费者在30分钟内喝到一杯现制奶茶的成本和便利性,已经使得冲泡产品“烧水—冲泡—搅拌—清洗”的流程显得冗余。过去冲泡奶茶的核心场景(宿舍、办公室、家庭储备),正在被外卖和即时零售逐一接管。
这意味着,香飘飘的对手不是另一杯冲泡奶茶,而是一套比它更快、更新鲜、且已经养成消费惯性的即时饮品供给系统。
在这个逻辑下,香飘飘冲泡业务第三季度下滑13.14%,就不应被简单视为“淡季”或“渠道调整”的结果。淡季是季节性的,但消费场景的迁移是趋势性的。有机构研报将香飘飘Q4旺季和2027年春节前置视为“弹性可期”的理由,但旺季能修复的是季节性的出货节奏,修复不了一个品类在消费者日常生活中被边缘化的长期轨迹。
更深层的隐忧在于费用端。2026年前三季度,香飘飘研发费用同比下降24.93%,延续了半年报时25.61%的降幅。在冲泡需要靠产品升级(原叶现泡、古方养生)留住存量用户、即饮需要靠新品打开局面的双重压力下,削减研发投入是一种危险的短期主义。
虽然,销售费用率下降了4.84个百分点至21.20%,控费对利润的托举作用是真实的,但带不了增长动能的修复。当一家消费品公司靠“少花钱”来维持微利,而不是靠“多卖货”来创造利润,其经营质量需要打上问号。
渠道端同样也在萎缩。根据香飘飘披露的2026年前三季度主要经营数据,报告期末,香飘飘经销商1679家,期内增加265家、减少289家,净减24家。经销商收入第三季度同比下滑8.8%,电商渠道下滑18.2%。对此,香飘飘将其解释为“优化经销商结构、淘汰低效客户”。
但当渠道库存已经处于低位、经销商数量也已经“瘦身”之后,下一步的增长必须来自终端消费者用真金白银投票,而第三季度的数据表明,香飘飘并没有得到消费者投票。
香飘飘需要的不是“回春”
香飘飘最辉煌的那句广告词是“一年卖出三亿多杯,杯子连起来可绕地球一圈”。到今天,杯子已经能绕 66 圈。2012到2025 年,它连续14年稳坐杯装冲泡奶茶市场份额第一。但这个“第一”,是在一个不断缩小的池子里拿的。
当冲泡奶茶的核心场景,正在被37万家现制门店和现制奶茶一点点吃掉;而作为“第二曲线”的即饮业务,又恰好落在了含糖茶和果汁这两个下滑最快的细分品类里,且面对的是它打不过的对手,香飘飘又该怎么办?
或许,香飘飘需要的不是“业绩回春”,而是在面对冬天的时候,也能够有一套活下去的方式。

 加载中,请稍侯......