消费新秩序前夜,品牌在双11寻找新出路

文 | 降噪nonoise
在美妆巨头欧莱雅的双11海报中,「值得」被做成了醒目的关键词。
为了凸显这个锚点,品牌拿出此前少见的爆款「买1赠1正装量」的优惠力度。
在全民过日子的语境下,如何让消费者感受到「值得」下单,成为每一个品牌都要回答的问题。
具体到双11的核心战场——美妆护肤行业,「买正送正」今年几乎成了各品牌促销策略的标准动作。相比过往在直播间赠送一堆零碎小样的策略,直接在旗舰店下单即送正装看起来更加「实在」。
有品牌方告诉《降噪NoNoise》,随着消费者更加务实,一家品牌拿出正装赠品,其他品牌就得跟上,仍然拿小样的品牌会被视为缺乏诚意。所以雅诗兰黛、海蓝之谜、修丽可、珀莱雅们,纷纷强调加赠正装量/替换装。
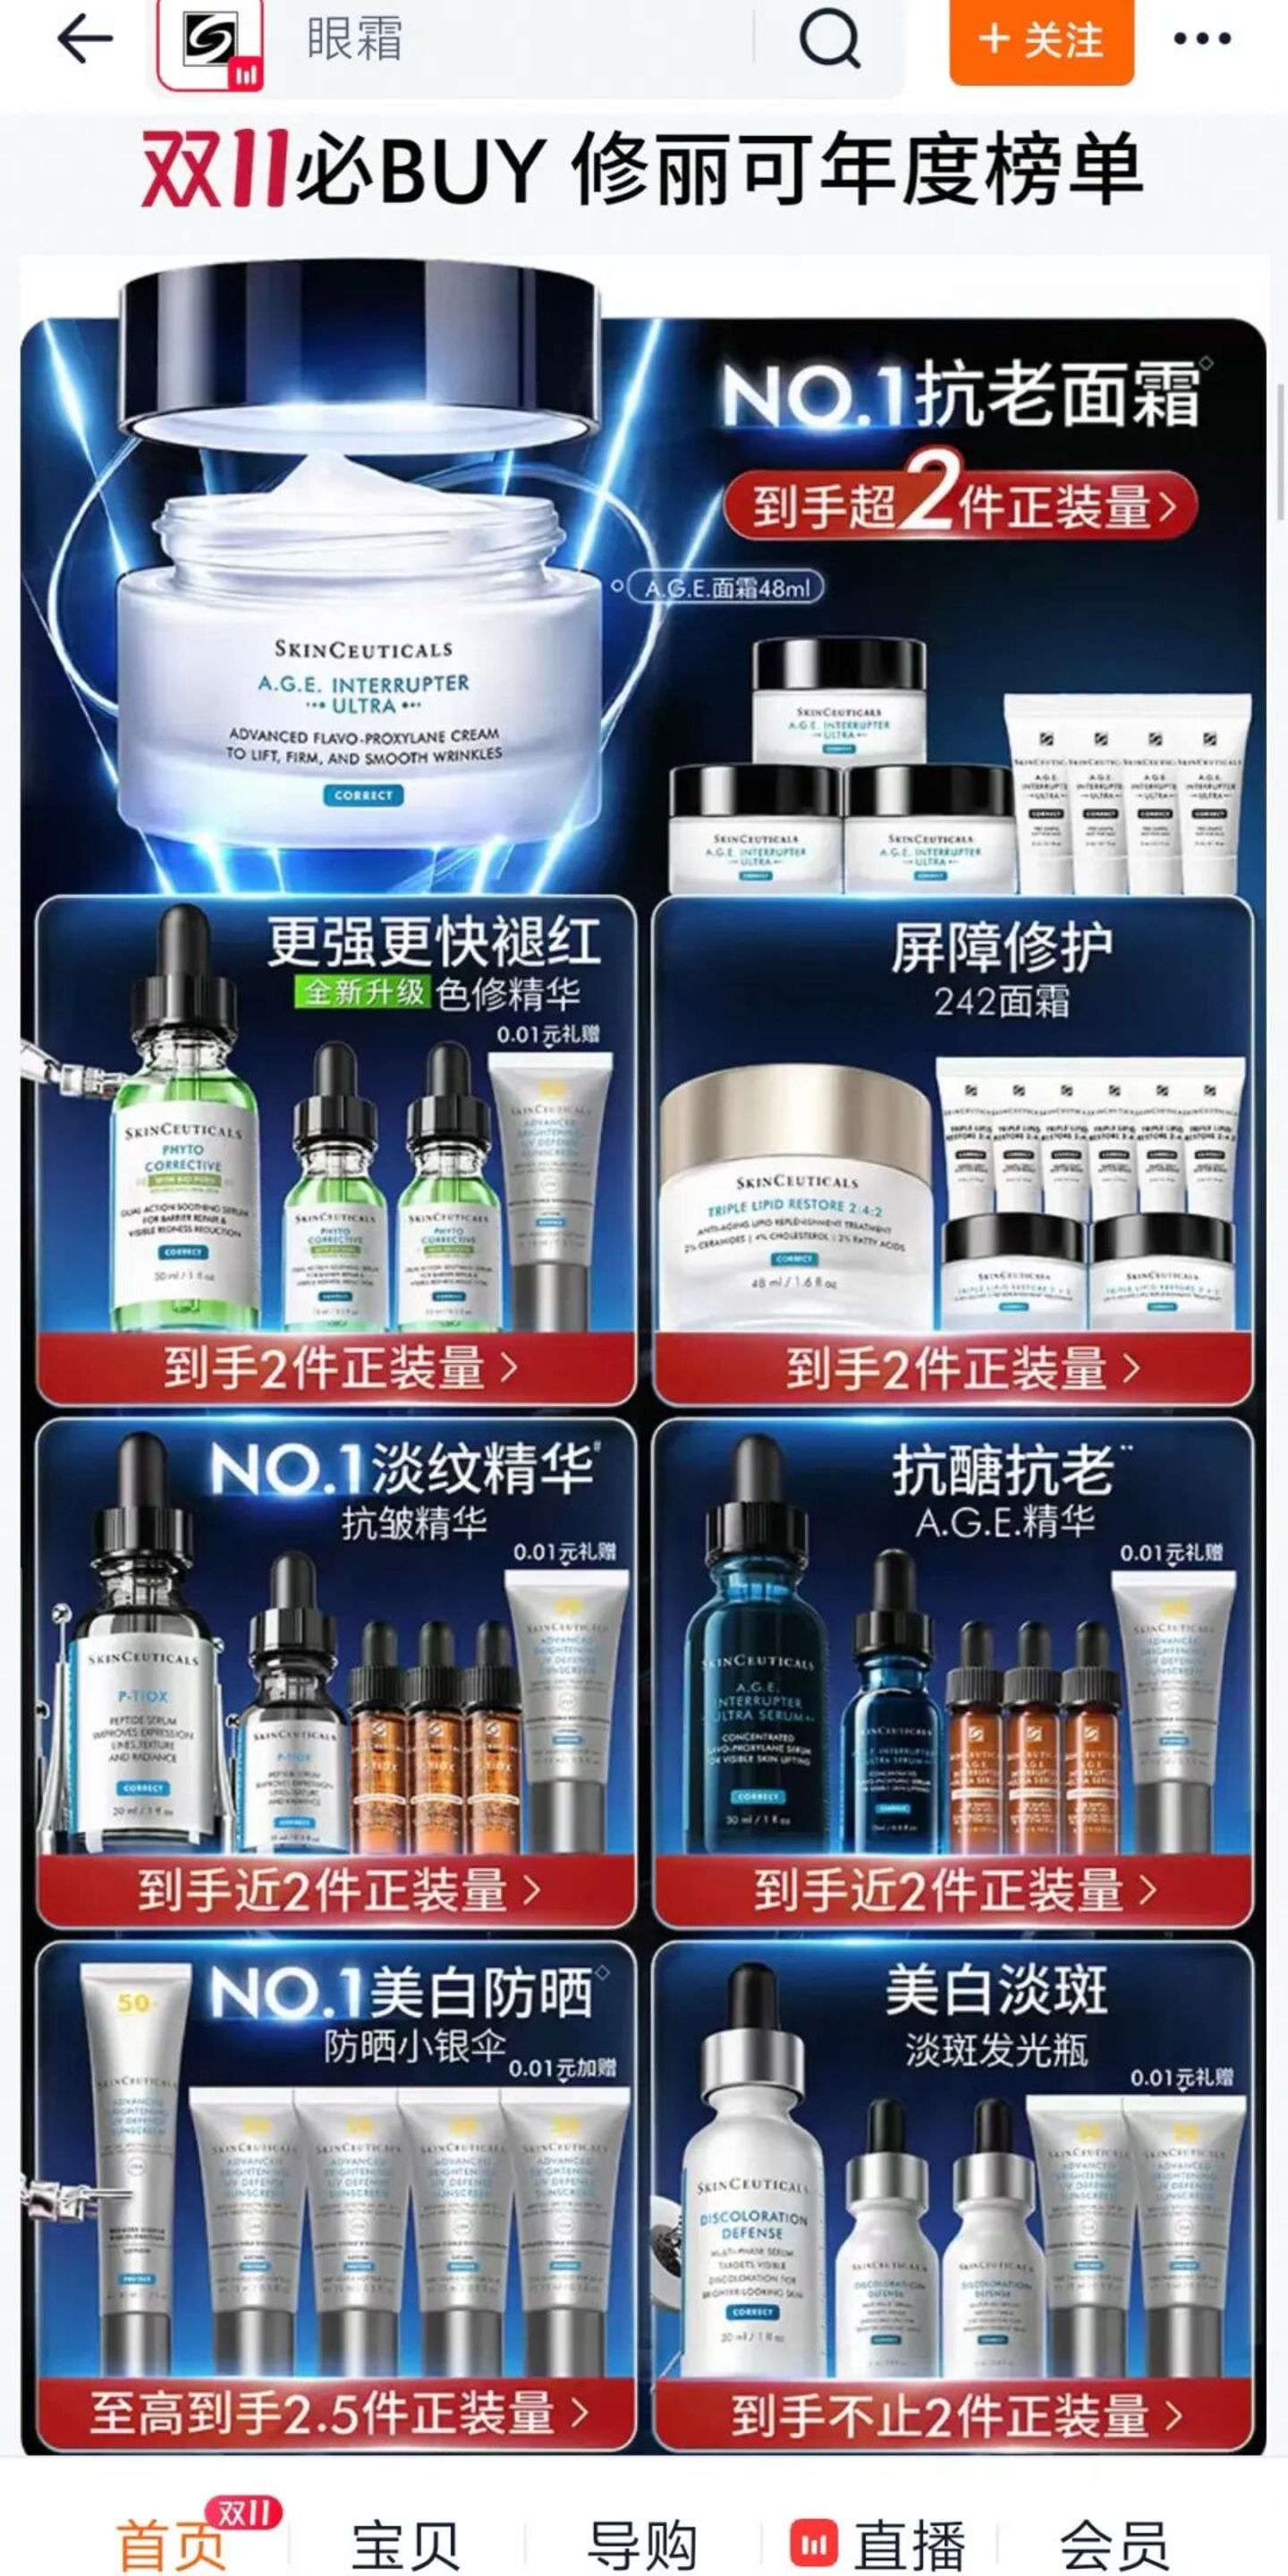
▲多家店铺在首页强调加赠正装量
尽管双11不再如早年那般野蛮生长,但品牌们对其重视程度并未减少。某国际大牌护肤品电商负责人透露,「以前是一年的重中之重,现在也一样,今年最大的变化主要是直播的投入降了,预算转向了店铺成交。」
电商大盘早已告别高速增长,但存量盘中依然有新的热闹场域,比如眼膜销量下滑的同时,眼部精华逆势增长;一批低价抄款的女装店铺闭店的同时,另一批原创设计品牌却实现营收利润双收……
双11并没有完全告别增长,只是好生意不再均匀地落到每一个品牌和品类身上。
新的消费秩序下,低价内卷与直播投流正快速失去拥趸,利润这把悬在所有品牌头上的利剑,正倒逼全行业走向新的未来。谁能在新秩序下,走出失血泥淖跑出来,可能才是今年双11的真正悬念。
读懂这场大促的「温差」,正是理解当下电商生意的一把钥匙。
品牌开始寻找新出路
过去很长一段时间,电商生意有一套相对清晰的增长公式:找到有潜力的品类,用流量和低价打开市场,再借助流量和大促放大销量。
但当越来越多商家沿着同一条路竞争,低价也开始侵蚀生意本身,变成电商系统的一种「熵增」。
今年双11前,电商从业者@电商老木 暂停了手头的带货项目。
在他眼里,这原本是一门前景大好的生意。他所在的带货团队直播卖的出行类产品,最便宜的还不到20元,可以轻松卖出几十万单。
但项目最终却停在了「太便宜」上。
老木解释称,低价竞争挤压品牌方和带货达人的利润空间,品牌方又将压力传导给工厂。工厂本就利润微薄,有时还会遭遇货款账期拖欠,经营压力之下,产品质量也难以保障。结果,品质问题又反过来拖累了店铺和达人的「品质」评分,生意不得不暂停。
类似的情况并不少见。他接触过的服装工厂,一笔5000件T恤的淡季订单,工厂老板做完后发现几乎分文不赚,利润点全在把做衣服剩余的边角布料卖给废品回收商,用这种方式来维持工厂的正常运转。
价格优势原本是打开市场的工具,但当工厂难以保障品质、商家失去利润,消费者最终也未必能得到真正划算的商品。
电商从业者 @奎哥重做供应链观察到,一些过去依靠低价起量的白牌,已经开始尝试向中高端市场发展,把竞争重点放回产品本身。
这一变化,也体现在今年双11的商品策略上。过去,大促的核心是拿成熟爆款打折冲GMV;如今,一些品牌开始把更多资源放到新品上,希望通过新品建立用户体验,同时保住利润。
「一款能打的新品,能让利润特别好看。」一位资深电商操盘手分析, 商品有生命周期。上市时间越长,品牌在大促期间往往需要投入更深的折扣和促销机制。相比之下,新品即便只打九折,也可能取得不错的销量,从而为品牌留下更大的利润空间。
当然,新品也不是天然的增长答案。消费者越来越务实,品牌必须证明新品为什么值得买。
比如过去两年,防脱洗护产品更多依靠成分和概念吸引消费者,强调添加了何首乌等植物提取物;今年,部分品牌开始升级产品,并拿出更具体的功效测试数据,证明产品的实际效果。护肤品也是如此,相比单纯强调活性成分及其浓度,如今品牌更注重突出产品的实际功效。
从低价竞争转向产品价值,改变的不只是定价方式,也是品牌说服消费者的方式。
随着流量成本高企,过去依靠低价和投流换取规模的打法,越来越难以支撑长期经营。多位电商从业者提到,他们即便会借助直播电商快速打响知名度、获取新客,也会逐步将生意重心转向天猫、京东等货架电商,以及线下门店和私域,利用这些渠道承接复购和利润。
一名电商服务商解释,线下门店能够拓新并提供更好的用户体验,货架电商则有复购和退货率方面的优势。品牌因此开始重新计算不同渠道的投入产出比,而不是只看流量和成交规模。
《降噪NoNoise》在海蓝之谜旗舰店看到,一款奇迹抗老套装打出「天猫独家送正装」的醒目字样;京东上的丝芙兰官方旗舰店则提供7.5折的会员专享折扣。
这些动作背后,是品牌对不同渠道、不同消费者和不同促销方式的重新分配。
经营上的精打细算,还延伸到了备货环节。过去,商家往往围绕双11的销售爆发集中备货;如今,部分商家对大促销量的预期更加谨慎,开始将原料、包材和成品分开,进行阶梯式备货,根据实际销售情况安排生产,尽可能降低成品库存。
从商品开发、渠道投放到库存管理,商家正在重新审视增长的成本。
经营承压之下,越来越多的商家不再为了GMV牺牲所有其他经营指标。毕竟,卖得更多,不一定意味着赚得更多。
营收决定规模,但利润决定生死。
双11的「热闹」开始有了「温差」
对品牌而言,双11仍然是集中触达消费者和争取销售增长的重要节点。今年1-8月,全国社会消费品零售总额同比仅增长1.1%,而网上商品零售额增长4.3%,其中吃类、化妆品、穿类商品零售额分别增长15.9%、6.1%和4.9%。与此同时,汽车等类零售额同比下降13.9%,家具类下降4.9%。
这组数据有两个信号:消费大盘增长依然缓慢,线上却保持了一定韧性;与此同时,消费结构出现分化。
消费者并没有停止花钱,但了解他们的每一笔钱花在哪里,正在变得更加重要。
这种变化意味着大促不再只是折扣刺激下的集中囤货,也可能成为消费者集中筛选需求、建立后续复购信任的关键时刻。
对品牌而言,此时重要的不只是能否提供折扣,还要让消费者相信,这件商品确实「值得」买。
防晒就是一个例子。
《2026年Q1防晒用品市场复盘总结及新品趋势》显示,今年一季度,主流电商渠道防晒霜销售额为28.47亿元,同比下降9.5%,销量下降20.4%;防晒喷雾却实现了40.6%的销售额同比增长。
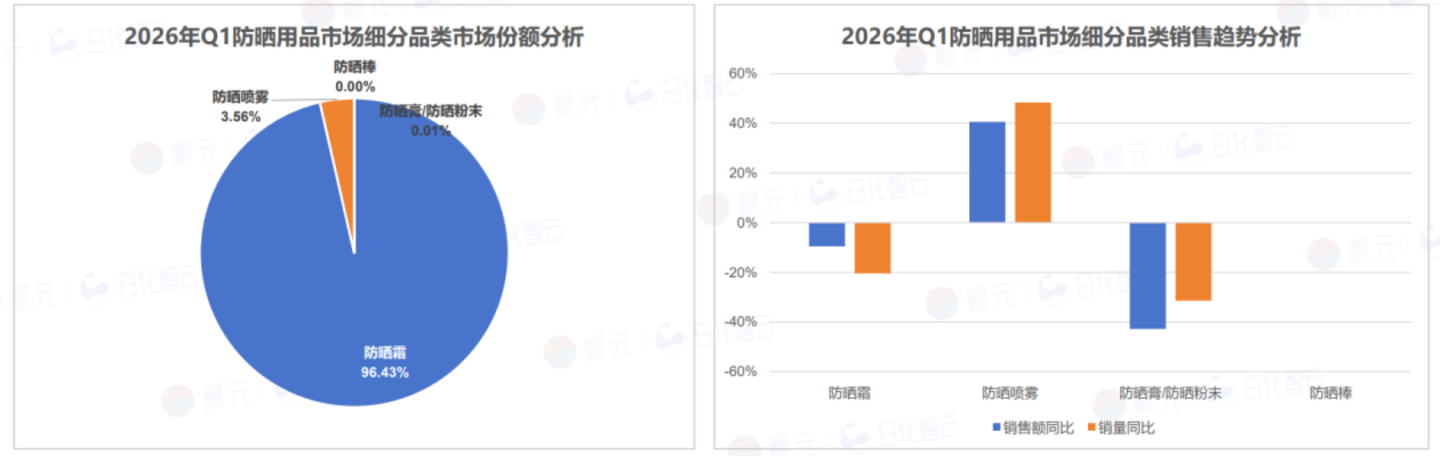
▲防晒喷雾在防晒细分品类中涨势明显 图源:鲲元日化智云
进一步看价格带,据《FBeauty未来迹》梳理,2026年上半年,200元以上的高端防晒是唯一实现销售额、销量同时增长的价格区间,销售额占比达到32.1%。
这意味着,防晒市场的变化并不只是消费者开始少买防晒产品。不同产品形态和价格带,正在呈现不同的销售表现。在200元以上价位,防晒与护肤、美白、精华等功能的结合,为产品提供了新的差异化空间,并由此带动防晒品类的一轮「消费升级」。
户外服饰领域也有类似的迹象。冲锋衣裤已经成为国内户外服饰市场中受到关注的细分赛道。万联证券的一份研报显示,2024年中国内地冲锋衣裤市场规模达到300亿元,2019年至2024年的年复合增长率为18.39%。
尽管线上服饰大盘整体承压,明确的功能和使用场景也能支撑一个细分赛道的发展。
洗护市场则在寻找更具体的消费需求。蓬松洗发水、香氛洗发水、干发喷雾和免洗护理等产品,围绕高颅顶、清爽感和便利性等需求展开竞争。消费者购买的不只是清洁产品,也包括对造型、气味和使用体验的期待。
这些新市场基本有一个共同点:对消费人群和消费需求进行细分,通过「新价值」撬动消费者心智。这个新价值,有可能是与新场景的结合,也可能是新的功能,又或者品质升级。
这也为新品牌提供了与成熟品牌错位竞争的机会。今年天猫618第一阶段,有127个开店不超过五年的新品牌跻身各自行业成交榜前十,329个入驻不超过三年的新品牌成为细分赛道冠军。
当然,新品牌进入榜单,不等于所有新品牌都能持续增长,但这个现象至少说明,在成熟市场里,增长机会仍然可能出现在细分需求之中。
消费需求的变化,也在推动平台重新设计大促机制。
今年双11,天猫以官方立减为主,消费者无需跨店凑单,一件商品也能直接享受优惠;京东强调品质服务和购物体验,取消定金预售,转向现货销售,并推出跨品类的「多买多返」;抖音商城则继续采用「一件直降」和「官方立减15%」等优惠方式。
价格仍然重要,但平台需要降低优惠的理解和使用门槛,让优惠更直接地作用于购买决策。
与此同时,平台资源的倾斜方向也在调整。有服务商透露,天猫这轮将AI推荐权限、88VIP人群标签匹配等免费流量资源,优先提供给国际大牌和国货龙头等优质商家。淘工厂则在双11期间投入16亿元专项资源,通过佣金返还、商品补贴和营销扶持等方式支持符合条件的产业带品质商家。
拼多多向部分受邀品牌旗舰店开放专属报名通道,提供流量和补贴支持;抖音电商则针对中小商家推出新商成长激励、投放补贴等权益。
低价依然有竞争力,流量依然稀缺,但当品牌对利润的追求、平台对增长质量的诉求以及消费结构的转变三者形成共振,有可能催生一个新的电商秩序。
在这个新秩序之下,双11的热闹没有消失,但会呈现出不同的「温度」。
面对一个存量市场,平台和品牌业都必须直面一个现实的问题:哪些商品值得获得更多资源,哪些渠道能够在促销结束后带来复购和长久增长?
新的关键点:大促过后还能留下什么?
查理·芒格说过,有时候,企业放弃眼前利益,着眼长远发展的做法是明智之举。
对2026年的电商经营者而言,这意味着他们必须重新权衡短期规模与长期利润之间的关系。
一些品牌已经开始调整经营方式。
专注眼部护理的丸美生物,2025年出现了典型的「增收不增利」:全年营收34.59亿元,同比增长16.48%;归母净利润2.47亿元,同比下降27.63%。
不过到了2026年上半年,丸美生物营收16.63亿元,同比下降5.76%;归母净利润1.55亿元,同比下降10.86%。
在收入承压的同时,公司开始更加重视利润指标。
丸美生物董事长孙怀庆5月接受采访时提到,公司将利润纳入核心评价体系。在渠道策略上,优先保障盈利能力较强的货架电商稳定增长,收缩内容电商中的亏损业务板块,发展品牌自播,并维持自播与达播6:4的结构;线下渠道则从过去的承压状态,转向主动突破。
服饰品牌太平鸟也在改善经营效率。
2026年上半年,太平鸟营收同比微降0.72%,归母净利润却增长30.89%。相比之下,2025年同期,公司营收同比下降7.86%,归母净利润下降54.61%。
这种「反转」来自多方面努力。在线下,太平鸟持续优化门店结构,上半年门店净减少137家;在线上,公司收入同比增长3.06%,毛利率提升4.33个百分点。公司同时明确提出,要继续强化传统电商平台运营。
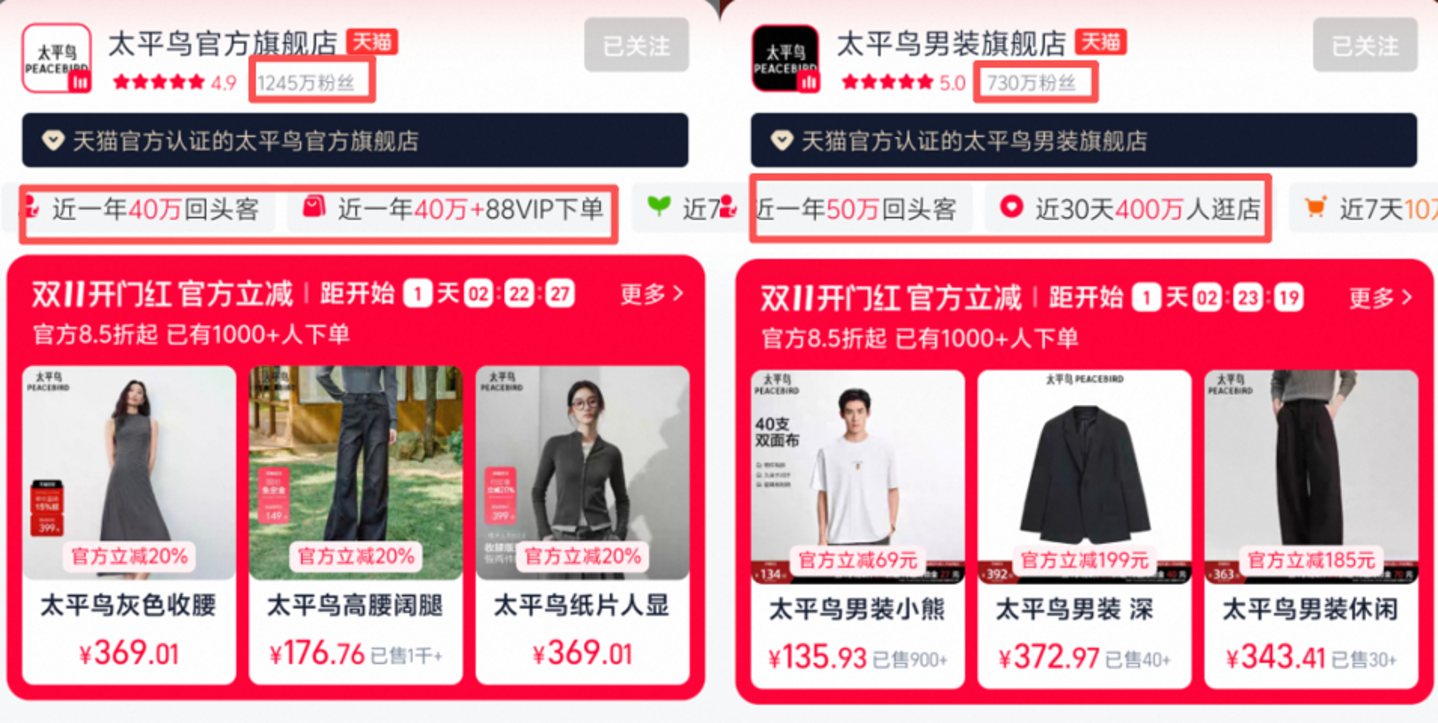
▲太平鸟在天猫的两家旗舰店均有千万级粉丝量
太平鸟还希望通过线上线下协同,让消费者在多个触点接触品牌。
丸美也在向货架电商倾斜同时,重振线下渠道。对它而言,线下门店不仅可以对冲线上流量波动,也能成为建立消费者信任的重要触点,有效避免内容电商容易出现的「品牌白牌化」风险。
一些线上女装品牌也在向线下拓展。以高质价比和「千元对标万元大牌」著称的淘宝女装「四大金刚」——CHICJOC、KEIGAN(开间)、UNICA、MARIUS等品牌,纷纷尝试将线上积累的消费者转化为线下客流。其中,MARIUS的线下首店开业仅10天,销售额便突破100万元。
一边转向线上旗舰店,一边转向线下开拓,品牌们通过调整渠道结构、改善商品和库存管理、与消费者建立更长期的联系,各自开拓实现健康增长的新方式。
当然,渠道调整并不意味着利润必然改善,线下扩张也不一定能复制成功。真正的考验在于,品牌能否让商品、渠道和消费者需求形成更稳定的关系。
而双11之所以仍然重要,就在于其能为品牌的增长新「信仰」提供一个集中的测试入口。
在这个测试入口下,消费者眼里的「值得」,不只是折扣够不够大、价格够不够低,而是商品能否真正满足实际需求,品质是否可靠;品牌则要在利润和复购之间建立明确的关联;平台增量则来自于如何将优质供给、差异化供给匹配给核心用户。
双11仍然是一场竞争激烈的大促,只是竞争不再围绕价格和流量。热闹过后,能够留下消费者、利润和持续经营能力的品牌,才更有可能抓住下一轮增长。
而这,才是读懂双11这场「温差」的意义。

 加载中,请稍侯......