三年净利复合增速177%,鸿富诚今日正式登陆深交所创业板

从受理到上会仅六个半月,深圳市鸿富诚新材料股份有限公司(下称“鸿富诚”)于9月29日正式登陆深交所创业板。
在算力需求急剧膨胀、芯片功耗持续走高的背景下,散热材料从配角变成了核心瓶颈,鸿富诚站上了算力时代的重要节点。招股书显示,公司营收三年复合增长率约65%,净利润复合增速高达177%,核心产品毛利率突破72%,超行业均值两倍有余。
鸿富诚跻身风口,并非仅凭行业水涨船高——公司凭借自主开发的石墨烯垂直取向工艺,成为国内极少数能规模化量产TIM1级导热垫片的企业;首创的金属碳基复合材料,则解决了高功率芯片测试中可复用与低热阻难以兼顾的痛点。
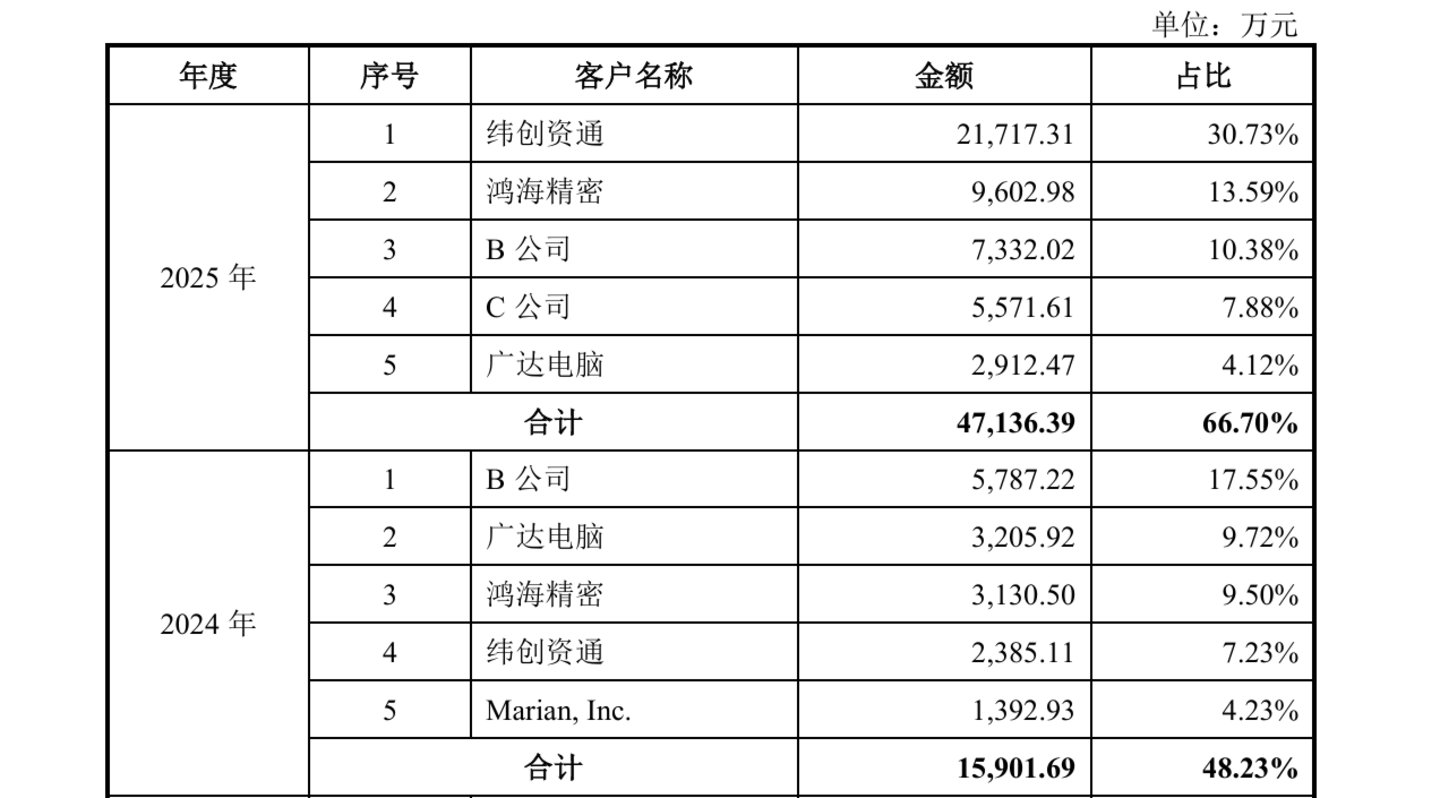
两项技术的稀缺性,使其得以切入全球头部AI芯片企业的核心供应链——2025年直接或间接来自AI芯片客户的收入占比已超六成,并已锁定下一代主力产品的装机订单。在高端热界面材料长期由外企把持、国产替代窗口初启的当下,这种技术卡位与深度客户层次,构成了鸿富诚真正的护城河。
高壁垒主业:石墨烯森林与第二引擎
鸿富诚成立于2003年,总部位于深圳宝安,在重庆、浙江、武汉以及马来西亚、泰国设有近十个生产基地。与许多依赖产能规模扩张的电子材料企业不同,鸿富诚起步之初就专注于电磁屏蔽与热管理的交叉地带,做深做强。
早期的导电泡棉、吸波材料为公司攒下了第一桶金,也埋下了功能材料的“专家”基因。到2010年代后期,智能手机与通信设备对散热提出了更高要求,公司全力切入热界面材料领域,并最终将石墨烯导热垫片炼成了核心护城河:招股书显示,2025年公司热管理材料营收达5.69亿元,占主营业务比重升至80.77%,成为绝对核心。
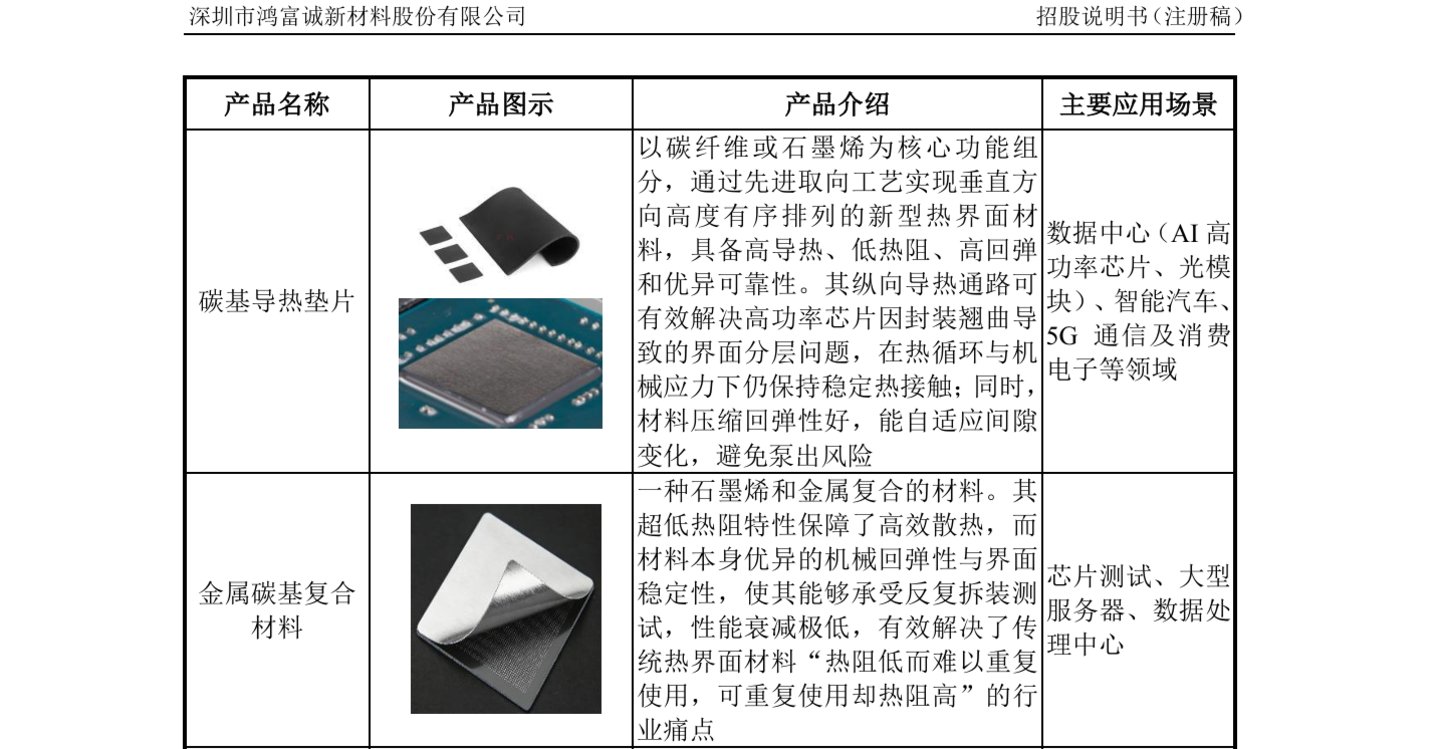
(鸿富诚部分产品,图源公司招股书)
传统有机硅导热垫片的导热系数通常不过3至8 W/m·K,而鸿富诚通过自主开发的“垂直取向”工艺,让石墨烯片层在厚度方向上整齐排列,形成了高效的热传导通道,这一突破使其产品纵向导热系数最高可达130 W/m·K,接近纯铝的导热能力。
更关键的是,它还解决了高热导率材料常见的柔韧性差、接触热阻高、高温泵出等工程难题:针对AI芯片封装压力不均匀的特点,公司开发出特殊多孔结构,可自适应填充界面空隙,将热阻压低至业界领先水平。
凭借这套技术体系,鸿富诚成为国内少数能量产TIM1级热界面材料的企业。TIM1是直接接触芯片表面的材料,对性能与洁净度的要求近乎苛刻,长期由日本Resonac、昭和电工及美国3M等外企垄断,如今这一壁垒被鸿富诚突破,公司已实现小批量供货。
另一面,金属碳基复合材料已经成为公司第二引擎。招股书显示,该产品2024年推出,当年营收仅41万元;进入2025年,伴随AI高功率芯片散热方案大规模落地,营收爆发式增长至1.92亿元,成为仅次于石墨烯垫片的第二大版块。
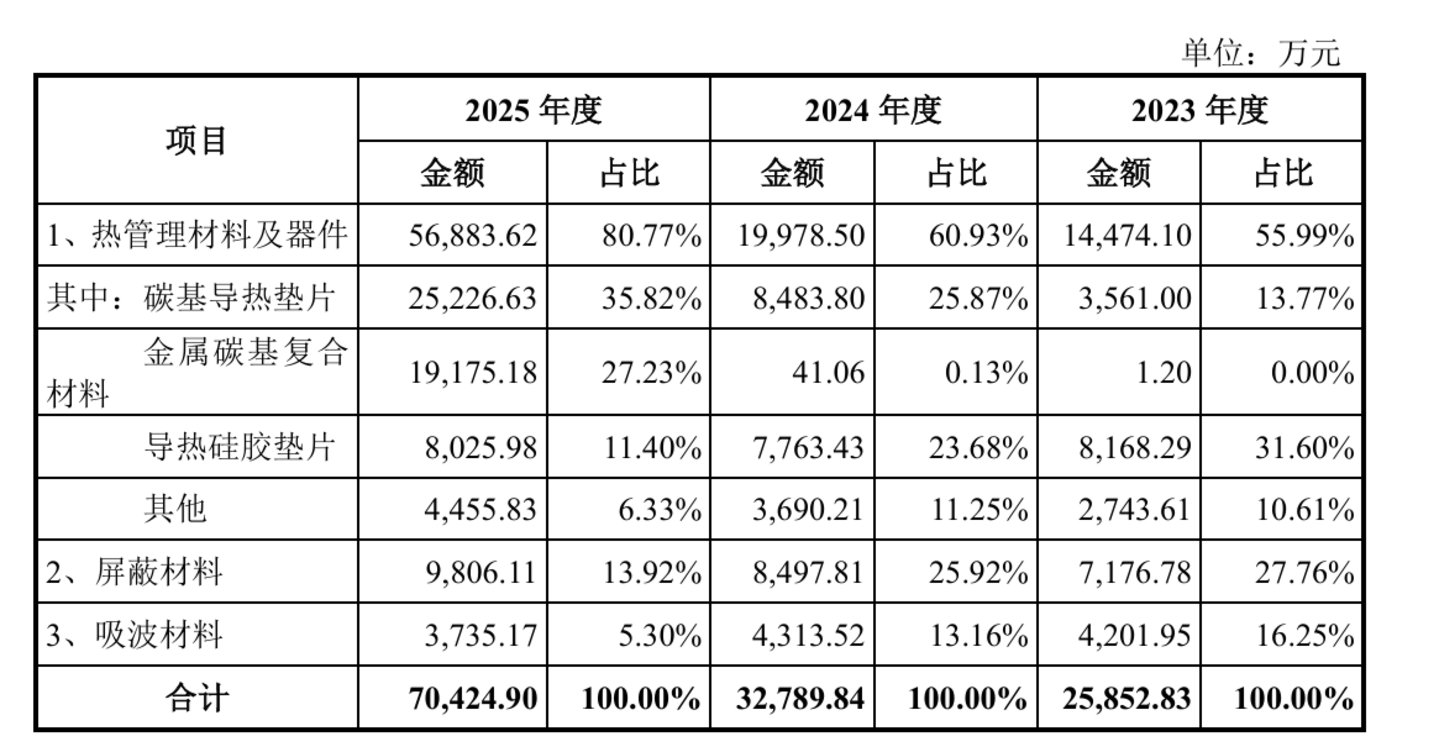
这种指数级放量源自AI带来的历史级风口。金属碳基复合材料兼具金属的高导热性与碳基材料的低密度可塑性,尤其适配GPU加速卡、服务器主板等对大功率局部散热有极端需求的场景。
由此,鸿富诚从导热垫片、凝胶、硅胶到吸波材料、导电泡棉,形成了对客户需求的多层次覆盖。
公开信息显示,鸿富诚的热管理材料已进入全球头部AI芯片厂商、顶级云服务商及多家新能源汽车Tier 1厂商的供应链。并且,公司与部分客户形成联合开发模式,参与下一代散热方案的早期定义——鸿富诚不再是单纯的材料供应商,而是向解决方案伙伴演化。在消费电子增长趋缓的背景下,此类高准入壁垒的客户为公司打开了第二增长曲线。
产能层面,鸿富诚走到了技术落地的最后一公里。2024年,位于重庆的新基地投产,主要面向西南地区汽车电子产业集群;马来西亚与泰国的工厂则锚定东南亚数据中心与通信市场的增长。
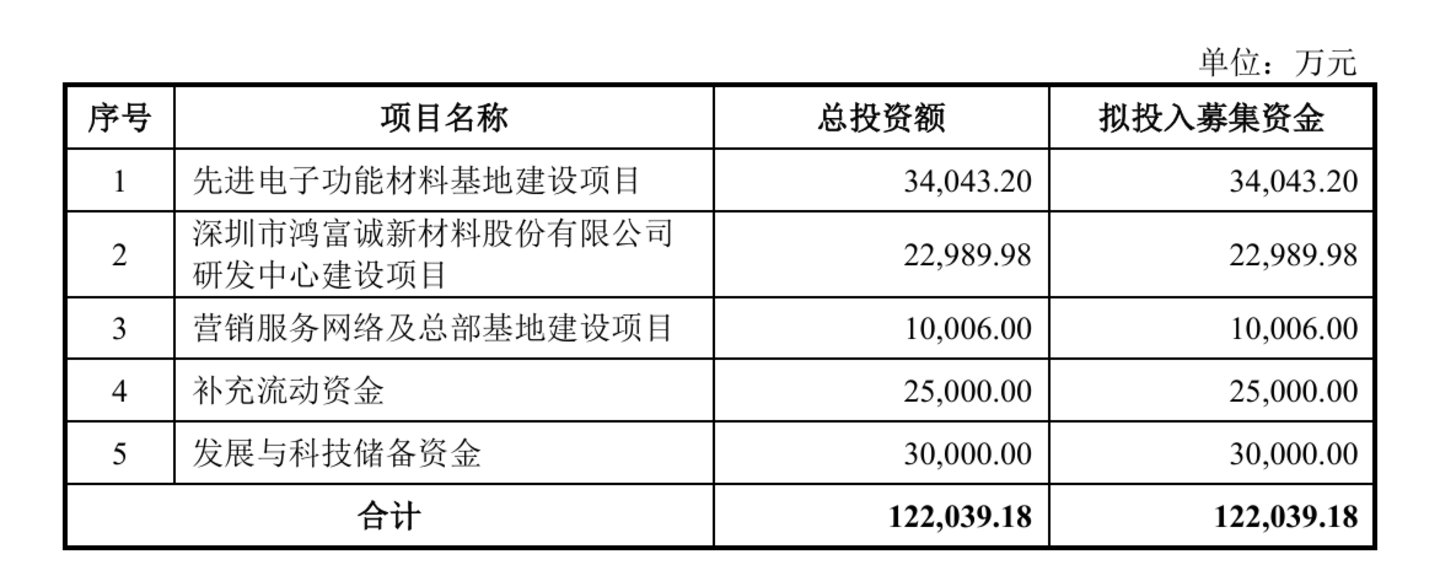
IPO募投项目中,12.2亿元资金将重点投向先进电子功能材料基地、研发中心及全球营销网络,其中补充流动资金及产业并购储备的安排,也透露出管理层沿产业链横向整合的意图,为承接全球订单做好了物理准备。
毛利率72%,负债率17%:高增长不靠杠杆
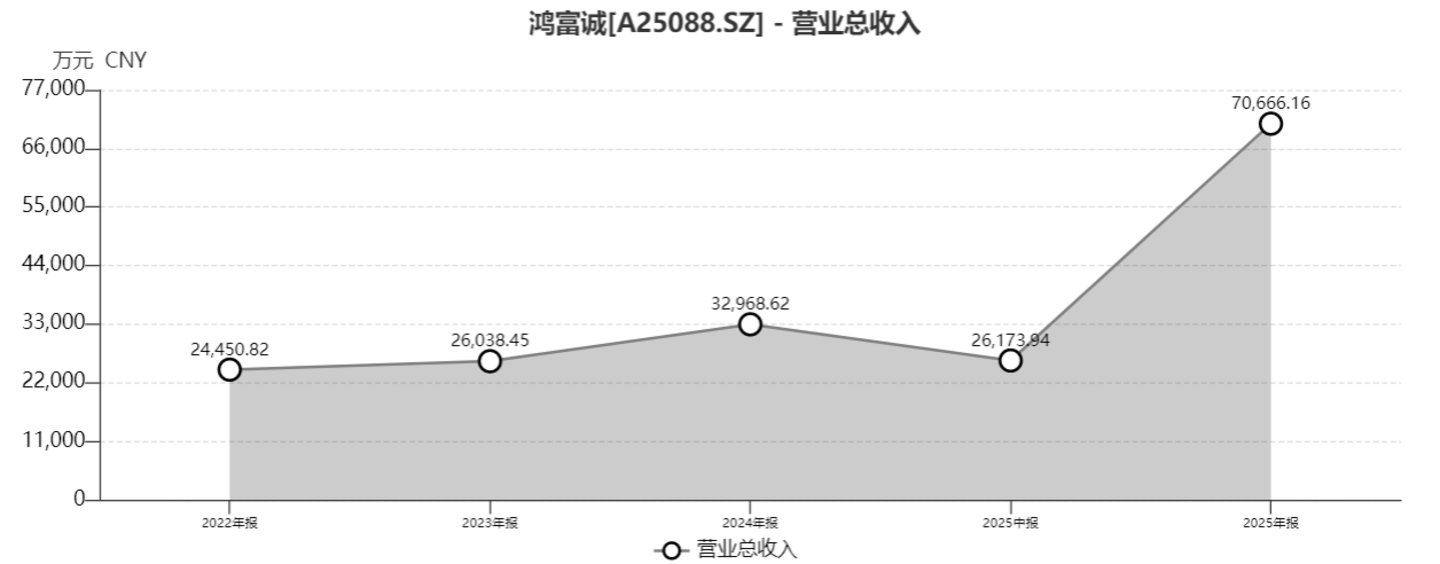
鸿富诚的财务数据呈现“前低后高”的成长形态。2022年至2024年营收徘徊在2.45亿元到3.30亿元之间,净利润在3400万元到7200万元之间波动。这三年消费电子需求低迷,传统导热材料价格承压,研发和产能建设持续吃掉了利润。但2025年起,局面得到改观:营收增长至7.07亿元,净利润2.69亿元,同比增幅分别为114%和276%。以三年维度看,营收复合增长率约65%,净利润复合增长率则达到177%。
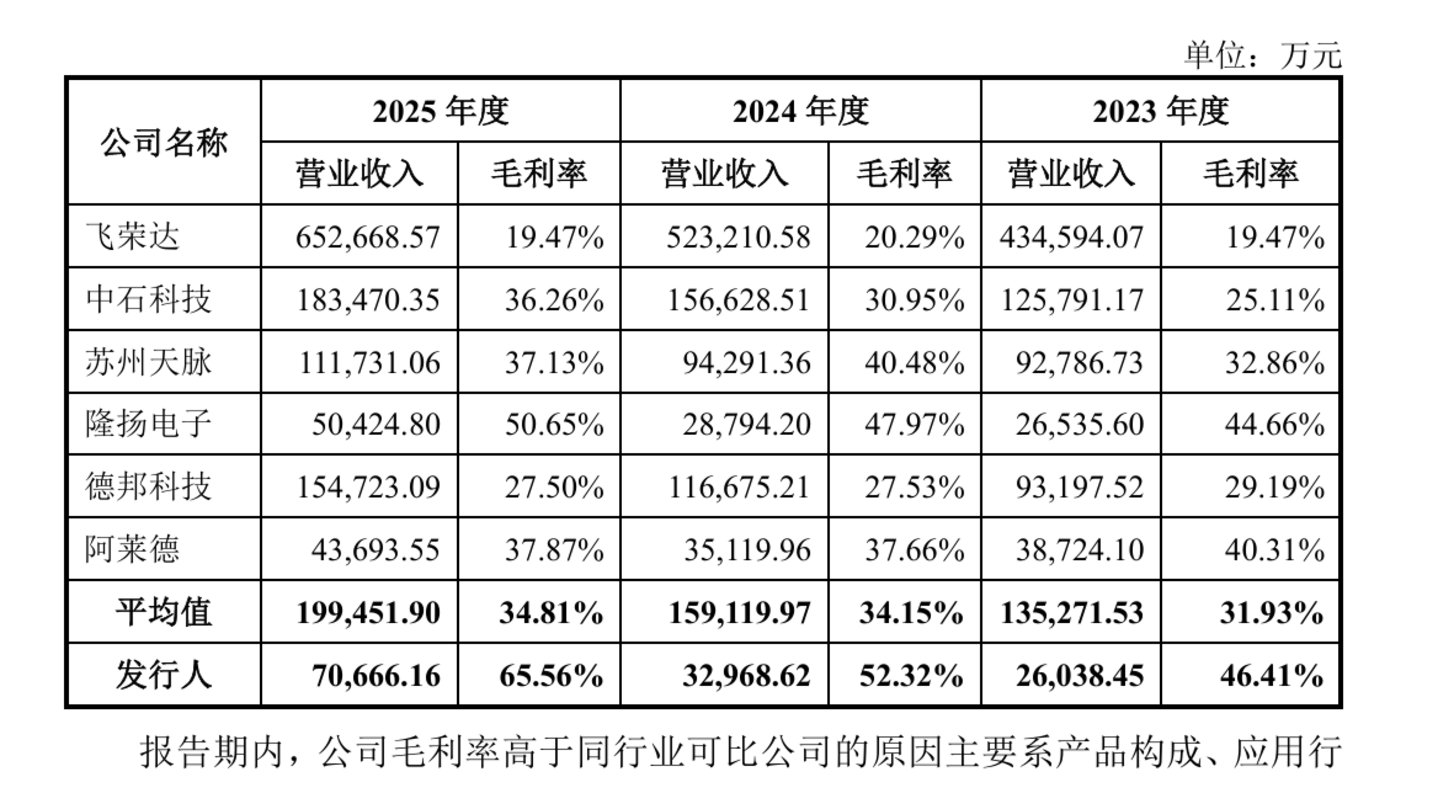
增长的源头是产品结构的上移。2023年,公司综合毛利率为46.41%。2025年,热管理材料收入占比升至80.77%,其中高端石墨烯垫片和金属碳基复合材料的贡献显著,综合毛利率被拉升至65.56%,三年里提高了近20个百分点。并且,热管理材料板块毛利率达到72.93%,而同期行业可比公司的均值约为34.81%。这种差距说明,公司的定价权来自技术稀缺性。
金属碳基复合材料的放量也是2025年一个重要变量。从零到近两亿元营收,只用了一年时间,且迅速成为第二大单品,随着TIM1级材料供货逐渐起量,其平均售价和毛利仍有向上空间。
利润表之外,公司资产负债表同样简洁。2025年末资产负债率仅17.33%,流动比率、速动比率均维持在4倍上下,经营现金流持续为正。这种低杠杆的财务状况,在科技制造企业中并不多见,鸿富诚的扩张节奏相对保守,并未过度透支未来。
2026年Q1数据进一步印证了其增长惯性。当季营收1.69亿元,同比增长79%,扣非归母净利润6113万元,同比增长154%。
长坡厚雪,千亿赛道上的中国席位
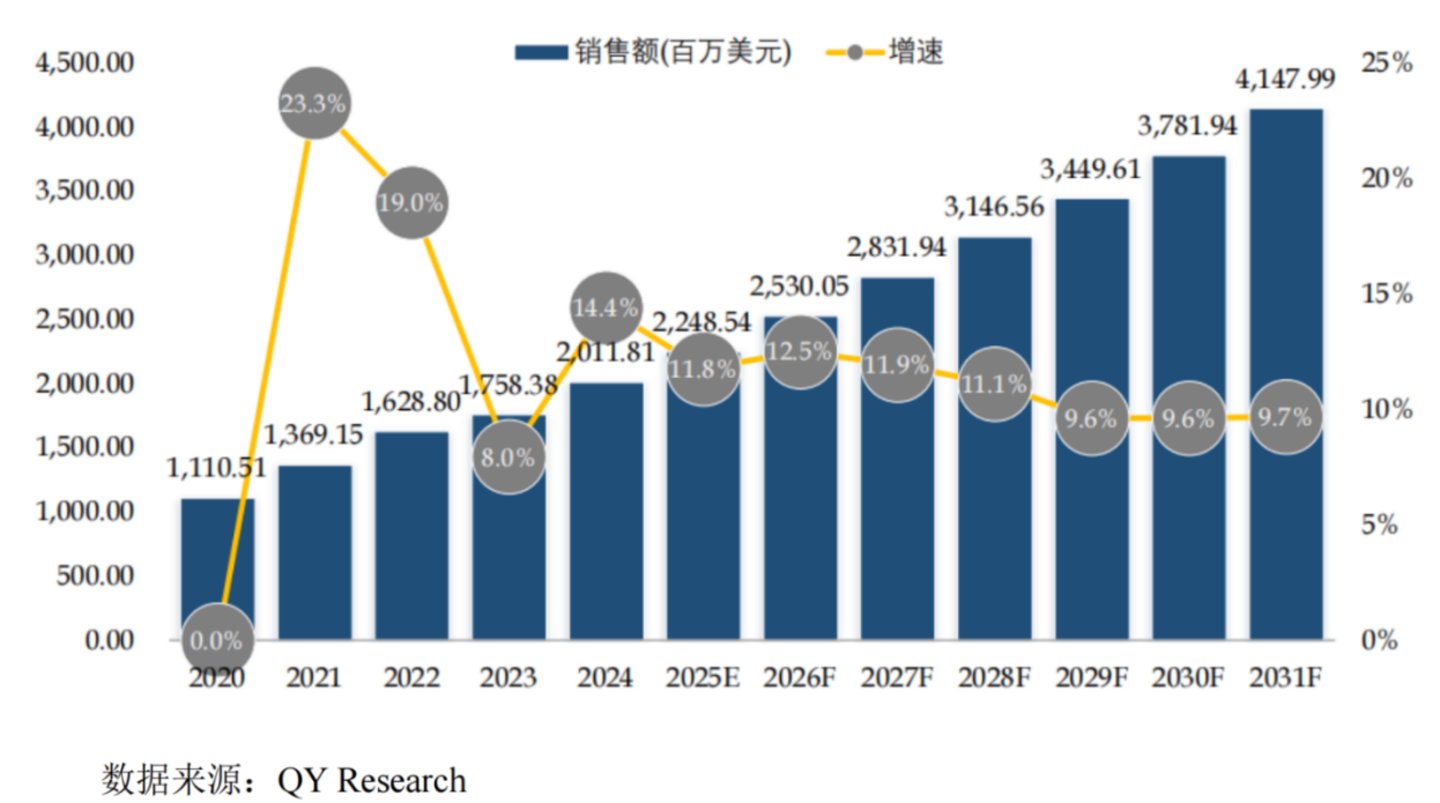
鸿富诚所处的赛道是热界面材料。QYResearch的数据显示,2024年全球热界面市场销售额为20.12亿美元,预计到2031年增至41.48亿美元,年复合增长率10.74%。中国市场增速略快,同期从10.27亿美元增至21.64亿美元,年复合增长率11.09%。
更宽泛的热管理系统市场,据Fortune Business Insights测算,2025年全球规模约819亿美元,到2034年将达到1694亿美元。这些预测的底层逻辑,是AI算力和新能源汽车两个产业的膨胀。
AI服务器和GPU集群对散热的要求,已经超出了传统风冷方案的能力边界。液冷、高导热界面材料、相变材料等逐步成为标配。在这一链条中,热界面材料虽然成本占比不高,但其性能直接影响芯片结温与系统稳定性,替代弹性很低。2025年以来,AI大模型训练和推理的算力投资加速,直接拉动了高端导热材料的需求。
赛道宽阔并不意味着人人有份,鸿富诚之所以能在风口上接住订单,关键在于公司切入了壁垒最高、附加值最大的细分环节。在热界面材料的众多技术路线中,石墨烯导热垫片长期被视为下一代方向,但真正实现规模化量产的企业屈指可数。鸿富诚的垂直取向工艺不仅将导热系数推至130 W/m·K,还解决了高功率大尺寸芯片的贴合难题。
新能源汽车是另一条增长轴线。电动化程度越高,电池、电驱、电控三个系统的热管理越复杂。相较于燃油车,电动车的单车热管理材料用量和价值高出三到五倍。中国作为全球最大的新能源汽车产销地,2025年新能源车热管理市场规模已接近千亿元。鸿富诚的导热垫片和凝胶产品已经进入多家车规级客户,应用覆盖域控制器、激光雷达和功率半导体等部位。
供给侧,高端热界面材料市场过去长期被日、美、欧企业把持,国内企业大多扎堆中低端。供应链安全压力上升后,下游客户主动引入本土供应商,推动了国产替代进程。鸿富诚是这轮替代中跑出来的企业之一,其石墨烯和高导热金属碳基材料已经具备了对标国际一线产品的性能,且在定制响应和成本上有一定优势。(本文首发钛媒体APP)

 加载中,请稍侯......