
银行正在抢着给普通股东“送福利”

文 | 源媒汇,作者 | 童画
优先股“不吃香”了?
中信银行近日一纸公告宣布,计划在10月26日全额赎回350亿元规模的“中信优1”优先股。
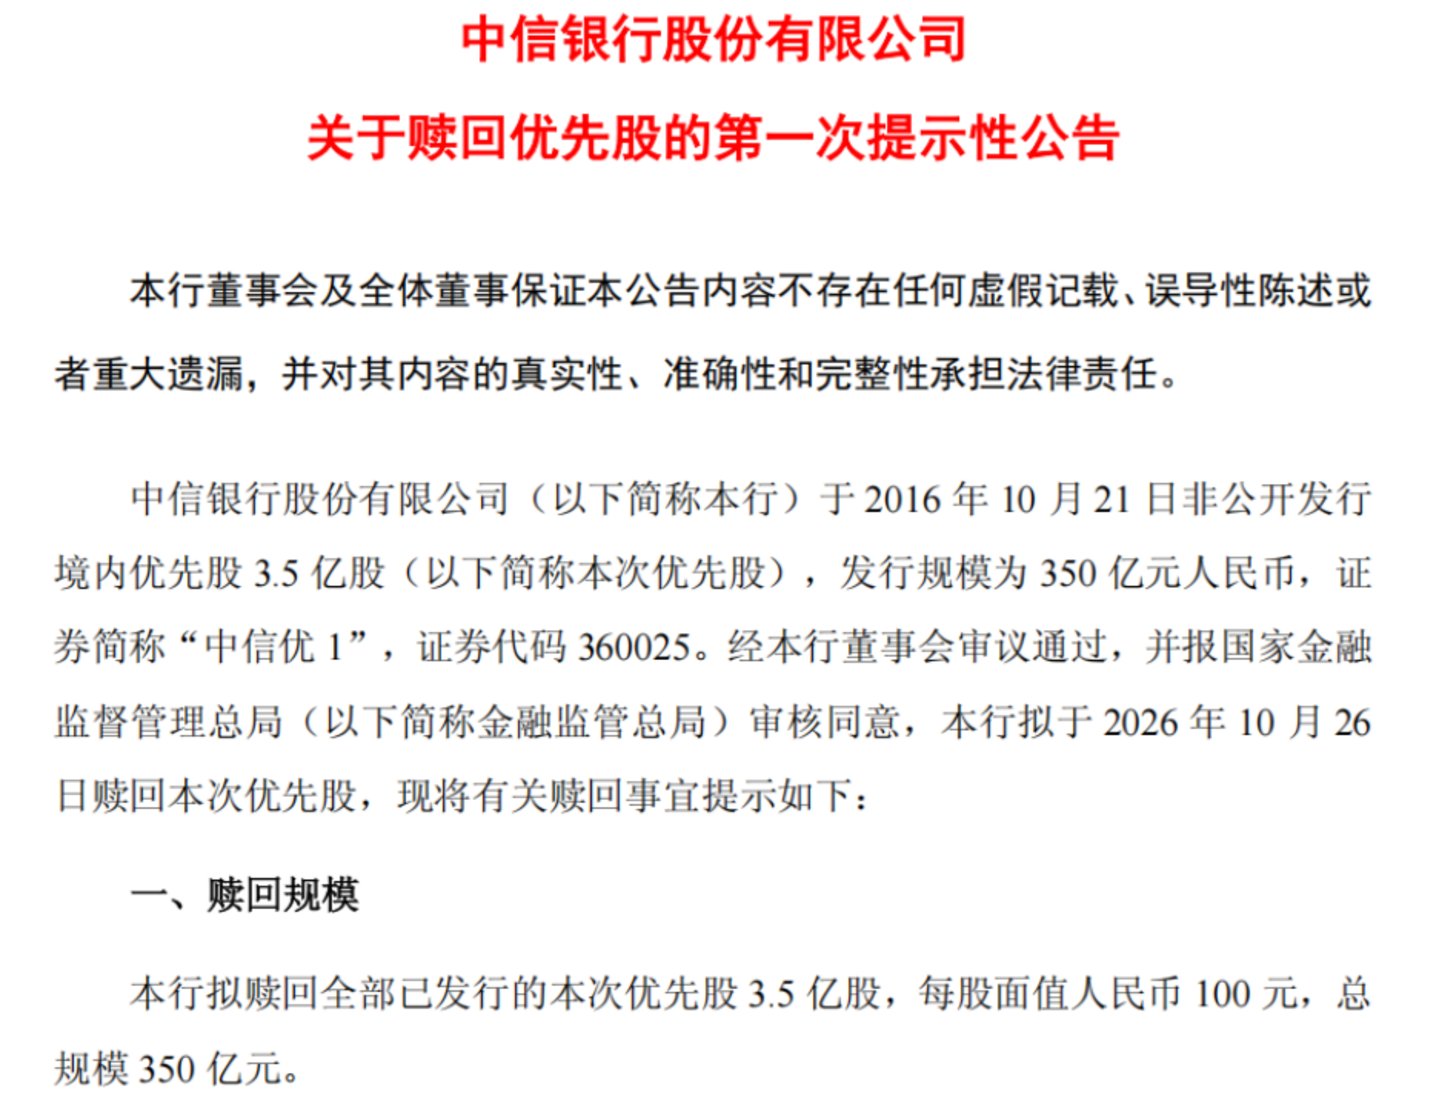
图片来源于中信银行公告
这可不是一次简单的还本付息,是中信银行对自身资本结构的调整,一边赎回4.08%的高息资本工具,另一边接力补位的是利率更低的永续债。
放眼整个银行业,这也不是个案。光大、平安、招商、北京、南京等上市银行已率先下场,掀起一波轰轰烈烈的优先股赎回潮。
对于A股小散户来说,看似晦涩的资本公告背后,实际上关系着每股收益、股东分红这些钱包里的真金白银。
分红蛋糕更变大?
很多人看银行公告,一碰到“优先股、其他一级资本”就直接划走,觉得是机构的“游戏”,跟自己关系不大。恰恰相反,中信银行这次赎回“中信优1”,普通股股东是实实在在的受益方。
“中信优1”是2016年发行的优先股,进入第二个重定价周期之后,锁定了4.08%的股息率。350亿元的盘子,每年要从税后净利润里掏出约14亿元用来给优先股股东发股息。
每年能拿到4.08%的利息收入,放在当下,几乎可以吊打所有稳健型理财产品。
要知道,优先股的股息是税后掏钱,是先赚完利润,再切一块分给优先股持有人;而普通股东拿到的归属于普通股的净利润,是扣完优先股股息之后剩下的“蛋糕”。
现在,中信银行要把这笔高息优先股全部赎回。相当于,每年省下十几亿元的刚性分红支出。
也许有人会问,就算不赎回,到期后的股息率也会往下调,是不是没必要大动干戈?
算笔账就懂:即便重新定价之后股息率降到2.8%,对比当下1.9%左右的永续债,依旧高出90个基点,而且摆脱不了“税后支付”这个硬伤。更何况,永续债的利息还可以税前抵扣。
赎回优先股之后,中信银行的利润盘子变大,EPS(每股收益)自然而然向上抬升。相当于,以后拿出来分红的规模有所增长,每个投资人都能吃到红利。
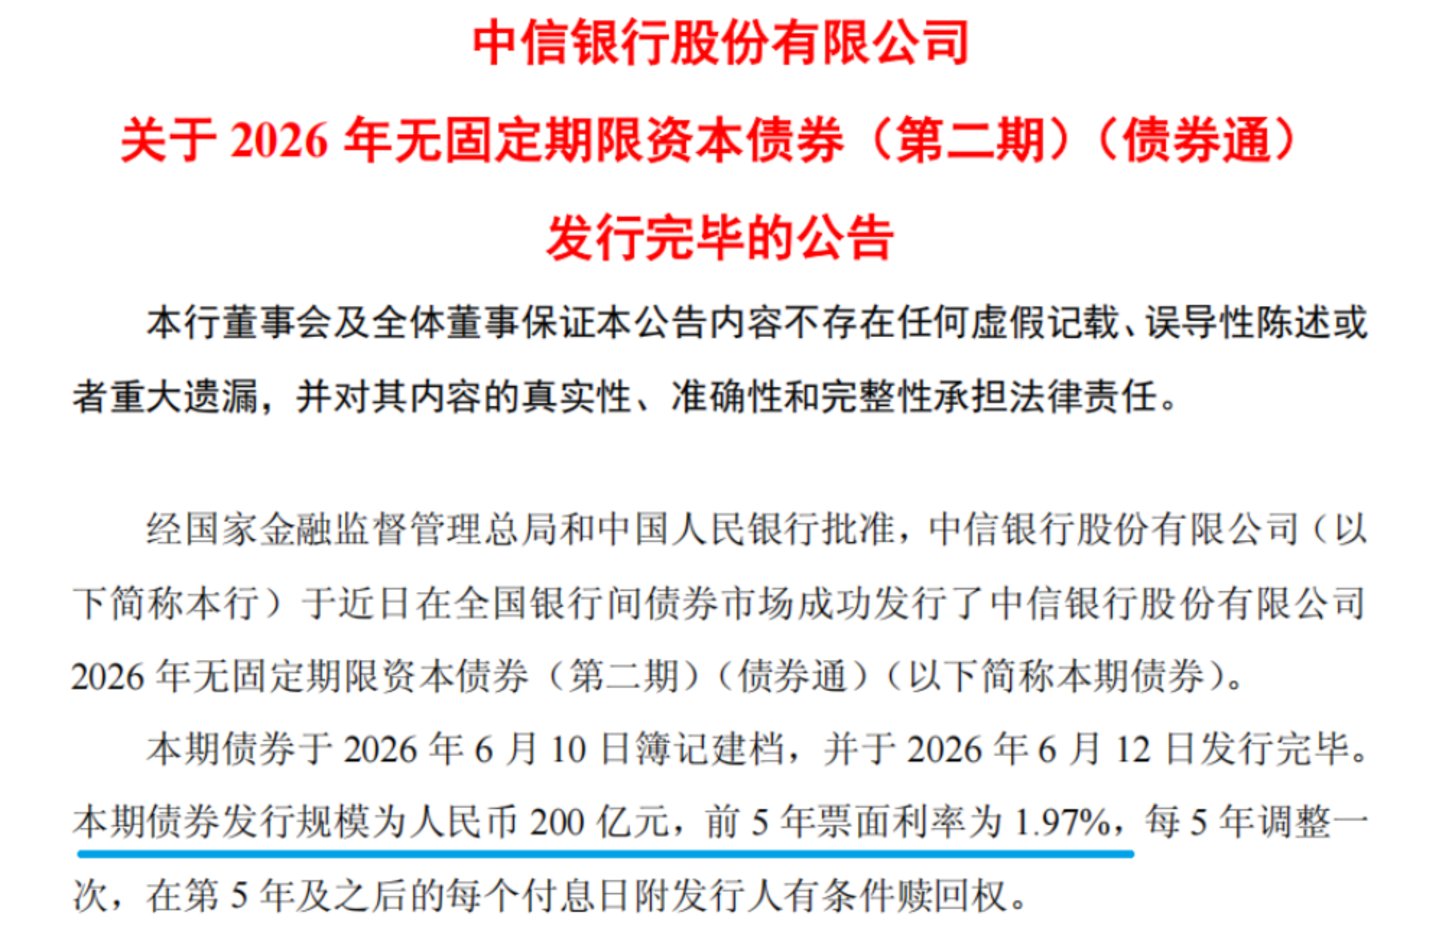
2026年6月,中信银行已经发行了无固定期限资本债券(第二期)200亿元,票面利率1.97%,用来对冲赎回优先股的资本空缺。
今年9月,穆迪将中信银行的长期外币存款评级上调至“Baa1”,展望“稳定”。理由是,资本状况处于中等水平,核心一级资本充足率9.37%仍具缓冲优势。
中信银行选择这个窗口落地资本优化,时机拿捏相当到位。
银行集体“送福利”
银行优先股属于一级资本工具,兼具股票和债券的双重特性。
上市银行发行优先股,往往为了补充一级资本、优化资本结构及满足监管要求等,且多数会设置赎回条款,自发行之日起5年后有权赎回。
但这次,中信银行赎回优先股并不是“一个人在战斗”。
2026年以来,一场轰轰烈烈的优先股“大撤退”正在上演,多家银行陆续选择赎回高息的优先股。
Wind数据显示,年初以来,各大银行陆续对优先股进行赎回注销,包括2月光大银行350亿元的“光大优3”,3月平安银行200亿元的“平银优01”,4月招商银行275亿元的“招银优1”,7月北京银行130亿元的“北银优2”,9月南京银行50亿元的“南银优2”。
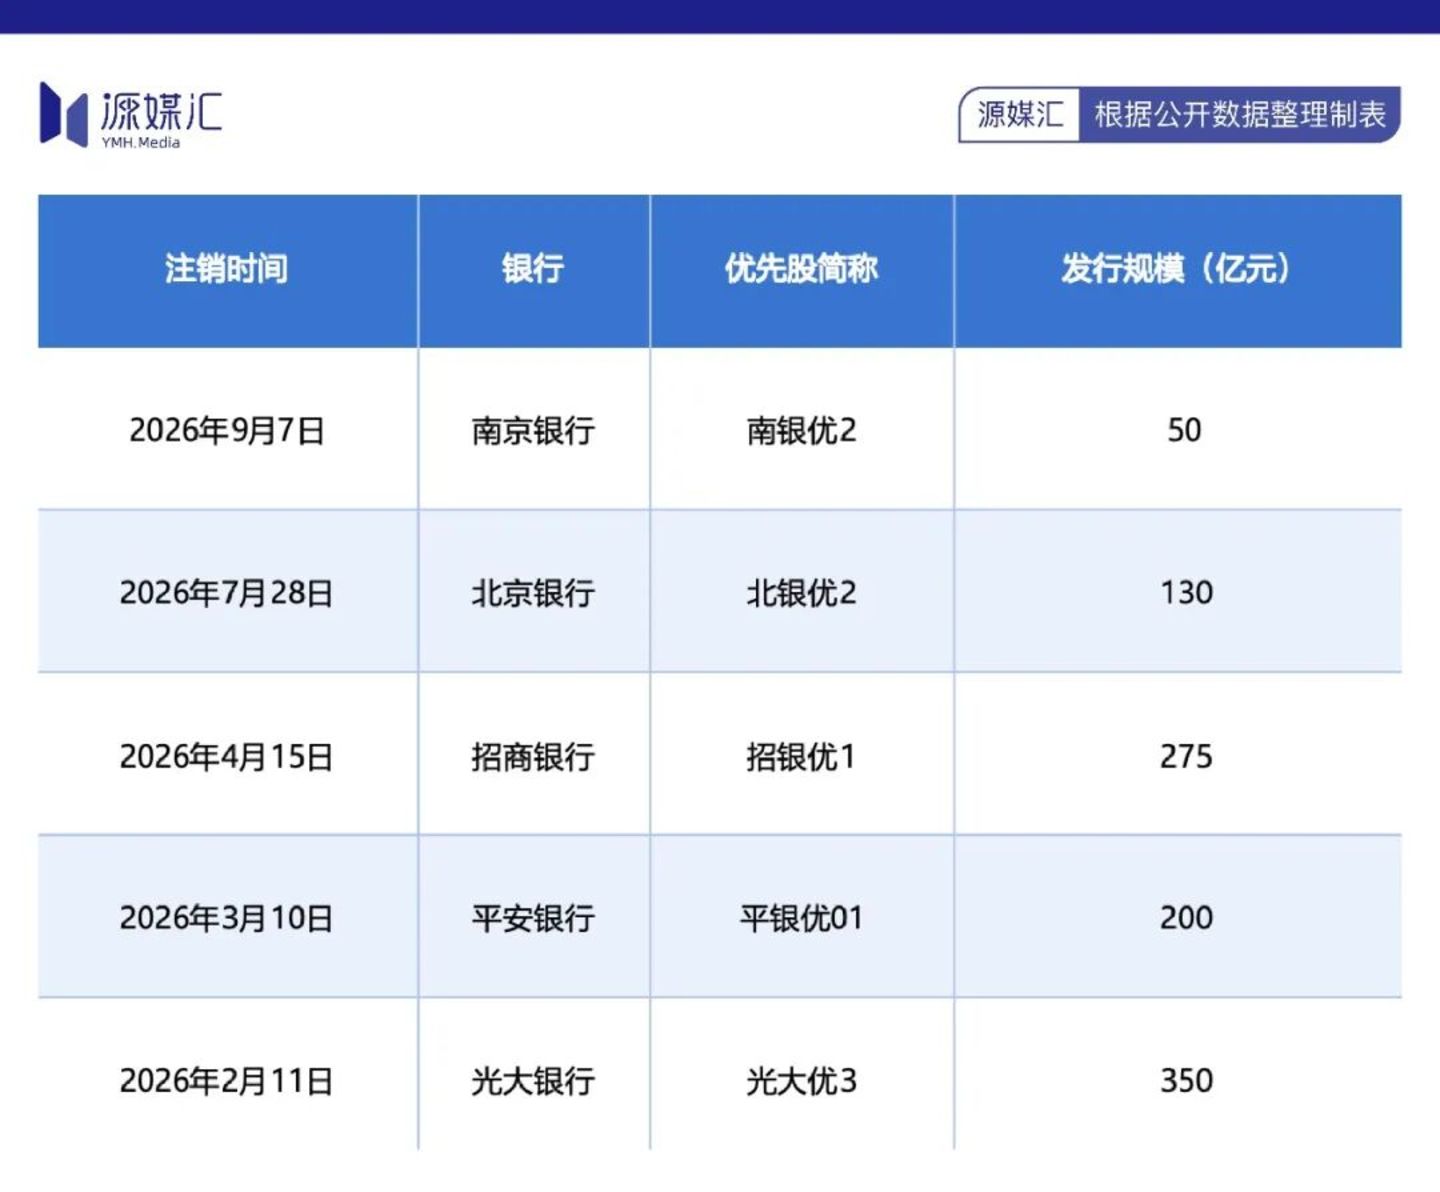
加上本次即将落地的中信银行的“中信优1”,6笔交易合计规模达1355亿元。
此外,江苏银行“苏银优1”等产品也即将踏入赎回窗口期。
华源证券预计,2026年银行优先股赎回规模将达1500亿元-2000亿元,较2025年进一步增长,赎回潮仍将处于高峰。
把时间拉长到2025年,兴业银行、长沙银行等宣布赎回优先股。尤其是兴业银行,更是在2025年一次性赎回三期优先股,合计560亿元,手笔惊人。
为什么银行要集体给普通股东“送福利”?
时代环境变了。这批被集中赎回的优先股大多诞生在2014-2019年,那时候市场利率水位高,优先股股息普遍锁定在4%-5.5%。
例如,招商银行的“招银优1”优先股,发行时票面股息率为4.81%,显著高于目前的银行永续债、二级资本债等新型资本补充工具。
现在,银行业的净息差都落到历史低位的1.5%以下,资产端收益不断变薄,继续扛着一笔4%以上的高成本资本,对于银行来说,怎么算都不划算。
过去,优先股是银行补充其他一级资本为数不多的选择,现如今,工具库丰富起来,手里有了更好的替代品。
赎回优先股,成为了整个银行业资本优化蔚然成风的集体行动。
“以新换旧”利好股民长期收益
旧的高息优先股大批量退场,需要的钱从哪里来?答案是:利率不到2%的银行永续债。
Wind数据显示,2026年至今,银行二级资本债+永续债的“二永债”发行规模已突破1.8万亿元。
上市银行一边大手笔赎回千亿规模的老优先股,一边马不停蹄把低成本永续债发行起来,完成“以新换旧”的闭环。
二者虽然同属其他一级资本,功能上可以实现替换,但融资成本和税收待遇差距巨大。优先股股息税后掏腰包,永续债利息享受税前扣除的税盾福利。
对于银行而言,同样是补充资本,永续债实际付出的代价要低一大截。
不少大行股份行永续债发行利率都卡在2%以内,对比4%上下的存量优先股,利差优势肉眼可见。市场数据及天眼查显示,工银8月发行的200亿永续债,票面利率1.89%。中行300亿永续债利率1.91%。
中信银行此次拟赎回350亿元“中信优1”优先股,正是这一轮银行优先股赎回潮的一个缩影。
该行同样遵循“赎回高息优先股(股息率4.08%)+发行低成本永续债(2026年6月新发200亿元,票面利率仅1.97%)”的置换逻辑,属于行业普遍趋势。
图片来源于中信银行公告
目前,存量优先股的盘子正在持续收缩,全市场银行优先股存量规模已跌破5000亿元,巅峰时期曾经有近70只相关产品,经过这两年持续赎回,数量大幅缩水。
尤其是2020年1月,长沙银行发行后,市场也再无新发的优先股。
站在普通股民视角看,上市银行这波赎回优先股的资本置换,属于长期利好。
上市银行把高成本的资本“包袱”卸掉,每年财务费用实实在在下降,利润不会持续被高额优先股股息蚕食,利润留存变多,不管是未来的分红能力,还是内生资本积累,都会得到改善。
总体来看,中信银行这次赎回350亿“中信优1”,是一笔多方权衡之后的漂亮买卖。踩准重定价时间窗口,甩掉4.08%的高息负担,增厚普通股股东利润,抬升每股收益,资本端又有配股、永续债做好接续,整体利大于弊。
放眼行业,这也只是银行优先股“赎回潮”的其中一幕。
随着先前发行的高息优先股陆续步入赎回窗口期,未来一到两年,上市银行“赎回老优先股,发行低息永续债”的置换剧本还会不断上演。
对普通股东来说,以后再看到类似的银行资本公告,别再直接略过,公告字里行间,或许藏着属于自己的收益机会。



 加载中,请稍侯......