
月内官宣74万吨扩产项目,锂电负极真的不够用了吗?|行业风向标


(图片系AI生成)
锂电负极新一轮扩产潮,正席卷而来。
9月22日、23日,科达制造(600499.SH)、杉杉股份(600884.SH)接力抛出重磅扩产公告,两项目均落地内蒙古包头,投资额合计高达96亿元,新增产能达到65万吨。若叠加一周前翔丰华(300890.SZ)刚公告的拟在四川遂宁落地年产9.3万吨的新能源电池负极材料项目,三家A股上市公司合计官宣74.3万吨新增产能,合计拟投金额超109亿元。
将时间线拉长,中科电气(300035.SZ)、尚太科技(001301.SZ)、滨海新能(000695.SZ)等更多公司扩产已经官宣,超百万吨级的负极项目储备已在路上。
需要注意的是,就在前两年,全行业还在经历供给过剩、产能利用不足和价格内卷。业内人士向笔者表示,国内负极材料总产能并不缺,此轮扩产潮实际是结构性扩产,核心是在下游需求旺盛驱动下,头部企业集体补充石墨化产能短板。且在成本逻辑下,负极产能正在加速向电价低廉、绿电资源富集的能源地带集中。
头部集体下注,年内规划已超百万吨
9月下旬,锂电负极的扩产军备竞赛骤然升温。
22日,科达制造发布公告称,公司拟在内蒙古包头建设50万吨锂电负极一体化项目,总投资额45亿元,项目预计2026年10月开工,建设期10-12个月。
仅仅隔一日,杉杉股份又抛大项目,拟在内蒙古包头投建15万吨锂电池负极材料一体化项目,并另配套5万吨石墨化产能(补齐九原工厂石墨化缺口),投资金额51.06亿元,项目建设期为17个月,计划开工时间2027年3月,竣工时间2028年7月。
更早的9月14日,翔丰华(300890.SZ)披露2026年定增注册稿,拟斥资13.6亿元在四川遂宁建设9.3万吨负极材料产能,项目建设期3年。
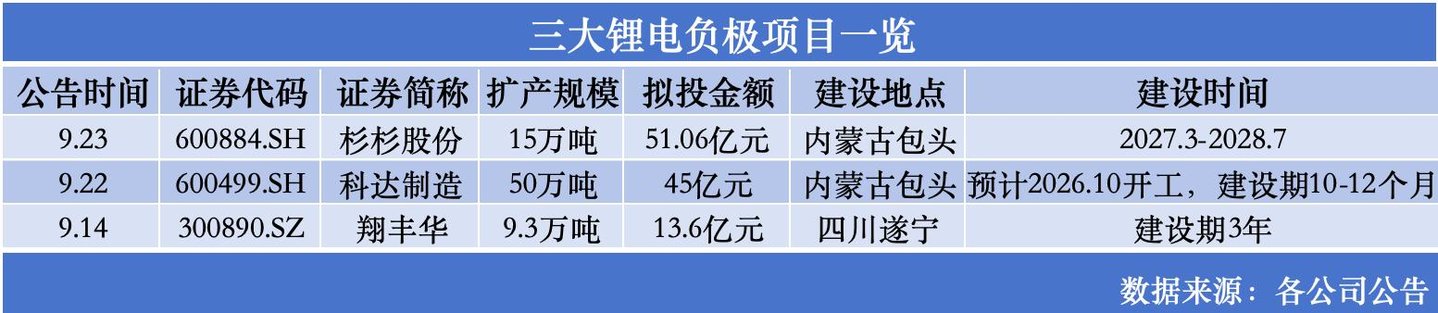
当然,三家公司前后脚官宣并不足以用“扩产潮”形容,更多的项目其实已经官宣或者正在建设中。比如滨海新能,9月24日公告称,控股股东旭阳集团拟向其控股子公司翔福新能源增资50694万元,目的是为后者的新能源业务拓展、研发、负极材料等项目建设补流,其正在建设20万吨一体化项目及配套580MW源网荷储绿电项目的剩余产能(150MW一期已通电)。
无独有偶,23日尚太科技也公告,为满足公司境外全资孙公司马来西亚尚太建设马来西亚年产5万吨锂电池负极材料项目的需要,公司拟对马来西亚尚太与FHL CONSTRUCTION SDN. BHD.和TSG GF ENGINEERING (MALAYSIA) SDN.BHD.分别签署的《机电工程协议》就其所涵盖的付款义务提供不可撤销的全额连带责任保证。
值得一提的是,9月中旬,主营盐化工的雪天盐业(600929.SH)也刚刚披露收购预案,公司拟通过发行股份及支付现金方式购买河北坤天新能源股份有限公司100%股权并募集配套资金,切入锂电负极行业。标的主营人造石墨负极材料,配套资金的用途之一即为标的公司的项目建设。
拉长时间维度粗略统计,2026年以来,A股上市公司公开披露的锂电负极扩产规划总规模已经超过100万吨,新一轮产能建设大幕已经拉开。
结构性扩产,石墨化是核心卡点
接连不断的扩产公告,锂电负极供给真的这么缺吗?答案并非简单的供不应求,实际是结构性扩产。隆众资讯负极材料分析师王莉莉告诉笔者,“负极材料总产能不缺,但是石墨化产能紧俏,因此现在项目布局多是一体化产能,补充石墨化产能短板。”而扩产的底层逻辑,源自下游的旺盛需求。
笔者以投资者身份致电多家锂电负极扩产企业也得到类似的答案,下游动力电池、储能电池需求增长直接推高了锂电负极的需求。杉杉股份就告诉笔者,“公司现有产能处于满负荷运行状态,不少工序采取委外加工模式。下游动力、储能领域市场增长率较高,尤其是储能赛道,未来市场空间较大。”
科达制造也向笔者表示,从上半年经营来看,公司产销处于相对饱和状态。对比行业头部企业,我们现有产能规模不足。从存量客户反馈来看,客户存在实际需求,现有产能难以满足,扩产后还可以发挥规模效应。
尚太科技在最近的业绩说明会上也谈到,2026年上半年,公司负极材料出货量约19.9万吨,同比增长约41%。受益于储能电池延续火热态势、动力电池稳定增长,下游客户需求快速增加,公司负极材料产品供不应求。目前公司生产订单排产饱满,现有产能利用率维持在较高水平,并通过一定规模的外协加工配合补充,能够较好匹配现阶段客户订单交付需求。
GGII数据显示,2026年上半年,中国锂电池出货量达1.21TWh,全年预计达到2.75TWh,2027年进一步增至3.3TWh。动力电池保持增长,储能电池出货预计将在2026年进入TWh阶段,电池需求持续向上游传导。
隆众资讯统计显示,国内负极材料有效产能552万吨,上半年产量达到195万吨,产能利用率73%,头部企业均满产满销。
负极材料是锂电池的四大主材之一,按技术路线大体分三类:天然石墨、人造石墨与硅基负极。其中,人造石墨凭借优异的循环性能、安全性与成熟工艺,长期占据主流,人造石墨出货占比超80%。人造石墨的链条又分为两大块:前道(造粒、碳化等)、后道(石墨化)。
2026年以来,随着人造石墨负极需求的大增,石墨化的产能不够了。有券商研报显示, 2026年上半年,中国人造石墨成品产能450-500万吨,配套石墨化产能却只有420-460万吨,缺口明显,很多企业的外协加工比例被迫提升到30%以上。
科达制造公司人士向笔者直言:“今年上半年,石墨化加工费从年初8000元/吨,部分上涨至10000元/吨以上,这也印证行业景气度。”
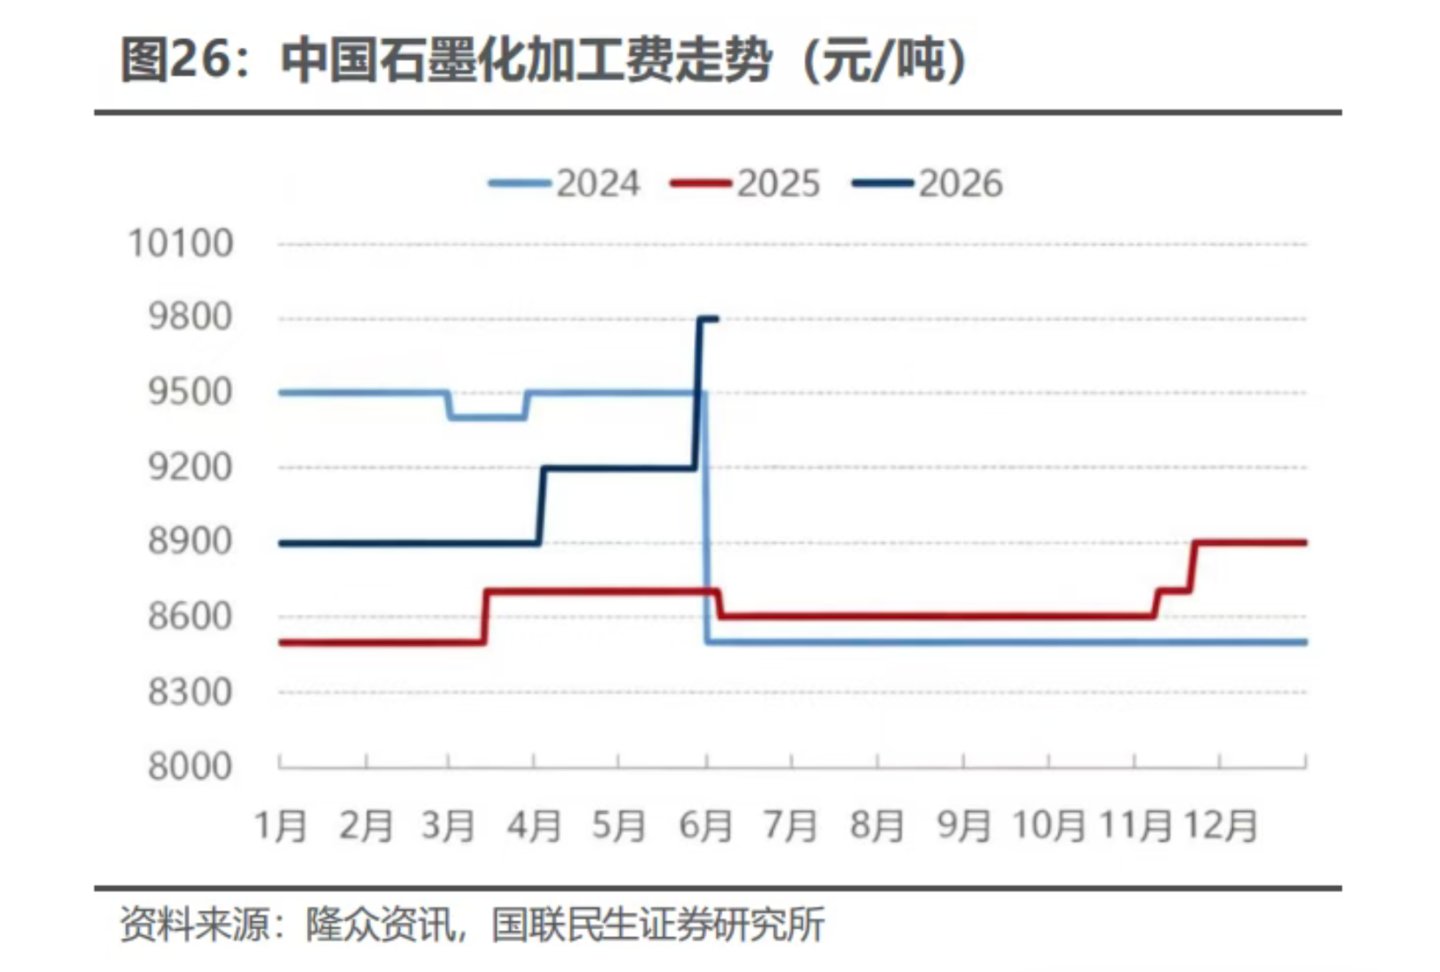
(来源:国联民生证券研报)
实际上,业内人士纷纷告诉笔者,对比上一轮负极扩产潮,本轮扩张逻辑已经发生本质改变。王莉莉谈到,“负极材料产能增速在放缓,负极产能布局现在更加精准和定向,旨在合理扩充市场份额,补齐工序短缺产能,已经不会像前一轮那样大规模无序扩张,预计未来不会出现大规模产能过剩的情况。”
科达制造也表示,前几年的扩产中大量企业是跨界入局,当时过剩的主要是低端产能。公司专注做中高端负极产品,这部分市场仍然存在需求,竞争压力没有那么大。
另外,从竞争格局来看,本轮扩产基本由具备客户资源、一体化建设能力的头部企业主导,行业马太效应持续强化,市场集中度有望进一步抬升。
产能地图向能源地带集中,新型负极同步布局
需要注意的是,在负极的成本结构里,石墨化加工长期占到30%-40%的比重,这其中,电费成本又在石墨化环节成本中占比六成左右,电价高低直接决定负极企业的盈利水平。笔者注意到,成本逻辑正在改写国内锂电负极的产能地理版图,负极一体化项目正在加速向电价低廉、绿电资源富集的能源地带集中。
杉杉股份、科达制造两个负极大项目双双落地内蒙古包头,并非偶然。科达制造向笔者解释了在内蒙建厂的三重逻辑:第一,内蒙古风电、光伏能源资源具备优势,电力成本更低;第二,石墨化部分原料依靠进口,内蒙距离山东港口地理位置近;第三,部分原料来自东北石化基地,有铁路直达,综合区位优势突出。除包头之外,滨海新能20万吨负极项目同样布局在内蒙古,依托当地风光资源,配套绿电保障生产用电。
数据显示,内蒙古的石墨化产能已占全国41%,低电价和绿电配套是吸引各大企业落地产能的最佳理由。
西南地区则成为负极产业另一极。四川拥有丰富水电资源,丰水期电价优势显著,翔丰华9.3万吨项目落地四川遂宁,正是看重当地低廉水电成本,同时靠近西南锂电电芯产业集群,实现就近配套供货;杉杉股份云南安宁一体化基地同样依托西南清洁能源资源。反观华东、华南传统制造业地带,受较高工业电价、能耗指标管控双重约束,新建的大规模配套石墨化的负极一体化项目已经越来越少,新增的高耗能石墨化工序持续向外转移。
根据行业测算,石墨化电价每相差0.1元/kWh,对应每吨负极生产成本差距可达数百元,在行业激烈竞争的背景下,能源成本就是核心护城河。一体化、靠近低成本能源区域,已经成为负极新项目的标配。
值得一提的是,由于传统石墨负极的能量密度已逼近372mAh/g的理论极限,叠加钠电、固态电池等新技术的发展,硅碳、硬碳、锂金属等具有更高比容量和优异快充性能的新一代负极材料也在逐步从实验室走向产业化落地,逐步推进产能建设。
以翔丰华为例,其年产9.3万吨新能源电池负极材料项目中就包含2700吨/年硬碳负极和13000吨/年硅碳复合材料;山东立探新材料年产6500吨硅碳负极材料项目完成备案,总投资超过10亿元;硅宝科技(300019.SZ)计划建成7000吨/年硅碳负极生产线。
据鑫椤钠电数据,2025年我国钠电硬碳负极产量约5400吨,同比增长105%;2025年钠电负极实际落地产能约2.8万吨,预计2026年将突破6万吨,产能利用率显著提升。另有机构预测,到2030年,全球硅负极材料产量将达338万吨,占负极材料总产量超过30%。(本文首发于钛媒体APP,作者|苏启桃)



 加载中,请稍侯......