
光伏与锂电退税退坡:补贴退场之后,成交价跌破了成本线

文 | 舒书
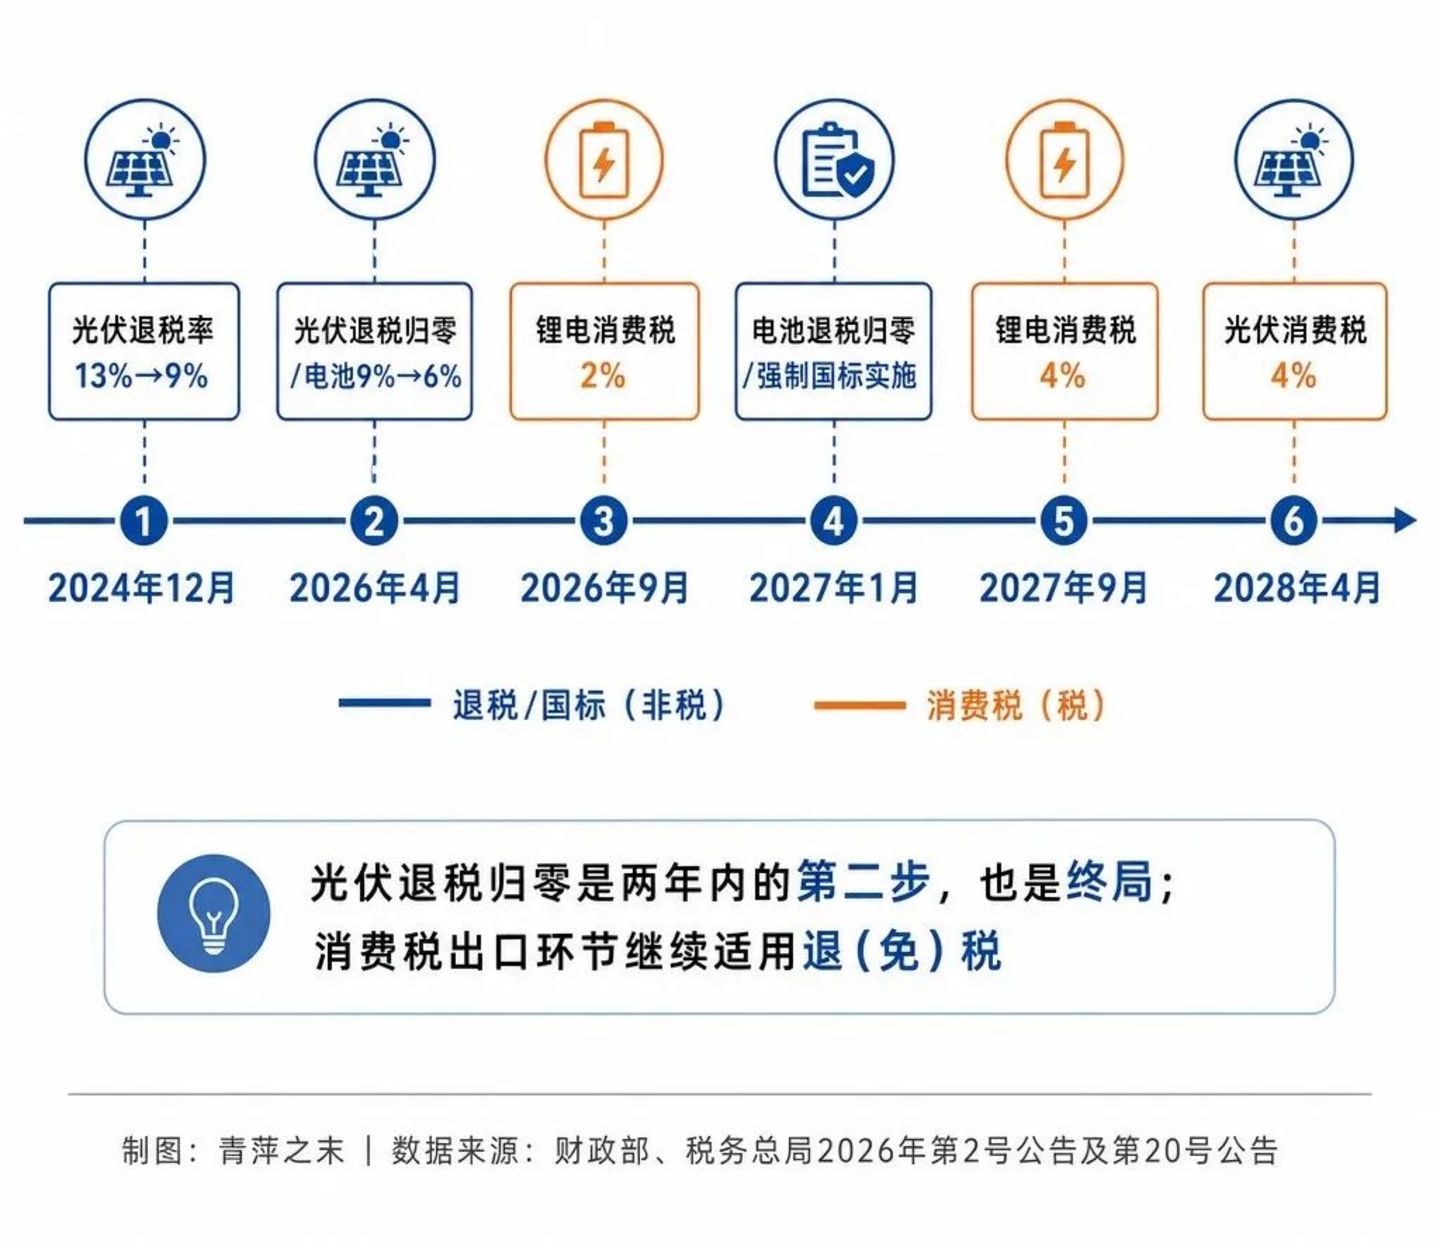
2024年12月,光伏产品出口退税率已从13%下调至9%。2026年4月1日,财政部、税务总局2026年第2号公告正式生效,249项光伏全产业链产品出口退税率直接由9%降至0。这是两年内的第二步,也是终局。电池产品分两步走:2026年4月至12月退税率从9%降至6%,2027年1月1日起全面取消。本次调整只涉及光伏和电池产品(以锂电池为主),新能源汽车出口退税未调整。
消费税方面,锂离子电池自2026年9月1日起恢复征收,先按2%,2027年9月1日升至4%;光伏电池自2027年4月起按2%,2028年4月升至4%。但消费税出口环节继续适用退(免)税政策,恢复征收的消费税主要压在内销成本上。
这是一次主动的风险暴露,不是对冲。政策无意一次性根除产能过剩,而是将原本隐藏在退税红利之下的行业亏损、低价倾销矛盾显性化,倒逼行业自我出清。
全文的核心问题只有一个:成交价能不能回到成本线之上。
一、政策组合:不只是税制调整
税制端:切断低价竞争的退路。部分企业将退税额折算为降价空间,让利海外采购方。2025年1至10月,硅片、电池片和组件出口量同比增长8.3%、91.4%和6%,光伏产品出口总额却下降13.2%。
监管端:反垄断的红线划得很清楚。据多家媒体报道,2026年1月6日,市场监管总局约谈中国光伏行业协会及通威、协鑫等多家多晶硅龙头企业,要求不得约定产能、产销量及销售价格;不得通过出资比例进行市场划分、产量分配、利润分配。
标准化端:多管齐下抬高门槛。7月27日,《光伏行业成本核算模型通则》发布,统一全产业链成本核算口径,为“低于成本销售”提供可操作的判断标尺。三项强制性能效国标将于2027年1月1日实施,SMM光伏分析师郑天鸿预计将淘汰光伏总产能的30%左右;另一份口径显示,头部厂商产能结构中三级能效以下占47%(海达股份董事长钱振宇)。两个数字均为机构预估,不是国标条文直接规定的结果——强制国标是产品准入门槛,不等于强制关停旧产线,老旧产线技改达标仍可继续生产。
行业自律端:八家硅料企业的倡议书。8月6日,通威、协鑫等八大多晶硅企业签署《反内卷倡议书》,承诺售价不低于完全成本价,合计占据国内有效产能超90%。但这与1月约谈要求不得约定销售价格形成直接张力,处于反垄断合规的灰色地带。
二、政策生效半年的实证:报价涨了,成交价没跟上
上半年光伏产品出口总额约171.83亿美元,同比增长24.3%,其中组件出口量下降2.5%,出口额逆势增长14%。出口额增长中包含高功率组件占比提升带来的结构性贡献,不完全是同规格产品涨价。需要剔除3月抢出口因素后重估——CPIA明确指出各环节在3月集中出口,一定程度透支了4至5月需求,H1总量中的一部分并非真实需求。
价格走势需要按时间线拆开看。
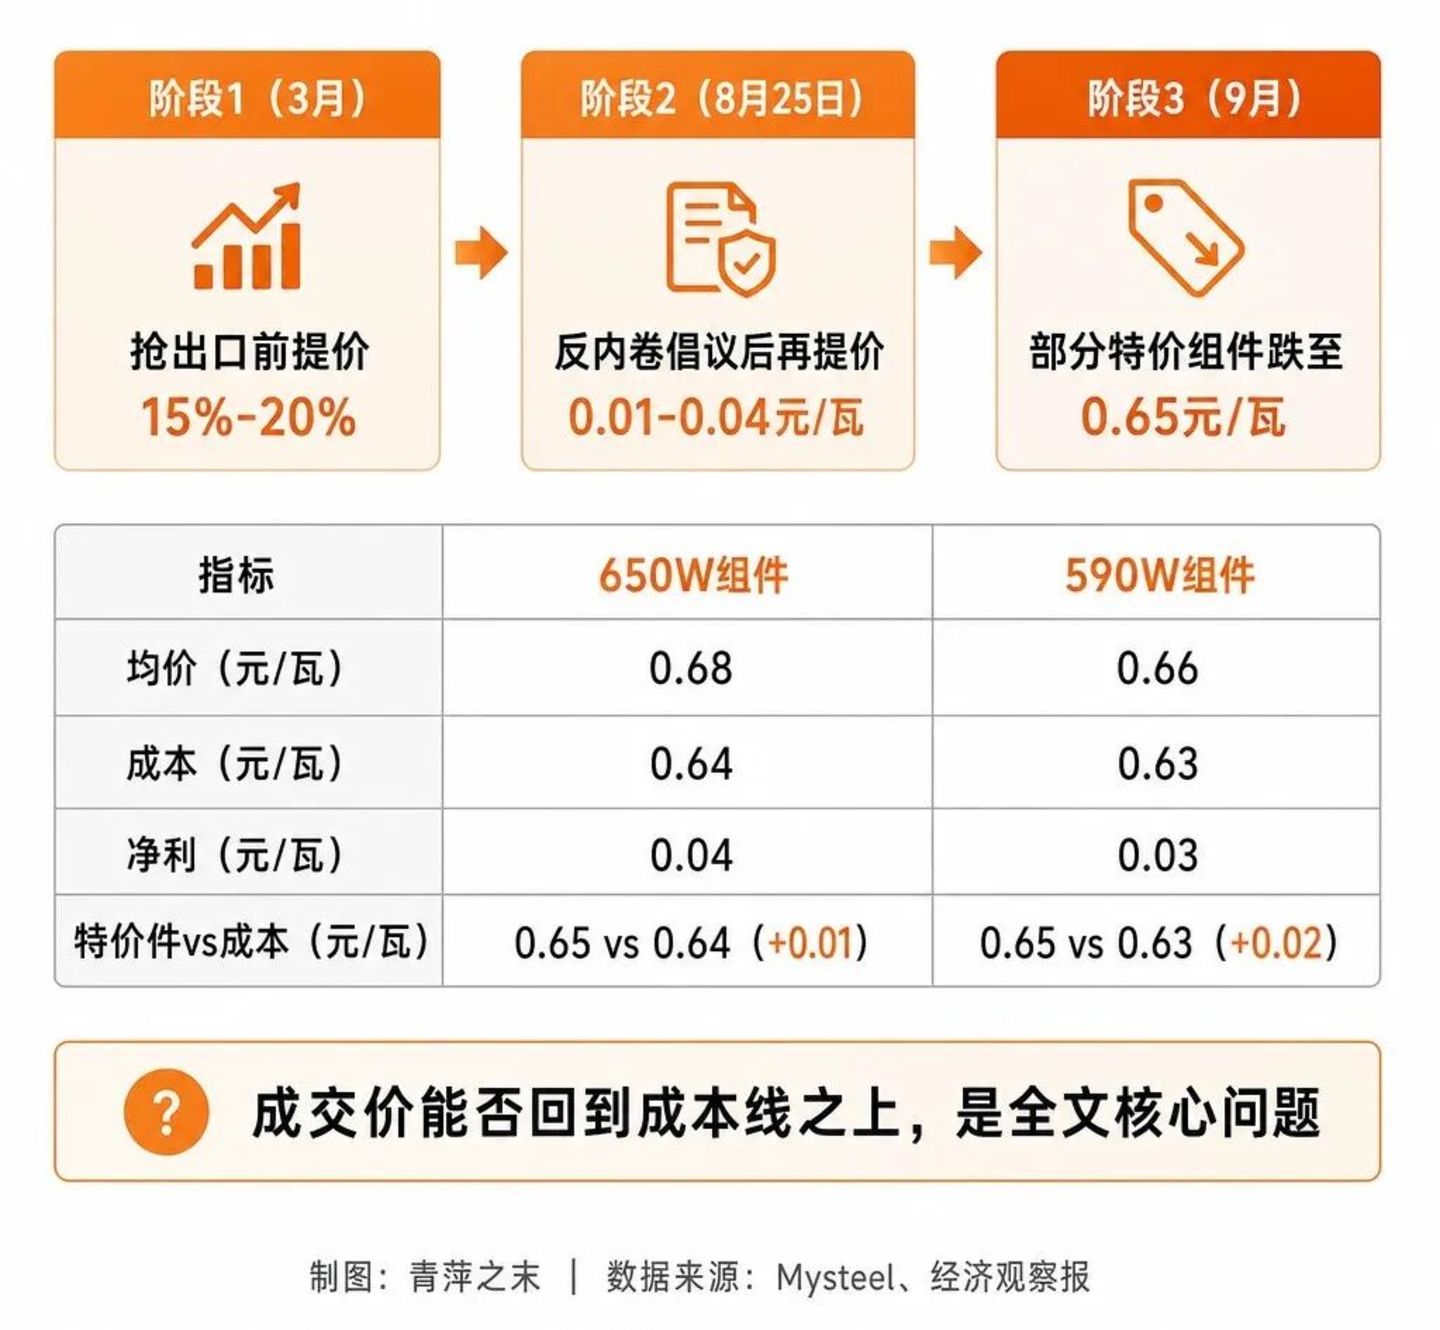
3月之前:抢出口前提价。头部厂商在政策落地前将主流组件报价上调15%至20%。
8月:反内卷倡议后再提价。8月25日,头部厂商再次上调报价0.01至0.04元/瓦。但五大发电集团等大买家走年度集采、一次锁定数GW,价格与规模在年初或上半年就已定标。报价单上的数字改了,客户招投标系统里的价格基准还停在原处,有的还在往下压价——能承接涨价的订单窗口正在关闭。
9月:成交端松动。据Mysteel数据,截至9月11日,N型650W组件均价0.715元/瓦,完全成本0.720元/瓦,单瓦净利-0.005元;N型590W组件均价0.713元/瓦,完全成本0.742元/瓦,单瓦净利-0.029元。而部分特价组件已跌至0.65元/瓦,较650W完全成本0.720元/瓦低约10%、较590W的0.742元/瓦低约12%;不过9月中旬主流成交区间仍在0.69至0.73元/瓦。此处成本为行业测算的完全成本,不同企业的折旧、长协原料采购成本会带来个体差异。
三、供需两端:产能过剩才是根源
上半年国内光伏新增装机72.07GW,同比下降约66%。2024年上半年装机102.48GW,同比增长30.68%——这不是趋势性逆转,而是产业高速发展后向理性常态的回归。
政策层面的直接导火索是136号文。2025年2月,国家发改委、国家能源局发布136号文,推动新能源上网电量原则上全部进入电力市场。对存量项目,机制电价与现行政策妥善衔接;对增量项目,通过竞价形成机制电价。它建的是差价结算的兜底机制,而非彻底市场化,但宣告了分布式光伏投资长期依赖的固定收益模型正在被重塑。
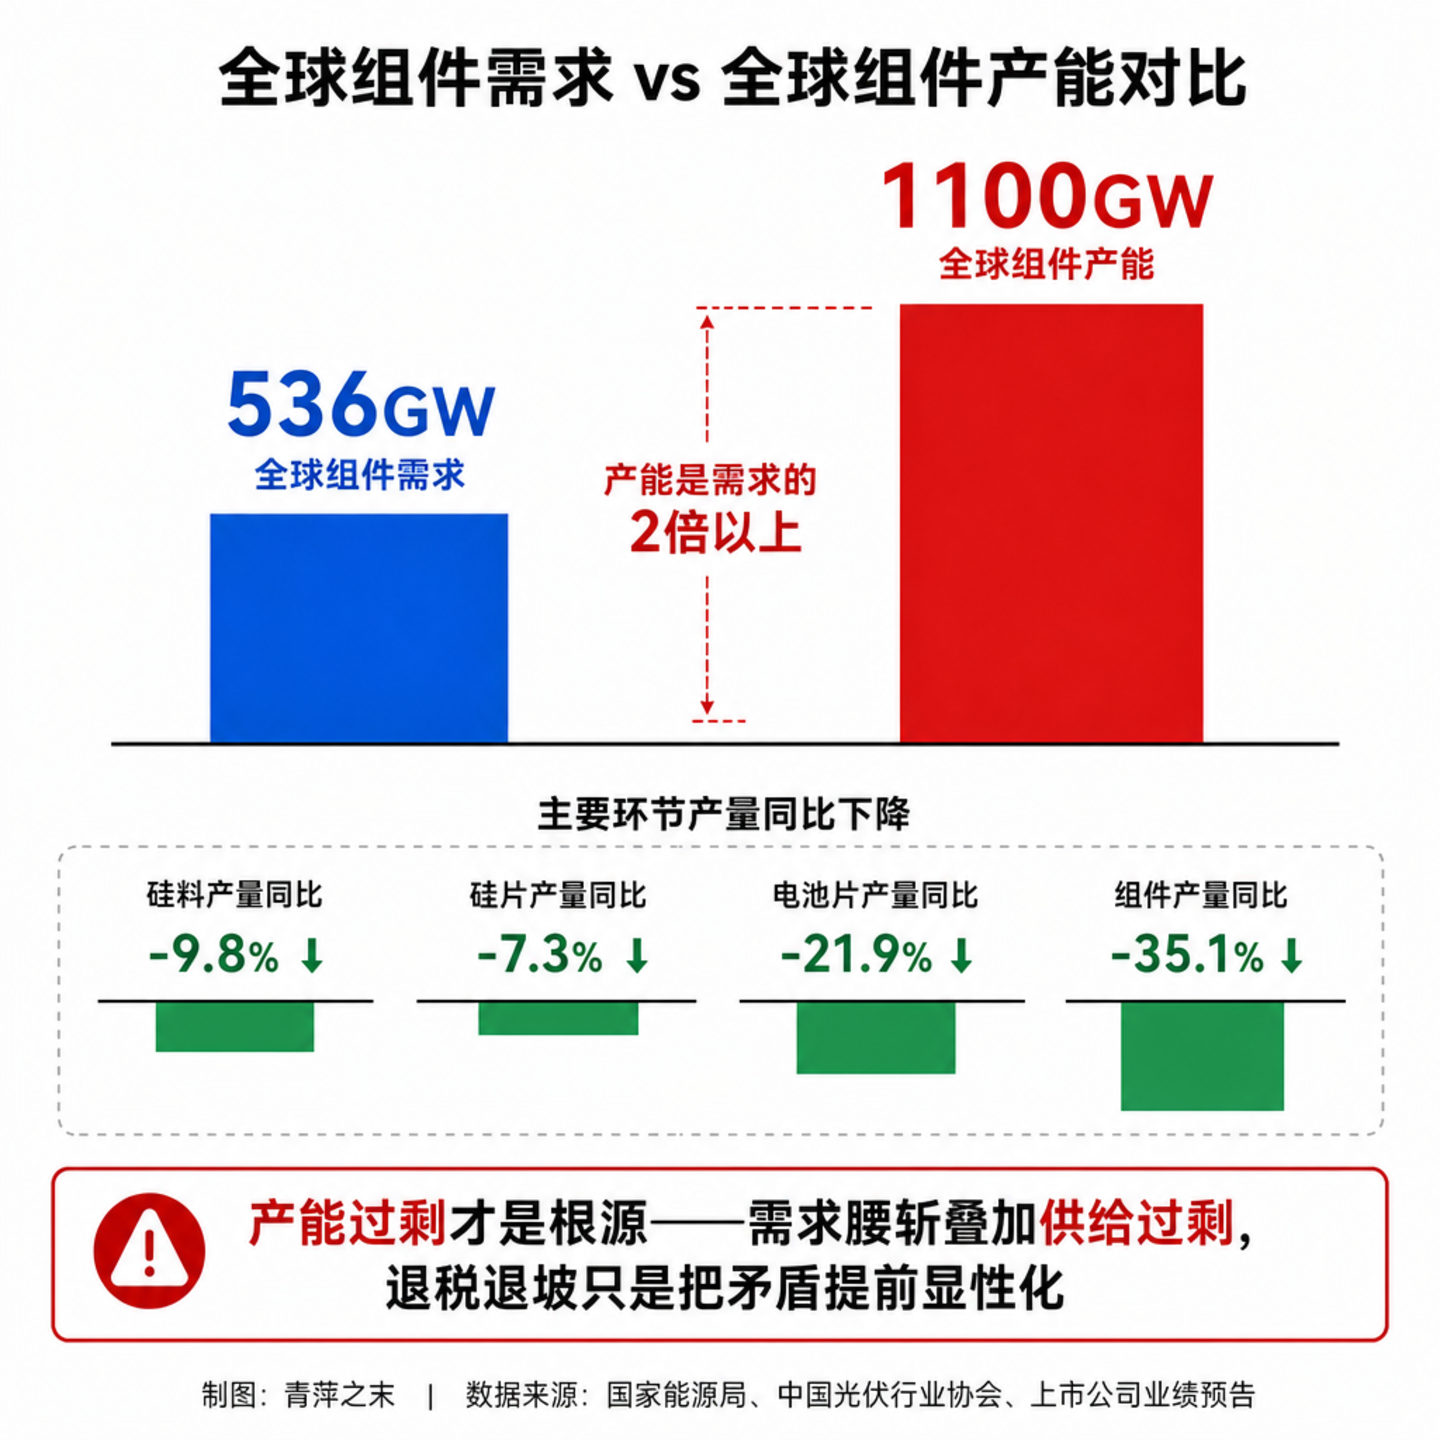
供给端:全球组件需求约536GW,产能高达1100GW,供需比超过2:1。上半年主产业链产量全面萎缩:多晶硅下降9.8%、硅片下降7.3%、电池片下降21.9%、组件下降35.1%。
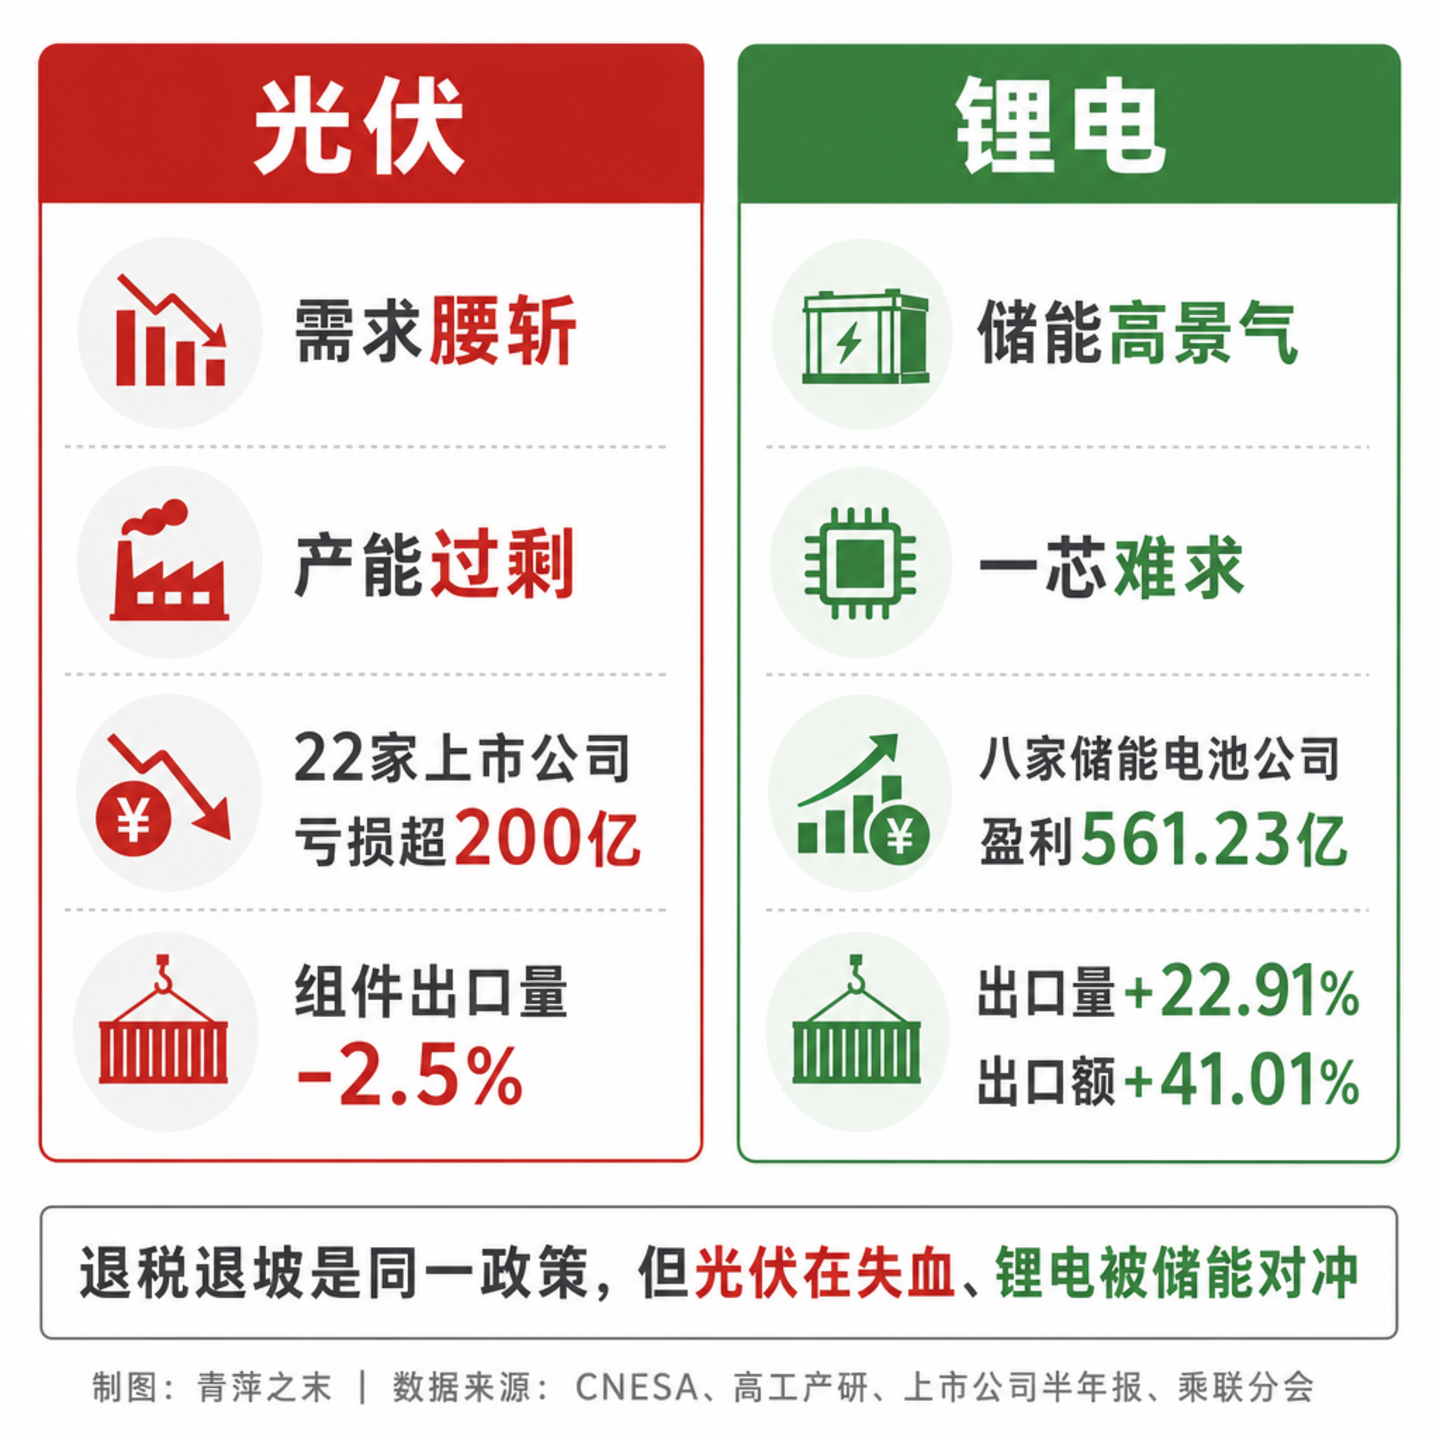
龙头企业集体巨亏。隆基绿能预亏34亿至38亿元,通威股份预亏48亿至54亿元。上半年22家光伏上市公司合计亏损超过200亿元。
头部企业中有人在活下来。天合光能8月6日半年报显示,实际亏损2.70亿元,同比减亏90.75%,Q2扭亏,储能出货同比增长188%。更值得关注的是下一代技术储备:天合光能工业标准尺寸钙钛矿/晶硅叠层组件功率达907W、全面积效率29.2%(6月1日发布,经TÜV SÜD标定,区别于实验室小尺寸样品),并已获得海外分布式客户首单签约。
四、分化:产业链外溢与中小企业的出清
出口额增长的主要贡献来自电池片,不是组件。电池片出口量同比增长36.8%,主要受东南亚、中东、非洲等地新建组件工厂的产能扩张驱动。印尼取代印度成为第一大电池片出口国,对印尼出口额同比增长237.8%。
这是产业链外溢——中国企业主导的海外组件厂在采购中国电池片,是中国全球布局的结果。
中小企业则在加速出清。上半年组件产量同比下降35.1%,恰恰是中小企业最集中的环节。据北极星光伏网不完全统计,已有33家光伏企业进入破产清算、预重整及司法重整程序。统计名单包含贸易、电站企业,不全是主产业链制造产能,破产企业体量差异较大。大量中小厂商是头部企业的配套外协、细分辅材,批量倒闭可能伤及供应链韧性。
五、锂电:与光伏截然不同的处境
光伏在集体失血,锂电被储能的高景气对冲掉了大半。
上半年八家储能业务相关电池上市公司全部盈利,合计净利润561.23亿元(据媒体统计的上市公司半年报)。储能电芯当下“一芯难求”,第一梯队产能利用率92%—98%,第二梯队90%—95%(高工产研口径)。上半年中国企业储能锂电芯全球出货380GWh,全年有望达850GWh(据CNESA统计)。远景能源田庆军把上半年储能“一芯难求”的三重原因之一,明确归为“出口退税退坡前的海外抢购”——抢出口在锂电这边已经发生,不是预判。
退税成本要单独算清。按电芯0.4元/Wh测算,退税从9%降至6%,增加约0.012元/Wh;2027年退税归零后,再增约0.024元/Wh,合计约0.036元/Wh。消费税方面,2%税率下60kWh乘用车电池成本增量约480元,4%税率下约1000元。但消费税出口环节继续适用退(免)税,真正受影响的是内销市场。
锂电出口端正在呈现量增价稳的趋势。1—7月锂电池出口额580.01亿美元、同比增长41.01%,出口量同比增长22.91%。出口吨均价从2023年的2.73万美元/吨降至2026年的1.51万美元/吨,但2026年降幅仅为8%,较2024年的26%和2025年的22%明显改善。需要带上限定:出口吨单价仍处历史谷底,降幅收窄有很强的基数效应。
锂电的远期产能压力确实存在。截至2026年6月,全国已投产储能电芯产能约809.5GWh/年(据CNESA统计),在建加规划总产能接近2TWh——规划产能不等于即将落地投产,整体规模显著超出全球市场真实需求。但这是远期预警,不是当下状态。当下的紧缺与远期的过剩,是时间错配。
六、海外布局:中东非是新节点,但不是免费的避险通道
天合光能阿联酋阿布扎比5GW组件工厂已于2026年6月正式投产。博达新能埃及2GW电池+3GW组件的一体化基地已于1月投产。但本地化配套、能耗、水、劳工成本,以及当地未来可能出台的本土产业保护政策,都是需要持续跟踪的风险变量。
美国已经在堵东南亚转口路径。8月6日,特朗普签署总统公告,自12月4日起对进口多晶硅及衍生品实施最低进口限价和15%从价关税,多晶硅最低进口价21美元/公斤,组件0.38美元/瓦。
CITT撤销了税令,但这一结果相当脆弱。2026年9月17日,加拿大国际贸易法庭终止对华光伏组件双反日落复审,撤销相关税令。但7月2日CBSA作出的是肯定性裁定——认定到期后倾销和补贴“很可能”继续或恢复,理由是“中国光伏产能严重过剩、出口导向特征明显、国内市场增速放缓、美欧印壁垒加码,中国组件必然寻求新的出口通道”。CITT只是认定“损害不成立”才撤销的。中国的产能过剩和出口导向,正在被贸易伙伴直接当作损害认定的证据。中国组件在加拿大市场已近乎清零。
七、接下来最值得关注的三个信号
第一,2027年1月1日强制国标实施后,低效产能能否有序退出。这是接下来半年最值得观察的分水岭。强制国标是产品准入门槛,不等于强制关停旧产线。如果退出的方式是有序的技术改造和兼并重组,行业将走向良性出清;如果是批量倒闭、供应链配套断裂,则可能伤及产业韧性。
第二,Q4抢出口窗口。2026年12月31日是电池退税率从6%降至0的节点,抢出口大概率会发生——锂电这边已经发生过了。但如果海外客户已经预判中国成本抬升、提前锁定东南亚或中东产能,即便国内企业想抢出口,订单也未必能兑现。
第三,成交价与成本线的博弈。部分特价组件已跌至0.65元/瓦,较完全成本0.720至0.742元/瓦低约10%至12%。如果这一价差持续扩大,意味着反内卷的价格下限在成交端彻底失守。如果成交价能回升至成本线附近,则说明政策组合的底线约束正在生效。
总而言之,退税退坡不是一场一次性手术,而是一场持续的压力测试。税制、反垄断、能效国标共同构成一套组合政策,试图把行业从依赖补贴的低价循环拉回成本与技术的竞争轨道。但供需失衡的底层矛盾仍未消解。光伏正面承压、锂电被储能对冲——这场测试最终能否完成良性出清,答案不在政策条文,而在持续博弈的成交价、产能退出节奏,以及头部企业能否用技术代差拉开与追赶者的距离。
数据来源说明: 本文政策信息引自财政部、税务总局2026年第2号公告及第20号公告;出口数据引自中国光伏行业协会原秘书长王勃华2026年7月23日披露;组件成本利润数据引自Mysteel 2026年9月11日;国内装机数据引自国家能源局;企业亏损数据引自上市公司业绩预告及半年报;天合光能叠层组件数据引自公司2026年6月1日发布信息;锂电出口数据引自乘联分会崔东树统计;美国关税措施引自白宫2026年8月6日总统公告;加拿大双反裁定引自CBSA 2026年7月2日公告及CITT 2026年9月17日裁定;136号文引自国家发改委、国家能源局2025年2月发布文件;CNESA数据引自中关村储能产业技术联盟统计;高工产研数据引自高工产研储能研究所;田庆军观点引自公开演讲;钱振宇观点引自公开报道;八家储能上市公司净利润引自媒体统计的上市公司半年报;集采机制与0.65元特价数据引自经济观察报报道;33家破产企业数据引自北极星光伏网不完全统计。部分数据口径存在差异,已在正文中标注。



 加载中,请稍侯......