
成“山姆平替”后,迪卡侬把年轻人哄好了

文 | 金角财经(ID: F-Jinjiao),作者 | 麦颖仔
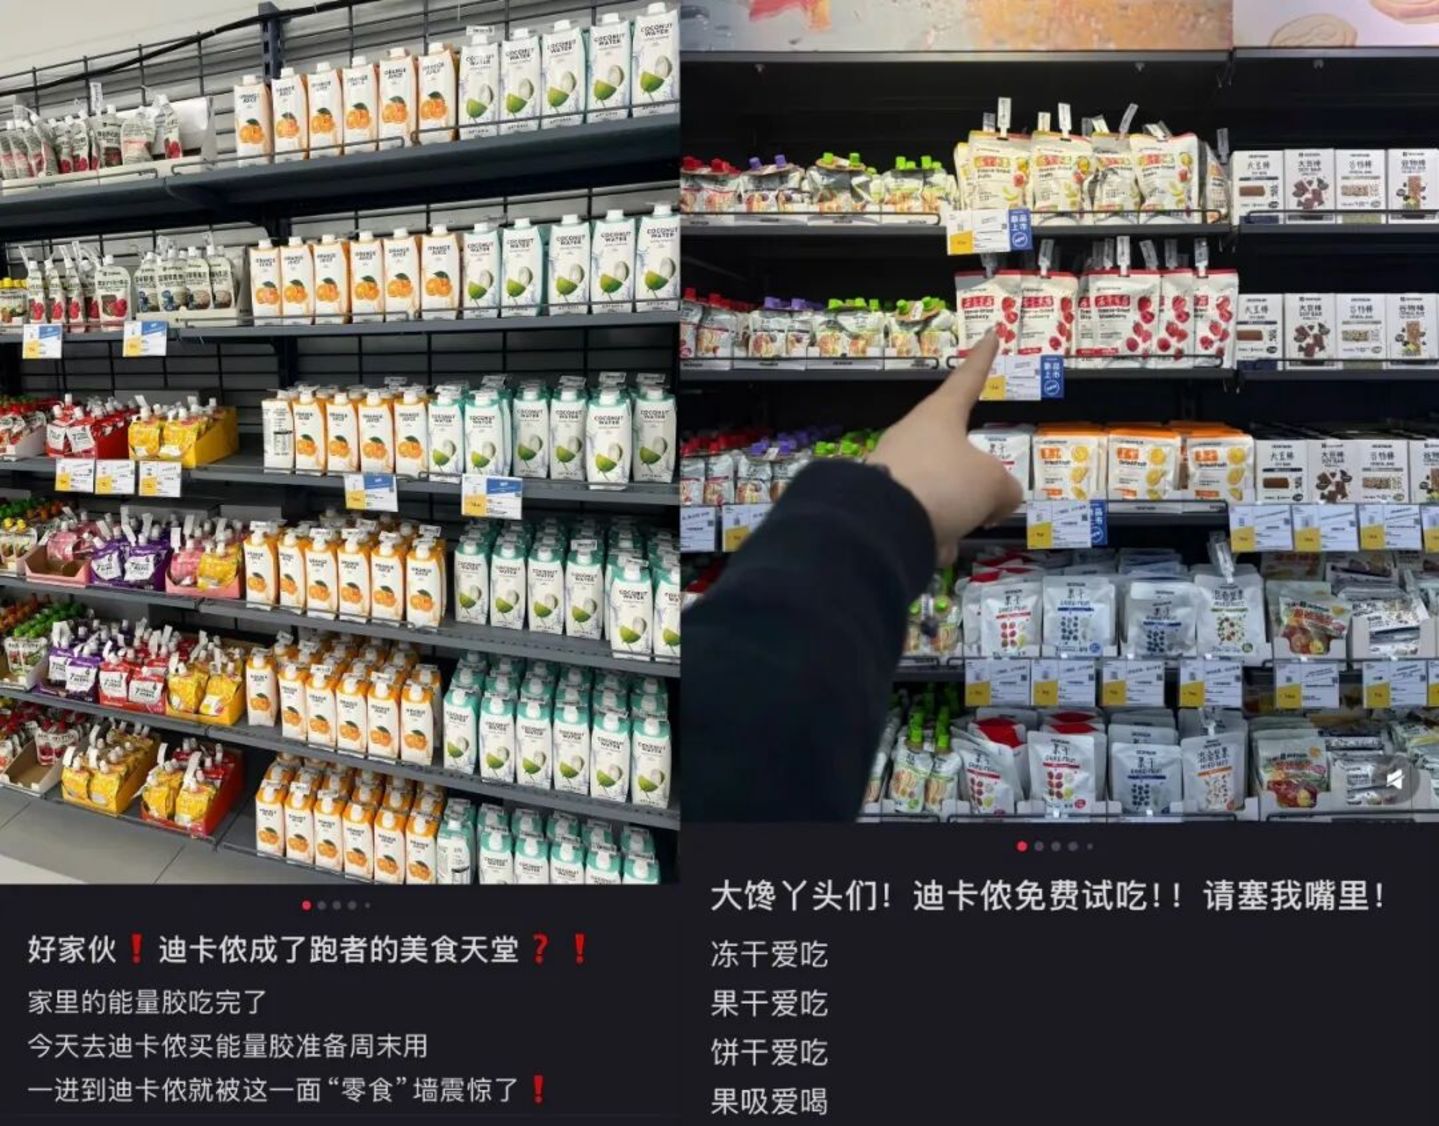
现在上网问迪卡侬攻略,最先跳出来的可能是巧克力棒和果泥,而不是速干衣。
自从迪卡侬开始卖零食,这里就挤满了快乐的年轻人。
小红书上,#迪卡侬零食# #迪卡侬果泥#等相关话题累计浏览量近100万,其中一则迪卡侬零食测评视频,在小红书获得1.1万赞、在B站播放近15万次。
更有意思的是,不少人并不是逛迪卡侬时顺手拿两包,而是专门去囤货,“迪卡侬都快成小山姆了”。
请输入图说
用新品类去引流,在零售界并不稀奇,但在迪卡侬这里,大家提着瑜伽垫和跑鞋,在试吃小摊前排队等待投喂的画面,仍让人心生疑惑:
“在运动区里卖零食,这跟在减肥中心里卖炸鸡有什么区别?更魔幻的是,竟然还卖火了?”
过去一段时间里,网上都在针对迪卡侬涨价的行为,吵得沸沸扬扬,#迪卡侬开始抛弃穷鬼了吗# 话题多次冲上微博热搜。
如今看来,迪卡侬是又把年轻人哄好了?
“那能叫放纵吗?那叫自律”
有意思的是,去迪卡侬买零食的人,未必觉得它特别好吃。
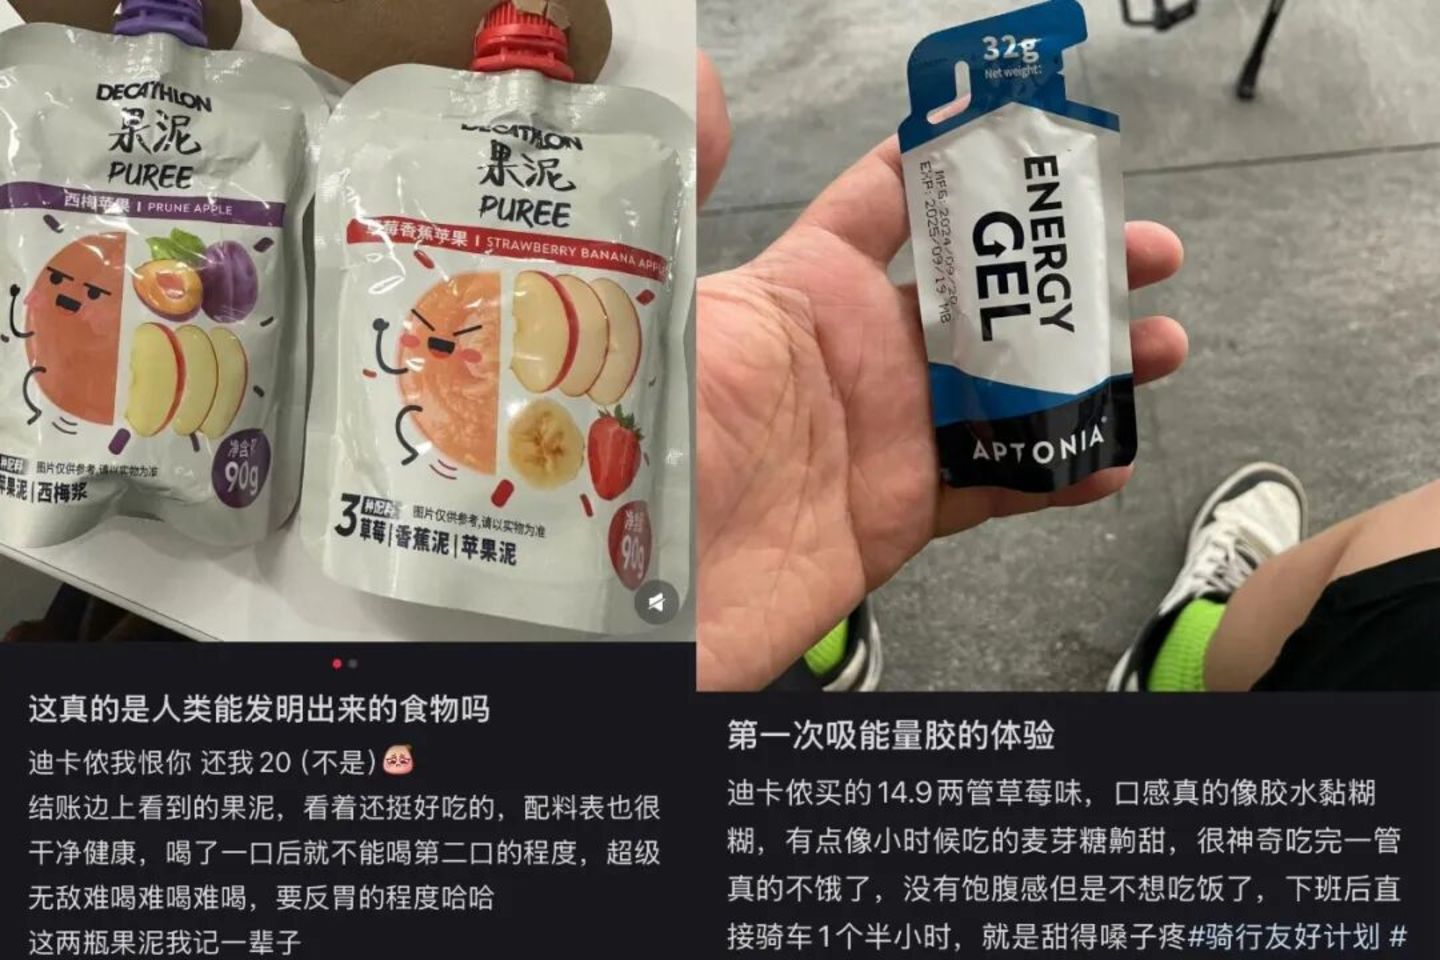
甚至恰恰相反,社媒上的测评博主们,对味道的评价褒贬各一半,比如最热门的果泥,有人说“果味浓郁”,也有人认为“口感像黏糊胶水,味道像小时候吃的齁甜麦芽糖”;同样被大量推荐的蛋白棒和曲奇饼干,大家的评价也多为中立性的“甜度刚好,不腻”。
也不是因为价格便宜。
货架上,蛋白棒9.9元一根、果泥 9.9元两袋、冻干水果脆片19.9元一包、椰子水14.9元一瓶……价格不贵,但放到如今动辄打折、满减的零食市场里,这个价格很难称得上有什么杀伤力。
真正让它火起来的,是另一套逻辑。社媒上,年轻人更爱笑称它为“补剂”,连吃零食都能吃出几分“自律”。
低热量、高饱腹感,是迪卡侬零食被种草最多的点。
在人们越发关注肥胖问题的当下,一杯奶茶就有400大卡热量,实在让人不敢多喝。
对比之下,迪卡侬一包果泥48大卡、一包果干111大卡、一根可可蛋卷47大卡,就连一整块的黑巧克力也仅为180大卡,仿佛给让大馋丫头小伙们看到了一点希望:
“谁不想在吃腻了水煮鸡胸肉时,急头白脸炫一根巧克力棒呢?”
迪卡侬零食味道或许真的一般,但正是如此,它不会上瘾,也就不易贪嘴多吃。“蛋白曲奇没什么黄油香、果泥也就那样吧,反正有了饱腹感后,也就不会想继续吃了。”一位在努力减肥的网友坦言,比沙拉有味道,但不多,这正是他想要的,“况且一份沙拉要几十块,迪卡侬的蛋白棒才9.9元,这样一对比,就更香了”。
尽管吃下去的是零食,但这种奇妙的心理暗示,却能让人获得“我还是挺自律的”安慰,仿佛嘴馋和身材管理正在同时进行。大家当然知道,眼前那堆满购物车的零食,理论上不能越吃越瘦,但要想过得快乐,总要适当骗骗自己。
当然,这套逻辑并不只属于减肥人群,对骑行、登山、徒步和跑步的人来说,蛋白棒、果泥本来就是方便携带的能量补给。有户外爱好者就把迪卡侬当成“储备粮仓”,每次出发前顺手带几根蛋白棒,运动过程中吃起来方便,也不用临时找吃的。
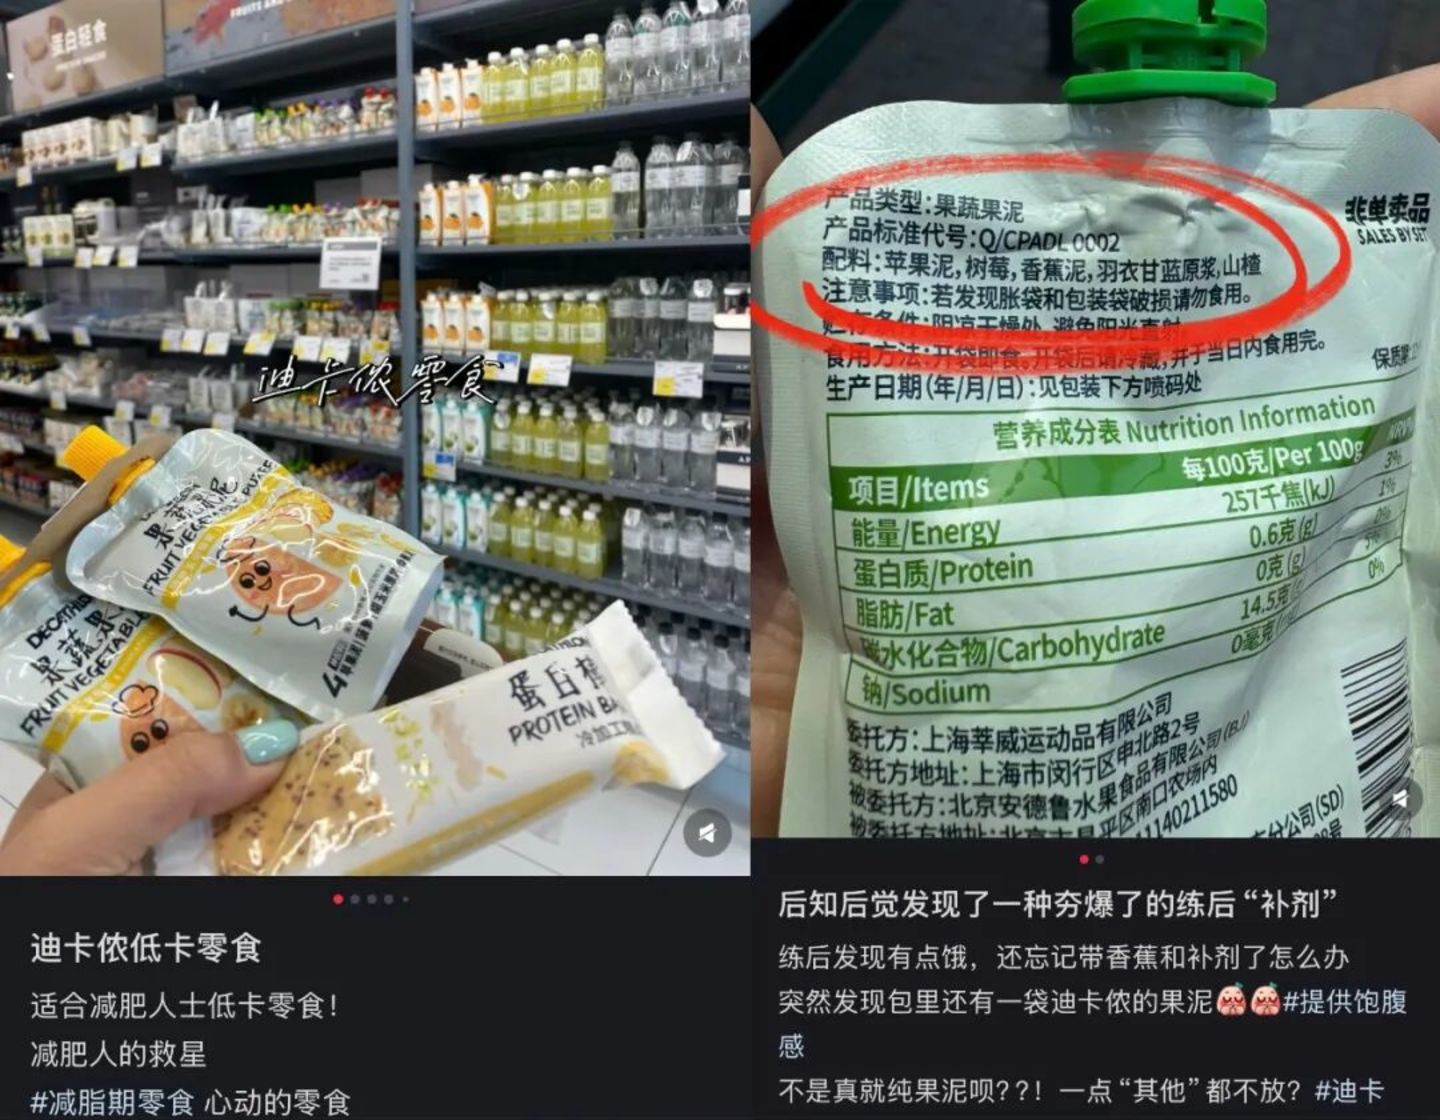
还有一个被种草的点,是配料表干净。
迪卡侬零食的配料表,大多只有短短一行字,甚至产品名称本身就是配料,苹果味果泥的配料是“苹果泥”,冻干黄桃的配料是“冻干黄桃”,几乎没有额外添加剂。
这又把另一批消费者吸引了进来:新生儿父母。如今在小红书搜索迪卡侬,“宝宝”已经成了一个高频关联词,不少辅食分享帖里,也开始出现迪卡侬果泥的身影。
久而久之,迪卡侬零食区的画风越发奇怪:
这里挤满了各种需求的人,却没有纯粹为满足食欲而来的。
迪卡侬需要一点新话题
零食突然火了,对迪卡侬来说正是时候。
过去几年,这家老牌运动零售商的日子并不算轻松。
2021年至2024年,迪卡侬营收增幅从21.3%一路收窄到3.8%,净利润增幅则从66%掉到了-15.5%。
到了2025年,情况有所好转。全年营收同比增长4%至168亿欧元,净利润增长16%至9.1亿欧元。利润恢复得比营收更快,至少说明迪卡侬已经开始把经营效率和商品结构重新收拾起来了。但如果只看收入,增长依然谈不上强劲。
中国市场的压力同样显著。
2024年,迪卡侬中国区营收约100亿元,占全球收入8.6%,虽然中国仍是其全球前五大市场之一,但已经排在法国、意大利、西班牙等市场之后。
这或许让迪卡侬感到失落,与中国结缘近40年来,其在华投入了很多心血,也给予了厚望。
上世纪80年代,中国便是其重要生产地;到2024年,迪卡侬的全球生产采购中心版图里,有超44%的采购份额来自中国。“除法国本土以外,中国是迪卡侬第一个拥有全产业链的海外市场。”前CEO科波拉曾公开强调中国市场的重要性。
但迪卡侬在中国的处境,也并非无来由,持续的涨价行为,不仅让老粉们直呼“背刺”,也在一点点撕掉自己经营多年的亲民标签。
过去,迪卡侬吸引消费者的主要原因,就是便宜。这种低价心智已根深蒂固到,网友们常打趣迪卡侬是“穷鬼衣橱”。
但这几年,“穷鬼们”发现自己被迪卡侬拒之门外了。
数据显示,2022-2024年间,迪卡侬的商品销售均价从128.81元,涨至196.32元,涨价幅度达到达52%。
有消费者发现,自己常买的经典速干T恤从99元涨到149元,还有网友晒出一款男士登山鞋价格从199元涨至1099元。伴随消费者的不满情绪高涨,#迪卡侬开始抛弃穷鬼了吗#一度冲上微博热搜。
如何缓和涨价带来的舆论波动,是迪卡侬业绩承压后需要面对的问题。
零食,这个与运动毫不相干的品类,在此时被推至台前。
尽管健康零食赛道的玩家同样不容小觑,比如永辉超市,在今年6月首推“新鲜零食馆”,涵盖果干蜜饯、现制零食、健康奶昔等近100个SKU,也是主打“配方干净、短保质期”。此外,其门店现炒的“永辉开心栗”,销售额已突破1亿元。
不过,迪卡侬未必真的想靠零食翻身。其更期待的,或是零食制造话题的能力,给迪卡侬带来新奇的、引导正向情绪表达的、适合用来铺开营销的话题。
当然,零食话题并不能覆盖此前的争议,也无法仅靠几个零食货架就重新定义迪卡侬。但至少,如今在谈论迪卡侬时,聊的不再只有涨价,还有:
“走,去迪卡侬买果泥。”
一道吸引年轻人的甜品
只是,这几年涨价的运动品牌也不少,有些甚至越贵越好卖,为何迪卡侬业绩却出现大波动?
或许是,迪卡侬留给消费者的印象,除了价格亲民,似乎再无太多突出的标签。
当然,这与迪卡侬长期坚持的大众运动定位有关。在过去,这种整合式大卖场的商业形态,把跑步、登山、游泳、露营等各种运动装备装进同一家店里,让消费者一次性买齐,曾颇受欢迎。
但如今,运动消费大变样了,细分化趋势愈发明显,消费者逐渐从“买运动装备”转向“为某一项运动/某一种情绪价值买单”。迪桑特、萨洛蒙等品牌深耕具体运动场景,用专业性建立品牌认知;HOKA、亚瑟士则通过复古文化、生活方式等叙事,把一双鞋与特定的消费人群和情感需求绑定起来。
一匹匹黑马,都在以更具差异化的优势在厮杀中跑出来。同时,也将迪卡侬原本的大而全优势,逐渐衬托得泯然众人矣。
为寻找新的增长空间,迪卡侬这几年都在大刀阔斧地改革自己的商业帝国。
2024年,迪卡侬宣布全球品牌焕新,启动“北极星”年轻化战略,将产品线重组为9个运动品类和4个专业品牌,并进一步强调专业化与数字化体验。过去那个什么都卖一点的迪卡侬,开始尝试让不同运动拥有更清晰的品牌表达。
中国市场的改革动作更加频繁。
迪卡侬请来了前lululemon中国区负责人张晓岩担任CMO,开始强化社群和社交媒体运营;办匹克球、桨板等新兴运动活动。
渠道方面,迪卡侬将中国大陆的一部分传统4000平方米左右的郊区大店,改成约1700平方米的城市店,并开进上海新天地、北京大吉巷这样的核心商圈。
资本层面,还曾传出迪卡侬调整中国业务结构的计划。
彭博社曾在2025年透露,迪卡侬在计划出售中国子公司约30%的股权,初步估值区间约10-15亿欧元(约合人民币100亿元)。当时据业内人士分析,交易方式可能会采用“增资扩股+老股转让”混合方案。照此分析,迪卡侬此举并非是要从中国市场撤离,而是业务交给更懂中国消费者的本土公司运作。
无论这桩交易最终会否落地,都映射出,迪卡侬正在重新审视在中国市场的经营方式。
从品牌年轻化,到门店小型化,再到渠道调整和业务结构变化,迪卡侬在做的,或许都是为了进一步提高中国本土化程度、为了更贴近年轻人而来。
零食,或许也属于这场年轻化改革的一部分。
几根蛋白棒、几袋果泥撑不起什么新增长曲线,更不可能靠它们解决迪卡侬在中国市场面临的问题。
但零食有一个运动装备很难替代的优势:买得起,也买得勤。一个人可能几年才换一次帐篷,一年买一双跑鞋,却可以隔三差五顺手带几袋果泥。看似微不足道的小东西,就这样成了年轻人重新走进迪卡侬的理由。
消费者买的是零食,迪卡侬想要的,却是让他们多来逛一次、多聊一次,顺便发现这里除了跑鞋、帐篷和瑜伽垫,还有点别的意思。
零食确实是一道不错的“甜品”。
参考资料:
三联生活实验室《不务正业的迪卡侬,快成山姆超市平替了》
橙柿新闻《迪卡侬,想用零食培养一批“死忠粉”》
氢消费《零食架,装不下迪卡侬的“中产焦虑”》
朝阳资本论《被骂“背叛穷鬼”一年后,迪卡侬靠什么打了一场漂亮翻身仗?》

 加载中,请稍侯......