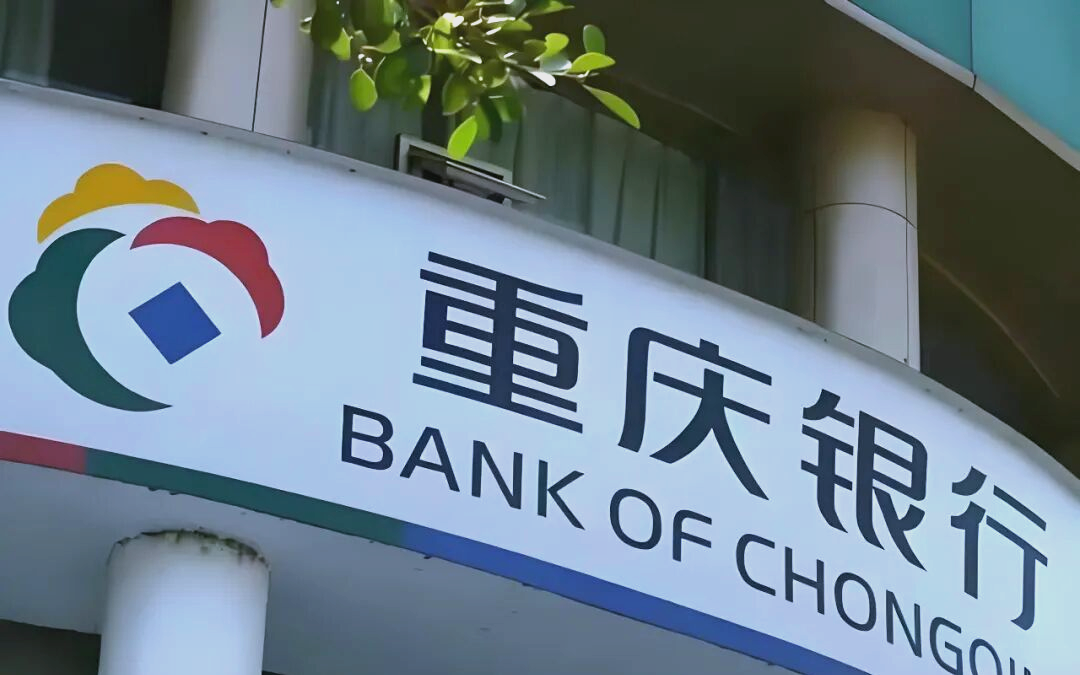
重庆银行营收利润双十增长,杨秀明做对了什么?

编辑 | 虞尔湖
出品 | 潮起网「于见专栏」
过去两年,银行业的日子并不算好过。
息差一路收窄,有效信贷需求偏弱,不少银行把增长目标一降再降,能守住不下滑就已经算不错。就在这样的背景里,地处西南的重庆银行走出了一条不太一样的曲线。
最新披露的2026年半年报显示,这家港股和A股两地上市的城商行,集团总资产和法人总资产双双站上万亿元台阶,营业收入和归母净利润同时保持两位数增长。
把一家区域银行带到这个体量并不容易,更难的是在体量变大的同时,盈利增速没有掉队,资产质量还在改善。
这背后绕不开一个人,就是2023年底接任党委书记、次年出任董事长的杨秀明。
这位从农业银行基层一路干上来的老将,用一份中期答卷,让市场重新审视了这家扎根成渝的银行。
规模站上万亿,利润跑出双位数
截至2026年6月末,重庆银行集团口径资产总额11089.09亿元,较上年末增长7.27%,法人口径资产总额10428.18亿元,两个口径一起跨过万亿门槛。客户存款总额6272.02亿元,较上年末增长10.87%,贷款总额5824.59亿元,较上年末增加511.75亿元,增幅9.63%。存贷款两端同步放量,规模的台阶是实打实踩上去的。
据于见专栏观察,比规模更难得的是效益的成色。
上半年重庆银行实现营业收入84.86亿元,同比增长10.79%,归母净利润35.18亿元,同比增长10.29%,基本每股收益0.99元。
单看这两个增速可能不觉得惊艳,放到行业里横向比一比,分量就出来了。
据公开统计,A股上市银行里连续10个季度保持营收和净利润双正增长的只有13家,而在这一轮基础上还能连续4个季度把营收和净利润都做到两位数增长的,重庆银行是唯一一家。这个唯一,含金量不低。
于见专栏认为,利润的源头活水来自主业。
上半年该行利息净收入73.89亿元,同比增长26.04%,成为拉动营收的绝对主力。利息收入165.73亿元,同比增长7.83%,利息支出91.84亿元,同比下降3.40%。一升一降之间,净息差同比回升7个基点至1.46%,净利差上升5个基点至1.40%。
要知道,2026年上半年整个银行业的息差还在普遍承压,多数同行只能眼睁睁看着息差继续探底,重庆银行却把这个最关键的盈利指标做成了回升。
对一家以对公业务见长的城商行来说,息差企稳回升,意味着增长不是单纯靠堆规模堆出来的,而是有真实的盈利改善在支撑。
市场上有一种说法,银行高增长往往要拿资产质量去换。
重庆银行这份半年报恰好给出了反例,而这恰恰是下一部分要展开的地方。
把成本降下来,把底盘做扎实
息差为什么能回升,答案藏在负债端。
上半年重庆银行计息负债平均成本率同比下降41个基点至1.88%,存款平均成本率下降46个基点。拆开看,对公存款付息率较年初下降41个基点,个人定期存款平均成本率从2.86%降到2.39%。
存款是银行的立行之本,也是成本的大头。
把存款成本压下来,等于直接给息差腾出了空间。
这背后考验的不是某个单一产品的定价技巧,而是客户结构、渠道能力和结算沉淀的综合功夫,是日复一日抠出来的经营细账。
成本降下来的同时,资产质量的底盘反而更稳了。
截至6月末,重庆银行不良贷款率1.11%,较上年末下降0.03个百分点,拨备覆盖率247.31%,较上年末上升1.73个百分点。不良往下走,拨备往上走,这是一组让银行从业者看了会点头的组合。还有一个细节值得留心,就是计提的力度。上半年该行信用减值损失21.98亿元,同比增长14.79%,主要是多提了客户贷款减值准备。
换句话说,重庆银行没有选择少提拨备来粉饰利润的老路,而是在利润高增长的窗口期主动把一部分盈利存进了风险缓冲垫。
如果换成部分同业那种压低计提的做法,账面利润增速其实还能更高。
主动把利润往后藏一藏,这种克制在当下的银行业并不多见,也说明管理层对资产质量有足够的底气。
信贷投向则解释了这份底气从哪里来。
截至6月末,公司贷款本金总额4628.01亿元,占贷款总额的79.78%,较上年末增长12.91%。个人存款3491.21亿元,同比增长13.83%,占客户存款总额的55.67%。
对公贷款的钱主要流向了成渝地区双城经济圈建设、西部陆海新通道这些国家战略承载的关键领域,流向了实体经济真实的需求端。
钱去了该去的地方,资产质量自然更扎实,这又反过来支撑了利润的可持续。
这种良性循环,比单纯追求一个低不良数字更有主动管理的意味。零售贷款规模有所回落,个人贷款本金885.54亿元,较上年末下降8.43%,在居民加杠杆意愿偏弱的大环境里,这更像是一种主动的风险偏好收缩,而非被动失守。
懂西南的掌舵人,踩准成渝的节奏
一家区域银行的气质,很大程度上是掌舵人气质的延伸。重庆银行这一轮的变化,离不开董事长杨秀明。
翻看杨秀明的履历,会发现这是一条很典型的银行实干派路径。
他1970年出生,毕业于北京农业大学农村金融专业,高级经济师,职业生涯的大部分时间在中国农业银行系统内度过,从重庆永川支行的基层岗位做起,历任支行行长、分行信贷管理处副处长、投资银行部总经理、人力资源部总经理,一直做到农业银行重庆市分行副行长。
2023年12月他出任重庆银行党委书记,2024年3月起担任董事长。近三十年的从业经历,几乎覆盖了信贷、投行、人力、分支行经营的各个环节,而且很长时间都扎根在重庆本地。2016年他还拿过全国金融五一劳动奖章。
这样一个人来掌舵,最大的价值在于他既懂银行经营的里子,又懂重庆这片市场的脾气。哪些客户是真实的,哪些项目是扎实的,哪些风险要趁早躲开,他心里有数。
半年报里那些主动多提拨备、压降负债成本的动作,都带着鲜明的务实印记,不追短期的账面好看,先把基本功做扎实。
杨秀明挑的这副担子,脚下的土壤其实也足够厚。
重庆银行的主战场在成渝地区双城经济圈,这是国家层面布局的第四增长极,西部陆海新通道、西部金融中心建设都在这里交汇。
区域战略的推进会带来持续的项目融资、结算沉淀和居民财富积累,这些都是一家本地法人银行看得见摸得着的业务机会。
重庆银行多年深耕积累的对公客户基础和网点渠道,正好是承接这些机会的最佳接口。把区域红利变成报表上的增长,需要的不是口号,而是对本地产业脉络的熟悉程度和长期陪伴客户的耐心,这恰恰是杨秀明团队最擅长的事情。
资本市场已经开始用真金白银重新定价这份基本面。
半年报披露后,国泰海通证券维持增持评级,给出12.46元的目标价,华泰证券则把A股目标价从11.85元上调至12.48元,理由集中在负债成本改善、息差回升、信贷稳步投放和业绩成长性上。
在银行业分化越来越明显的当下,资金愿意给有成长确定性的区域银行估值溢价,重庆银行正在被重新看见。
结语
回看这份2026年半年报,重庆银行呈现出的是一种少见的均衡感。
规模站上了双万亿,利润保持着双位数,息差逆势回升,不良和拨备一降一升,负债成本还在往下走。
每一条单拎出来都不算惊人,合在一起却勾勒出一家区域银行稳扎稳打的上升轨迹。银行业从来不缺短跑冠军,缺的是把每一步都踩实的长跑者。
对杨秀明和他的团队来说,双万亿不是终点,而更像一个新起点。成渝双城经济圈的建设才刚刚进入纵深阶段,西部金融中心的蓝图还在铺展,这家把成本管住了、把底盘做实了、把方向认准了的银行,接下来的故事值得继续看。

 加载中,请稍侯......