养生堂定增从20亿变10亿,锦波生物走到必须转型的关口

文 | 子弹财经,作者 | 张珏,编辑 | 蛋总
中国前首富钟睒睒对锦波生物的投资,近期终于尘埃落定。
2026年11月初,钟睒睒旗下养生堂完成对锦波生物的10亿元定向增发,加上此前受让的老股,累计投入约24亿元,正式成为这家重组胶原蛋白龙头的第二大股东。
不过,双方此时面对的市场环境,已经与最初宣布合作时大不相同。
曾经市值超过400亿元、稳坐“北交所之王”宝座的锦波生物,如今市值仅剩134亿元左右,核心产品增长失速、净利润持续下滑。
钟睒睒旗下养生堂此时正式入股,将为这家陷入增长瓶颈的生物科技公司带来什么?
1、20亿元变10亿元,钟睒睒入股落定
11月4日,锦波生物向养生堂定向发行的360.72万股正式在北交所上市,发行价格为每股277.22元,募集资金总额约10亿元,扣除发行费用后净额约9.89亿元,全部用于人源化胶原蛋白FAST数据库与产品开发平台项目。
锦波生物成立于2008年,由杨霞创立,2023年登陆北交所,是国内较早实现重组人源化胶原蛋白产业化的企业。凭借医美注射产品薇旖美,2024年其营业收入同比增长84.92%,归母净利润增长144.27%。
钟睒睒对这家企业的兴趣并不难理解,其控制的养生堂是一个横跨消费品和生物医药的产业平台,旗下既有农夫山泉这样的消费品龙头,也有从事疫苗和体外诊断业务的万泰生物。
而锦波生物掌握的重组人源化胶原蛋白技术,既能应用于医美、护肤等消费领域,也有机会进一步拓展至创面修复、眼科及其他医疗场景,与养生堂现有的产业布局存在一定互补空间。
2025年6月,双方首次公布的投资方案相当大手笔:养生堂拟以每股278.72元的价格认购锦波生物20亿元定增股份,同时,杨霞将所持575.33万股以约14.03亿元的价格转让给钟睒睒控制的杭州久视,两项交易合计超过34亿元。
但到了2026年9月,定增方案出现变化。锦波生物将募资总额从20亿元调整为10亿元,其中原计划投入FAST数据库项目的11.5亿元减少至10亿元,另有8.5亿元补充流动资金安排全部取消。
公司在相关公告中称研发项目推进较快,已先行投入自有资金,同时目前流动资金较为充裕,因此不再需要原计划的补流资金。两次权益分派后,定增发行价也由278.72元/股调整至277.22元/股。
对此,锦波生物向「子弹财经」表示,本次定增方案调整是公司与战略投资者基于公司发展战略、募投项目建设及当前市场状况等多方面因素做出的优化调整。
锦波生物进一步解释,调整后的方案既能满足公司募投项目的资金需要,保证募投项目正常实施,又能减少股本摊薄,更好的保护中小投资者利益。
不过,定增减少的10亿元,并不意味着钟睒睒放弃了相应投资。
按照新的约定,养生堂承诺在定增完成公告后12个月内启动二级市场增持,并在18个月内累计增持不少于10亿元。如果未达到承诺金额,差额部分将以现金形式捐赠给锦波生物,用于支持FAST数据库项目。
10月19日,养生堂已经通过集中竞价的方式首次增持公司股份10000股。
这使得投资结构发生了变化:原先拟直接进入上市公司的20亿元资金,变成10亿元定增募资和至少10亿元后续二级市场投资。前者支持公司研发建设,后者则由养生堂从现有股东手中买入股票。
定增完成后,杭州久视持股4.8480%,养生堂直接持股3.0481%,两者合计持股7.8961%,成为第二大股东,杨霞仍持有超过半数股份,保持公司控制权。
过去一年,钟睒睒旗下的农夫山泉保持增长态势。2026年上半年,农夫山泉营收297.18亿元,同比增长16.0%,归母净利润88.87亿元,同比增长16.6%。其中茶饮料收入131.22亿元,同比增长30.1%,已经超过包装饮用水成为最大的收入来源。
但万泰生物仍在经历调整。今年前三季度,万泰生物营收16.23亿元,同比增长8.29%,归母净利润却亏损2.31亿元,亏损额较去年同期扩大。
一边是消费品业务持续创造现金流,一边是生物医药业务仍需投入、承受商业化压力,锦波生物成为钟睒睒产业布局中值得关注的长期投资。
2、“北交所之王”跌落,赚钱能力突然下滑?
2025年6月底,养生堂与锦波生物宣布合作时,锦波生物市值一度达到约410亿元,为北交所之首。截至2026年11月20日收盘,其市值已降至约134亿元,在北交所退居第三。
北交所聚集了大量创新型中小企业,市值过百亿元的公司仍属少数。截至目前,355家北交所上市公司中,仅有5家公司市值超过百亿元。
目前,取代锦波生物坐上市值第一宝座的是蘅东光。这家2025年底上市的光通信无源光器件企业,在AI算力基础设施需求带动下受到市场关注,市值曾触达500多亿元(截至11月20日收盘其市值降至约314亿元)。
从医美材料到光通信器件,北交所市值龙头的更替,也反映了资本市场对不同行业成长性的重新定价。锦波生物的股价下跌,不能完全归咎于自身。
事实上,过去一年医美上游企业普遍面临调整。2025年11月至2026年11月,锦波生物、爱美客、巨子生物的股价跌幅均在45%左右,华熙生物也下跌约38%。
不过,在行业整体承压的背景下,锦波生物的业绩下滑更加明显。2025年一季度,锦波生物营收、归母净利润还分别增长62%、66%;此后增长逐季放缓,到了第四季度,营收和归母净利润已分别下降约34%、61%。
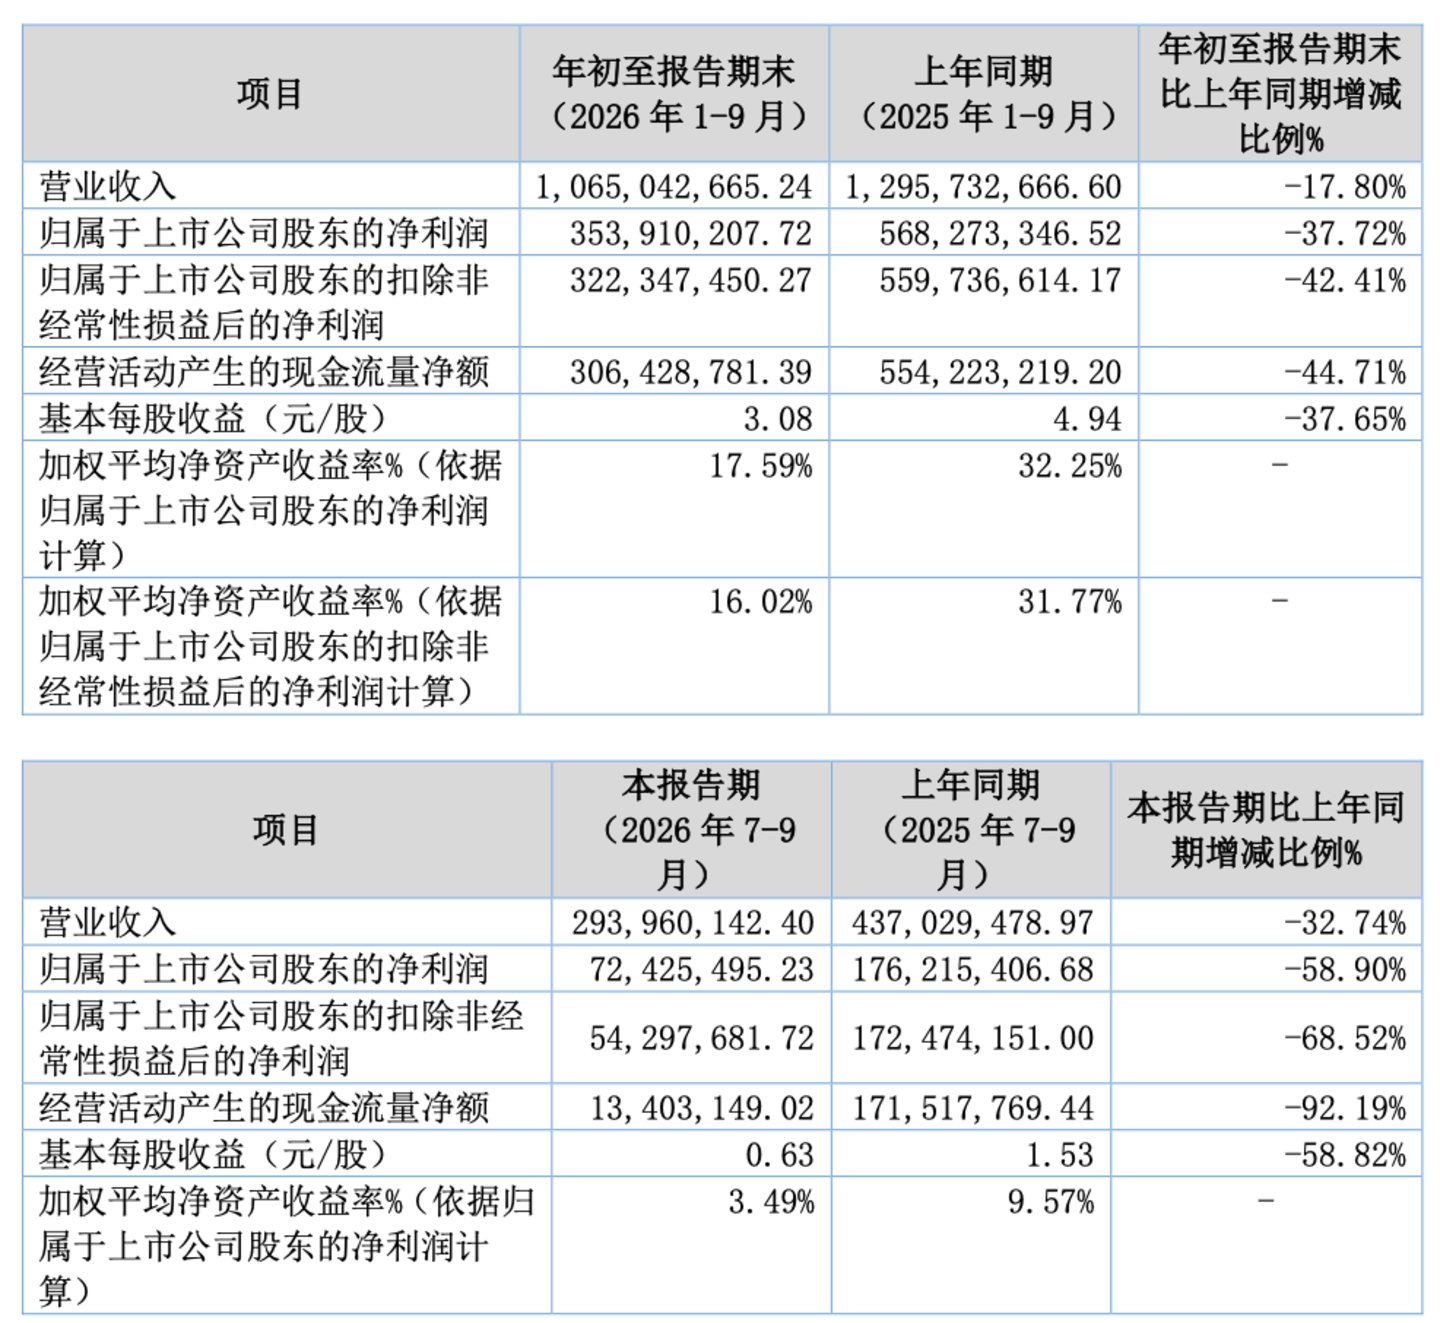
2026年前三季度公司实现营收10.65亿元,同比下降17.80%;归母净利润3.54亿元,同比下降37.72%。第三季度单季收入降幅扩大至32.74%,归母净利润更是大幅下降58.90%,仅剩7243万元。
(图 / 锦波生物2026年三季报)
相比之下,爱美客今年前三季度营收17.44亿元,同比下降6.48%,归母净利润7.91亿元,同比下降27.64%;巨子生物上半年营收29.18亿元,同比下降6.26%,净利润9.40亿元,同比下降20.50%。
这两家公司同样面临增长压力,但收入与利润降幅均小于同期的锦波生物。
锦波生物为什么突然不赚钱了?首先是核心产品薇旖美的“增长神话”开始褪色。
作为公司2020年获批的明星产品,薇旖美重组Ⅲ型人源化胶原蛋白冻干纤维曾凭借先发优势,帮助锦波生物获得极高的产品溢价和利润率。
但随着医美消费趋于谨慎,同类胶原蛋白产品三类证陆续获批,曾经依靠产品稀缺性建立起来的竞争优势正在松动。
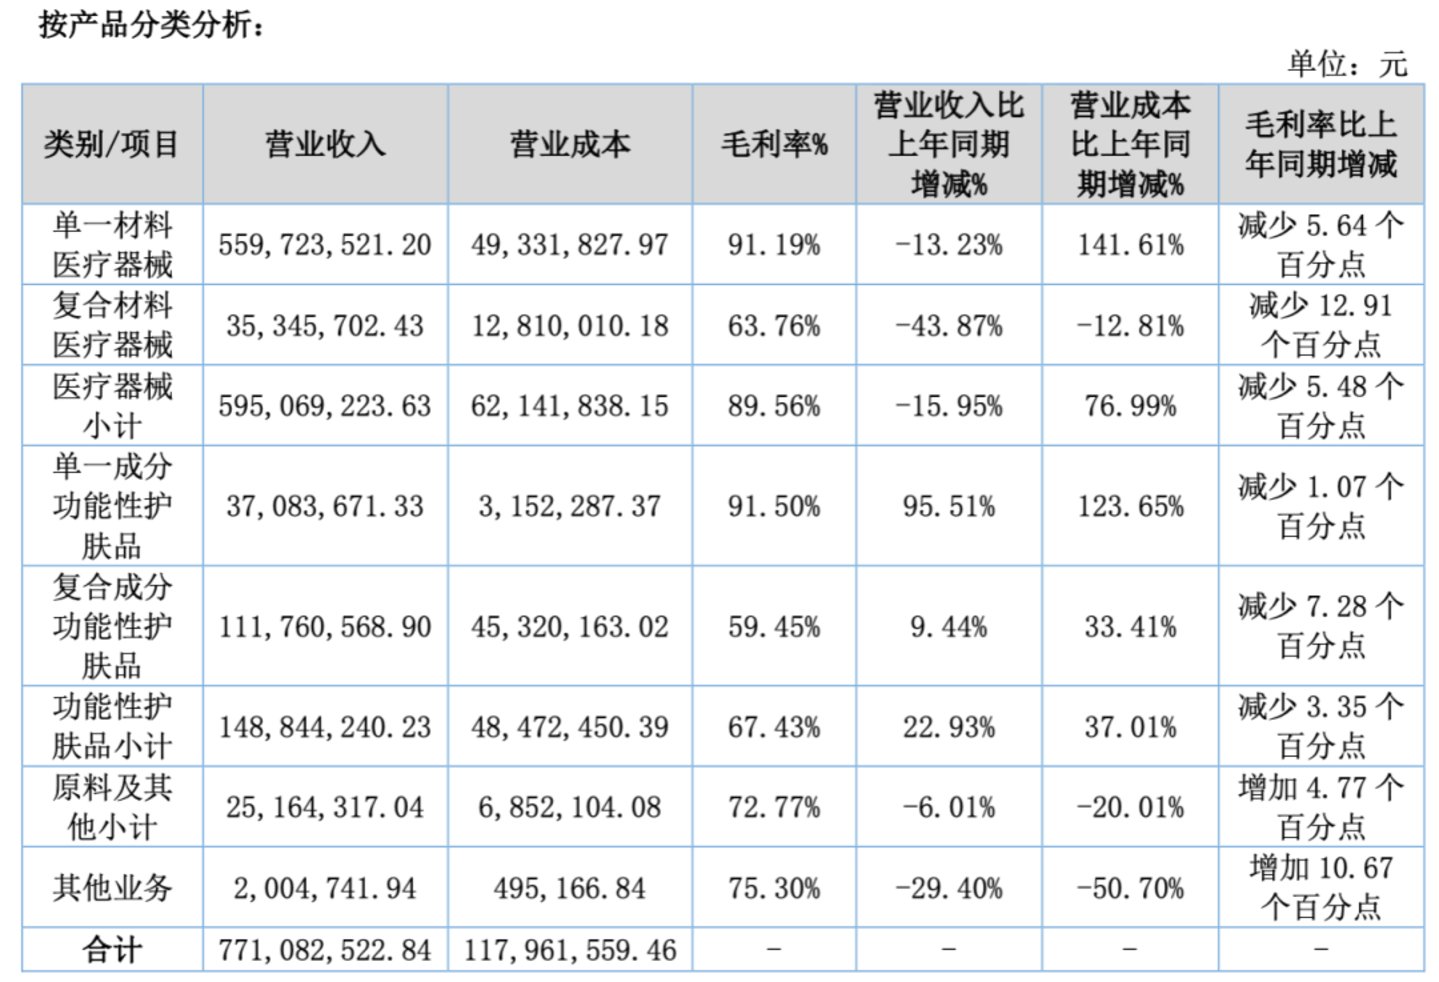
今年上半年,公司单一材料医疗器械收入5.60亿元,同比下降13.23%。公司明确提到对部分产品实施价格优惠,三季报也进一步将核心植入剂销售价格及收入下降列为利润下滑的重要原因。
(图 / 锦波生物2026年半年报)
其次,锦波生物正在改变过去依靠直营形成的高利润销售模式。
2025年第四季度,公司开始针对薇旖美4mg重组Ⅲ型人源化胶原蛋白冻干纤维拓展经销布局,希望借助经销商扩大医美机构覆盖范围。但渠道转换需要时间,2025年冻干纤维销量仅同比增长2.1%,进入2026年,渠道调整尚未带来足以抵消价格压力的销售增长。
对此,锦波生物向「子弹财经」介绍,根据市场惯例,经销商会有合理利润空间;销售费用结构上,公司负责品牌、医生教育等市场投入,而机构开发、属地商务对接转由经销商承担。
公司将持续跟踪终端动销、复购及渗透率等指标,积极推进经销商培育,逐步释放规模化价值。
此外,其他业务也未能及时补位。今年上半年,复合材料医疗器械收入同比大幅下降43.87%,同期单一成分功能性护肤品虽然同比营收大增123.65%,但本身体量较小,仅贡献3708万收入。
利润之外,锦波生物的回款情况同样值得关注。
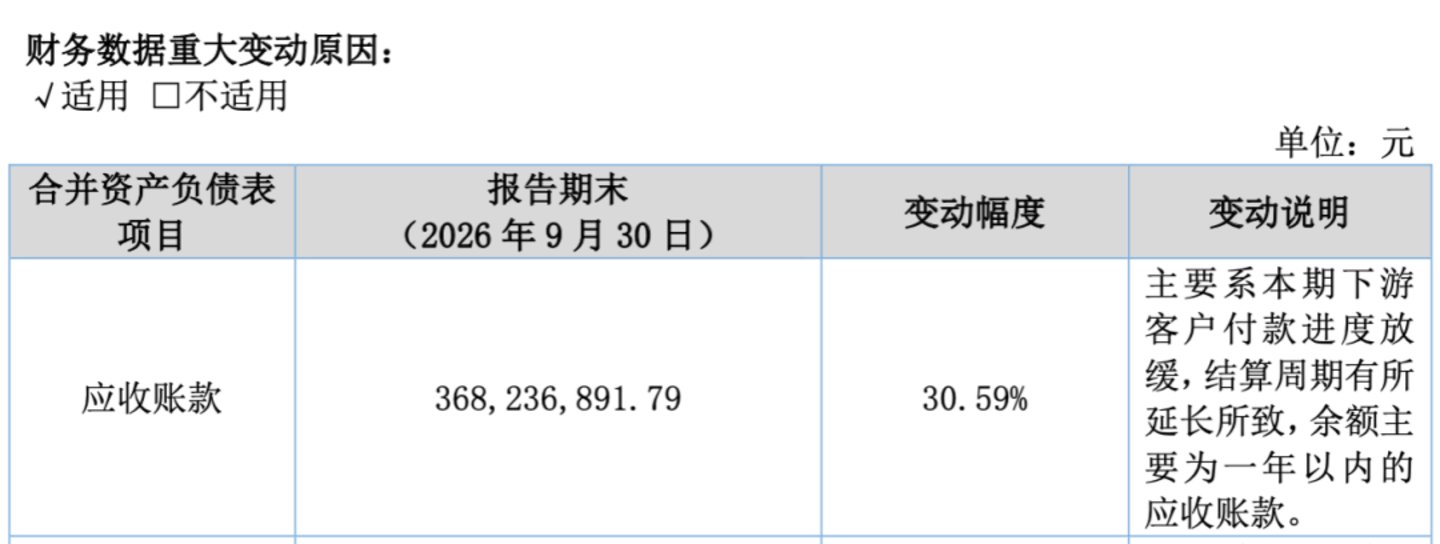
2026年前三季度,公司经营活动现金流净额同比下降44.71%,第三季度单季仅1340万元,同比下降92.19%。截至9月底,应收账款达到3.68亿元,较年初增加30.59%,公司解释主要由于下游客户付款进度放缓、结算周期延长。
尽管如此,锦波生物滚动市盈率仍在30倍左右,高于同期爱美客、巨子生物,资本市场仍然为其技术平台和后续产品管线保留了一定的成长预期。
3、新帅上任、线下首店关闭,下一步战略是什么?
对于增长失速的锦波生物来说,寻找下一款薇旖美已经变得迫切。
今年6月23日,锦波生物宣布聘任高嵩为总经理,创始人杨霞不再兼任这一职务。这也是公司近年来一次重要的管理层调整。
高嵩是一位典型的医药商业化背景职业经理人。公开资料显示,他曾在葛兰素史克工作超过20年,历任呼吸业务负责人、商业卓越部门负责人等职务,随后加入医学检验服务企业艾迪康,并于2021年至2026年担任执行董事兼首席执行官。
相较于长期从事科研及技术产业化的杨霞,高嵩的优势更多体现在药企销售体系、机构客户管理和医疗服务商业化经验。
锦波生物也在今年7月的投资者交流中明确,未来将采用“消费医疗+严肃医疗”双轮布局,前者主要面向民营医疗机构,后者则瞄准公立医院,业务将逐步覆盖医美、妇科、创面、口腔、眼科、骨科甚至肿瘤等领域。
目前公司正在商业化推广的凝胶新品重源新生HiveCol、薇旖美WeaveCol,被视为接棒冻干纤维的重要产品;与此同时,公司也在推进重组ⅩⅦ型胶原蛋白在光老化、毛发领域的注册申报。
FAST数据库项目获得近10亿元定增资金支持后,锦波生物还将继续投入新的胶原蛋白材料研发。
锦波生物对「子弹财经」表示,重组人源化胶原蛋白凭借无免疫原性、组织相容性好等核心特性,在严肃医疗领域拥有广阔的市场空间。
因此,公司将坚持以临床需求为核心导向,持续拓展严肃医疗赛道产品布局,不断提升市场覆盖广度与深度,其愿景是推动公司成为“全球领先的功能蛋白企业”。
随着和养生堂的合作落定,锦波生物似乎也开始向更广泛的消费健康领域寻找机会。今年10月28日,公司公告拟调整经营范围,新增食品生产、食品添加剂生产及销售、保健食品生产及销售、食品互联网销售等多个项目。
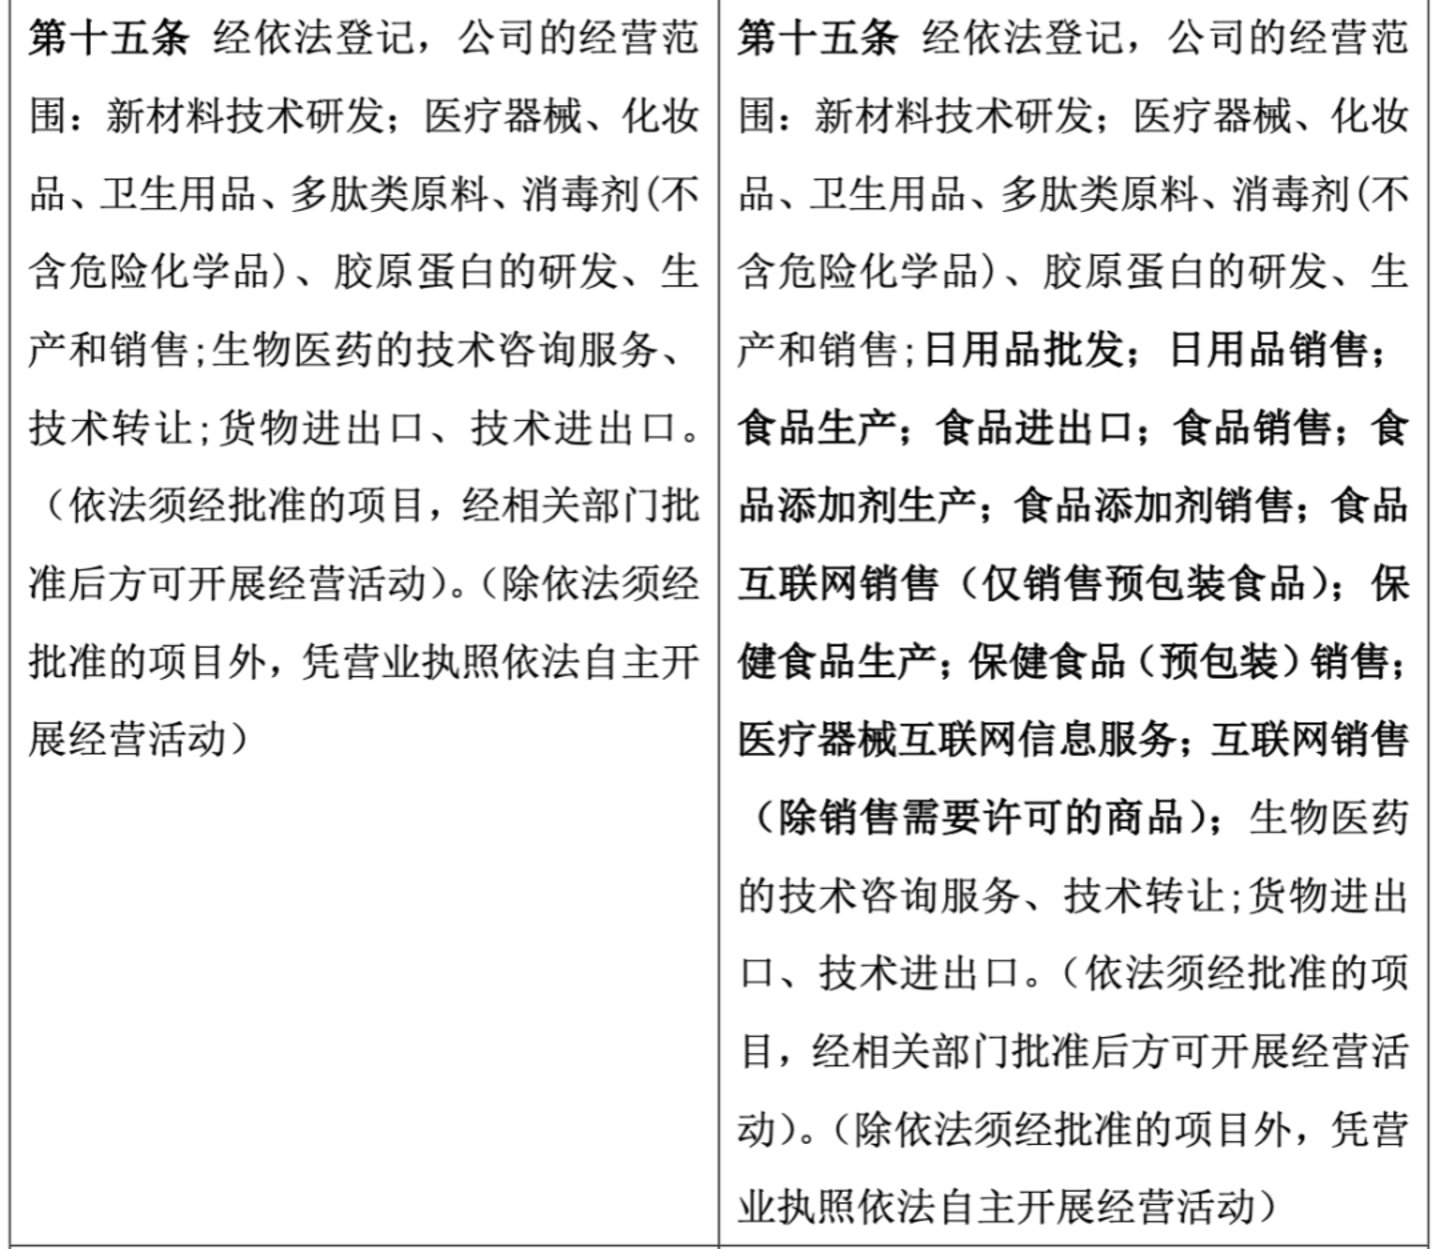
(图 / 锦波生物公司公告)
过去,锦波生物的核心产品薇旖美主要通过医疗机构销售,属于典型的To B业务。相比之下,农夫山泉、养生堂多年积累的消费品品牌运营、零售渠道和供应链能力,可能为锦波生物向大众消费市场扩展提供支持。
近期,锦波生物在消费端的探索也遇到了一些挑战。10月21日,公司旗下高端生物科技抗衰品牌ProtYouth宣布,位于上海徐汇区新六百YOUNG的首家线下门店正式关闭,距离今年4月22日开业仅约六个月。
ProtYouth主打专业护肤与个性化抗衰体验,被公司寄望于打开消费端市场,培育新的增长点。
这家门店设立时,承担着高端抗衰品牌展示、产品体验和私域客户运营的职能。但新六百YOUNG的定位更偏年轻潮流消费,与ProtYouth面向成熟高消费能力人群的定位存在一定差异。
锦波生物对「子弹财经」表示,此次调整主要因品牌运营规划的阶段性优化,线下门店是品牌建设和用户体验的重要触点,将持续打磨线下运营模型。据市场消息,ProtYouth计划于近期开设新店。
无论未来选择高端护肤、功能性食品,还是公立医院市场,锦波生物都需要重新建立产品、渠道与消费者之间的联系。
客观来看,养生堂为锦波生物的这场转型带来了资金,以及众多潜在商业化资源。但锦波生物现在需要证明的,已经不只是重组胶原蛋白的技术价值。
与此同时,钟睒睒对锦波生物的投资尚未结束。按照此前承诺,养生堂还将通过二级市场增持不少于10亿元。以锦波生物目前约134亿元的市值计算,这笔增持金额相当于公司总市值的7%以上,规模并不小。
如此大规模的增持有望对股价形成一定支撑。不过,养生堂将以什么价格、怎样的节奏完成增持,以及增持能否帮助锦波生物稳定市场预期,仍是未来一年多值得关注的重要变量。。

 加载中,请稍侯......