印度大米多到装不下,价格为何还在涨?

文 | 万联万象
印度东部奥里萨邦,一家碾米厂的仓库快装不下大米了。
“我们已经没有地方了。”据路透社11月18日报道,当地碾米厂经营者纳文·阿加瓦尔正等待政府机构提走此前收购的大米。旧粮尚未运走,新一季粮食又陆续上市,仓储压力不断增加。
但就在印度碾米厂为大米太多而发愁时,出口商却在涨价。
11月19日,印度5%碎米率蒸谷米出口报价升至每吨394-398美元,创19个多月新高。与此同时,截至10月1日,印度政府持有的大米库存达到5547万吨,超过官方库存目标四倍,甚至计划新增1310万吨仓储能力。
一个粮食多到需要扩建仓库的国家,出口报价为什么还能创下近两年新高?
当年怕吃不饱,如今怕仓库装不下
六十多年前,印度农民很难想象今天的困境。
1965年,由于粮食短缺,印度政府曾呼吁民众每周少吃一顿晚饭。此后,政府逐步建立粮食最低支持价格和收购制度,农业科学家不断培育高产品种,推动粮食生产能力提高。
印度东部比哈尔邦的农民钱德拉莫汉·亚达夫,见证了这种变化。路透社采访显示,他的村庄靠近经常泛滥的科西河,过去一场洪水就可能毁掉整季收成,有些年份粮食甚至不够一家人吃。随着耐淹水稻推广,当地生产逐渐稳定。如今,他种出的大米已经超过自家食用所需。
这种变化正在印度越来越多的地区发生。2025/26年度,印度大米产量达到创纪录的1.54亿吨,较十年前增长约50%,同期国内消费量约为1.07亿吨。2025年,印度出口大米2230万吨,约占全球大米贸易量的40%。
曾经为粮食短缺发愁的印度,如今成为全球最大的大米出口国。但农业生产能力不断提高,也给原有的粮食收购体系带来了新压力。
印度联邦政府通过最低支持价格和采购制度保障农民收入,部分主产邦还提供额外补贴。随着产量增加,政府需要收购和储存更多粮食。今年9月,旁遮普邦首席部长曾致函中央政府,要求尽快运走当地60万吨上一年度收购的大米,以免影响新粮入库。
政府也在增加库存投放。11月6日,印度食品与公共分配部门宣布,将2026/27年度国内公开市场大米拍卖销售目标由250万吨提高至500万吨。截至10月31日,已通过拍卖向私人买家销售250万吨。
既然库存充裕,政府又在增加市场供应,为什么出口价格还在上涨?
关键在于,政府仓库里的库存,并不等于能够随时以市场价格出售的出口货源。
印度虽然拥有大量储备粮,也在增加国内市场投放,但国内公开市场销售、政府粮食分配和商业出口有不同的流通渠道与价格机制。储备粮能否进入出口市场,还涉及政策安排、加工标准和流通成本。
出口商更直接面对的是稻谷采购价格、汇率及海外需求。印度阿迪蒂亚·比尔拉全球贸易公司大米业务负责人Niraj Kumar表示,过去三四周,国内稻谷价格上涨、非洲需求持续以及卢比升值,共同支撑了大米出口报价。
稻谷涨价推高了采购成本。卢比升值则意味着,出口商若希望维持相同的本币收入,需要提高美元报价。不过,汇率变化也可能削弱出口竞争力,最终能否提价,仍取决于海外买家的接受程度。
这也解释了印度市场眼下的矛盾:政府正在为越来越多的大米寻找去处,出口商却在为更高的采购成本寻找买单的人。
而这笔增加的成本能否转嫁出去,还要看国际市场的反应。
印度出口报价上涨,海外买家面临采购调整
最先面对涨价压力的,是印度的海外买家。
对于部分非洲国家而言,印度长期是重要的大米供应国。凭借庞大的出口规模和相对较低的报价,印度大米在价格敏感的进口市场具有竞争力。但随着出口报价上涨,并非所有买家都愿意接受更高价格。
美国农业部11月《Rice Outlook》显示,由于对主要市场的出口进度低于预期,印度2026/27贸易年度大米出口预测被下调100万吨,至2300万吨。部分非洲进口国也因国际价格及本地供应变化调整了采购预期。
亚洲其他主要出口国则出现价格分化。11月19日,泰国5%碎米率大米报价升至每吨505-510美元,为2024年12月以来最高水平,菲律宾、印尼等买家的采购及天气担忧提供了支撑。越南同期报价却从490-495美元降至475-485美元,贸易商认为,高价缺乏买盘是回落的重要原因。
这说明,亚洲大米市场并未全面陷入短缺。不同产地的成本、需求和品质存在差异,进口商也会根据价格重新选择货源。印度出口报价上涨,可能使部分订单流向其他供应国,但这种替代并非没有限制。
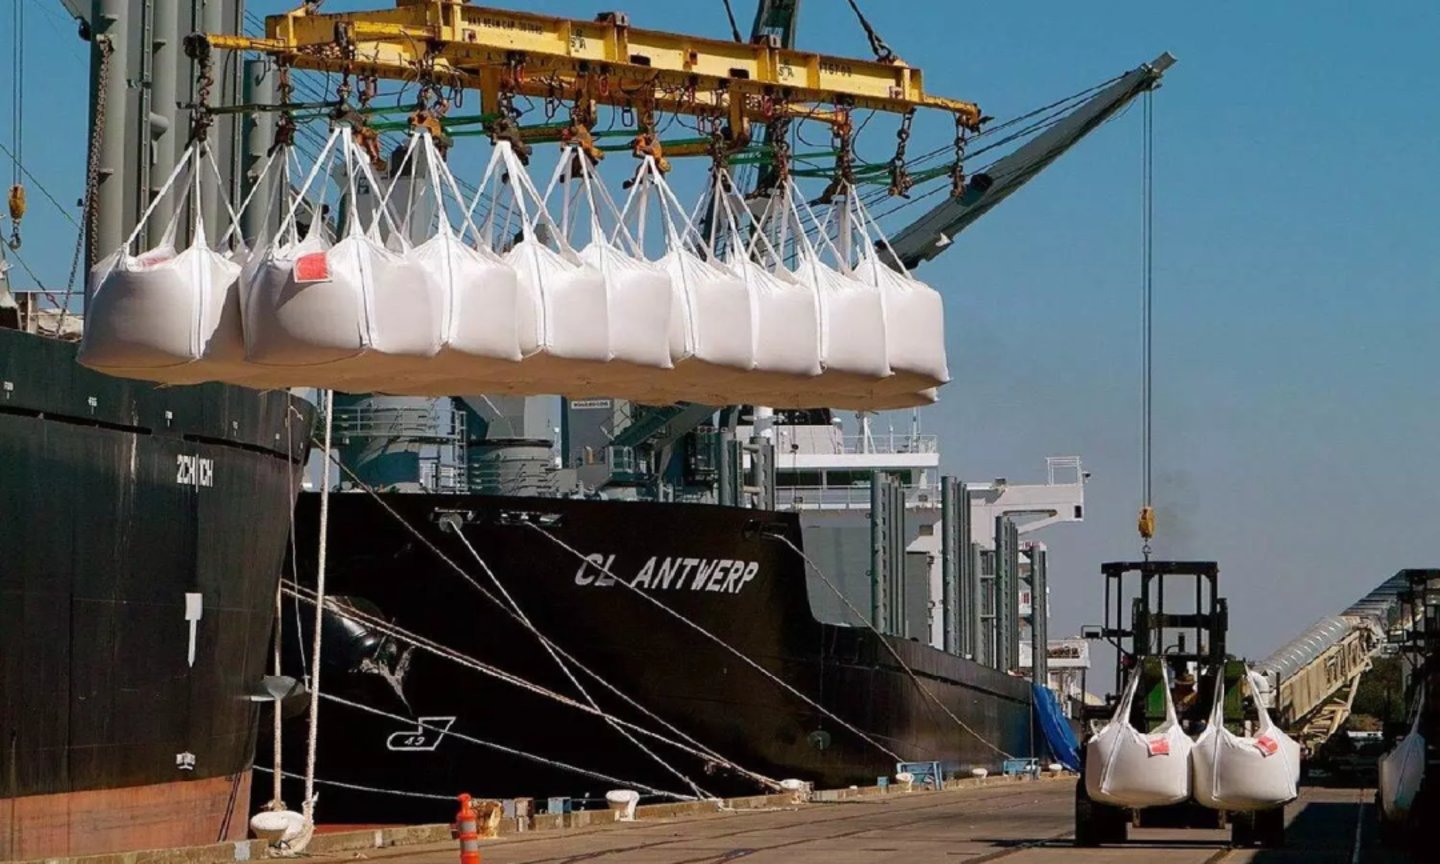
图:印度安得拉邦卡基纳达港,起重设备正在将袋装大米吊装上船 来源:NewsMeter
对中国而言,这种变化同样值得关注。
根据贸易数据平台CLAL依据IHS数据整理的中国HS 1006稻谷及大米进口统计,2026年1-9月,中国累计进口306.72万吨,其中印度供应56.74万吨,占18.5%;越南和缅甸分别占35.34%和20.44%。
这意味着,中国同期进口的稻谷及大米中,接近五分之一来自印度。
如果印度持续涨价,中国进口商可能重新比较越南、缅甸及巴基斯坦等来源国的到岸成本。不过,不同产地的大米在品种、品质和用途上存在差异,采购还受到运费、进口资质等因素影响,不能简单替代。
中国进口的部分碎米可用于食品加工、饲料及工业领域,与居民日常消费的大米并非完全相同的市场。碎米与玉米在部分用途上存在替代关系,但实际采购仍取决于原料价差及加工要求。
因此,印度出口报价上涨,更可能首先影响中国部分进口企业的成本和货源选择,而不是直接推动国内零售米价全面上涨。
当印度大米不再足够便宜,海外买家就可能重新寻找货源,反过来限制出口商的提价空间。
如果海外市场也无法迅速消化这些粮食,印度庞大的库存又该流向哪里?
大米太多,印度调整乙醇原料政策
除了寻找海外买家,印度政府还在尝试为库存大米开辟另一条出路:生产燃料乙醇。
在印度,大米、玉米和甘蔗都可以用于生产乙醇。甘蔗既能加工成白糖,也可以通过糖汁、糖蜜生产乙醇。这意味着,同一批甘蔗原料究竟用于制糖还是生产燃料,会影响食糖供应。
2026年10月,印度调整了乙醇原料政策。根据2026/27乙醇供应年度的相关安排,甘蔗糖汁、糖浆及B重糖蜜被排除在相关乙醇供应渠道之外,希望让更多可回收糖分留在食糖生产环节。
但乙醇生产仍需要原料。玉米、符合条件的受损粮食、印度国家粮食公司(FCI)的剩余大米以及C重糖蜜,继续被允许使用。
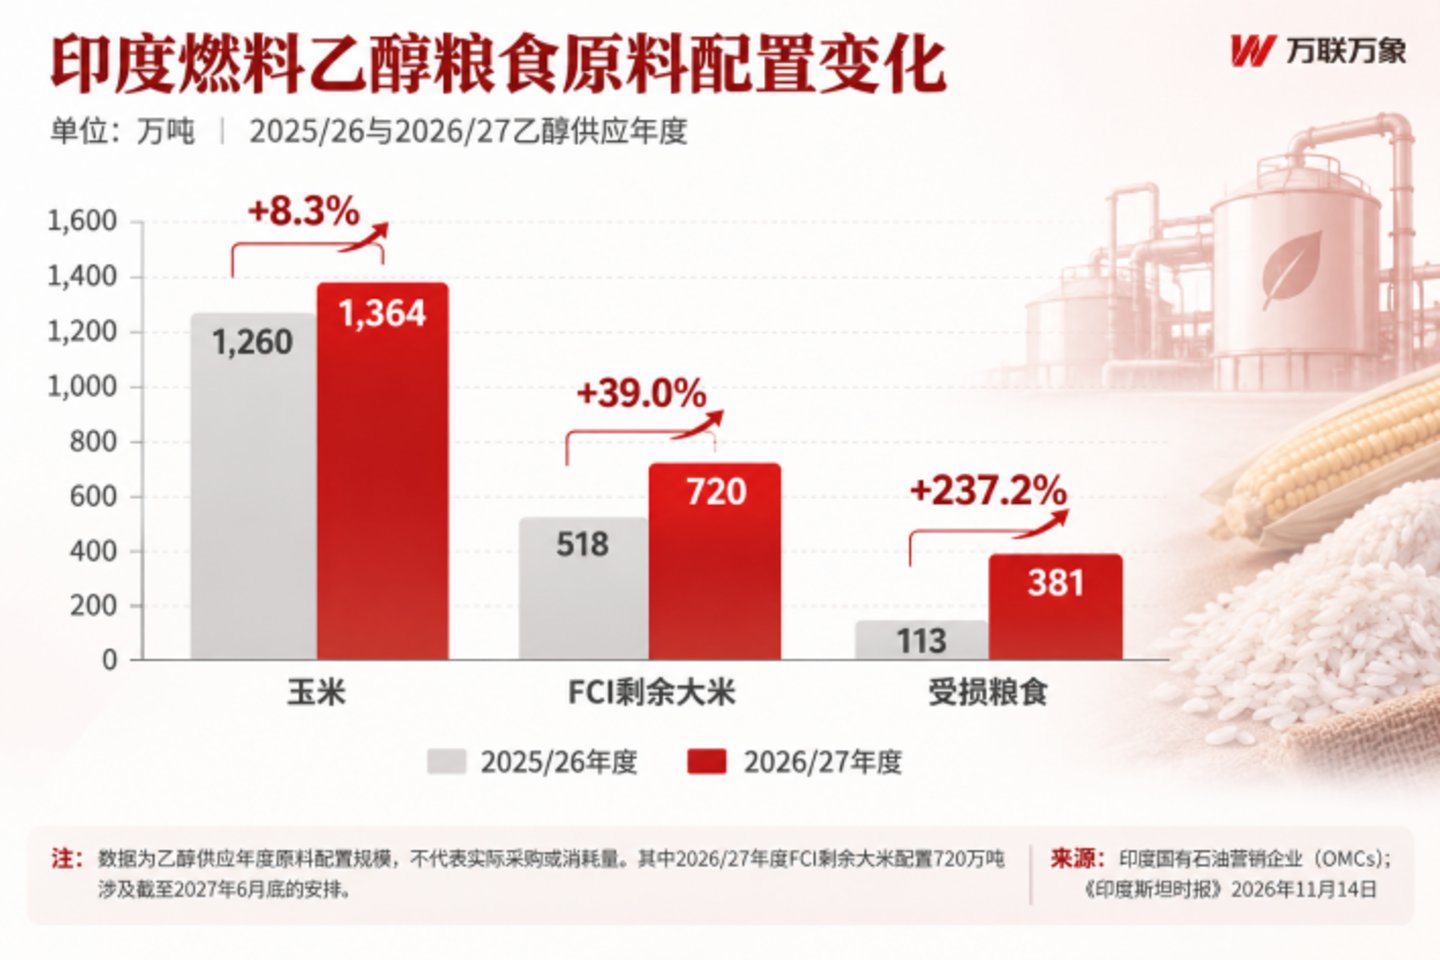
11月初公布的采购安排显示,2026/27供应年度前三个季度,FCI剩余大米制乙醇的最高采购量约为32.4亿升,对应720万吨大米;受损粮食制乙醇另设全年16亿升的采购上限。
这相当于印度同时为大米库存和食糖供应寻找解决办法:让部分剩余粮食进入乙醇工厂,把更多糖分留给糖厂制糖。
不过,720万吨只是政策对应的原料配置规模,并不意味着这些大米已经全部被消耗。白糖产量是否增加,也取决于甘蔗收成、出糖率及糖厂实际生产情况。
印度限制部分甘蔗原料用于乙醇生产后,玉米的重要性也随之上升。
据《印度斯坦时报》11月14日报道,印度国有石油营销企业在2026/27乙醇供应年度安排用于乙醇生产的玉米原料规模,从上一年度的1260万吨增加至1364万吨,增长约8.3%。
这并不意味着1364万吨玉米已经全部投入生产,而是企业制定的原料采购安排。如果后续采购落实,乙醇行业对玉米的需求可能增加,并与饲料、淀粉等行业形成更激烈的原料竞争。
那么,印度长期补贴水稻种植,会不会挤占甘蔗种植,推高白糖价格?
目前尚没有充分证据支持这一判断。印度甘蔗同样受到价格支持,而且水稻与甘蔗的产区、种植周期和生产条件不同,不能简单认为水稻增产就会导致甘蔗减产。
相比农田里种植什么,更值得关注的是大米、玉米和甘蔗收获后,究竟进入食品市场还是能源市场。
对国际糖市而言,印度减少部分甘蔗原料用于乙醇,可能增加可用于制糖的原料,但实际食糖供应仍取决于甘蔗产量、糖厂生产和出口政策。
印度解决了缺粮,却遇到更难的选择
无论扩大出口,还是将部分大米用于乙醇生产,都只能为已经种出来的粮食寻找去处。
要从根本上缓解库存压力,印度还需要回答另一个问题:农民为什么仍然愿意种植更多水稻?
答案很大程度上藏在印度延续数十年的农业支持体系中。
2025/26年度,印度联邦食品补贴支出达到2.28万亿卢比,约合241亿美元,较十年前增加一倍以上,其中与大米相关的补贴占比超过三分之二。这笔支出涵盖粮食采购、储存和公共分配体系,并非全部直接发放给农民。
11月18日披露的印度政府文件显示,过去两年,联邦食品部门曾多次要求限制地方额外提高粮食收购补贴,但政策调整进展有限。
原因并不难理解。对地方政府而言,减少支持可能影响农民收入;对农民来说,水稻有成熟的种植技术、相对稳定的采购渠道和政策性价格保障。改种其他作物,则可能面临新的生产和销售风险。
而印度真正需要的,也不只是更多大米。
2025年,印度大米出口收入约120亿美元,油料和豆类进口支出却达到227亿美元。两类商品不能直接替代,但这组数据反映出,印度拥有庞大的大米生产能力,部分其他农产品仍然依赖进口。
政府可以继续扩建仓库、增加库存投放,或者让部分剩余大米进入乙醇工厂。但这些措施主要解决已经生产出来的粮食如何消化,并不能自动改变农民下一季的种植选择。
回到奥里萨邦那家仓库快装不下粮食的碾米厂。
阿加瓦尔等待政府运走旧粮,出口商希望海外买家接受更高报价,乙醇企业则根据政策和成本决定采购哪些原料。他们面对的,其实是同一套农业体系,只是站在不同的位置。
六十多年前,印度最担心的是粮食不够吃。如今,它已经成为全球最大的大米出口国,却开始为库存、财政补贴和农业结构调整付出新的成本。
印度已经学会如何让农民种出更多粮食,接下来更难的,是让这些粮食以合理的成本,流向真正需要它们的市场。
对印度而言,改变一套曾经帮助国家摆脱粮食短缺的制度,可能比当年鼓励农民增产更加困难。
信息来源说明:路透社2026年11月18日、19日关于印度大米库存、农业补贴及亚洲出口报价的报道;美国农业部11月《Rice Outlook》;印度食品与公共分配部门公告;CLAL依据IHS数据整理的中国稻谷及大米进口统计;标普全球10月22日印度乙醇政策报道;印度国有石油营销企业2026/27乙醇采购安排;《印度斯坦时报》11月14日乙醇原料配置报道。

 加载中,请稍侯......