业绩与估值双升、创始股东接连套现,诺诚健华离“小百济”还有多远?

文 | 子弹财经,作者 | 张珏,编辑 | 蛋总
作为由知名科学家施一公参与创立、长期受到资本市场关注的创新药公司,诺诚健华从来不缺话题。
明星创始团队、国产创新药、A+H两地上市,再到近年来接连落地的海外重磅交易,让这家成立十余年的企业始终处于中国创新药行业的聚光灯下。
近期,诺诚健华再次交出一份亮眼的成绩单。2026年前三季度,公司实现归母净利润6.56亿元,超过去年全年,第三季度单季盈利更达到4.09亿元。从多年亏损到连续盈利,诺诚健华的商业故事正在进入新的阶段。
只是,随着公司的经营表现和资本市场预期发生变化,这家明星公司也迎来了新的考题。
1、从连续亏损到单季盈利4亿元
在中国创新药行业,诺诚健华是一家有着鲜明科学家背景的企业。
2015年,知名结构生物学家施一公与有着跨国药企研发管理经验的崔霁松等人共同创立诺诚健华。
当时中国创新药产业正处于资本快速涌入的阶段,PD-1等热门靶点吸引了大量企业布局,但诺诚健华选择了另一条道路:以自主研发的小分子靶向药物切入市场。
作为中国科学院院士,施一公曾任清华大学副校长,现任西湖大学校长,在蛋白质结构研究领域有着广泛影响力。崔霁松则曾任职于默沙东等跨国药企,拥有多年药物研发及管理经验。两人的合作,将基础科研与创新药产业化结合在了一起。
施一公的妻子赵仁滨同样是公司创始团队的重要成员,现任执行董事及血液瘤医学研究和临床开发高级副总裁,直接参与药物临床开发。
诺诚健华最早押注的核心药物,便是BTK抑制剂奥布替尼。经过约五年研发,2020年12月,奥布替尼获得国家药监局批准,成为当时国内较早获批的自主研发第二代BTK抑制剂之一,最初用于治疗复发或难治性慢性淋巴细胞白血病、小淋巴细胞淋巴瘤及套细胞淋巴瘤。
也是在2020年,诺诚健华成功登陆港交所。2022年,公司又登陆科创板,成为同时拥有A股和港股融资平台的创新药企业。
诺诚健华虽然没有控股股东和实际控制人,但施一公、赵仁滨家族与崔霁松家族长期保持着重要持股地位。
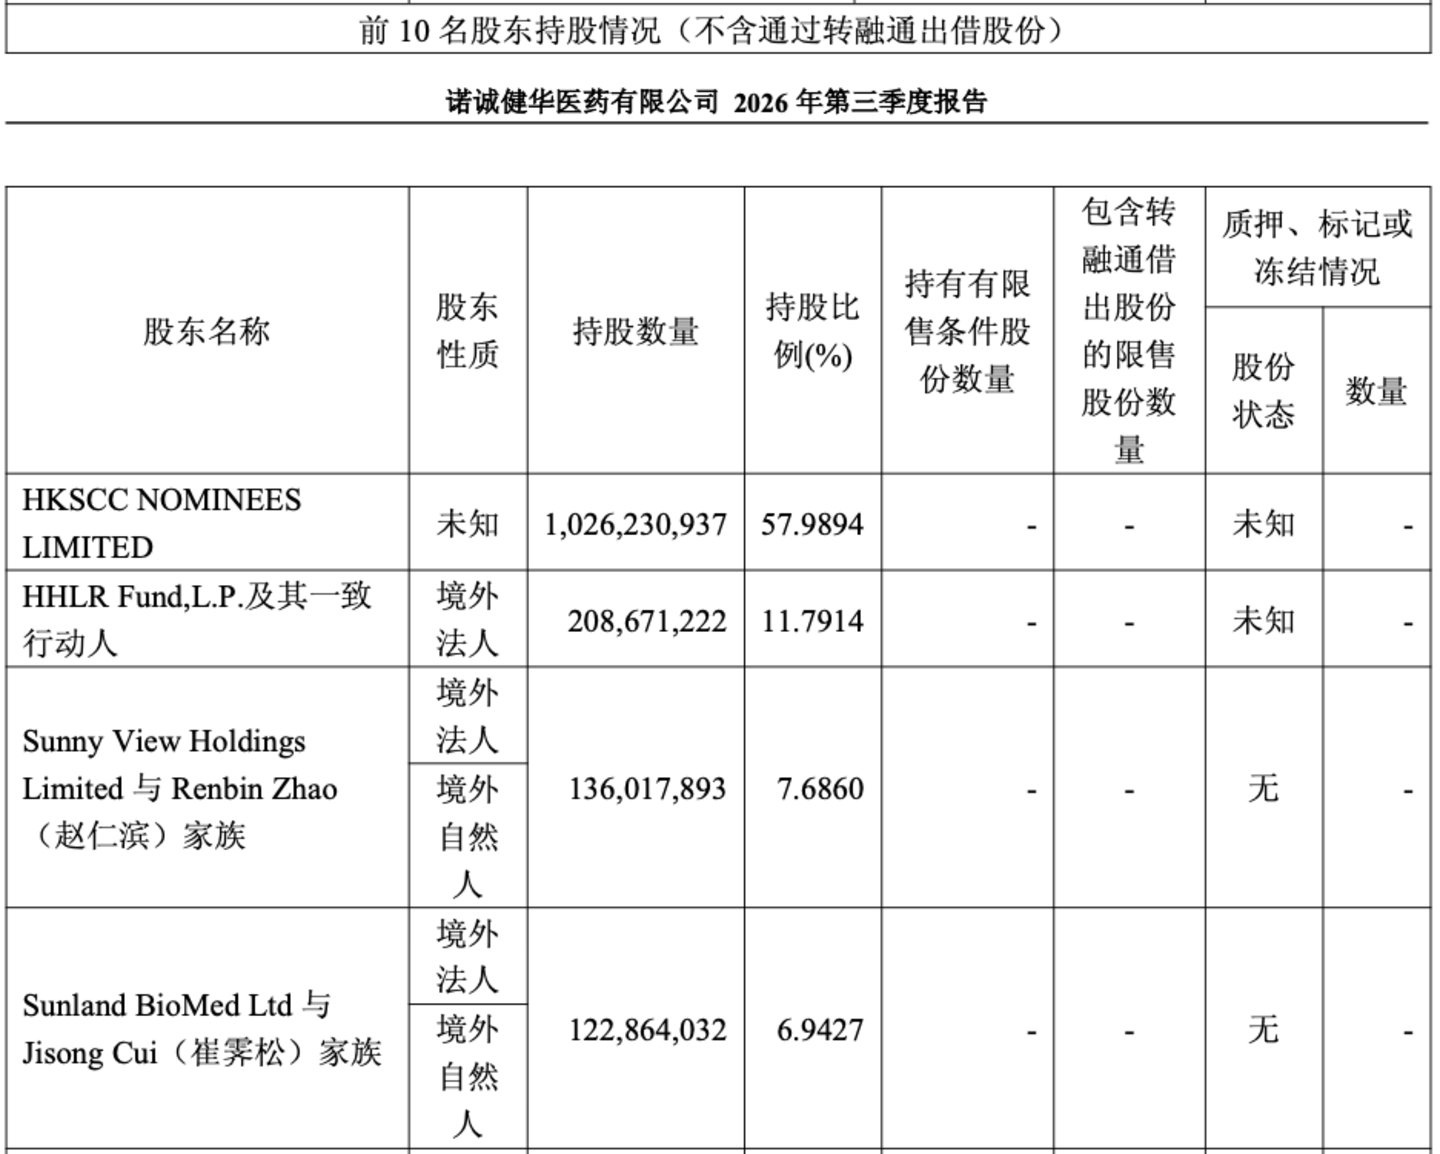
根据2026年三季报,截至9月末,赵仁滨、施一公家族通过Sunny View Holdings及相关一致行动人合计持有约7.69%股份,崔霁松家族通过Sunland BioMed及相关主体持有约6.94%。两大创始家族合计持股约14.63%。
同时,早期投资机构高瓴旗下HHLR及其一致行动人持股约11.79%,是公司重要的机构股东。
科学家背景和资本加持,并没有让诺诚健华绕过创新药研发的漫长亏损期。
2022年至2024年,公司归母净亏损分别为8.87亿元、6.31亿元和4.41亿元,三年累计亏损约19.58亿元。同期,营业收入虽然从6.25亿元增长至10.09亿元,但药品商业化规模始终不足以覆盖庞大的研发和销售投入。
研发开支是其中最大的成本之一。2023年和2024年,诺诚健华研发投入分别为7.57亿元和8.15亿元,占当年营业收入的比例分别达到102.53%和80.70%。
与此同时,虽然奥布替尼已经成为国产BTK抑制剂的重要产品,但国内血液肿瘤市场的竞争也日趋激烈,产品销售增长尚不足以让公司迅速收回此前的研发投入。
转折发生在2025年。当年,诺诚健华营业收入同比增长135.27%至23.75亿元,归母净利润达到6.42亿元,首次实现年度盈利。
其中,药品销售收入14.42亿元,同比增长43.43%,其余约9.33亿元则主要来自2025年先后达成的两笔重要海外BD,分别为奥布替尼等授权美国上市药企Zenas,以及一款临床前双特异性抗体药物授权给美国公司Prolium。
进入2026年,这一盈利势头进一步延续。
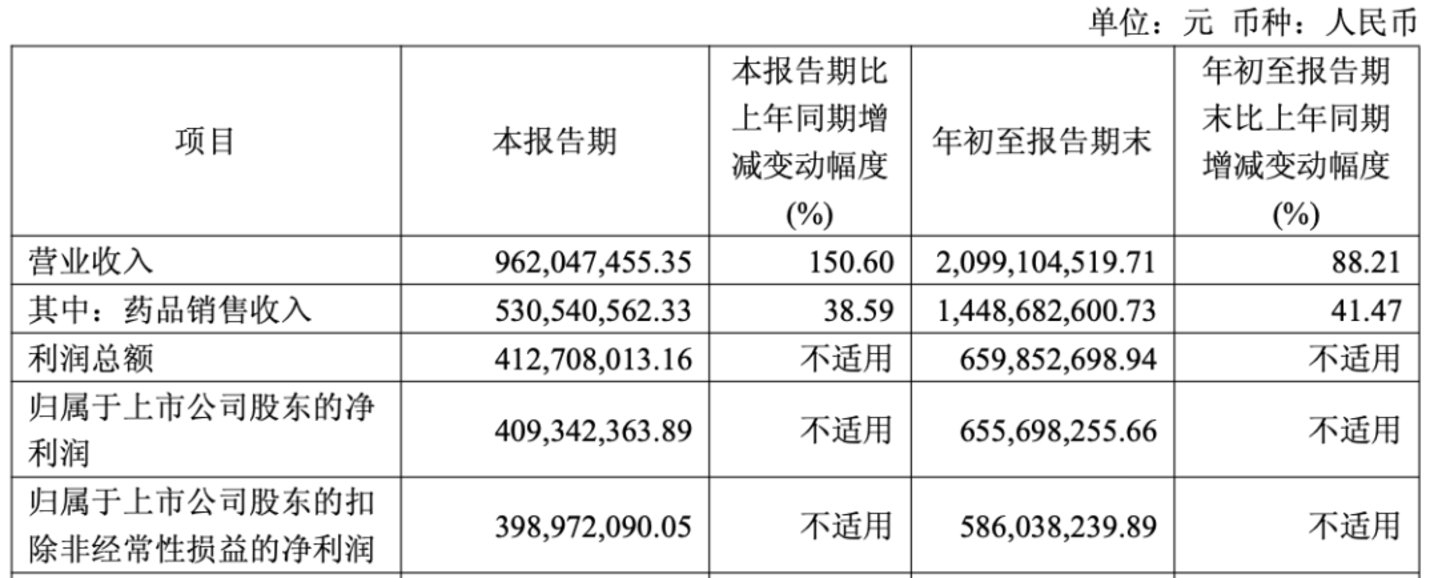
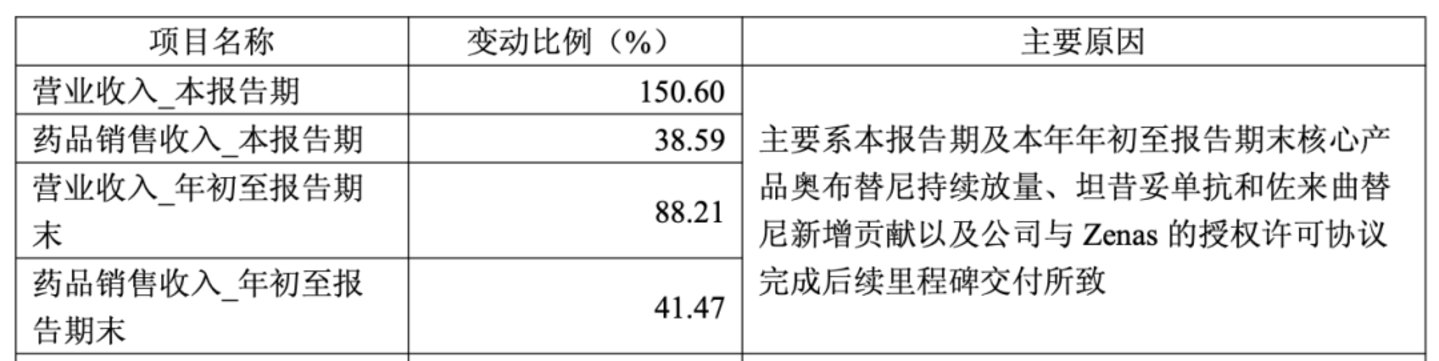
最新三季报显示,诺诚健华前三季度实现营业收入20.99亿元,同比增长88.21%;归母净利润6.56亿元,已超过去年全年。其中,第三季度单季实现营收9.62亿元,同比增长150.60%,归母净利润达到4.09亿元。
(图 / 诺诚健华2026年三季报)
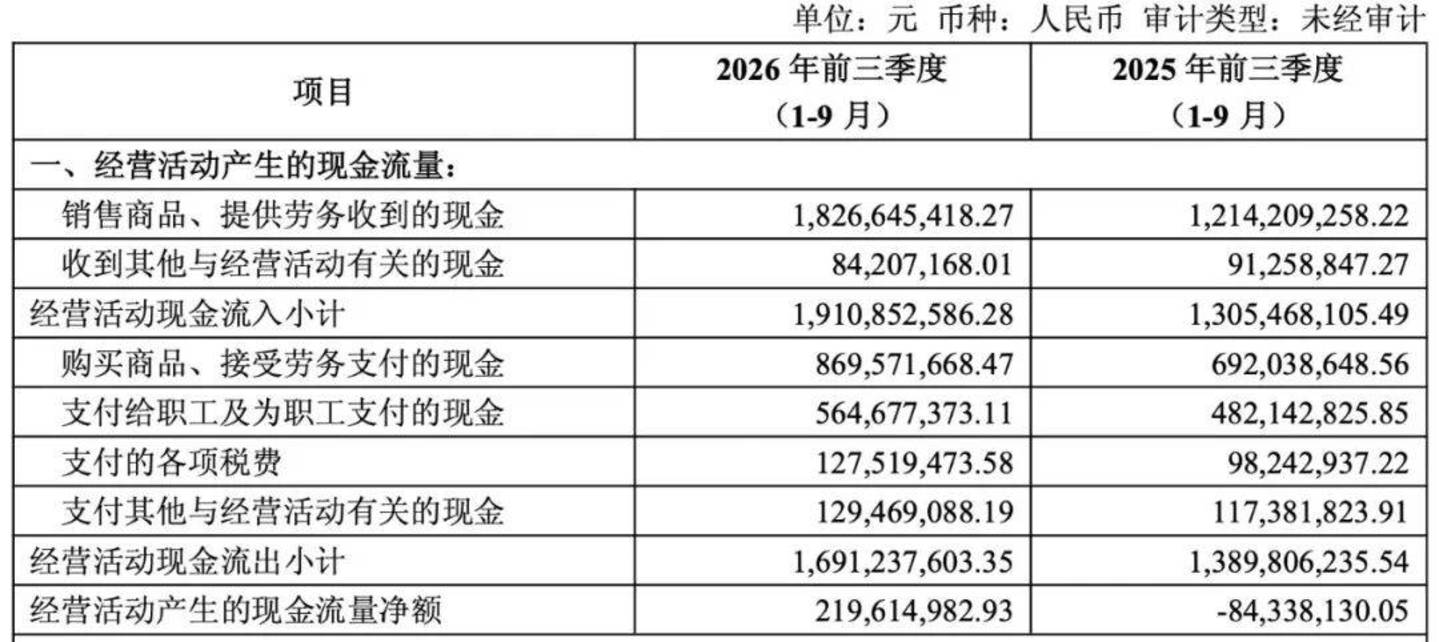
除了利润增长,公司现金流状况也有所改善。2026年前三季度经营活动产生的现金流量净额达到2.20亿元,2025年全年则为8390万元,而2024年还是净流出3.66亿元。
(图 / 诺诚健华2026年三季报)
从当前的财务数据来看,诺诚健华正逐渐摆脱过去长期依靠融资覆盖研发投入的经营状态。
2、6.56亿元利润背后,距离“小百济”还有多远?
诺诚健华的盈利能力正在改善,但仍然有较强的一次性收入色彩。
2026年前三季度,诺诚健华药品销售收入14.49亿元,同比增长41.47%,占总营收的69%;其余约6.5亿元为非药品销售收入,占比达到31%。
第三季度这一差异更加明显。公司单季实现总营收9.62亿元,但药品销售仅增长38.59%至5.31亿元。剩余约4.31亿元收入,主要受益于此前与美国生物制药企业Zenas达成的授权交易及相关里程碑交付。
(图 / 诺诚健华2026年三季报)
按照单季4.09亿元的归母净利润计算,这部分收入的规模甚至超过了当季利润总额。
2025年10月,诺诚健华与Zenas达成总金额超过20亿美元的授权许可协议,将奥布替尼在多发性硬化症等领域的全球权益,以及两款早期自身免疫性疾病管线的部分区域或全球权益授权给对方。
这笔交易的付款安排包括最高1亿美元的首付款及近期里程碑付款、部分Zenas股票,以及后续临床开发、注册和商业化里程碑付款。其中,奥布替尼在多发性硬化症领域已进入全球III期临床,是此次交易最重要的资产之一。
今年9月,诺诚健华又与跨国药企礼来达成最高33.5亿美元的研发合作及授权许可协议,双方拟合作开发最多五项创新靶点项目,包括最高1亿美元首付款及近期里程碑付款。
但对于创新药企业而言,授权收入和持续药品销售收入,仍是两种不同的盈利逻辑。
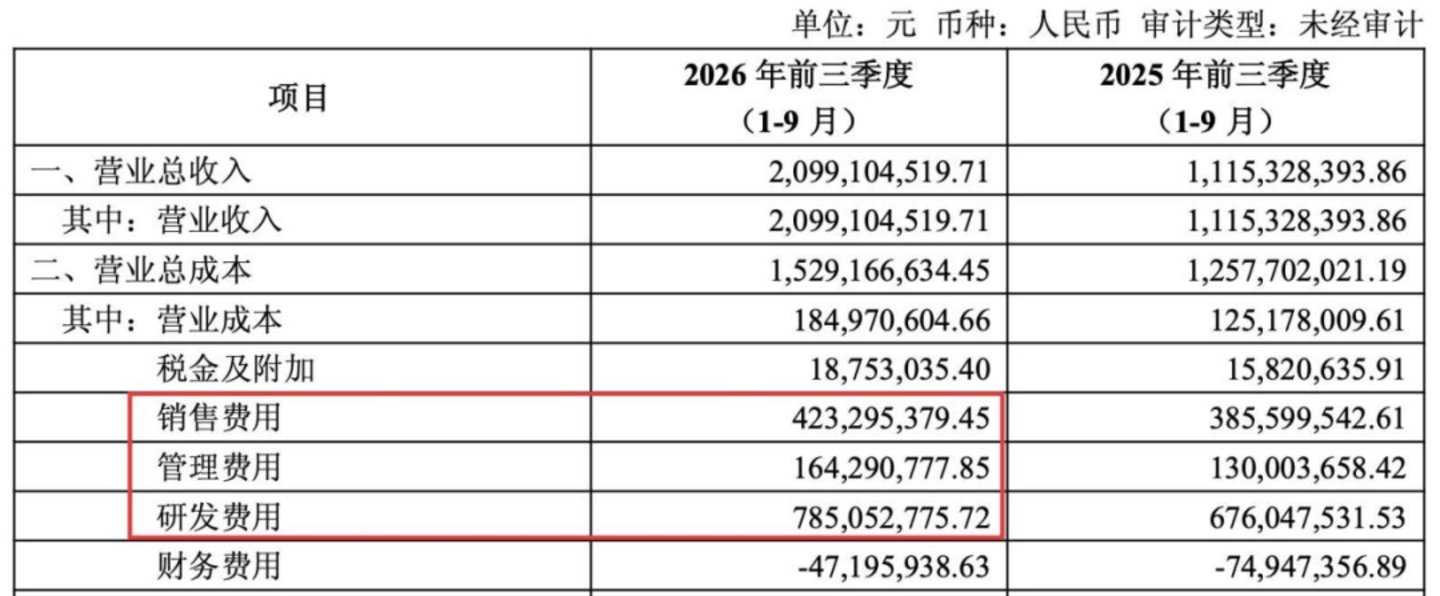
诺诚健华2026年前三季度研发、销售及管理费用合计13.73亿元,已经接近同期14.49亿元的药品销售收入。
(图 / 诺诚健华2026年三季报)
可以看到,诺诚健华的商业化效率正在改善。今年第三季度,公司销售费用约1.54亿元,对应药品销售收入5.31亿元,销售费用率降至约29%。但仅靠现有产品销售,维持当前盈利水平仍有压力。
这也让诺诚健华距离其时常被拿来对比的百济神州,仍有不小差距。
两家公司的产品布局十分相似:诺诚健华有BTK抑制剂奥布替尼,百济神州有泽布替尼;在下一代血液瘤药物上,双方又分别布局了BCL-2抑制剂美托克拉和索托克拉。但百济神州已经走得更远,索托克拉已经先行获批,而诺诚健华的美托克拉仍处于临床开发阶段。
商业化差距更为明显。2025年奥布替尼销售收入14.10亿元,而泽布替尼仅今年第三季度全球销售额便达到94.24亿元,其中美国市场贡献68.16亿元。相比之下,奥布替尼目前仍主要依靠国内市场,尽管在边缘区淋巴瘤等适应症上具有差异化优势,但尚未建立大规模海外销售渠道。
不过,诺诚健华也在打开新的增长空间。奥布替尼治疗原发免疫性血小板减少症(ITP)的上市申请已获受理,有望于2027年贡献新增收入。
2025年获批的另外两款创新药也开始商业化,其中坦昔妥单抗用于治疗复发或难治性弥漫性大B细胞淋巴瘤,佐来曲替尼则是国内首款自主研发的新一代TRK抑制剂。
就在11月16日,公司宣布佐来曲替尼被纳入新版国家医保目录,用于治疗携带NTRK融合基因的成人和12岁以上青少年实体瘤患者。
而在全球化路径上,两家公司的差距则进一步拉大。诺诚健华主要依靠BD打开海外市场,百济神州则选择投入更重的自主全球化临床开发模式,早在2024年百济神州约95%的临床试验就由内部团队执行。
尽管诺诚健华常被市场视为“小百济”,但从发展模式上来看,难以直接对标。
3、业绩与估值双升,两大创始家族套现
随着盈利预期改善、海外BD接连落地,诺诚健华重新受到资本市场追捧。不过与此同时,施一公、赵仁滨家族与崔霁松家族今年先后通过A股和港股市场出售股份。
最早的减持来自施一公家族。今年4月30日,诺诚健华披露权益变动公告,赵仁滨控制的Sunny View Holdings Limited通过港股市场减持400万股,导致其与一致行动人合计持股比例由8.21%降至7.98%。
根据公司披露,此次减持主要是为了处理股权激励相关费用。对于持股超过8%的创始家族而言,400万股的出售并未明显改变其在公司的股权地位,按今年4月下旬每股14港元粗略估算,减持金额约5600万港元。
随后减持进一步延伸至A股市场。6月25日,诺诚健华公告称,崔霁松、赵仁滨及公司首席技术官陈向阳拟根据个人资金需求减持部分A股股份。
7月17日,崔霁松以每股28.30元的价格减持20.625万股,套现583.69万元;赵仁滨同日减持5万股,套现141.5万元。两人的减持均在一天内完成,且成交价格相同。
值得注意的是,今年6月至7月中旬正值诺诚健华股价持续上涨,尤其6月单边上涨16.44%。
更受关注的一笔减持发生在9月底。9月24日诺诚健华与礼来达成最高33.5亿美元的交易消息一出,公司A股盘中一度冲高至35元,创出历史高位,但当日最终下跌10.60%,收于29.86元。
市场对这笔交易显然存在不同判断。一方面,与礼来合作意味着诺诚健华的药物发现能力获得国际药企认可;另一方面,最高33.5亿美元的潜在交易金额中,绝大部分需要在后续研发和商业化阶段逐步兑现。
就在合作公布六天之后,崔霁松家族再次出售股份。崔霁松控制的Sunland BioMed Ltd于9月30日在港股市场减持500万股,Sunland直接持股由4.48%降至4.20%,崔霁松及其一致行动人合计持股由7.23%降至6.94%。
按当日港股收盘价14.79港元计,对应约7400万港元,折合人民币约6400万元。
若将今年4月、7月和9月的减持合并计算,两大创始家族年内通过二级市场累计兑现的资金已超过亿元。两大创始家族均在今年股价较高的阶段实现了部分收益兑现。
截至11月20日收盘,诺诚健华A股、H股的股价分别为21.85元、10.06港元,距离9月最高盘中价回撤幅度均超过30%,强劲的三季报也没有改善其股价下行走势。
如今诺诚健华已经有了真实的利润,也有了可供比较的商业化收入。这反而意味着,市场开始对公司的盈利质量提出更具体的要求。
尤其是在百济神州已经依靠泽布替尼实现全球数百亿元销售的背景下,投资者对诺诚健华的期待,也从奥布替尼能否成为成功的国产创新药,逐渐转向其能否建立更大的国际市场,并培育出第二、第三个具有持续收入贡献的核心产品。

 加载中,请稍侯......