高管团队减持套现3.3亿,迪哲医药36亿盈利是起点还是高点?

文 | 子弹财经,作者 | 孟祥娜,编辑 | 胡芳洁
10月22日,阿斯利康在美国启动舒沃哲(通用名舒沃替尼片)的商业化,这款中国原研肺癌药首次出现在美国的药房货架上。这距离它拿到美国药监局FDA批文已经过去了15个月。
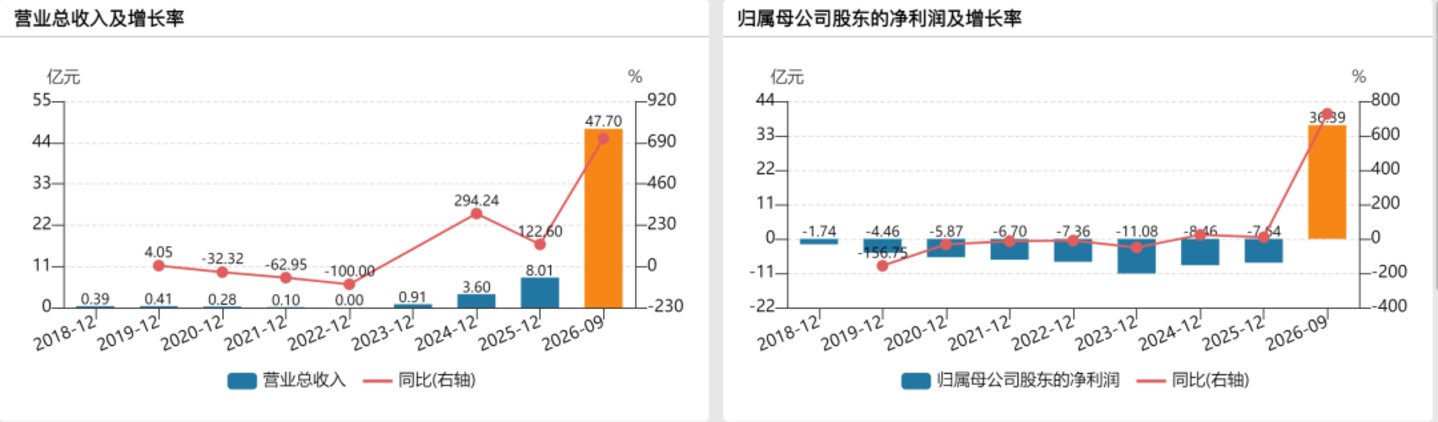
8天后的10月30日晚,迪哲医药交出上市以来最好看的一份财报。2026年前三季度,公司营收47.70亿元,同比增长713.5%;归母净利润36.39亿元,同比扭亏为盈。
自2021年12月登陆科创板以来,迪哲医药此前尚未交出过一份盈利的年报。舒沃哲正是这家公司业绩的起点与支点。它是迪哲自主研发的1类创新药,也是公司首个商业化产品。
2023年8月,它在中国获批用于治疗既往经含铂化疗失败、存在EGFR 20号外显子插入突变(exon20ins)的局部晚期或转移性非小细胞肺癌。2025年7月,它通过优先审评获得FDA加速批准,成为全球首个且目前唯一在中美两国获批该适应症的口服靶向药。
今年7月,迪哲医药把这款药推到了更大的牌桌上:与阿斯利康签署全球独家许可协议,将舒沃哲的全球开发与商业化权益授予后者,交易总额最高15亿美元。正是这笔交易,把迪哲医药长期亏损的利润表推到了正数。
今年8月,迪哲医药再次递交港股招股书,重启A+H上市申报。
这份突如其来的盈利,究竟是BD交易带来的一次性高光,还是公司创新价值进入持续兑现通道的起点?
1、一笔6亿美元首付款,终结多年亏损
伴随着一笔6亿美元的首付款,迪哲医药正迎来它的高光时刻。
2026年前三季度,迪哲医药实现营业收入47.7亿元,同比增长713.5%;归母净利润36.39亿元,实现上市以来首次盈利。
单看第三季度,营收42.47亿元,同比增幅超过17倍,几乎贡献了前三季度的全部增量。增长引擎并非产品销售的放量,而是一笔授权交易。
2026年7月,迪哲医药与阿斯利康签署许可协议,将核心产品舒沃哲(舒沃替尼)在全球范围内的独家开发、商业化权益授权给阿斯利康,交易总额最高15亿美元,包括6亿美元一次性、不可返还的首付款,以及最高9亿美元的里程碑付款,另加按全球销售额阶梯式计算的特许权使用费。
该协议已于8月31日正式生效,9月底6亿美元首付款到账,并按照会计准则一次性计入三季度收入,这正是三季报扭亏为盈的直接原因。
要理解这次盈利的分量,需要先回看迪哲医药走过的路。
公司成立于2017年10月,注册地位于江苏无锡,2021年12月登陆上交所科创板,是一家专注于肿瘤和血液系统疾病领域创新药研发与产业化的生物制药企业。
一个耐人寻味的细节是,迪哲医药的前身是阿斯利康亚洲创新药物与早期研发中心,创始团队也脱胎于阿斯利康。2017年10月,阿斯利康将这个研发机构整体分拆,由原负责人张小林带队独立出来,在无锡成立迪哲医药,几位联合创始人也均有阿斯利康背景。
公司的股权结构从第一天起就带着“合资”的底色:AstraZeneca AB(阿斯利康集团AstraZeneca PLC瑞典子公司)以资产入股,国投创新旗下的先进制造产业投资基金提供营运资金。
这一安排延续至今,两大机构股东各持股23.42%、创始人团队合计表决权15%左右,公司无实际控制人。
在这次盈利之前,迪哲医药的财务履历几乎是一部标准的Biotech亏损史。自2018年披露财务数据以来,公司连年亏损,累计亏损约53亿元。产品上市前靠融资输血做研发,产品上市后仍处于商业化爬坡与高研发投入的叠加期。
即便在两款核心产品舒沃哲、高瑞哲分别于2023年8月、2024年6月获批上市并纳入国家医保目录之后,公司收入体量依然有限,2025年全年营收约8.01亿元,净亏损仍达7.6亿元。
(图 / Wind)
然而,必须指出的是,2026年前三季度的盈利是一次性的收入。未来能够支撑持续盈利的,只剩下里程碑付款的不确定兑现,以及舒沃哲海外销售爬坡后按全球销售额计算的特许权使用费。
首次盈利更像是一张一次性兑现的支票,而非一条被验证的可持续盈利曲线。公司能否持续盈利,仍存不确定性。
不过,这笔交易对迪哲医药至关重要。截至三季度末,公司货币资金与交易性金融资产合计超过55亿元,经营性现金流大幅转正,为后续七个临床阶段管线的推进提供了充足弹药。
对一家此前靠融资输血的Biotech而言,现金流的改善本身就是护城河。
2、首个闯美中国原研肺癌靶向药,护城河还剩多宽?
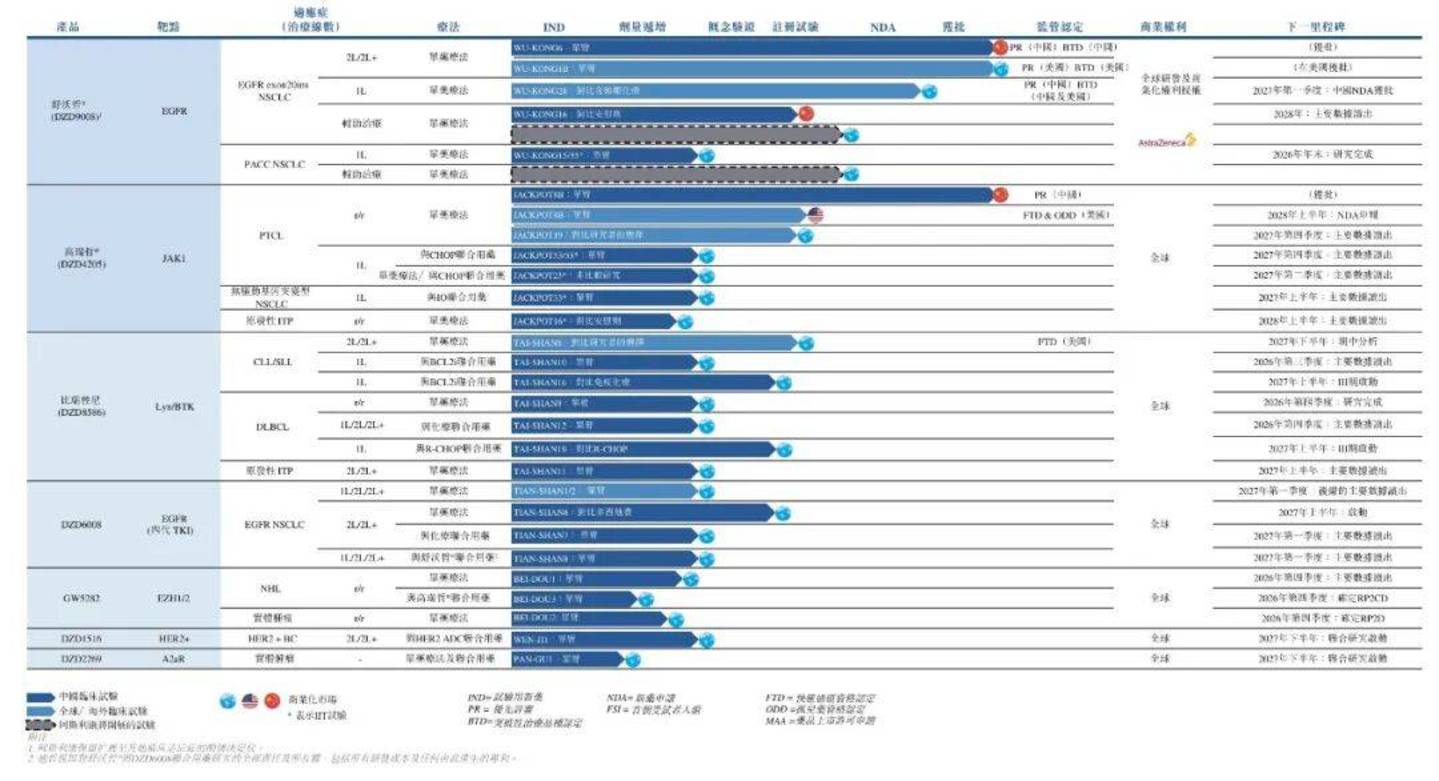
迪哲医药目前有七个临床阶段的管线资产,但真正贡献收入的只有两个:舒沃哲和高瑞哲(戈利昔替尼)。
(图 / 公司港股招股书)
与阿斯利康签订合作协议之前,2023年、2024年、2025年及2026年上半年,舒沃哲的销售收入分别为9130万元、3.1亿元、5.76亿元及3.68亿元,占迪哲医药全年收入的100%、86.4%、71.9%、70.5%,是公司的主要收入支柱。
舒沃哲的成色确实不俗。它是全球首个且目前唯一在中美两国获批、用于EGFR 20号外显子插入突变(exon20ins)非小细胞肺癌的口服靶向药。该适应症是肺癌中的罕见突变,长期缺乏靶向治疗手段。
2023年8月,舒沃哲在中国获批用于含铂化疗失败的二线治疗,并已纳入国家医保目录;2025年7月获FDA加速批准,成为首个在美国获批上市的中国本土自主研发的肺癌靶向药。
关键研究WU-KONG1B显示,其客观缓解率(ORR)达46%,中位缓解持续时间11.1个月。凭这一组数据,舒沃哲在二线市场建立了先发优势,这也是迪哲医药能将全球权益授权给阿斯利康、并取得15亿美元总对价的底气所在。
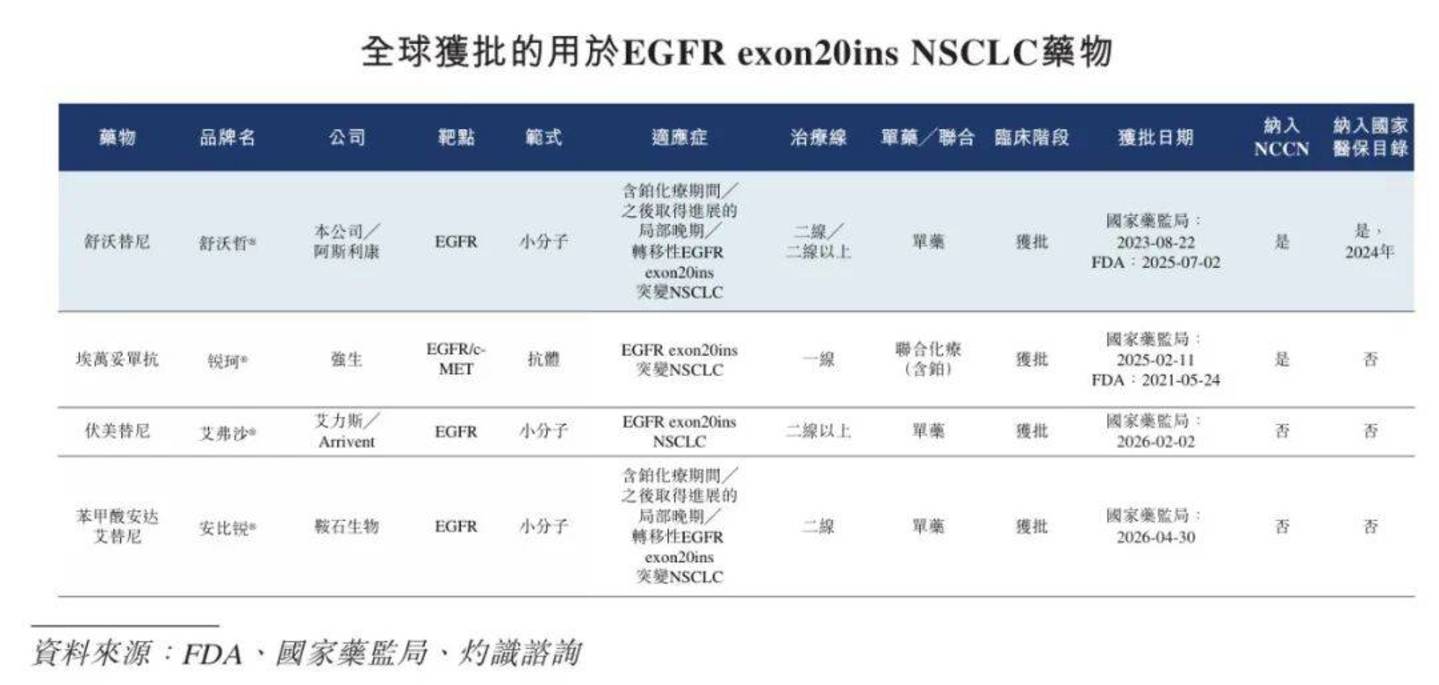
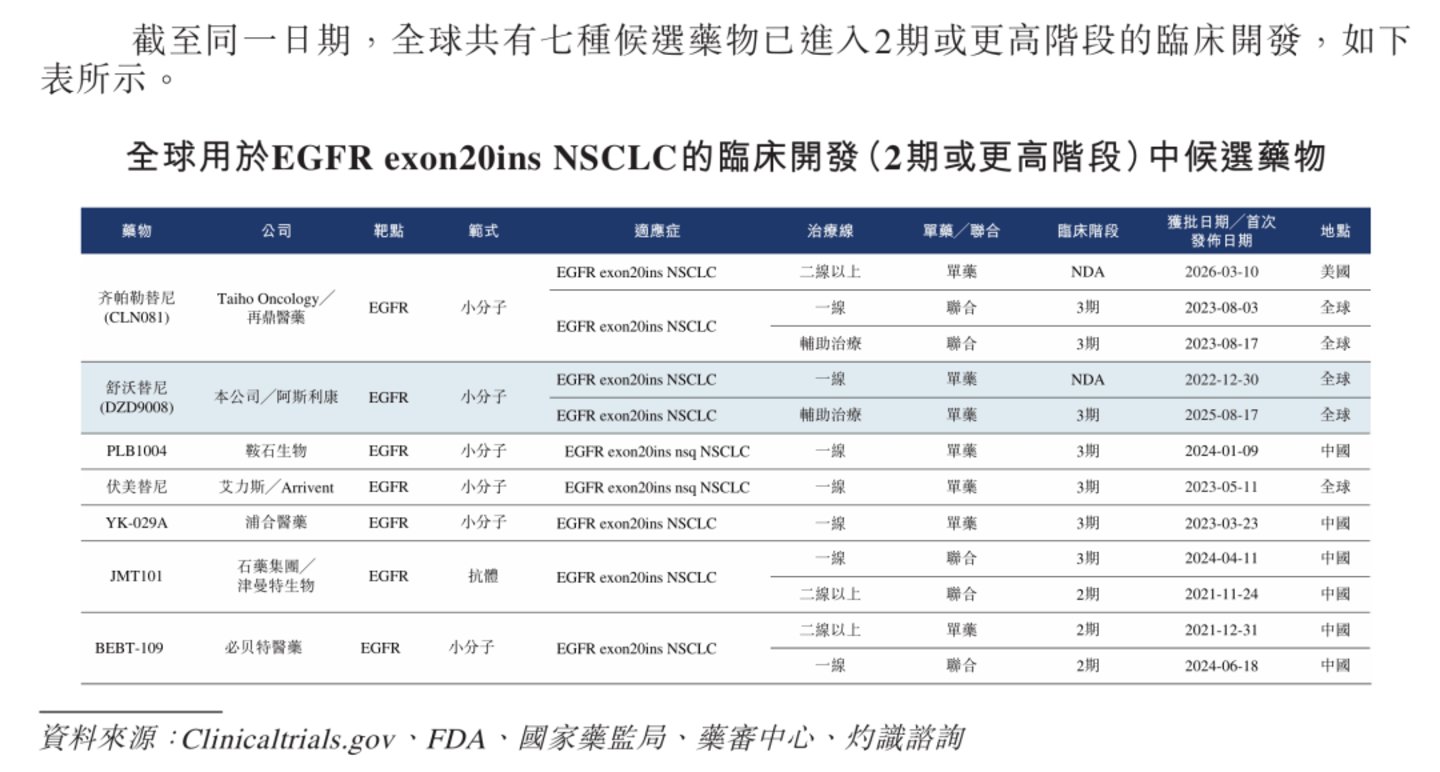
但先发优势并不等于永久壁垒。竞争者已经逼近。艾力斯的伏美替尼于2026年2月获附条件批准,鞍石生物的安达艾替尼于2026年4月获批,直指舒沃哲赖以立足的这一突变人群。
(图 / 公司港股招股书)
目前二者尚未进入医保目录,价格与支付能力上暂不敌已入保的舒沃哲。但医保谈判的大门是敞开的,一旦后续竞品谈判成功纳入医保,二线市场将迎来同质化竞争,舒沃哲赖以立足的价格与支付优势将面临挑战。
需要指出的是,舒沃哲此前在中美获批的适应症均为二线治疗方案。舒沃哲一线治疗EGFR exon20ins非小细胞肺癌的上市申请虽已获中美双受理,若能获批将打开更大的市场空间,但在竞品同样推进一线布局的背景下,这一增量也并非高枕无忧。
除已获批产品外,临床管线方面,全球用于该突变人群、已进入二期及以上临床的候选药物共七款(含舒沃哲自身)。
(图 / 公司港股招股书)
其中,再鼎医药的齐帕勒替尼上市申请已于2026年3月在美国递交,是舒沃哲在海外最直接的对手。这意味着阿斯利康10月刚启动的美国商业化,一开局就要面对一个同靶点、同治疗线次的竞争者,舒沃哲的海外放量并非在无人区里赛跑。
更需要注意的是,迪哲医药将舒沃哲全球权益(包括中国市场)授权给阿斯利康后,原肺癌销售团队已经解散,相当一部分人员入职了阿斯利康中国。
公司保留的销售队伍收缩至血液肿瘤方向,聚焦高瑞哲的自主商业化。这意味着在中国市场,舒沃哲的商业化节奏将完全由阿斯利康主导。
这一变化在财务报表上留下了清晰的痕迹。2026年前三季度,公司销售费用3.75亿元,同比下降11.51%。在收入暴增7倍的背景下,销售费用绝对额反而下降,正是因为舒沃哲的市场推广费用转由阿斯利康承担。
面对竞品入保后可能的价格战,迪哲医药作为授权方只能被动接受分成结果,丧失了灵活调价、市场策略调整的主动权。
换句话说,未来这款产品的销量能走多远、特许权使用费能兑现多少,账最终要算在阿斯利康头上,取决于这家巨头的销售执行、医保续约的谈判结果,以及它愿意为这款产品投入多少资源。就这款产品的商业化前景而言,迪哲医药能做的只剩等待。
3、管线接力尚早,高管减持恰逢利好窗口
当然,“等待”并非迪哲医药的全部。
高瑞哲(戈利昔替尼)是迪哲医药治疗复发/难治性外周T细胞淋巴瘤的JAK1抑制剂,2024年6月获批、年底进医保,销售额从2024年的0.49亿元增至2025年的2.26亿元,2026年上半年达1.54亿元、占公司营收约三成,舒沃哲授权后它成为迪哲唯一自主商业化产品,放量势头良好。
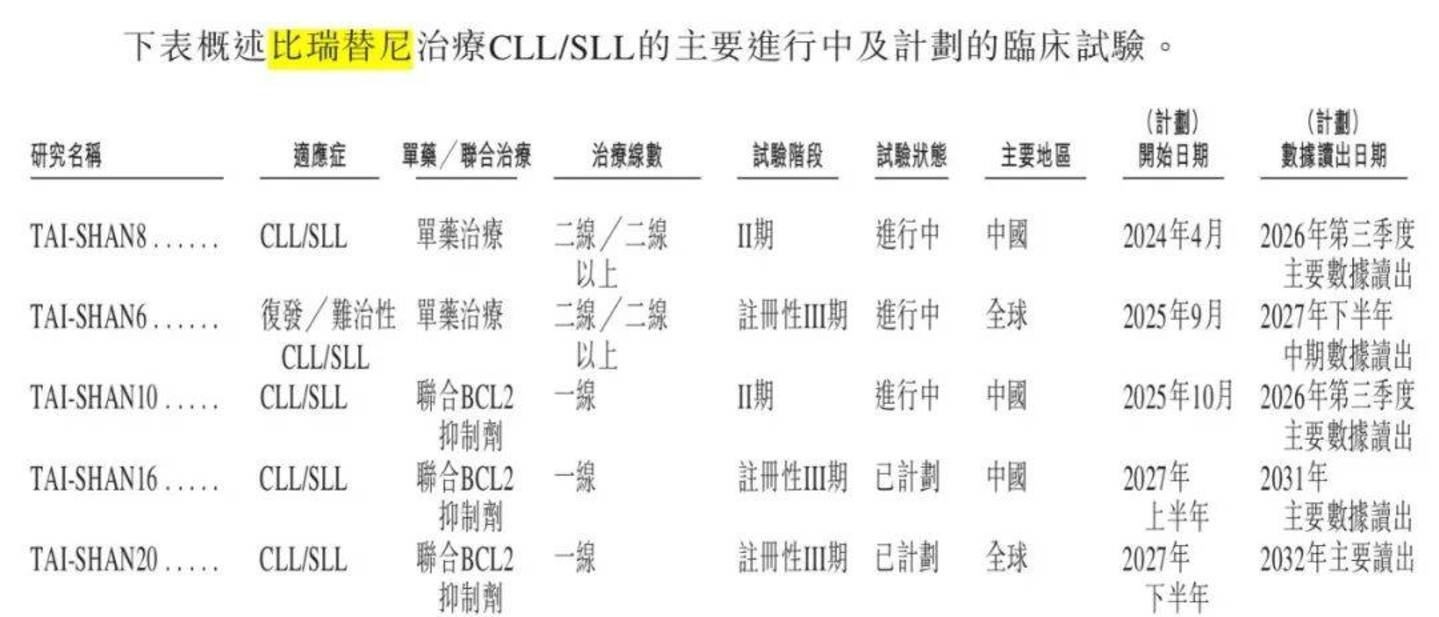
此外,公司手里还握着多张能打的牌。这其中,就包括被寄予“第二增长曲线”厚望的比瑞替尼。这是一款主攻B细胞血液肿瘤的全球首创、可完全穿透血脑屏障的非共价LYN/BTK(淋巴细胞特异性酪氨酸激酶/布鲁顿酪氨酸激酶)双靶点抑制剂。
目前该药用于复发或难治性慢性淋巴细胞白血病/小淋巴细胞淋巴瘤的国际多中心III期临床于2025年9月启动,计划2027年下半年读出中期数据,完整数据、上市申报与获批更在其后。目前已获得FDA快速通道资格。
而真正决定市场天花板的一线治疗,两项联合Bcl-2抑制剂的III期均计划2027年启动,数据读出要等到2031年和2032年。
换句话说,即便一切顺利,这款药距离商业化放量至少还有两三年,一线市场更是五年之后的事。
(图 / 公司港股招股书)
这意味着未来两三年内,迪哲的收入引擎仍然主要依靠高瑞哲和舒沃哲特许权使用费、里程碑付款等,管线梯队的“青黄不接”无法回避。
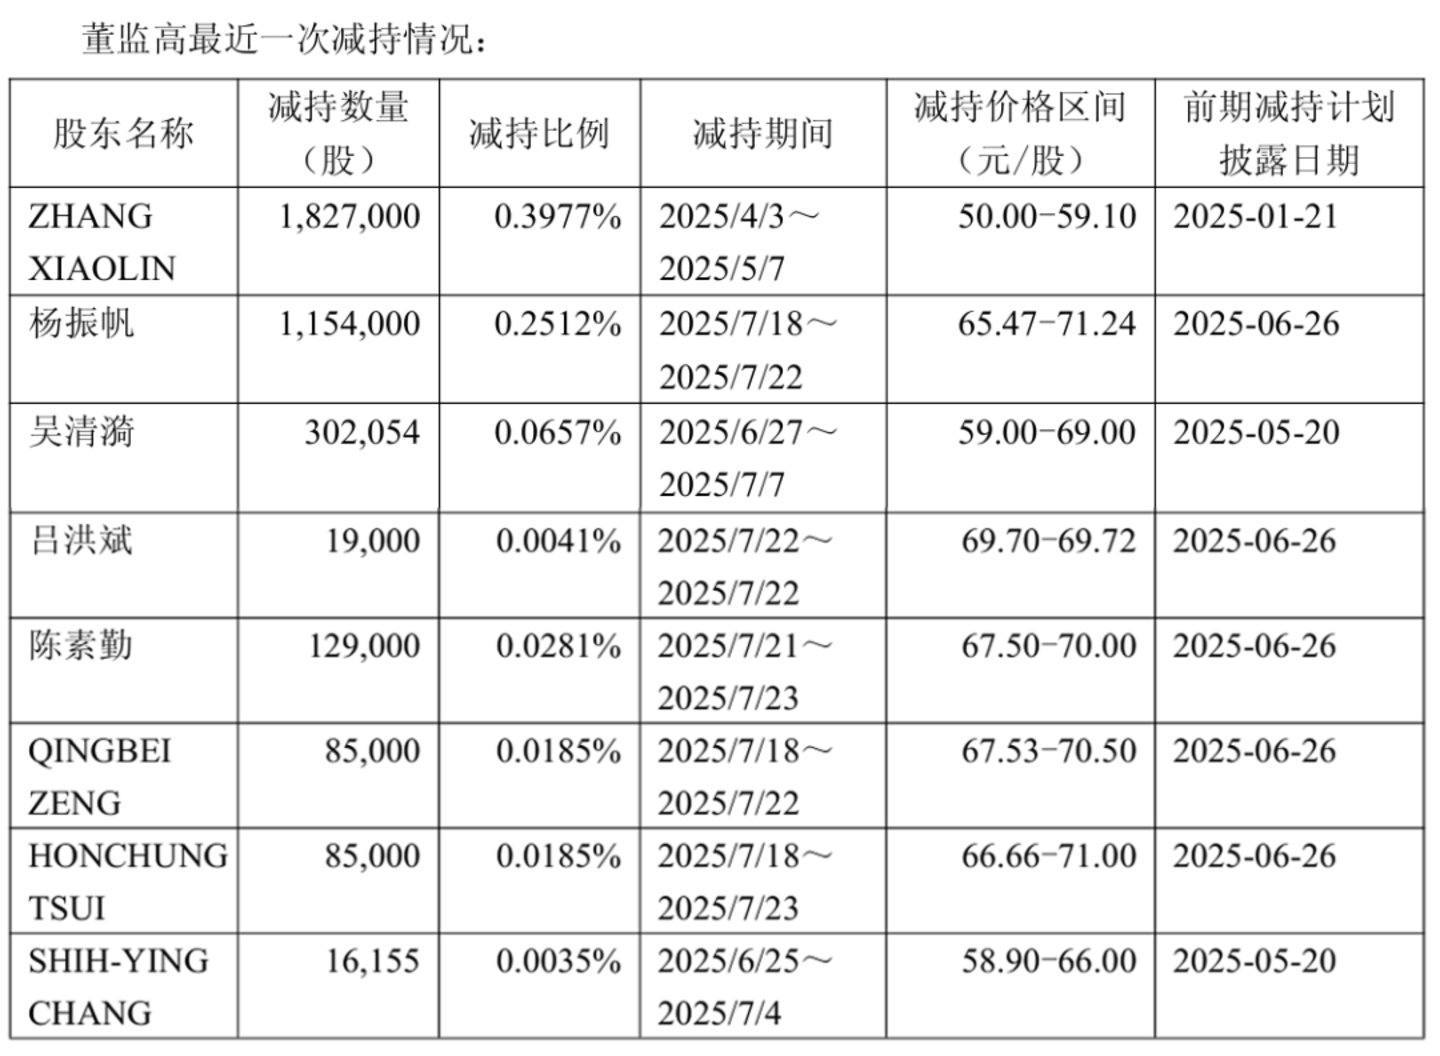
然而,正值舒沃替尼BD交易利好落地、市场情绪升温的节点,迪哲医药于2026年9月接连披露两批董监高减持计划,涉及9名董监高,合计拟减持不超过396.91万股。按60元上下的股价测算,若全部按上限完成,套现规模约2.4亿元。
早在2025年,张小林、杨振帆、吴清漪已分别减持182.70万股、115.40万股、30.21万股,套现约1.94亿元,吕洪斌、陈素勤等五名高管另套现约2300万元。
(图 / 公司公告)
截至2026年10月中旬,张小林已在10月8日至16日通过集中竞价减持187.82万股,成交均价约60.25元,套现约1.13亿元。
两轮合计,高管团队已实际落袋约3.3亿元。若2026年剩余计划全部完成,累计套现或将超过4.5亿元。减持完成后,张小林及其一致行动人合计持股比例由15.4038%降至15%。
与此同时,2026年8月,迪哲医药再次递交港股招股书,重启A+H上市申报。其核心诉求在于打通海外融资通道,为全球化管线布局储备资金。
但硬币的另一面是,港股发行将进一步稀释股权,在本就无实控人、创始人表决权占比有限的格局下,创始团队对公司的控制力将进一步承压。
复盘来看,迪哲医药用一笔6亿美元的首付款终结了八年亏损史,也把最核心的产品交到了大股东手上。
然而,36.39亿元的利润落在2026年内,迪哲医药的真实价值,得看2027年之后的特许权使用费与下一款药的数据。公司能否实现长期盈利,仍需时间的印证。

 加载中,请稍侯......