观点
AI录音设备,正在争夺“最懂你”的位置

文 | 霞光社,作者|洋紫,编辑|李小天
AI录音的智能硬件产品越来越多了。
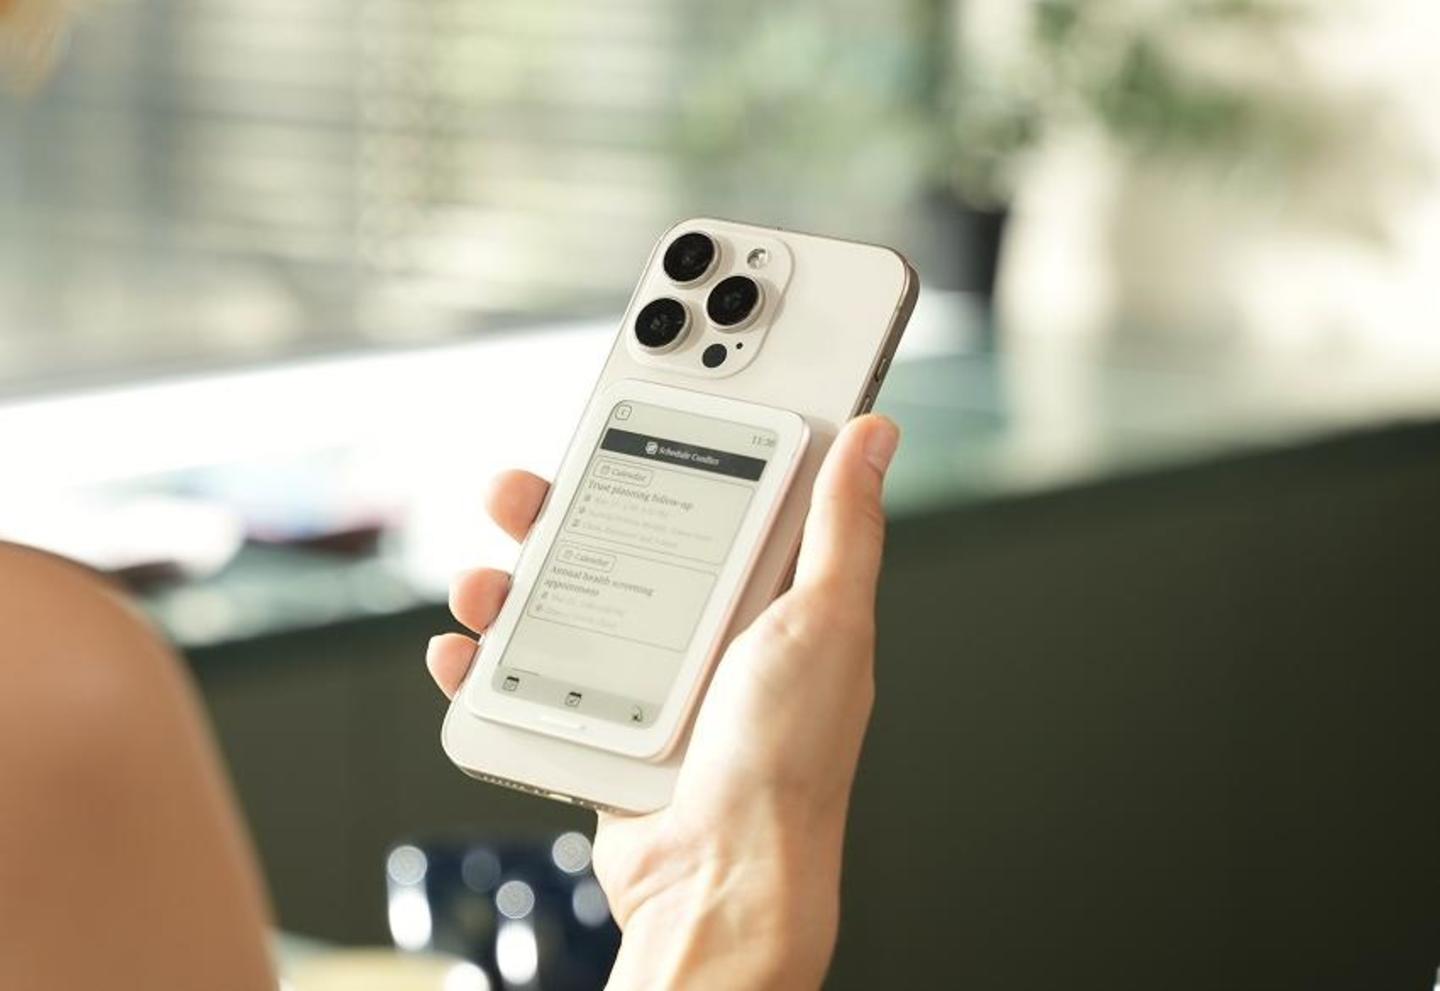
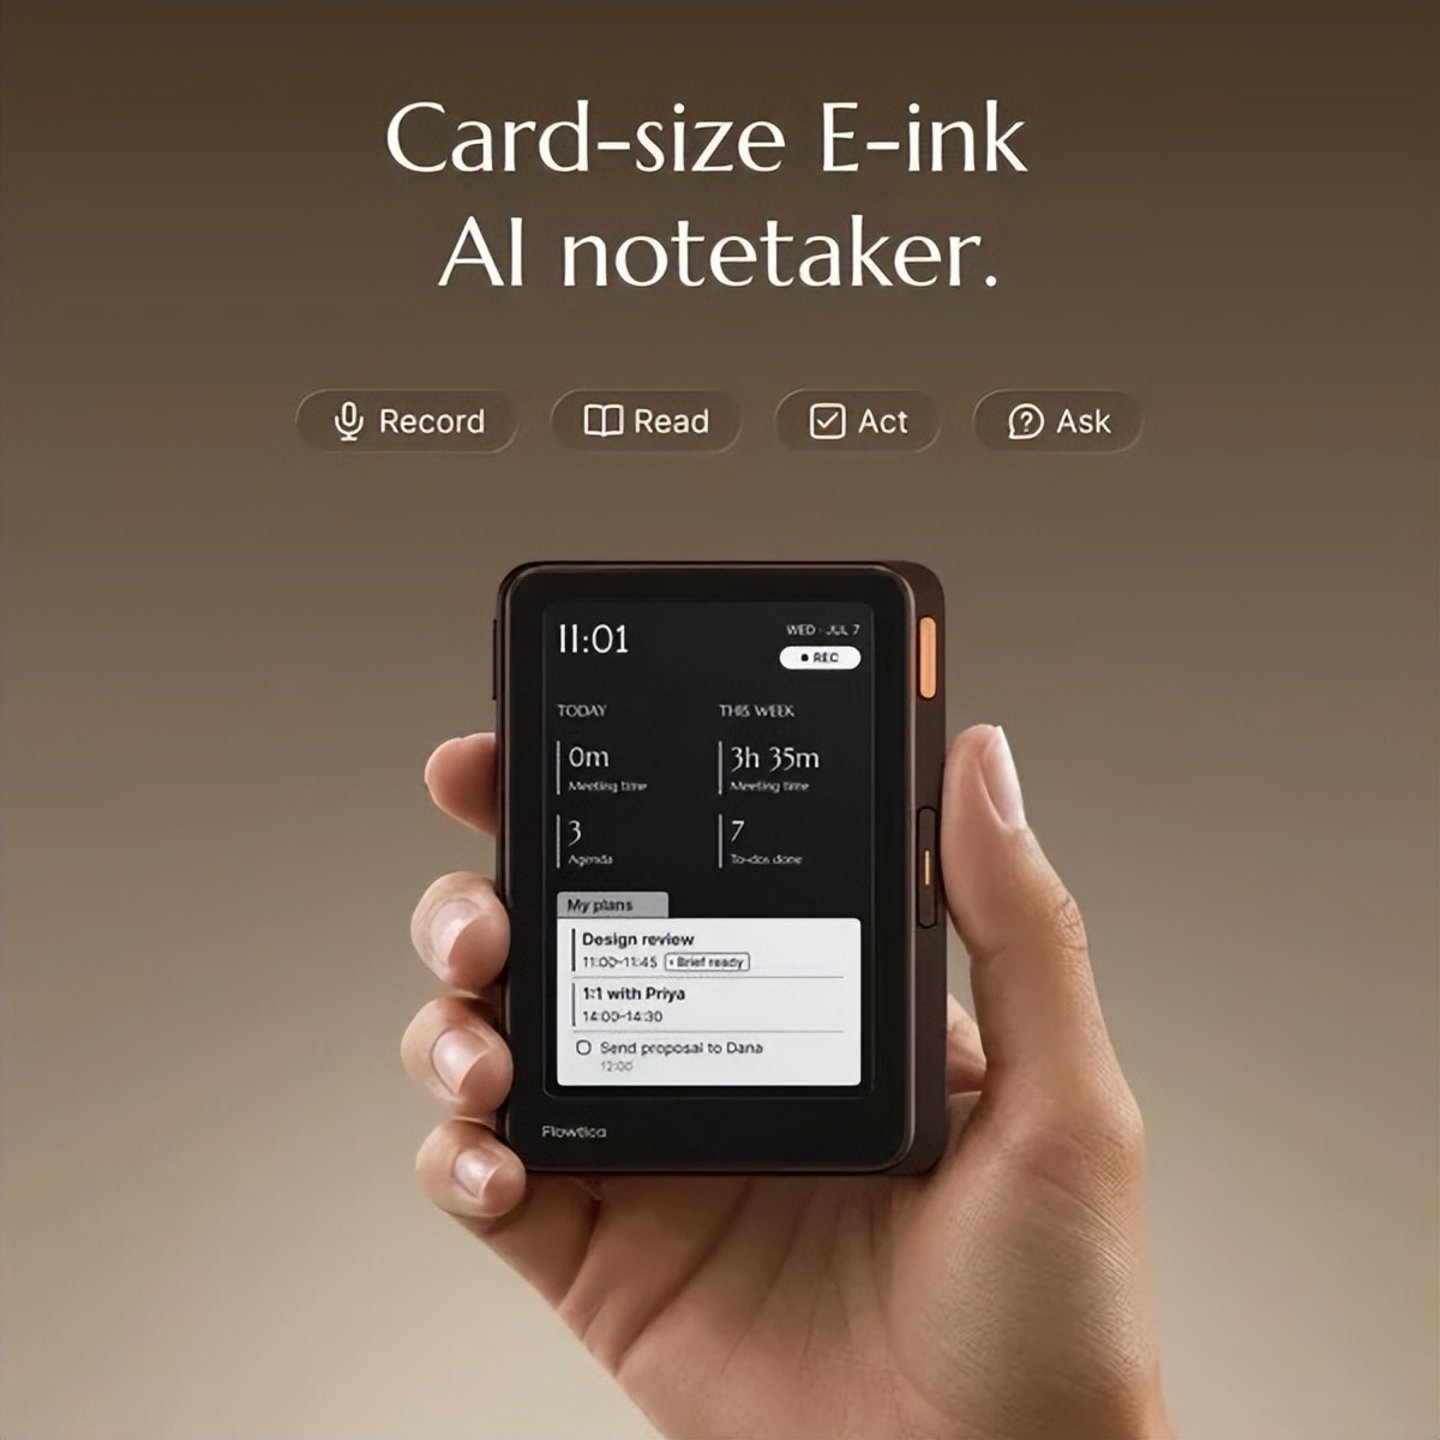
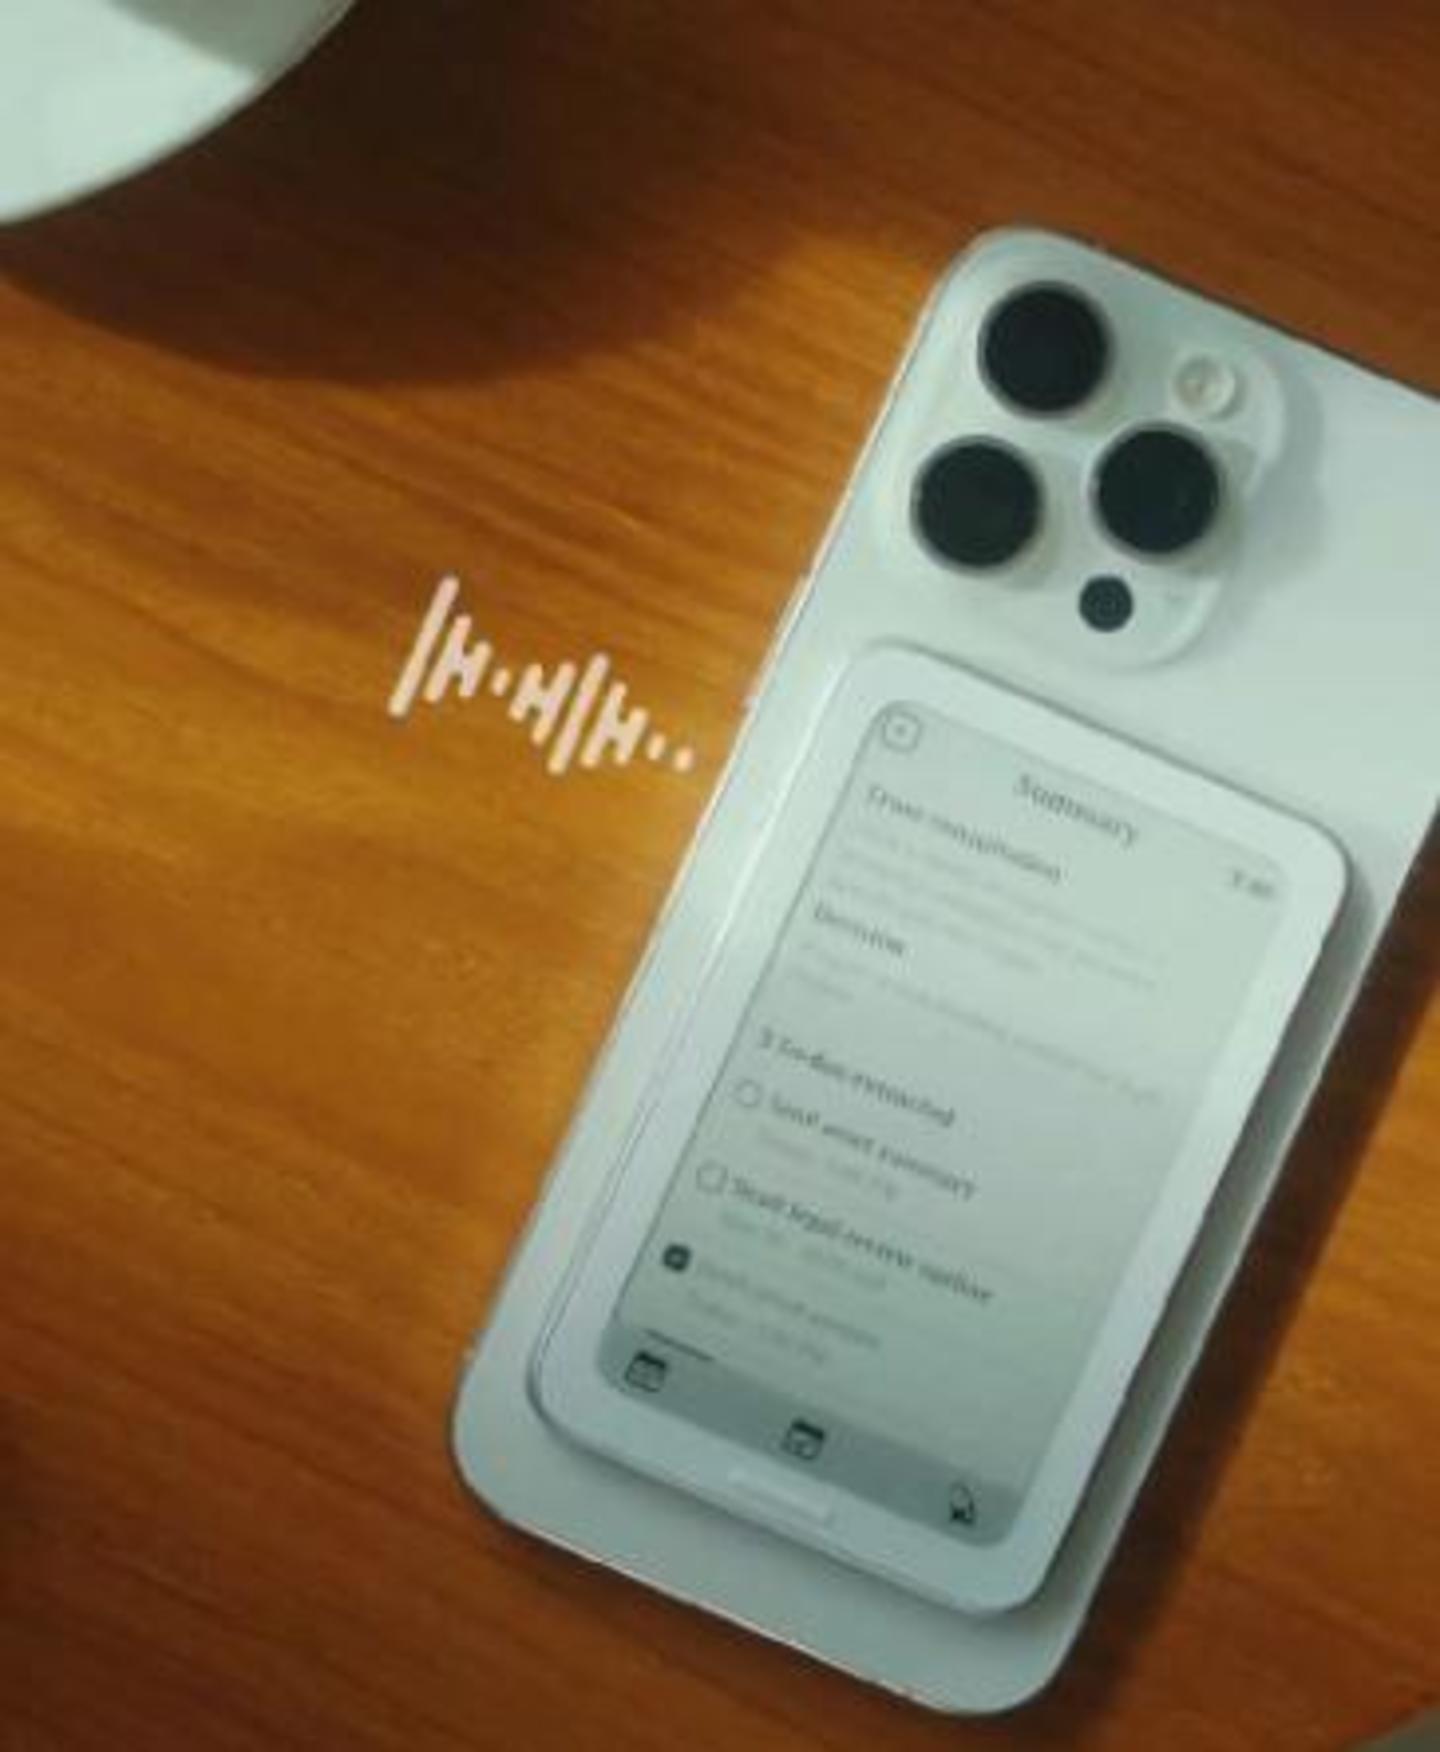
2026年年初,Nooklab在idea阶段被红杉中国、线性资本押注,估值逼近1亿美元。同年10月,Flowtica拿到祥峰、源码、五源、清水湾基金数千万元人民币融资,用于新品verso。它们的落点相似——用墨水屏给磁吸录音卡开一扇窗。
图源:nooklab.ai
Nooklab的首款产品Moonphase Flip仅54克,核心是用无感录音自动提取待办和日程,不刻意推送、不打扰。Flowtica的Verso重78克,按下即录,实时转写、总结并自动生成待办,聚焦会议前中后的完整闭环。
图源:flowtica.ai
低调的显示,是它们对“录音之后”给出的新答案,但这个思路并非凭空冒出来。
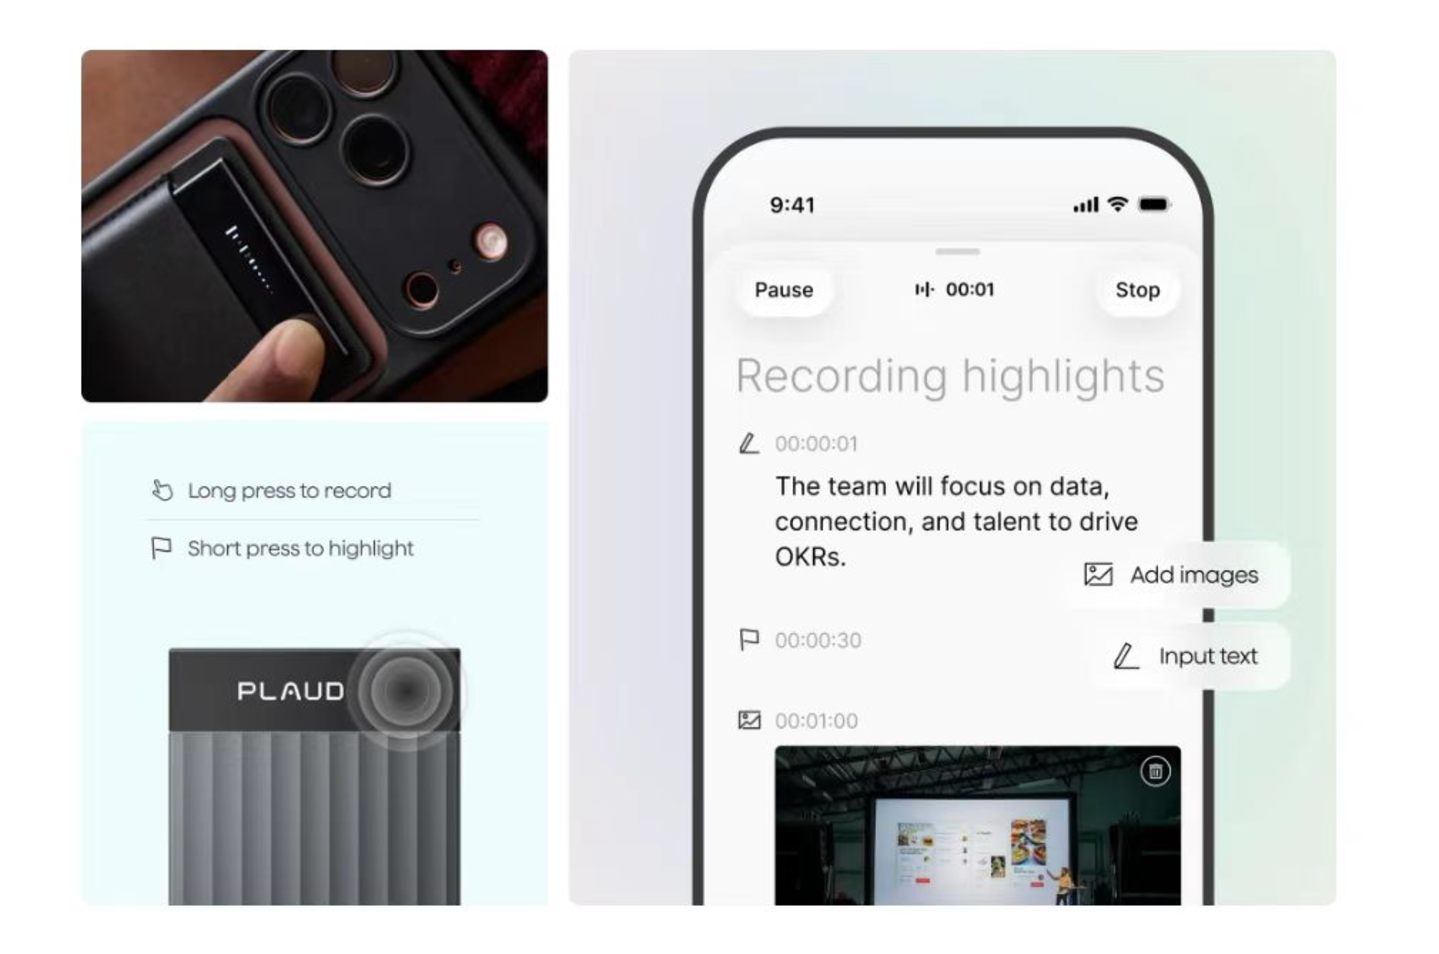
Plaud作为磁吸录音卡的开创者,在半年前公布了一组数字:其软件订阅的ARR两年内从100万美元飙升至1亿美元,设备出货量突破200万台,近50%的硬件用户升级为付费订阅用户。
上亿美元营收和百万级用户同时验证了两件事——手机背后贴卡是一个足够轻、足够高频、足够低门槛的入口,而AI是它价值的核心来源。如前Plaud中国区CEO莫子皓所说,比起“AI录音笔”,他更愿意把Plaud放进“AI Work Companion”的坐标系里。
这个市场正被寄予新的想象。它不再只是“把声音录下来”的硬件生意,而是被放进了“个人上下文代理”的叙事里,为了在这条路上找到各自的位置,品牌从各个维度分头努力,市场不再沿着一条线收敛。
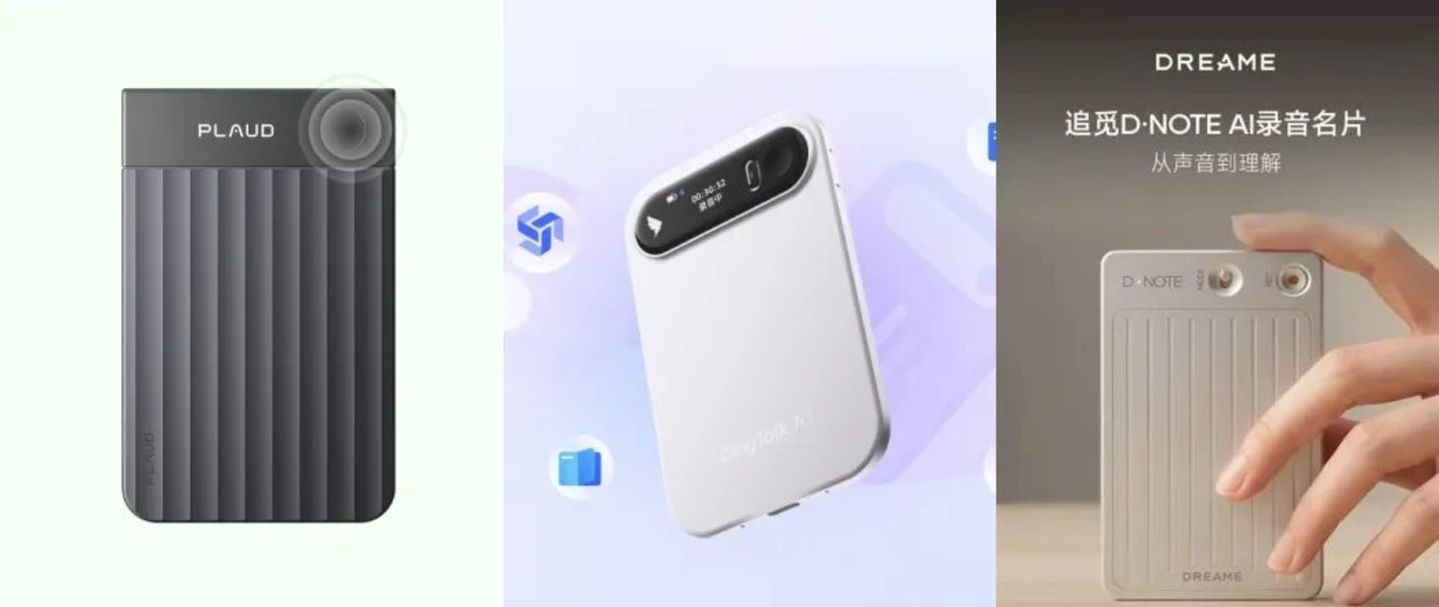
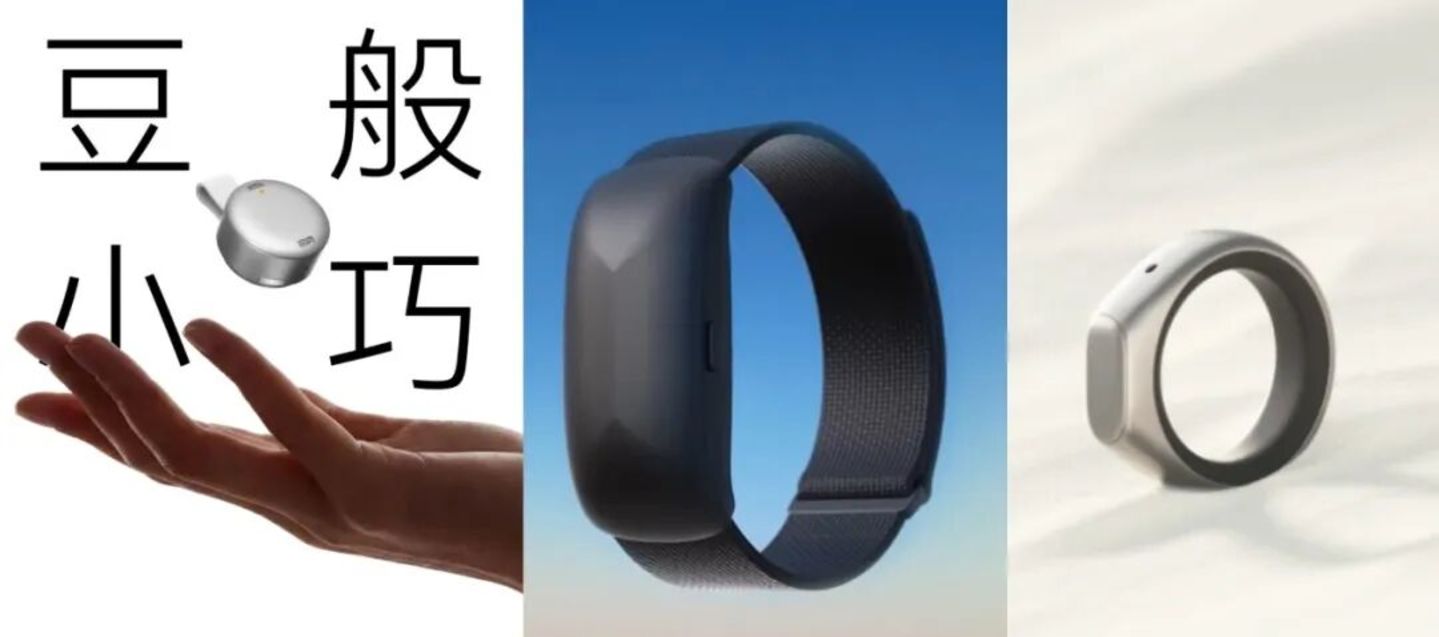
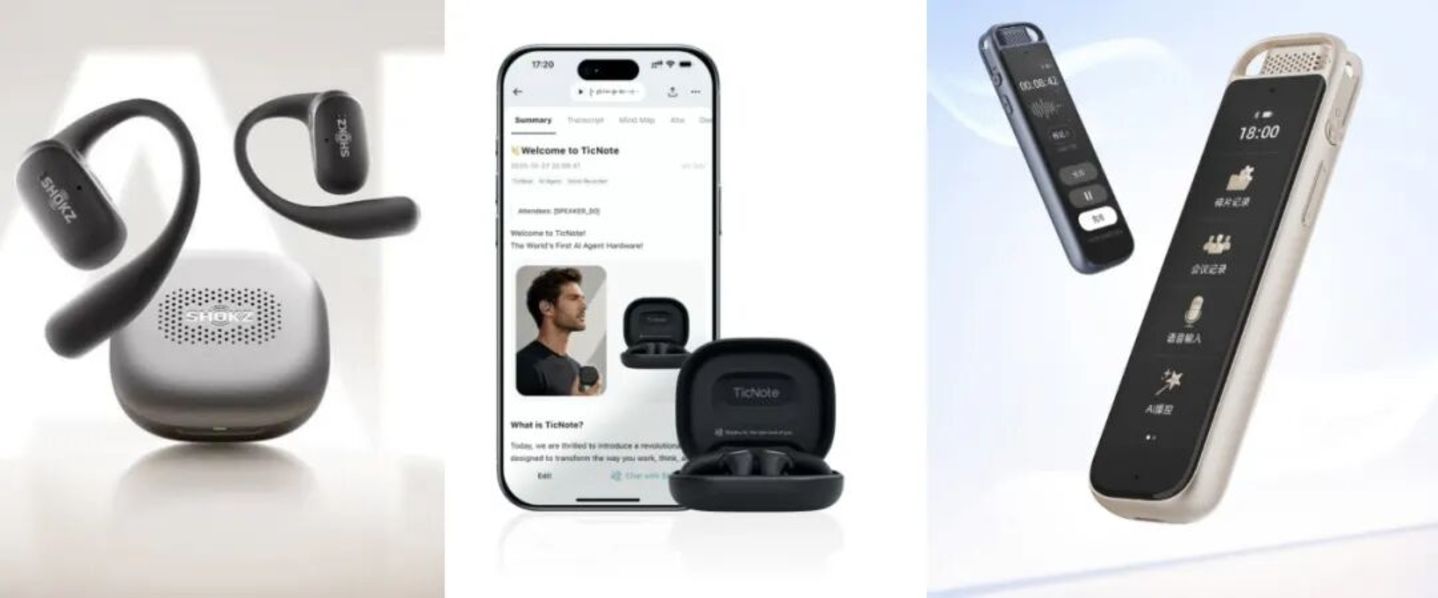
而看向现在的产品,形态各有千秋,功能眼花缭乱,抢的却还是手腕、耳朵和手机背面那几寸地方。
当所有人都想尽办法找准自己的位置,一个很具体的问题出现了:AI录音设备,多到桌面摆不下了。
硬件是木马,订阅才是现金流:AI 录音卡的真相
要把这场拥挤的战事看清楚,得先明白消费者是如何使用录音设备的。在Plaud出现之前,它是标准的“旧数码产品”,手机能录音,软件能转写,索尼、飞利浦把专业市场做了很多年。对大多数人来说,一台录音设备并不是刚需。转折在疫情后的混合办公,线上会议动辄三四个小时,线下沟通此起彼伏,完整的工作时间被打乱,异步沟通需要音频留痕,Plaud押中了这份繁杂。手机本身承载了太多信息和功能,录音需要一个被单独拎出来的入口。一张能吸在手机背后的卡片,按一下就开始记录,转写、摘要、待办在App里自动生成,它打出的是组合拳。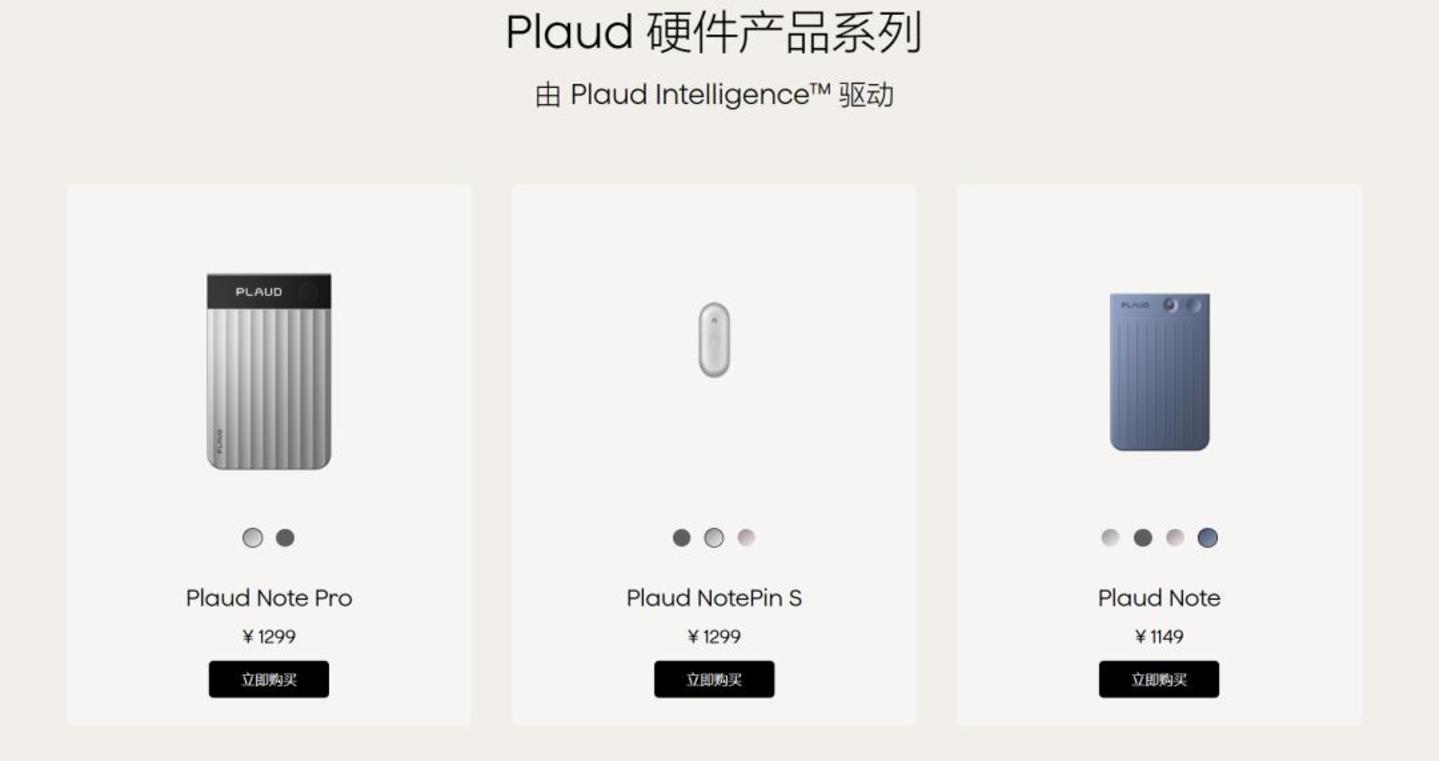
一张录音卡的全球答卷
硬件是用户交流的入口,而在当下的市场环境中,更为重要的是,数据才是背后的价值点。2026年Q1,国内线上录音笔零售额1.4亿元,均价从1月的334.8元一路上行到3月的386.3元,量在涨,价也在涨,但涨的是硬件本身,“中国用户软件付费意愿低”,是一个被多位从业者反复确认的共识。据腾讯研究院的调研,中国AI用户的月付额主要在30—100元区间。a16z、Bessemer等机构的数据显示,北美市场AI产品的C端付费率在15%—40%之间,中国市场仅为3%—13%,差距达到3到4倍。付费行为的高度分化,意味着国内录音卡要想从硬件生意变成订阅生意,需跨越的不是产品门槛,而是更坚挺的行为习惯。转写功能不限时、前90天免费用、甚至标着“终身”……这些动作的共同指向是:硬件可以卖,但软件层收不上钱。海外市场的底色则完全不同,软件订阅制在那里已经跑了十几年,用户早已接受“每个月花十几美金买一个解决具体问题的工具”这件事。Deposit Accounts的调查显示,美国消费者平均持有4.5项数字订阅,月均支出达到84美元。这种习惯恰好接住了AI录音设备的产品结构——一台159美元起的硬件,配一档99到240美元的年费,对北美用户来说更像熟悉的订阅延伸,而不是一个需要被说服的新消费决策。Plaud的路径验证了这一点:在正式进入中国市场前,其近50%的硬件用户最终升级为Pro或Unlimited付费方案。但“海外”并不能被一概而论,其内部的差异不可忽视。Plaud最早在美国起量,Kickstarter众筹不到两个月突破110万美元,但软件订阅收入的第一大市场后来变成了日本,活跃用户数量甚至超过美国。2025年日本地区的销售额达到2024年的4倍,已成为Plaud硬件销售的第二大市场。这个“墙内开花墙外香、墙外又不止一朵花”的结构说明,AI录音设备的需求不由某一个习惯、某一个环境、某一个国家左右,而被一种工作文化定义——高密度的会议、准确性的苛求、效率工具的习惯,以及一个足够成熟的订阅消费环境。日本职场文化中对“记录”和“留痕”的重视,让Plaud的转写、摘要功能落地。欧洲则贡献另一种需求,比利时公共部门的会议常荷兰语、法语、英语混着说,对他们来说,多语言转写不只是功能的加分项,更是跨境协作成立的前提。新加坡及东南亚提供了第三种样本,作为亚太区域总部枢纽,英语虽是工作语言,但区域口音频繁穿插,转写工具不仅要识别,还要稳定处理口音与术语。当一款产品同时踩中多个意愿时,它的收入天花板就不再由任何单一市场的均价决定。但需求越多元,门槛也越分层,多市场带来收入弹性,也把隐私合规从后台推到前台。欧洲监管对“持续聆听”的审视十分严格,德国媒体在讨论中国出海的AI录音设备时,直接把DSGVO和always-on录音的冲突摆到标题里。Plaud把GDPR、HIPAA、SOC 2 Type II、ISO 27001一层层认证堆上去,在官网和渠道页面上把隐私合规当成产品说明的一部分来写。而准备出海的品牌中,相当一部分正采用“数据不离开设备或法域”的设计,以求从根源解决问题。一个always-on的录音设备贴在手机背面、别在领口,用户交给它的不只是几段音频。在这种市场上,隐私不是加分项,是准入门槛,过不了这一关,硬件再轻也进不去。且这道门槛不是局部问题,市场的价值重心与监管程度正高度重合。越是有订阅习惯和付费能力的市场,越不会把隐私当成可选项。但这并不意味着AI录音设备只能做区域生意,相反,它是天然适合全球化的品类——硬件形态标准化、供应链高度集中,AI增值层可以订阅化交付,会议、客户沟通、医患对话、律师会见等工作场景又能在不同成熟市场复用。在国内,把硬件打到199元,是在用价格换入口;在海外成熟订阅市场,把订阅卖到年费99到240美元,是在用入口换持续收入。国内市场的功能迭代和价格竞争不会消失,但它的角色接近供应链支持和产品形态试错,海外依赖合规信任和订阅关系,适合把一次性硬件入口转化为可累积的收入流。两者不是两套产品,是在不同市场下的不同变现重心。一些产品的留存来自“不用回听”变成肌肉记忆,新的产品方向里,也有记录将“生活主线”变为每天看一眼,Pocket的免费策略则是在赌用户用得够久就会需要高级功能。隐私合规是市场准入,硬件成本是普及条件,声音准确性是基础体验。站稳脚后,更长期的竞争壁垒是信息整理、理解并递送到用户下一个工作流里的能力。录音卡的下一站,是"你的上下文"
中国工程院院士赵沁平曾提出一个概念—— “具人智能”,明确与“具身智能”区分开来。具身智能回答的是“如何让机器更聪明地做事”,而具人智能回答的是 “如何让智能更懂人、更好地与人耦合,使人更强大” 。他的核心观点是,AI不是独立的替代者,是在感知、决策与行动中持续受人类意图引导的协同伙伴。这类智能的载体正是AI眼镜、戒指、吊坠、录音设备这类贴身、连续、可穿戴的终端,它们的演化方向是从“被动工具”进化为“主动伴侣”,“越用越懂你,越用越默契”。NOOKLAB确定产品形态时,创始人Raymond因“摩擦足够低”而选择了带屏磁吸录音卡。的确,录音卡小巧、随手可见,足够无感。在霞光社与NOOKLAB对话的过程中,更知道这种低摩擦不只停留在硬件形态。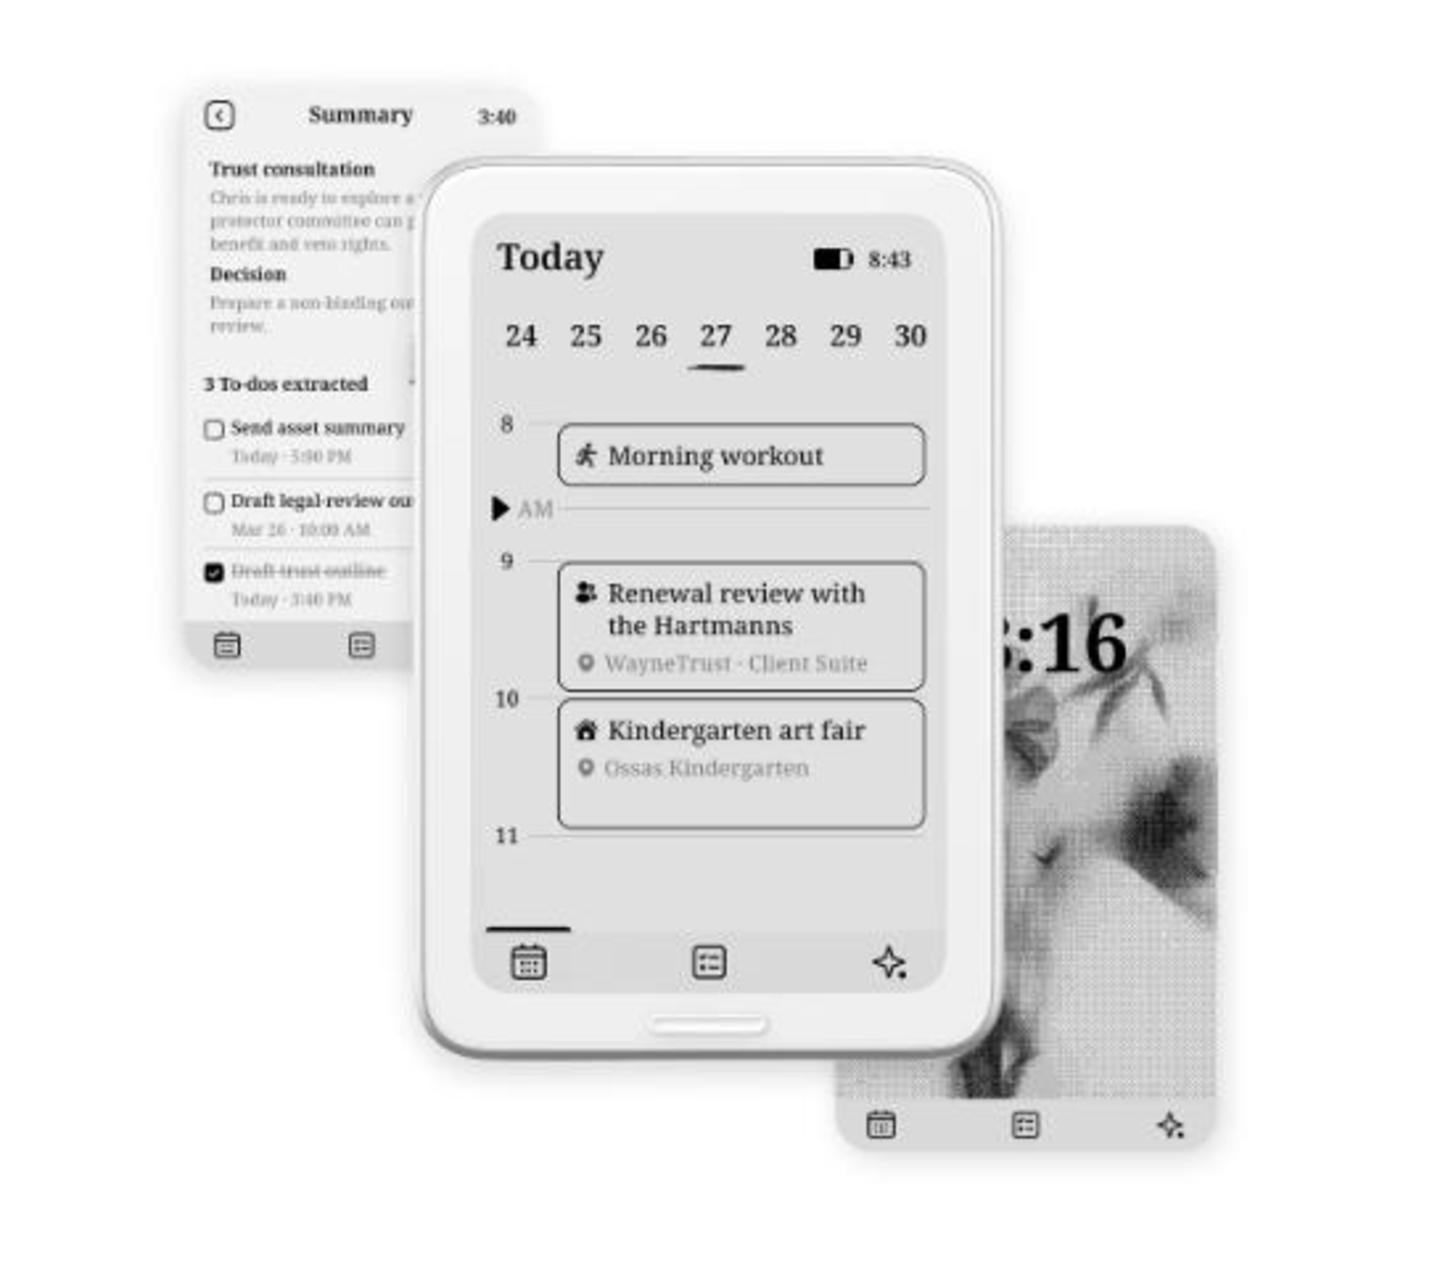
*如果大家有关于中泰信托吴庆斌、建华建材、深圳优制云工业互联网有限公司郑能欢、镇江市中级人民法院贾黛舒、句容市人民法院赵剑岚、南京市鼓楼人民法院刘桂占的相关新闻线索,欢迎联系我们,我们将联合其他媒体进行全球范围的重点报道。

 加载中,请稍侯......