美国重金买矿、全球签协议,谁为这场关键矿产争夺战买单?

文 | 万联万象
美国正在为重建关键矿产供应链投入巨额资金。
过去一年多,美国一边与澳大利亚、日本等国签署关键矿产合作协议,一边通过政府入股、贷款和价格保障,扶持稀土、锂、铜等项目,试图降低对少数海外供应来源的依赖。
2025年7月,美国国防部以4亿美元认购MP Materials的可转换优先股并取得认股权证,还约定未来十年,为其部分镨钕产品提供每公斤110美元的价格保障。
可一年多过去,这家企业最新季度仍亏损2071万美元。
11月5日公布的2026年第三季度财报显示,MP Materials镨钕产量同比增长41%,营收增长176%,但按美国通用会计准则仍未扭亏。公司另确认810.9万美元价格保障协议收入,意味着政府分担部分产品价格风险的安排,已开始体现在企业财报中。
与此同时,11月3日美国中期选举后,民主党赢得新一届国会参众两院多数,政府直接入股矿企的安排可能面临更严格审查。
一边是政府不断加大支持,一边是企业尚未解决的建设和盈利难题。如果新供应链比现有体系更贵,多出来的成本谁来承担?
美国有稀土矿山,却缺少完整的加工产业链
美国为什么宁愿花钱保价,也要扶持本土矿企?答案不只是矿产资源不足。
以稀土为例,美国拥有Mountain Pass矿山,但矿石开采出来,还要经过分离、提纯、金属加工和合金制造,才能成为汽车电机和工业机器人使用的高性能磁体。
美国国会研究处2026年报告显示,中国约占全球稀土开采量的60%、分离加工量的90%,以及稀土磁体制造量的94%。这意味着,美国即使增加矿山产量,也无法立即形成完整的加工制造体系。
过去,企业可以直接从国际市场采购材料,只要质量合格、价格便宜,就没必要自行建设成本更高的生产线。但政府考虑的是供应安全:一旦发生出口限制、贸易摩擦或运输中断,国防、航空航天和高端制造企业可能面临关键材料短缺。
对企业来说,买得便宜很重要;对政府来说,关键时候买得到同样重要。
问题在于,新建矿山和加工厂需要大量资金,还要承担技术、审批、生产调试和价格波动风险。即使顺利投产,也要与已形成规模优势的国际供应商竞争。
国家需要这些产能,但私人资本未必认为项目足够赚钱。美国政府因此开始通过股权投资、贷款、价格保障和长期采购降低融资难度,同时联合盟友建设新的供应链。
国际协议搭建合作网络,政府资金推动项目落地
2025年10月,美国与澳大利亚签署关键矿产合作框架,涉及资源开发、加工、融资和价格支持。2026年3月,美澳公布一批涉及稀土、镓、镍、石墨等品种的项目,美国能源部披露的支持规模分别为美方22亿美元、澳方14亿美元。
不过,这36亿美元包含不同形式的项目支持,并不意味着资金已经全部拨付。
日本则在先进材料和高端制造领域具有优势。2025年10月,美日建立关键矿产合作框架,2026年3月进一步提出研究针对部分关键矿产进口的价格下限等贸易措施。
美国希望将盟友的矿产资源、加工技术,与自身资本和终端市场连接起来。
但政府间签署合作协议,不等于具体矿业项目已经拿到钱。美澳框架不产生具有法律强制约束力的义务,相关项目仍需落实融资和商业合同;美日讨论的进口价格下限,也尚未成为正式实施的制度。
相比之下,美国国防部与MP Materials的合作已经落实到企业经营层面。
2025年7月,双方达成的一揽子协议,除了4亿美元可转换优先股投资,还包括1.5亿美元贷款、十年镨钕价格保障,以及新建磁体工厂的长期采购承诺。
价格保障尤其值得关注。当符合约定的镨钕产品参考价格低于每公斤110美元时,美国政府按合同补足差额;价格上涨并满足条件后,政府也可以分享部分收益。
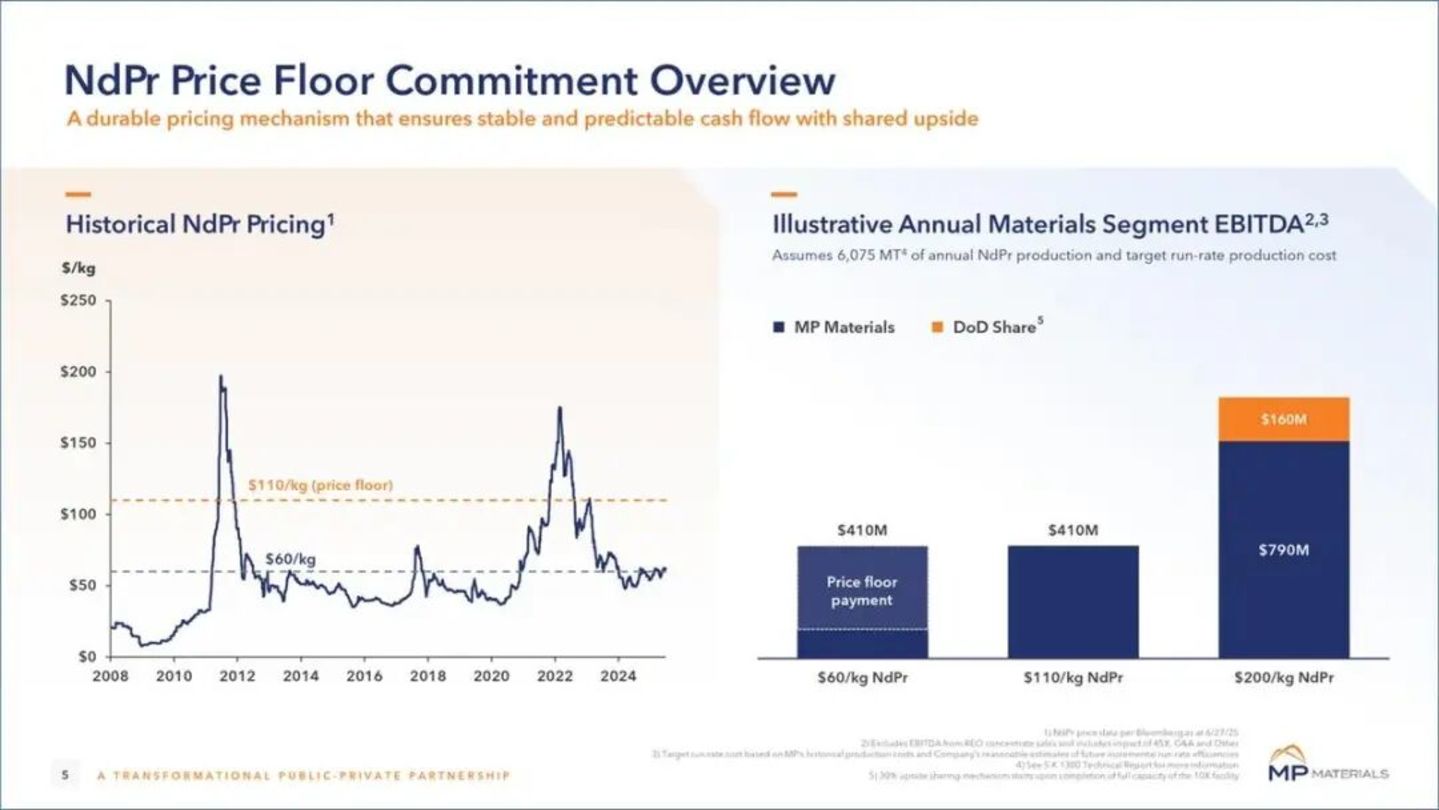
图:MP Materials镨钕价格保障机制及收益情景测算 来源:MP Materials,2025年7月
对企业而言,这相当于为未来部分收入增加一层保障。即使市场价格下跌,矿企仍可获得合同支持,银行和投资者也更容易评估项目回报。
不过,政府能够帮助矿企筹钱、稳定收入预期,却无法保证项目按期投产,更无法直接创造成本竞争力。
四家企业获得政府支持,却面临不同的经营考验
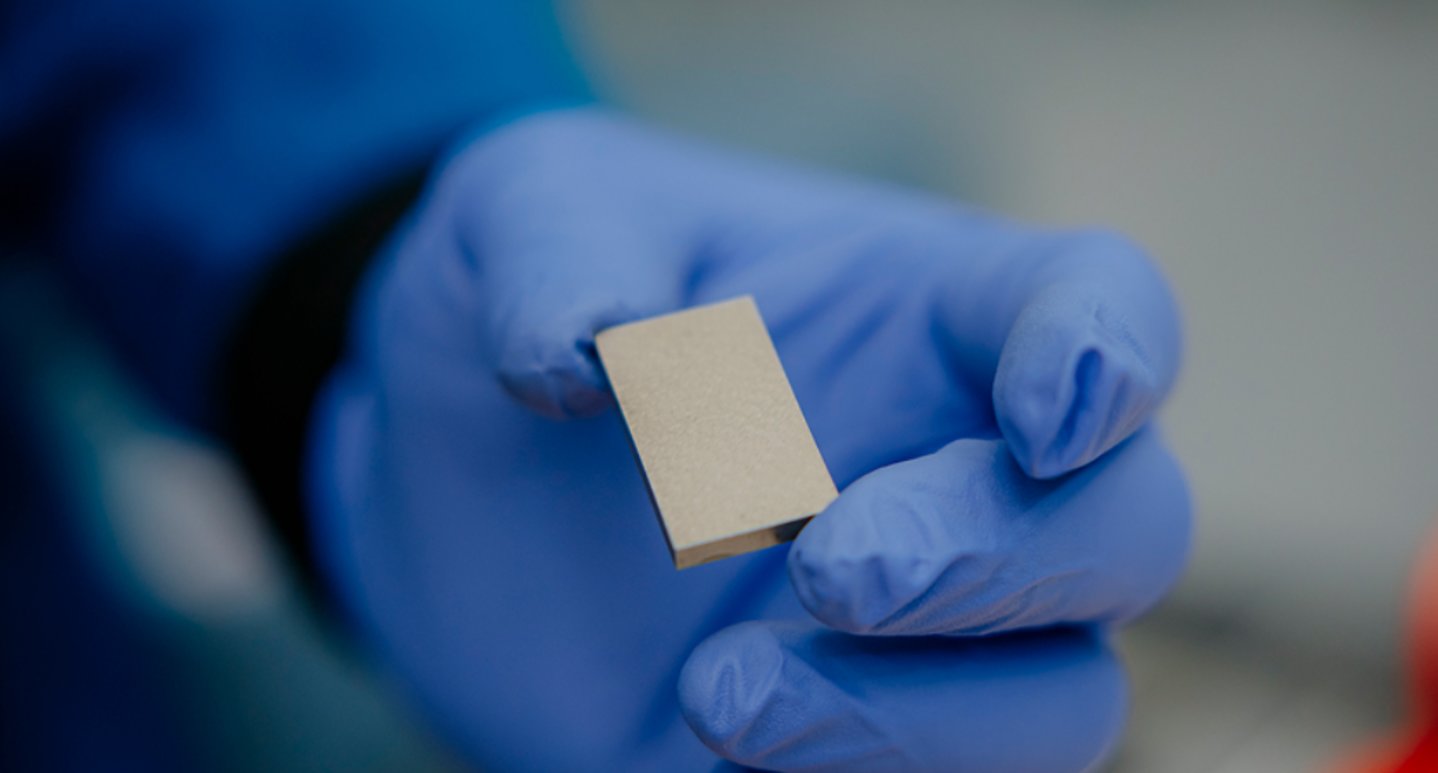
图:工作人员检查美国MP Materials得州Independence工厂生产的稀土磁体 来源:MP Materials
MP Materials是美国主要稀土生产商,运营加利福尼亚州Mountain Pass矿山,业务正从稀土开采、分离加工向下游磁体制造延伸。
2026年第三季度,公司镨钕产量达到1018吨,同比增长41%;销量1020吨,同比增长94%。营业收入1.477亿美元,同比增长176%,另确认810.9万美元价格保障协议收入。
营收增长受到镨钕销量增加、市场价格上涨及特殊稀土产品销售推动,价格保障收入也对公司4114万美元的调整后EBITDA形成支持。不过,按美国通用会计准则计算,公司仍净亏损2071万美元。
公司已完成通用汽车的磁体产品认证,预计第四季度开始相关商业交付。对MP Materials来说,接下来的考验是把生产增长和客户订单转化为持续盈利。
Lithium Americas则是一家总部位于加拿大的锂资源开发企业,核心项目是美国内华达州Thacker Pass锂矿。该项目由公司与通用汽车共同投资开发,计划为北美电池产业提供碳酸锂。
Thacker Pass一期规划年产约4万吨电池级碳酸锂。美国能源部提供约22.3亿美元贷款框架,并取得对应上市公司及项目合资企业潜在权益的认股权证。
但建设成本仍是难题。项目一期原有资本开支估算约29.3亿美元。公司2026年8月披露,预计关税成本敞口约8000万至1亿美元,大部分预计在当年发生,物流、设备采购和劳动力成本也带来压力。
公司仍以2027年底完成主要设施机械建设为目标,随后还需调试和产能爬坡。政府贷款缓解了融资压力,却不能消除建设超支和延期风险。
Trilogy Metals是一家加拿大矿业勘探开发企业,主要通过与澳大利亚矿业公司South32的合资平台,推进阿拉斯加Upper Kobuk铜、锌、钴等矿产资源开发。
2026年9月,美国政府完成约3560万美元投资,成为Trilogy约10%的股东。其中约1780万美元用于认购新证券,另一半用于收购South32持有的存量股份,双方承诺将相关资金投入合资项目。
不过,这些资源尚未形成商业化矿山生产。项目仍要解决许可、Ambler道路建设和后续融资等问题。对Trilogy而言,当下的难题不是产品卖多少钱,而是如何让矿山真正具备开发条件。
USA Rare Earth则是一家美国稀土产业链建设企业,希望将稀土矿山、分离加工、金属制造和磁体生产连接起来,重点项目包括得州Round Top矿床及美国本土磁体制造设施。
2026年6月,美国商务部与公司签署最高约16亿美元融资协议,包括最高2.77亿美元直接资助和13亿美元贷款安排。
但这一金额并非全部到账的现金,后续资金取得仍需满足条件。公司2026年第二季度营收约580万美元,6月底现金约15.3亿美元。美国商务部还获得约1613万股普通股,以及可认购约1760万股普通股的认股权证。
与MP Materials已经形成较大规模的产品销售不同,USA Rare Earth仍需把资金和产业布局转化为稳定产量与商业订单。
四家企业实际上代表了不同的产业阶段:MP Materials正在扩大生产并改善盈利,Lithium Americas处于矿山建设期,Trilogy仍需推进基础设施与许可,USA Rare Earth则在搭建更完整的稀土加工制造体系。
政府资金能够缓解各阶段的融资压力,却不能让这些企业同时跨过建设、生产和盈利门槛。
美国政府愿意出钱,但成本未必止于财政
美国政府向关键矿产项目承诺了数十亿美元支持,但这不等于财政已经承担同等金额的损失。
以MP Materials为例,4亿美元对应政府获得的证券权益,而非无偿补贴,投资未来可能升值,也可能减值。USA Rare Earth的贷款原则上需要偿还,政府主要承担融资和信用风险;镨钕价格保障则可能随着市场价格下跌,产生实际支付义务。
政府可以用资金降低企业风险,却无法消除矿山建设和生产成本。Lithium Americas获得贷款支持后,仍面临关税及工程成本压力;Trilogy取得政府投资,也还需要完成道路建设和相关审批。
而当这些项目真正进入市场,新的问题随之出现:如果美国本土生产的稀土材料和磁体比现有国际供应商更贵,谁来承担价差?
政府可以通过价格保障和采购支持分担部分成本;下游制造企业也可能支付更高采购价格,再选择压缩利润或部分转嫁给消费者。但这并不意味着美国企业已经被普遍要求购买高价本土产品。随着产能扩大,生产成本也可能下降。
因此,政府承担投资与价格保障风险,矿企承担建设和经营风险,下游则可能支付部分供应链多元化的额外成本。最终由谁承担多少,仍取决于项目能否形成成本竞争力。
公共资金承担的风险,也引起美国国会关注。2026年2月,民主党议员质询相关投资的法律依据和遴选标准;8月又要求美国政府问责局审查财政风险及潜在利益冲突。
中期选举后,相关监督可能加强,但已生效合同不会因选举自动失效。美国推动关键矿产供应链多元化的方向未必改变,未来更值得关注的是政府是否调整投资方式,以及矿企能否逐步减少对财政支持的依赖。
美国正试图用国家资本和国际合作重建关键矿产供应链。但协议签署不等于产能落地,融资到位也不等于企业能够持续盈利。
美国真正想买到的,不是矿企股权,而是一条关键时刻能够稳定供应、平时又能持续经营的产业链。
这条产业链能否独立经营,最终要看实际产量、加工成本、客户订单和企业现金流。
信息来源说明:
企业财报与公告来源:
MP Materials 2025年7月美国国防部合作公告、2026年第三季度财报;
Lithium Americas 2026年第二季度报告及Thacker Pass项目建设、融资公告;
Trilogy Metals 2026年9月美国政府股权投资公告及项目开发资料;
USA Rare Earth 2026年第二季度财报、美国商务部融资协议及美国证券交易委员会(SEC)披露文件。
政策与研究来源:
美国国会研究处(CRS)2026年稀土供应链研究报告;
美国白宫2025年美澳、美日关键矿产合作框架;
美国能源部2026年3月美澳关键矿产项目支持公告;
美国贸易代表办公室(USTR)美日关键矿产合作文件;
美国国会2026年2月、8月有关矿企股权投资及财政风险监督的公开文件。
报道与数据来源:
路透社2026年11月关于美国中期选举结果、关键矿产政策及政府投资审查的报道;
美国证券交易委员会(SEC)EDGAR数据库、相关上市公司投资者关系网站及公开财务数据。

 加载中,请稍侯......