长城汽车的墙

文 | 锦缎
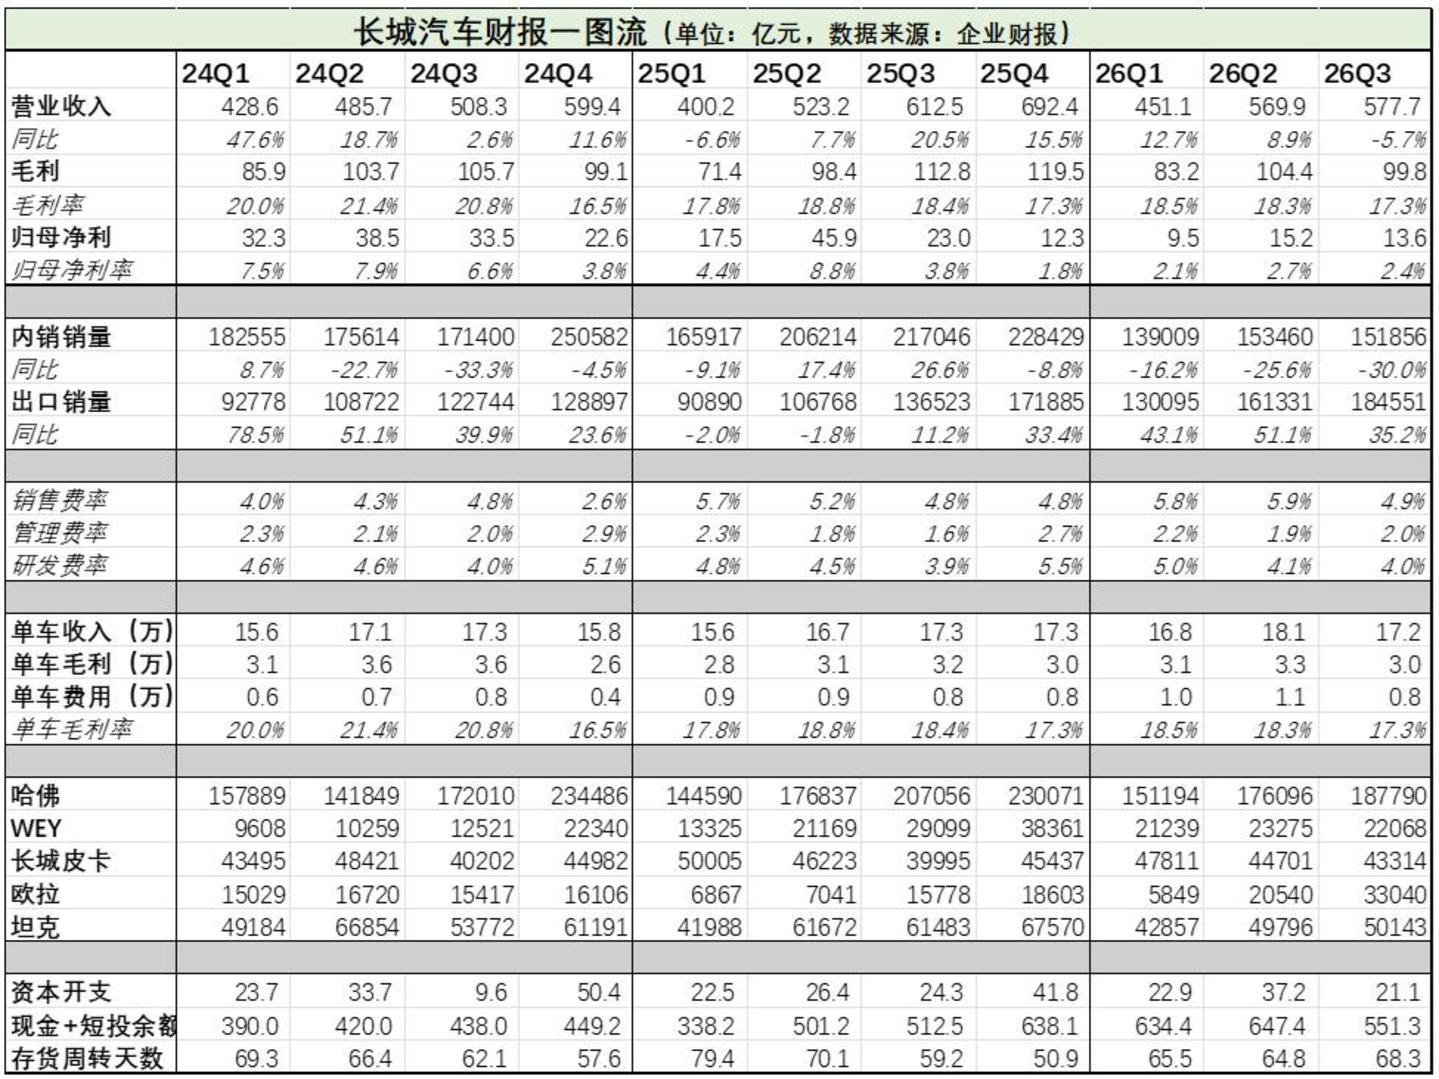
10月30日,长城汽车交出2026年三季报。第三季度营收577.67亿元,同比下降5.68%,归母净利润13.62亿元,同比下降40.75%。前三季度营收1598.69亿元,同比增长4.09%,归母净利润38.26亿元,同比下降55.69%。
(财报一图流如下图所示,单位:亿元,来源:企业财报,财报纪整理)
众所周知的是,今年以来汽车消费市场的增速明显下滑,各家车企的生意都不好做,尽管如此,长城汽车的这份业绩报表还是低于了市场预期。年初至今长城汽车的股价已经下滑了接近四成,超过行业平均。
今年五月,魏建军在第十八届轩辕汽车蓝皮书论坛上说过:“资本市场识别不出来我们这么优秀的企业”,藉以三季报,我们来探讨下到底是投资者眼光差,还是魏总在说大话。
先说结论:从资本市场的角度来看,长城汽车的业绩表现确实比较差,尤其是国内市场下滑非常明显。从长城汽车的角度来看,现阶段国内市场的疲软,主要还是不愿意参与价格战,在经营层面,包括一些曾经不善长的车型,实际的表现都不错。
而我们认为,市场的逻辑似乎更通一点,虽然估值回撤的比较深,但是相较于利润砍半而言,现阶段长城的PE-ttm并不算低,市场还是为长城的长期主义叙事,以及海外的增长买了单。
反倒是魏总,需要证明的一点是,“务实”叙事讲久了,市场总有一天会认为长城要么是没有能力,要么是不愿意加大投入去突破舒适区。欧拉已经证明长城在轿车、新能源领域不是没有能力,或许长城需要稍微改变下思维逻辑,躲避竞争并不是解题的正确思路。
01 投入增加,但营收、销量均出现负增长
先来看看营收侧的表现,第三季度长城汽车营收577.67亿元,同比下降5.68%。这也是自2025年第一季度以后,长城汽车首次出现单季度营收下滑的业绩表现。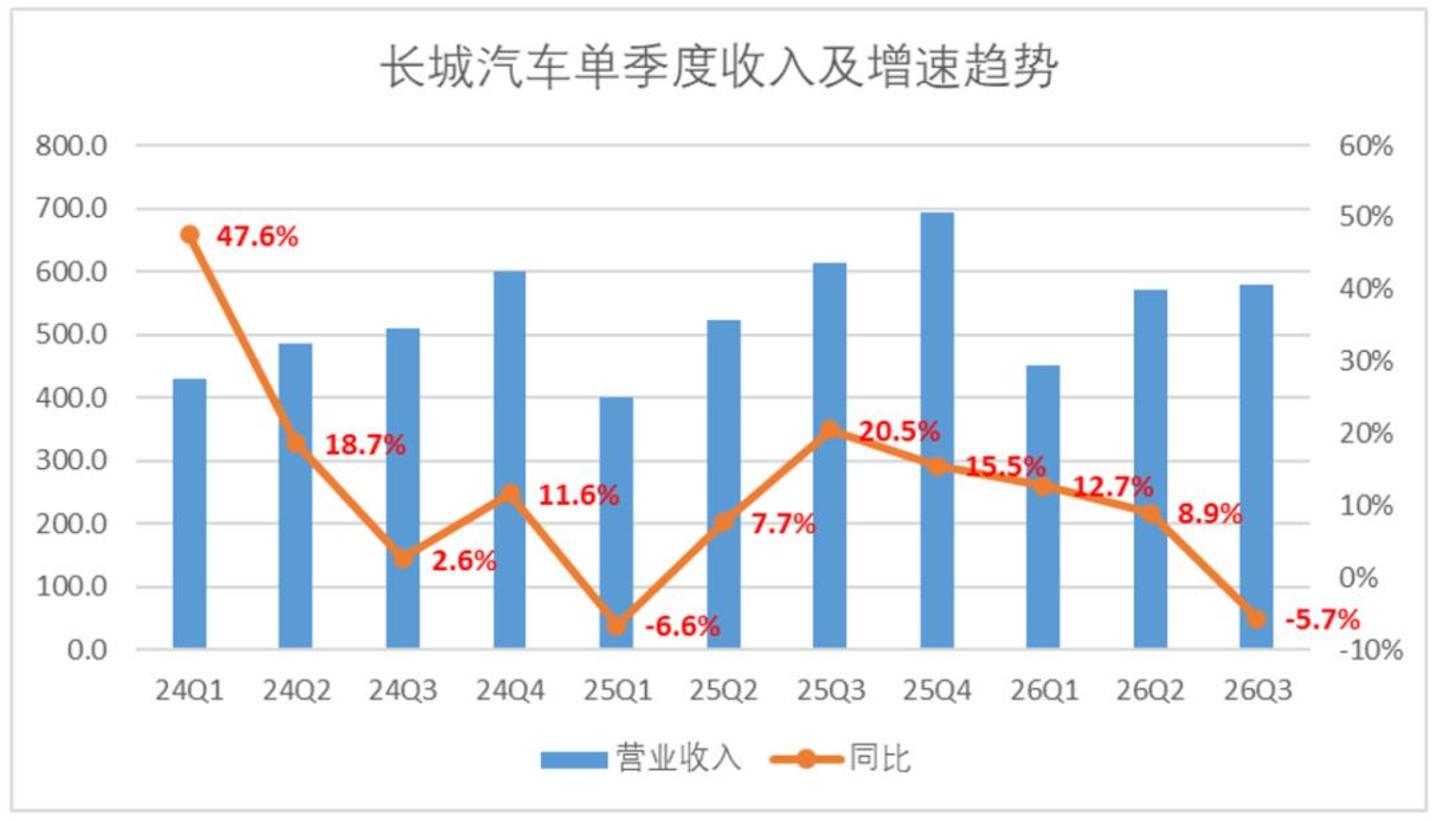
最主要的问题就是销量的下滑,从销量的整体数据来看,第三季度单季度销量下滑了4.85%,同样也录得了自2025年第一季度以来的首次下滑。
当然我们也很难苛责长城的销量数据,乘联会数据显示,1至9月全国乘用车累计零售1333.4万辆,同比下降21.7%,9月单月零售161.8万辆,同比下降28%。长城前三季度销量92.03万辆,同比微降0.33%。
作为主要产品集中在现阶段降幅极其明显的燃油车领域,长城也算在深度收缩的市场里守住了规模。
但如果结合费用层面的表现来看,情况显然就没有那么乐观了。今年前三季度,长城汽车的销售费率、管理费率分别增长了36bp及12bp,从单车费用来看,二季度三季度均处在历史高位。
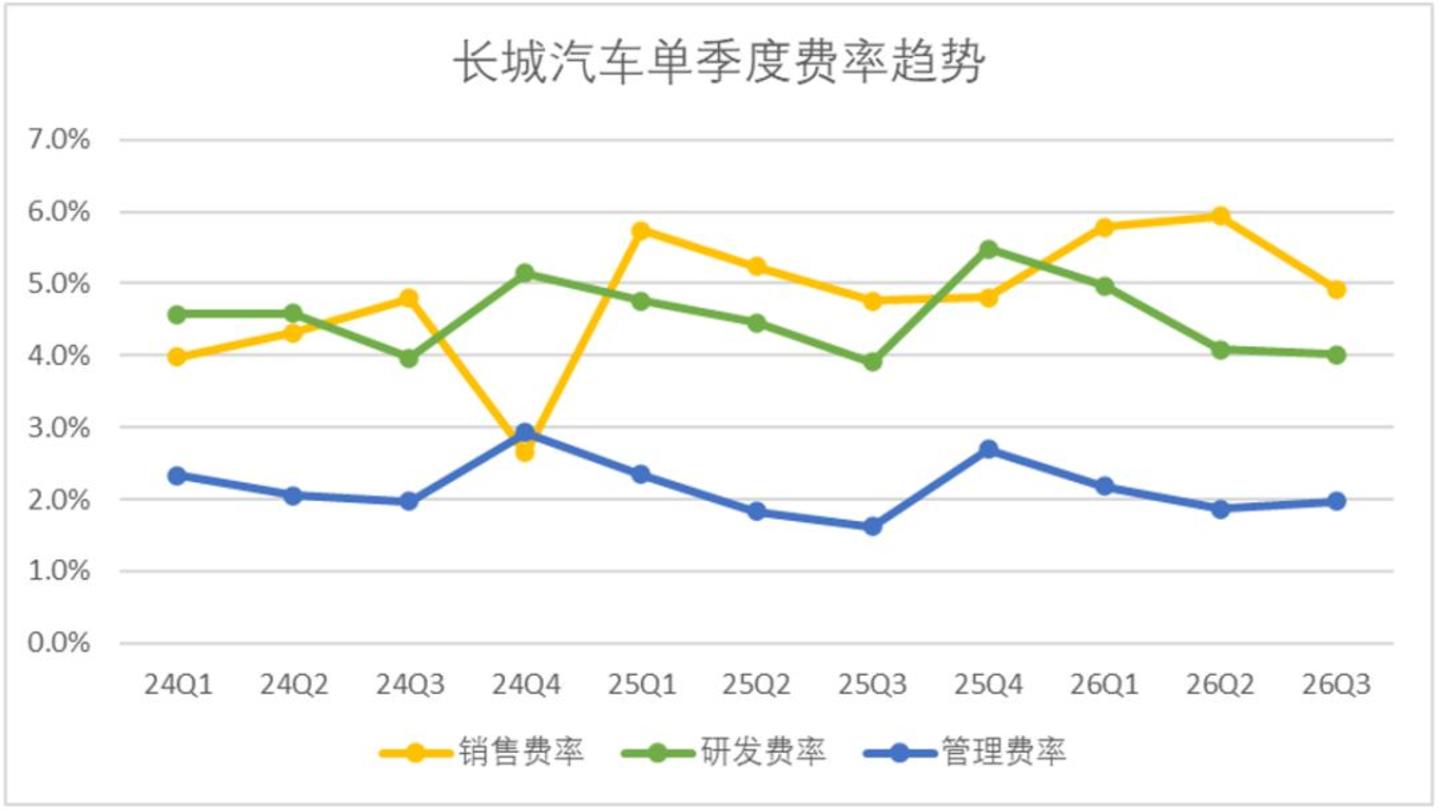
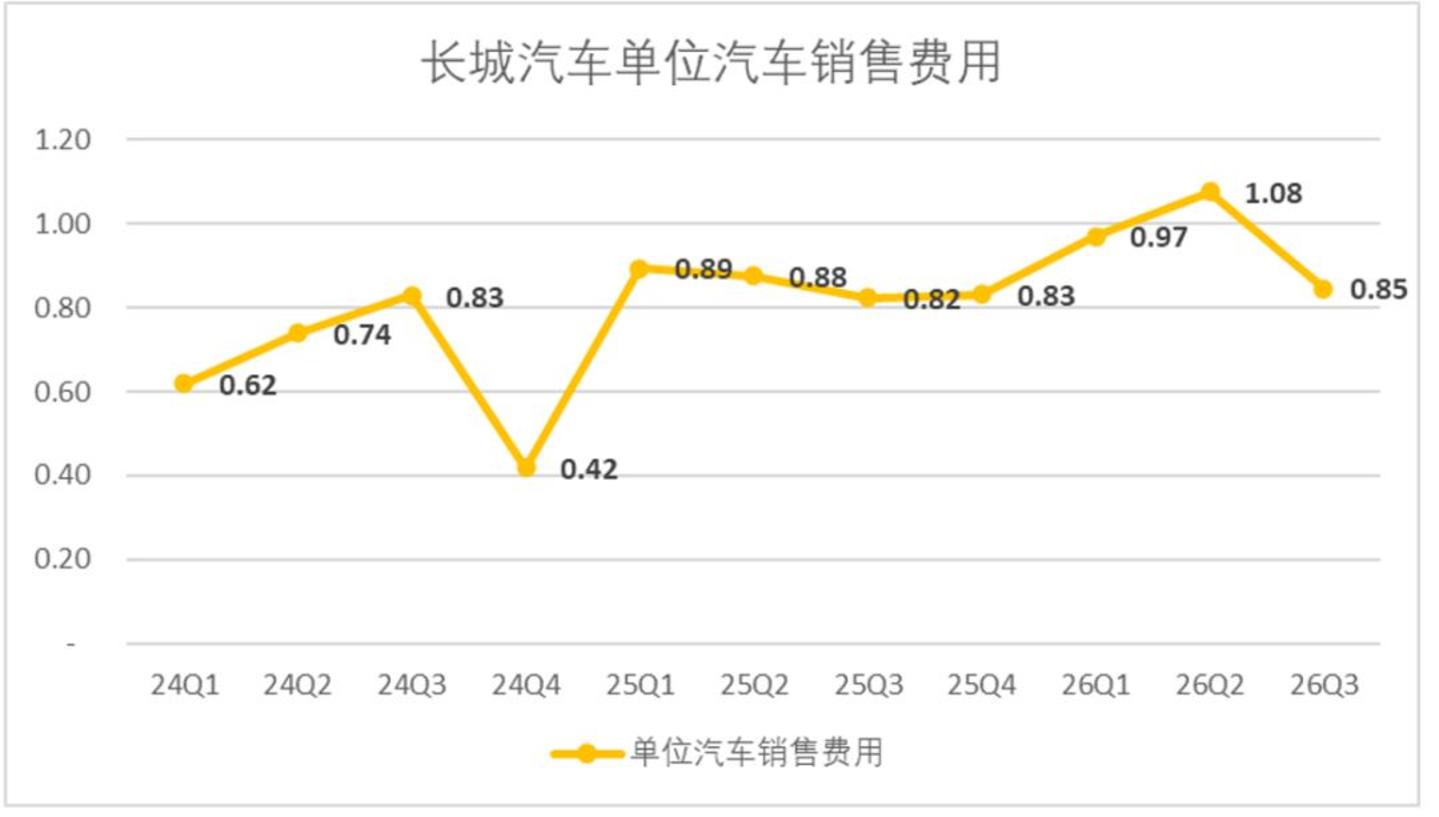
以绝对值来看,销售、管理、研发费用今年分别增长了8.9亿、3亿及2.5亿元,在销售渠道、营销中花了更多的钱,却没有获得增量,显然资本利用效率并不高。
当然,如果我们拆分销售收入结构来看,长城汽车的表现倒也不至于一无是处。
02“外强內弱”:销量目标达成率国内不到四成,海外接近八成
今年以来长城汽车表现最好的,就是海外汽车销售,截至三季度末,累计出口了47.6万辆车,去年三季度至今连续四个季度,海外出口均录得了30%以上的增速。
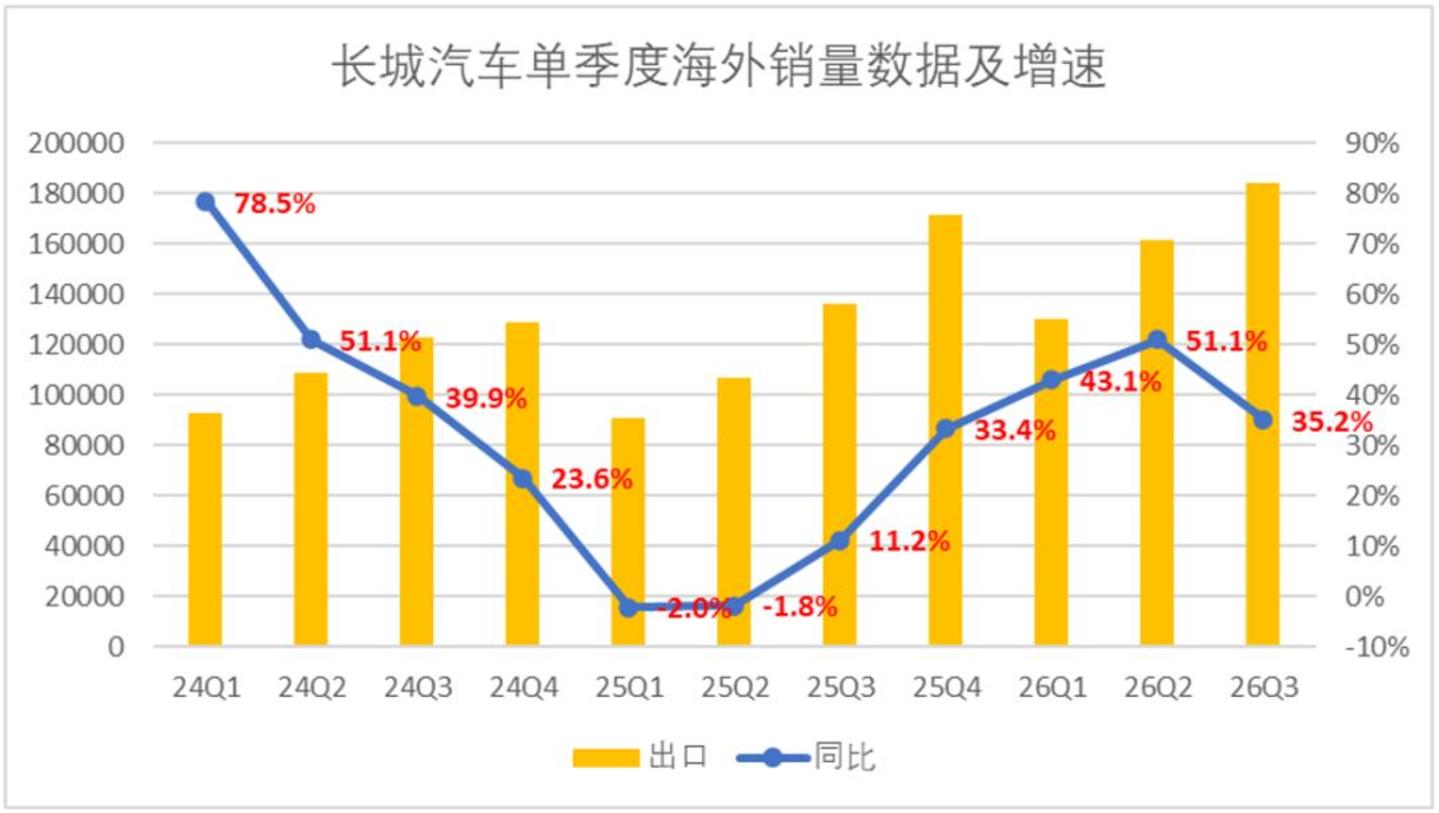
年初长城汽车的销量目标是180万辆,其中海外销量目标是60万辆,从前三季度的销量数据来看,仅三个季度达成率就达到了79.32%,要知道海外销售在四季度相对集中,仅用三个季度目标达成率就接近八成,表现实属优异。
与之形成鲜明反差对比的是,国内市场长城汽车的表现可谓惨不忍睹,从去年四季度开始,连续四个季度负增长,并且今年三季度同比下滑幅度高达30%,一个季度比一个季度更惨。
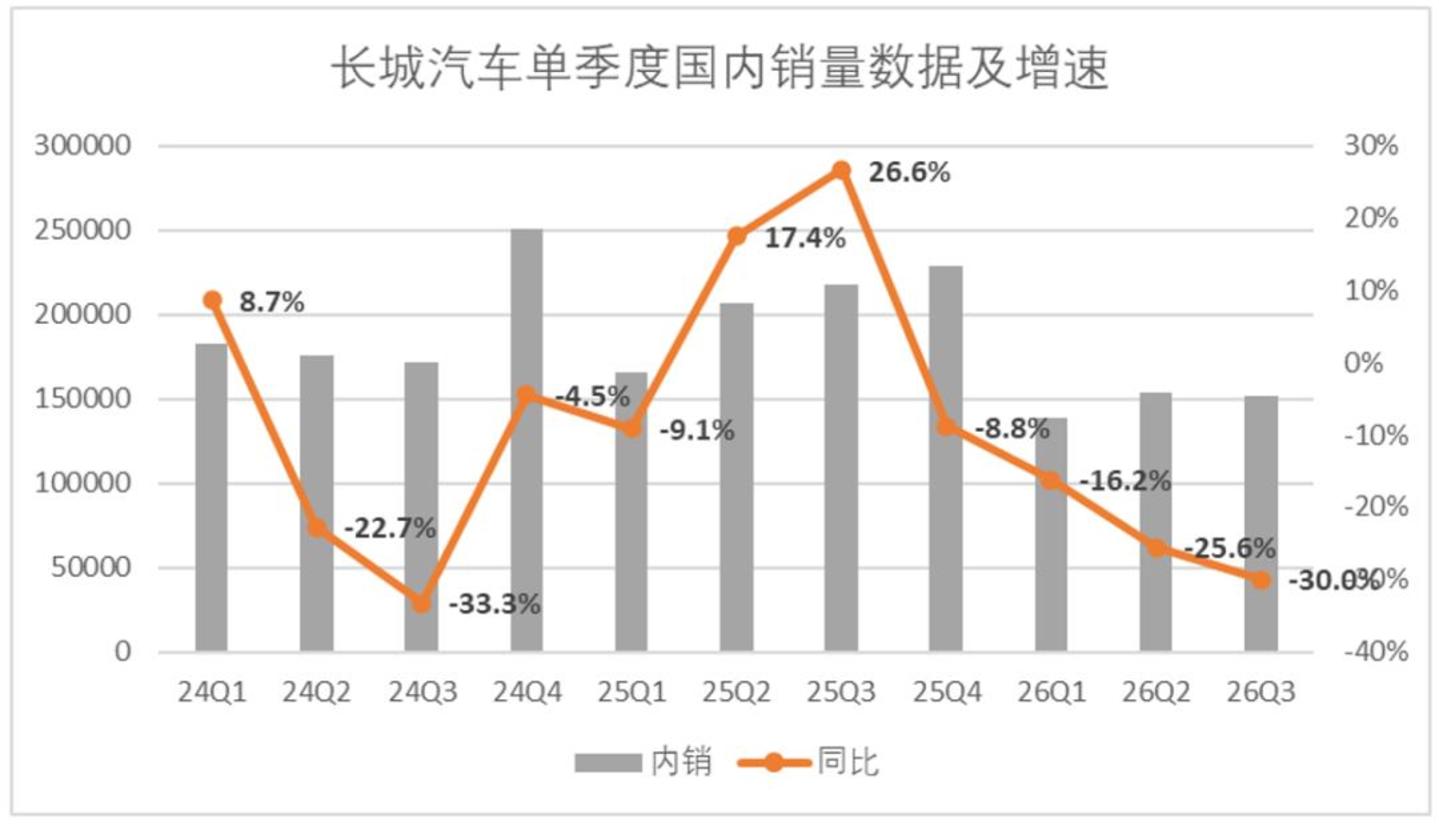
年初长城汽车内销的目标为120万辆,而截至三季度末实际销量仅为44.4万辆,还没有海外销量高,国内销量达成率37.03%,显然很难达成年初预定的目标。
从今年以来的经营表现来看,长城在国内市场的低迷表现,还得归结于自身不愿意参与强竞争的战略逻辑。
03 知行合一,长城汽车真的“没卷”
关于长城汽车不愿意参与内卷价格战这件事,长城高管今年在公开场合的措辞是高度一致的。
在今年的北京车展上,长城汽车CTO吴会肖的表态最直接:“我们绝对不会去参与这个价格战,在海外绝对不会以牺牲产品质量来换取成本上的优势”。
总裁穆峰上则代表长城立了三条规矩,第一条就是“绝不参与牺牲安全与品质的价格战”。同时承认2026年“价格战”一定会持续,但长城的选择是用“价值竞争”来应对。
从财报表现来看,长城汽车的管理层确实做到了知行合一。
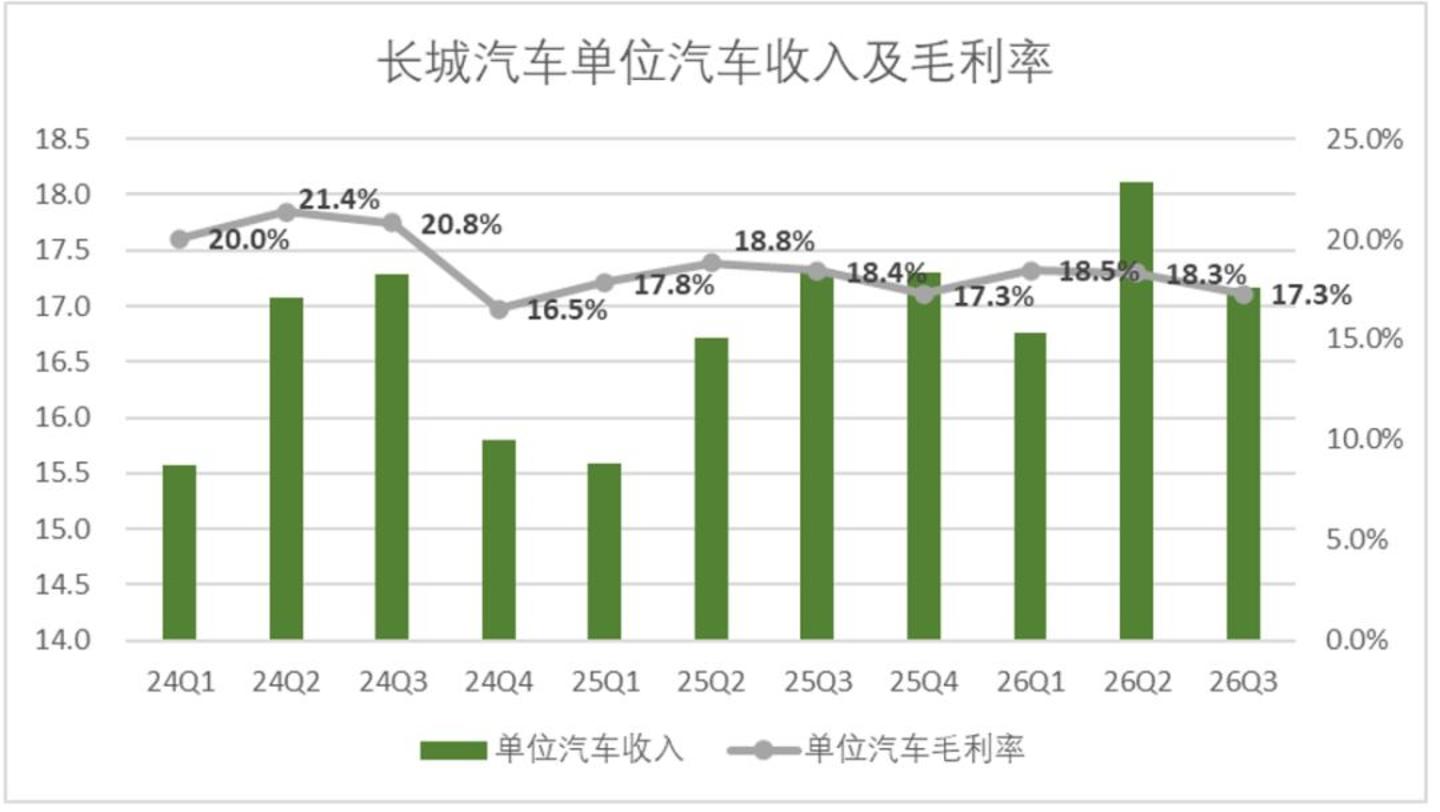
前三季度,尽管营收下滑导致毛利的绝对值出现了下降,但长城汽车的毛利率并没有出现明显的下滑,依旧维持在17%-18.5%的区间范围内。
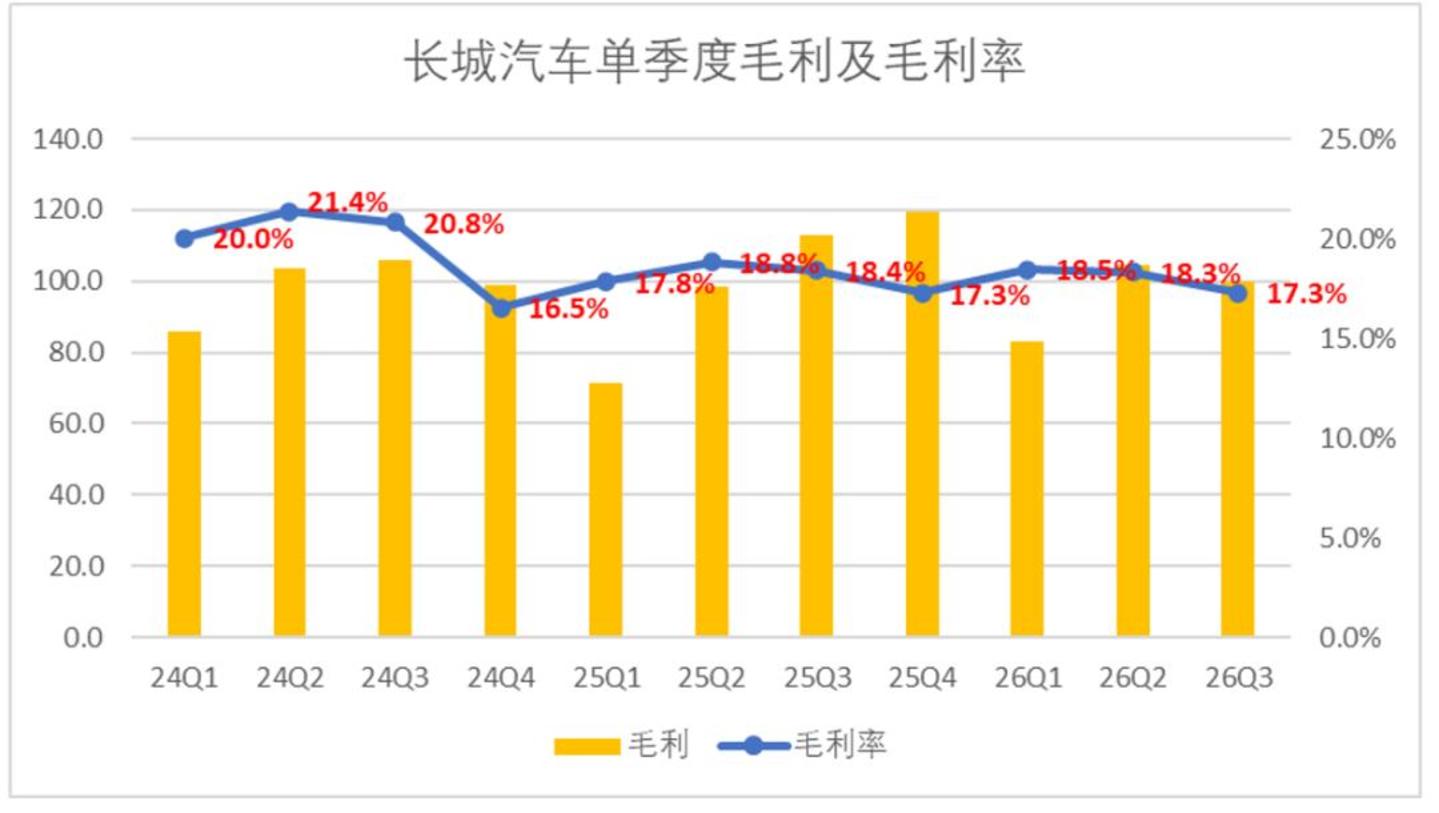
如果以单车数据来看,今年以来长城的单车收入还出现了逆势增长,一二季度单车收入分别增长了1.2万及1.4万元,仅三季度微降0.2万元。当然这其中主要的原因在于海外销售的占比提升,毕竟海外价格内卷的情况并没有国内严重。
不仅仅在价格端,在营运侧长城也是反内卷急先锋,今年中报期A股Wind汽车制造行业平均应付账款周转天数为173天,港股为165天,而长城汽车只有91天。
长城汽车作为中国汽车民营企业的模范榜样,方方面面做的都不错,我们也相信长城汽车肯定不原因为价格来牺牲品质,但市场也是极其诚实的,现阶段不参与价格战,车就是卖不出去。
不过现阶段真的少有像长城一样知行合一的企业了。
04 欧拉证明了长城并非搞不好轿车
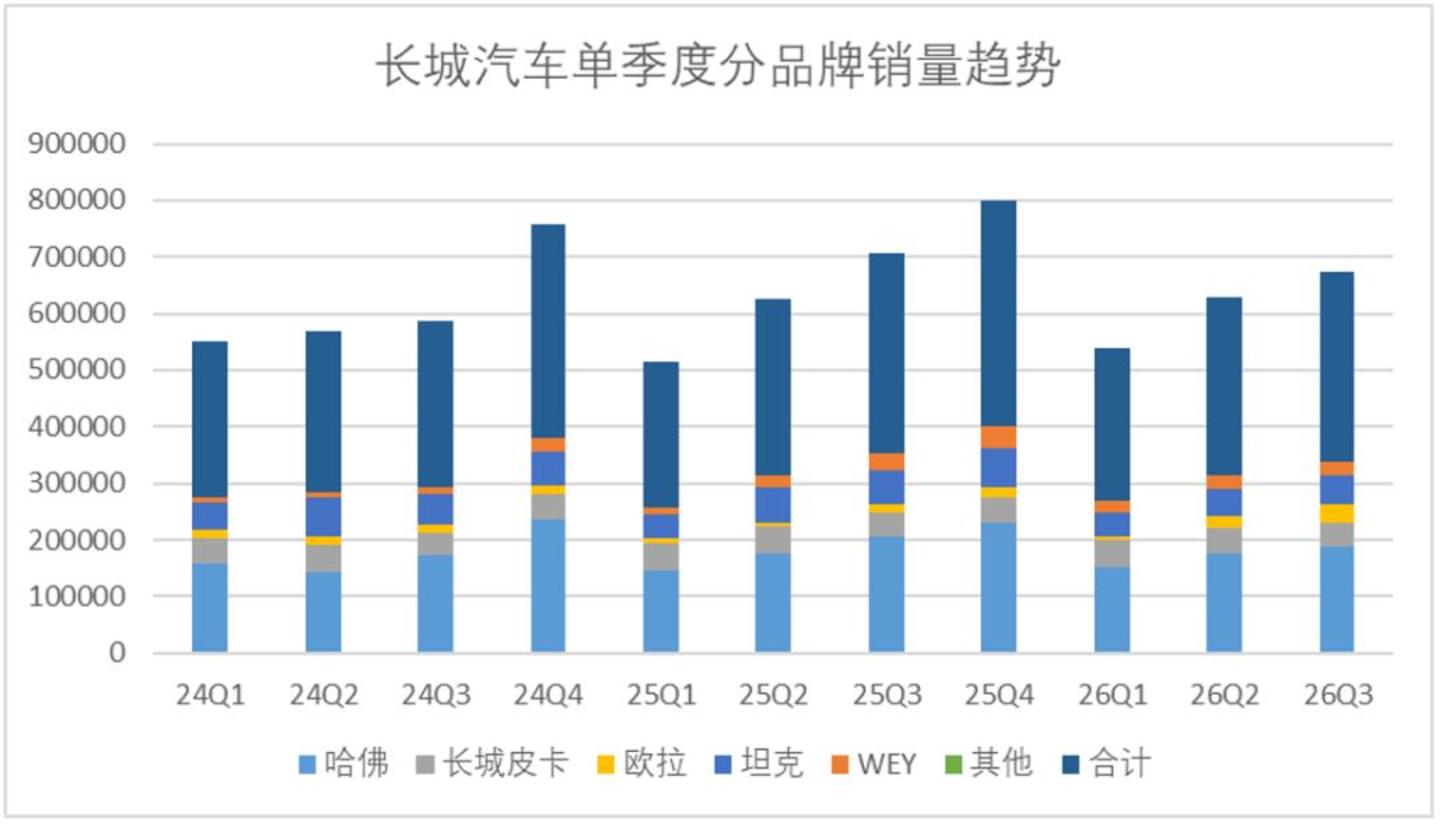
虽然长城汽车国内的整体销量相对拉垮,但也不是毫无亮点,分车型来看,内销口径中,皮卡今年上半年少卖了1万辆,SUV少卖了接近9万辆,而轿车多卖了1.7万辆。
拆分具体的车型来看,主流产品线哈弗、长城皮卡和坦克今年前三季度都出现了下滑,WEY品牌微增。增量最为明显的是欧拉,前三季度销量达到了5.9万辆,较去年同期增长了接近3万辆。
长城造轿车的历史,比多数人记得的更长。2007年拿到轿车准生证, 2008年首款轿车精灵上市,2010年腾翼C30成为爆款,一度月销近2.5万辆,是无数中国家庭的第一辆私家车。
2014年魏建军宣布暂停轿车业务,集中资源聚焦SUV,他的原话是,誓要将SUV做到全球第一,战略性放弃了轿车线,很长一段时间内,市场对于长城的认知,就是偏科,长城造不出好的轿车。
其实长城每次战略性放弃轿车,都算的是经济账,比如2022年2月,黑猫白猫停止接单。魏建军后来在直播里算了笔账,黑白猫月销两万多辆,每卖一辆亏损1.3万元,一个月亏2.6亿元,一年亏损26亿元以上,所以选择停产不干了。
而这次依托于海外市场打造的欧拉5,在经济效益上肯定比A00级要更强一点。
所以搞不好轿车,其实对于长城而言是个伪命题。
05 长城究竟是“择善还是择己”
总结来看,长城今年以来的基本面表现,毫无疑问是相对糟糕的。营收、销量下滑都比较明显,在民营车企的竞争中,也被吉利、奇瑞拉开了一些身位。
但也绝不是说没有亮点,海外销量不错,欧拉证明了长城轿车制造能力,在行业环境相对恶化的情况下,没有轻易杀入内卷市场中,并且对上下游的合作伙伴相对友好,账期比较短。
还是回到行文伊始的问题中,市场是否真的如魏总所言,没有识别出来优秀的企业。我们认为大概率并非如此。
现阶段长城的市盈率约为24x,市净率1.41x,而对应行业的中位数分别为11x及1.3x,很明显市场对于长城现阶段的认知,还是阶段性的低谷,而非泥石俱下的滑坡。
市场愿意相信长城的“丰田哲学”,相信魏总的长期主义,相信汽车工业到头来安全就是第一性。
那么反过来看,对于长城而言,欧拉证明了长城有能力通过轿车,去竞争新能源市场,但实际情况是,对轿车与主流新能源的反复进退,让长城在国内只完成目标的不到四成。
一味躲避竞争,肯定不是长期主义。魏总多次提及丰田的长处,并视其为学习的目标。那对于丰田而言,也不只是在自己擅长的领域固步自封。从销量来看,长城几乎都快放弃国内市场了,但是丰田真的会因为竞争压力,放弃全球的任意一块市场吗?
《中庸》里讲,诚之者,择善而固执之者也。择善固执是儒家推崇的品质,难就难在善会变。守着十年前的善不改口,固执就从美德滑向心障。
守得住一寸痴,是匠心;守成一堵墙,是心障。

 加载中,请稍侯......