超9成收入绑定五大客户,羲禾科技营收暴涨背后,经营现金流起伏

文 | 创业最前线,作者 | 星空,编辑 | 王亚静
在AI大模型狂飙突进的当下,算力焦虑正在重塑全球硬件产业链。
当GPU之间的数据传输成为算力瓶颈,光互连技术逐渐成为市场焦点,而兼具低功耗与高集成度的“硅光芯片”,更是被视为下一代算力基础设施的“心脏”。
在这个硬核的赛道上,一家成立仅五年的中国公司跑出了令人咋舌的加速度——2025年全球出货量市占率高达15.33%,营收两年暴增超73倍,它就是上海羲禾科技股份有限公司(以下简称“羲禾科技”)。
注册成功之后,羲禾科技即将登陆上交所科创板,只不过,其高度集中的上下游产业链、尚未稳定的内生造血能力,以及有自研能力、存在竞争隐患的大客户,仍然是资本市场长期审视的焦点。
1、科研尖兵卡位,巨头环伺落子
羲禾科技并非传统意义上的草根创业故事。
翻开高管履历,这是一支典型的“科研尖兵”队伍。公司创始人武爱民,曾是中科院上海微系统所博士,2008年至2026年1月任职于中科院上海微系统所,历任助理研究员、副研究员、研究员等职。
公司CTO冯大增毕业于复旦大学光学专业,同样拥有博士学历,曾在全球最早的硅光企业之一的Kotura公司任职,主导研发了全球首个基于硅光集成技术的VOA芯片,2019年之后,冯大增还曾担任上海工研院硅光集成芯片研发专家。
这支拥有近30年硅光研发与量产经验的核心团队,是资本愿意对其投资的底层逻辑。
上市前,武爱民控制着羲禾科技45.39%的表决权,是公司的实际控制人;冯大增通过上海羲景间接持股9.17%;其他投资方还包括朗玛峰创业投资、宁波麟毅和新鼎荣盛。
在商业模式上,羲禾科技选择了Fabless(无晶圆厂)模式——不建昂贵的晶圆厂,而是专注于硅光集成芯片的研发、设计与销售,将制造环节外包。
其核心产品覆盖400G、800G及1.6T速率,作为光模块的“核心光引擎”,最终被装配进全球头部云厂商的AI算力集群里,承担起服务器间的高速数据互连。在“算力+互连”的链条上,羲禾科技卡住了极为关键的生态位。
凭借这一身位,2025年,羲禾科技在全球硅光集成芯片市场的出货量市占率为15.33%,收入市占率为13.24%,稳居全球独立第三方厂商的头把交椅。
然而,抬头望去,巨头环伺。
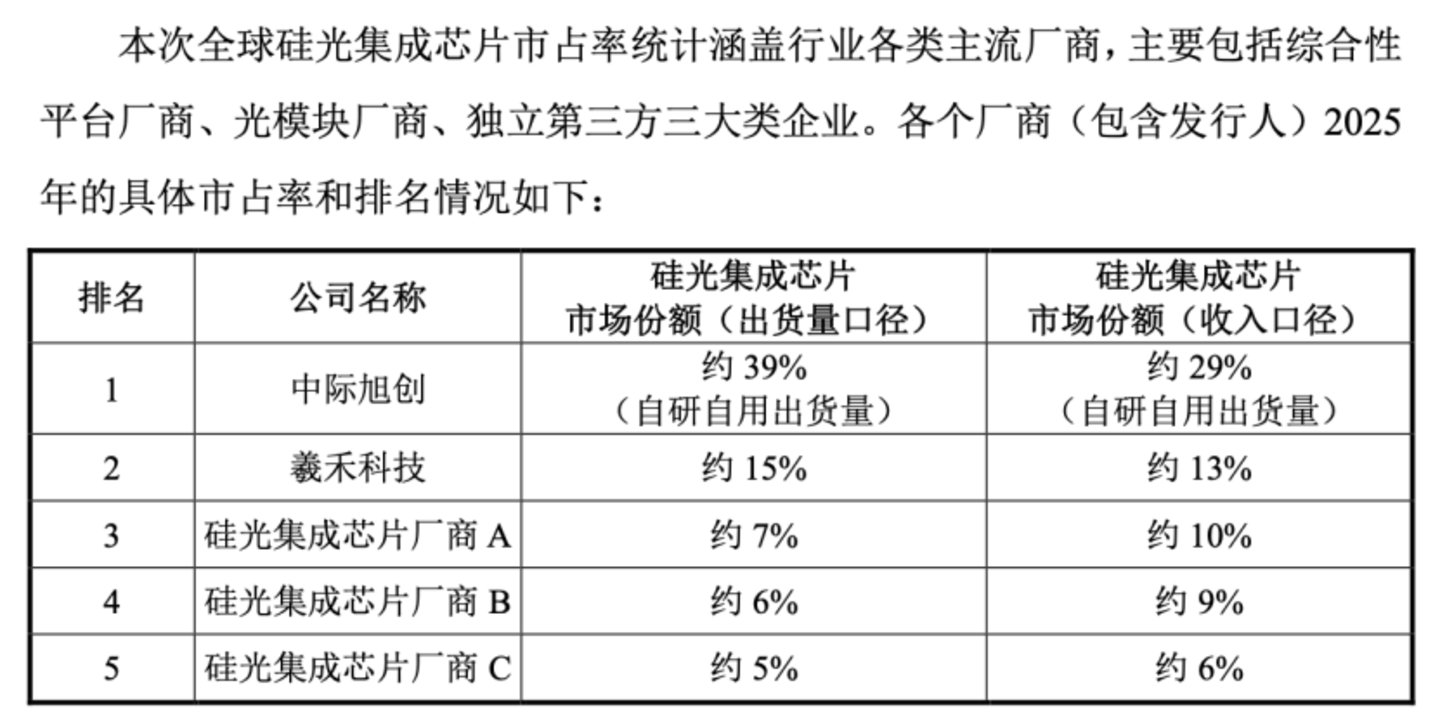
在当前的硅光竞争格局中,存在三大阵营:以Intel、Cisco为代表的综合性平台,既服务于自身生态亦面向市场开发供应;以中际旭创、新易盛为代表的光模块龙头自研;以及羲禾科技所在的独立第三方阵营,面向全市场供应硅光集成芯片。
但在这个牌桌上,中际旭创已成为“行业霸主”:2025年,其自研硅光集成芯片出货量和收入市占率分别高达约39%和29%,可见行业最大份额由光模块龙头自研自用占据,第三方外采市场空间存在天花板。
关键问题是,当龙头产能富余、自研能力全面铺开时,羲禾科技作为独立第三方的市场空间是否会被持续挤压?
(图 / 羲禾科技问询回复文件)
羲禾科技在招股书里也披露:“若下游光模块厂商均在硅光集成芯片领域开展大规模自研,且在技术研发和产业化方面实现重大技术突破,进而改变硅光集成芯片外采策略,可能导致公司客户需求发生重大变化。”
“独立第三方”的叙事建立在客户专注模块,无暇自研或自研成本高于外采的前提之上。但这个前提本身,并不由羲禾科技一家掌控,而是掌握在下游客户的技术路线选择里。
对于独立第三方身份是护城河还是夹缝求生的疑问,羲禾科技回复「创业最前线」时表示:头部光模块厂商自研芯片以自用配套为主,无法对外销售。且硅光芯片与光模块厂商分属产业链不同环节,并非对立。
而公司作为第三方芯片厂商适配灵活、迭代快,可帮模块厂补齐产品短板,公司产品已落地全球算力集群,随着NPO/CPO技术的演进还将持续放大产业价值。
2、营收猛增73倍,盈利质量成色几何?
羲禾科技的业绩增速确实迅猛。
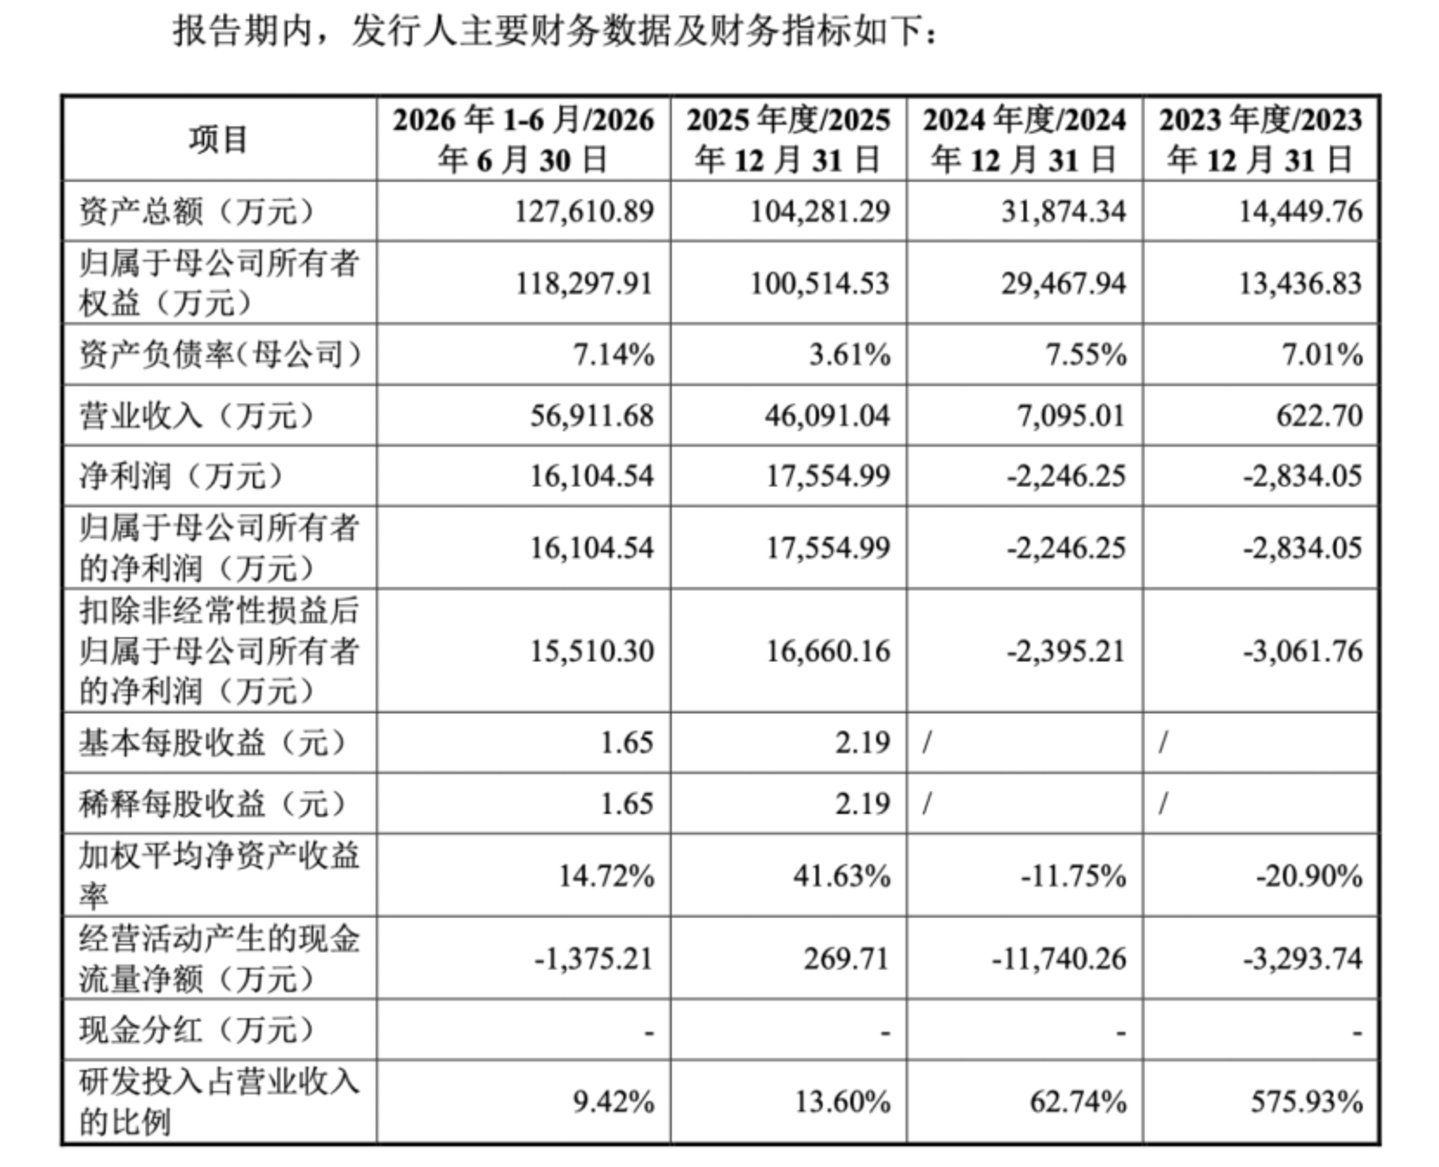
2023年至2025年,公司营收从622.7万元,暴增至4.61亿元,复合增长率高达760.34%,绝对增幅超73倍。到了2026年上半年,公司营收高达5.69亿元,直接超过2025年全年水平。
2025年和2026年上半年的归母净利润分别为1.76亿元和1.61亿元;毛利率分别高达62.82%和59.24%。
(图 / 羲禾科技招股书)
据悉,公司主要产品为高性能硅光集成芯片,整体趋势持续往高带宽、高集成度的共封装光互连架构演进,匹配算力网络的升级需求,产品速率覆盖400G、800G及1.6T。当前3.2T/6.4T NPO/CPO收发一体芯片也正在终端验证。
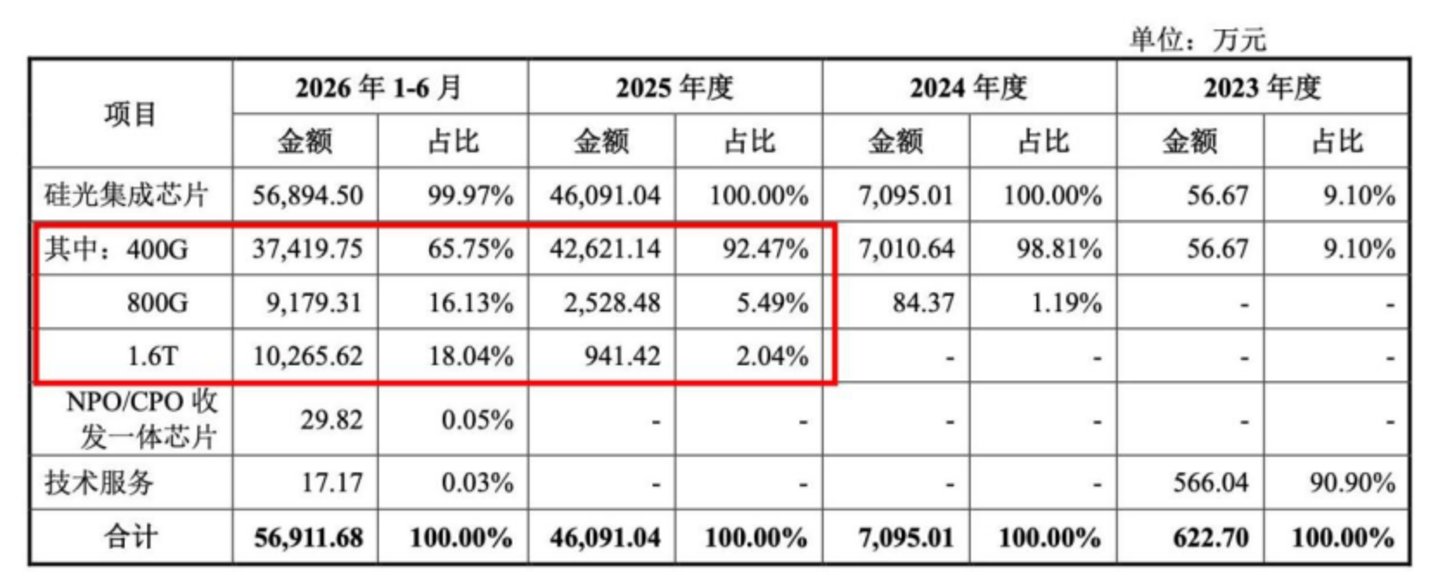
2025年,羲禾科技的400G产品贡献了92.47%的收入,800G和1.6T合计仅占7.53%;到2026年上半年,产品营收占比发生剧烈翻转:400G产品收入占比降至65.75%;800G产品收入占比升至16.13%、1.6T升至18.04%,两者合计34.17%。
(图 / 羲禾科技招股书)
截至2026年8月31日,公司45.51亿元的订单中,800G芯片产品订单金额为24.16亿元,占比53.09%;1.6T芯片订单金额为9.32亿元,占比20.48%,两者占比合计达到73.57%。
但羲禾科技的高增长,并不是纯粹的量增,价格端同样在让渡。
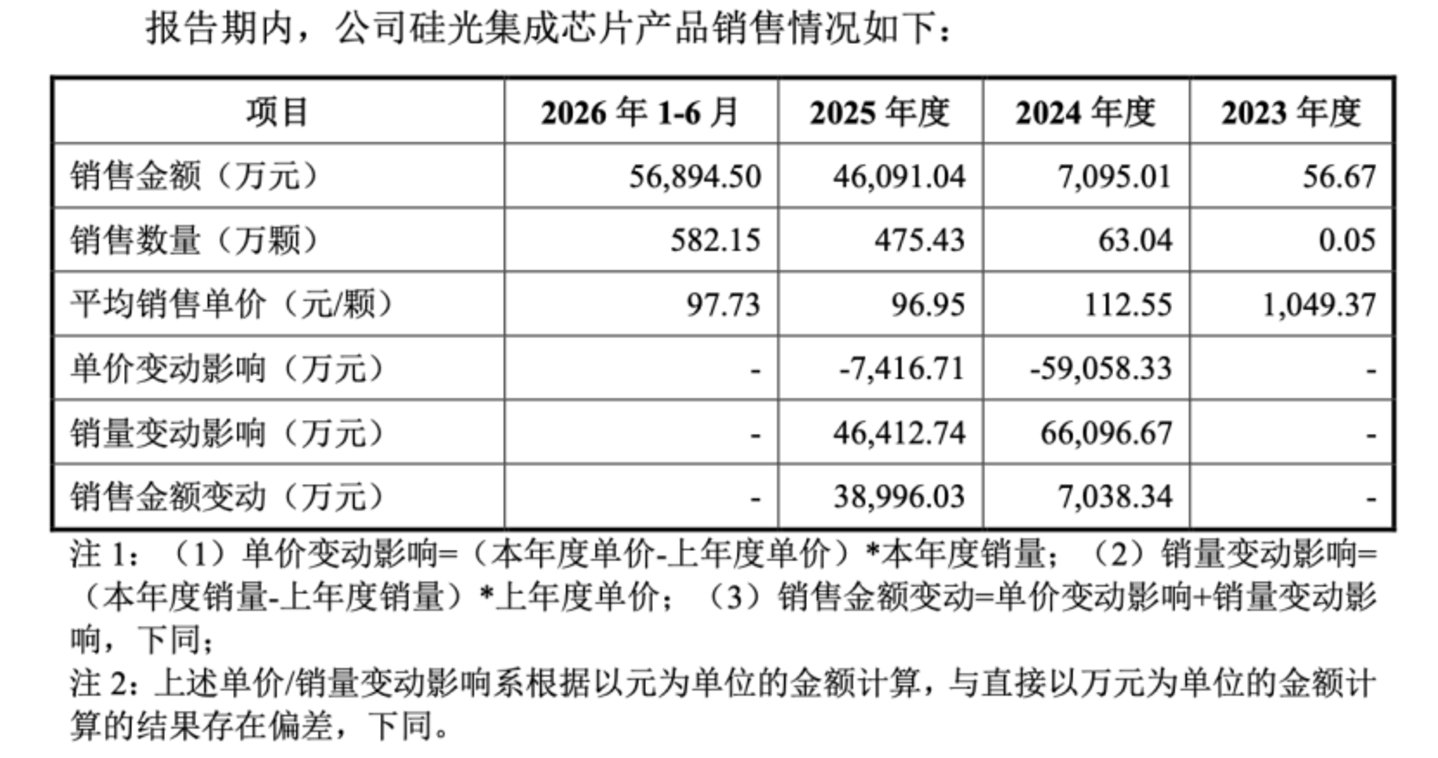
2023年到2025年,公司硅光集成芯片平均单价从1049.37元/颗一路降到112.55元/颗,再降到96.95元/颗,2026年上半年才小幅回升到97.73元/颗。
这背后有两层逻辑:一是2023年高单价系产品验证与小批量送样阶段,2024年转入规模化量产后均价回落;二是量产之后,为巩固份额、留住客户,公司在主动下调定价。
73倍的营收暴增,销量是主引擎,降价是助推器。
(图 / 羲禾科技招股书)
其实,羲禾科技的经营现金流稳定性也偏弱。2023年至2026年上半年(以下简称:报告期),羲禾科技的经营现金流净额分别为-3293.74万元、-1.17亿元、269.71万元和-1375.21万元。2025年一度转正为269.71万元,但2026年上半年再度转为净流出,账面利润未充分转化为经营现金流。
钱去哪了?有三大因素影响:应收账款账面余额从2023年末的427.13万元飙升至2026年6月末的3.15亿元;存货余额从45万元涨到1.46亿元;预付款在2026年6月末增至1.62亿元。
于2026年中期末,应收账款、存货、预付款合计占据了超过6亿元的资金。
针对这种“利润与现金流短暂背离”的现象,羲禾科技在接受「创业最前线」采访时解释称:一方面是因为公司各期影响经营性现金流量的应收应付增减变动数较大;另一方面则是因为公司根据业务发展、生产计划、原材料囤货安排等因素形成的存货金额变动。
羲禾科技称:“后续公司将通过加强应收账款管理、优化库存与交付节奏等,平滑经营现金流波动。”
除了资金被占用,羲禾科技在产业链话语权上的弱势,也直观体现在上下游两端极度集中的名单里。
报告期各期,公司来自前五大客户的销售额占当期营收的比例分别为100.00%、98.41%、96.40%和92.26%。其中,第一大客户的占比分别为90.90%、87.22%、60.40%和55.55%。
在采购端,第一大供应商的采购占比从2023年的54.54%一路爬到83.75%、86.56%、90.08%,2026年上半年九成采购系于一家供应商。
对此,羲禾科技回应:2025年基于供应链安全、产能扩容、产品工艺迭代、成本优化等多重经营战略考量,新增供应商B以及供应商F作为晶圆及流片工程厂商,进一步丰富核心原材料供给渠道。
总体来看,下游客户集中、上游单供应商依赖,叠加资金被上下游持续占用,将持续考验羲禾科技的长期韧性。
3、上市只是起点,真正的考题还在后面
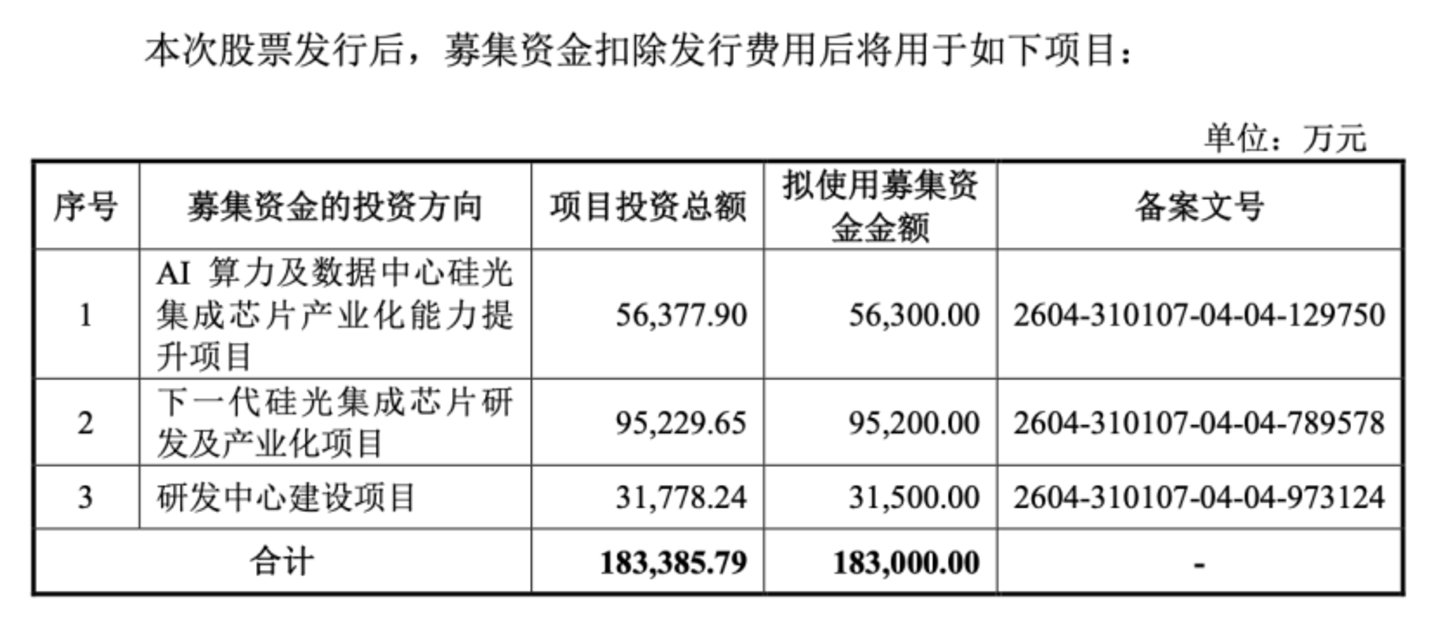
此次IPO,公司拟募集资金18.3亿元,其中过半募资(9.52亿元)押注下一代硅光集成芯片的研发。
(图 / 羲禾科技招股书)
但站在上市新起点向未来看,羲禾科技在长期维度仍面临三个核心悬念。
第一个悬念是客户自研的“天平”何时倾斜?
招股书披露,羲禾科技2025年和2026年上半年的第一大客户(招股书称“客户A”),占比营收过半,其本身具备硅光集成芯片自研能力,采取“自研+外采”的混合策略。
但这个平衡会一直稳定吗?客户外采订单是否随时会萎缩?对此,羲禾科技回复「创业最前线」时表示:客户A未来整体策略仍采用内部自研与对外采购协同互补的策略,共同保障产品的批量交付。据客户A预计,2026全年及未来三年,其对公司采购金额呈快速增长趋势,公司与客户A的合作具备稳定性与可持续性。
第二个悬念是境外收入近四成,贸易政策是一把悬着的刀。
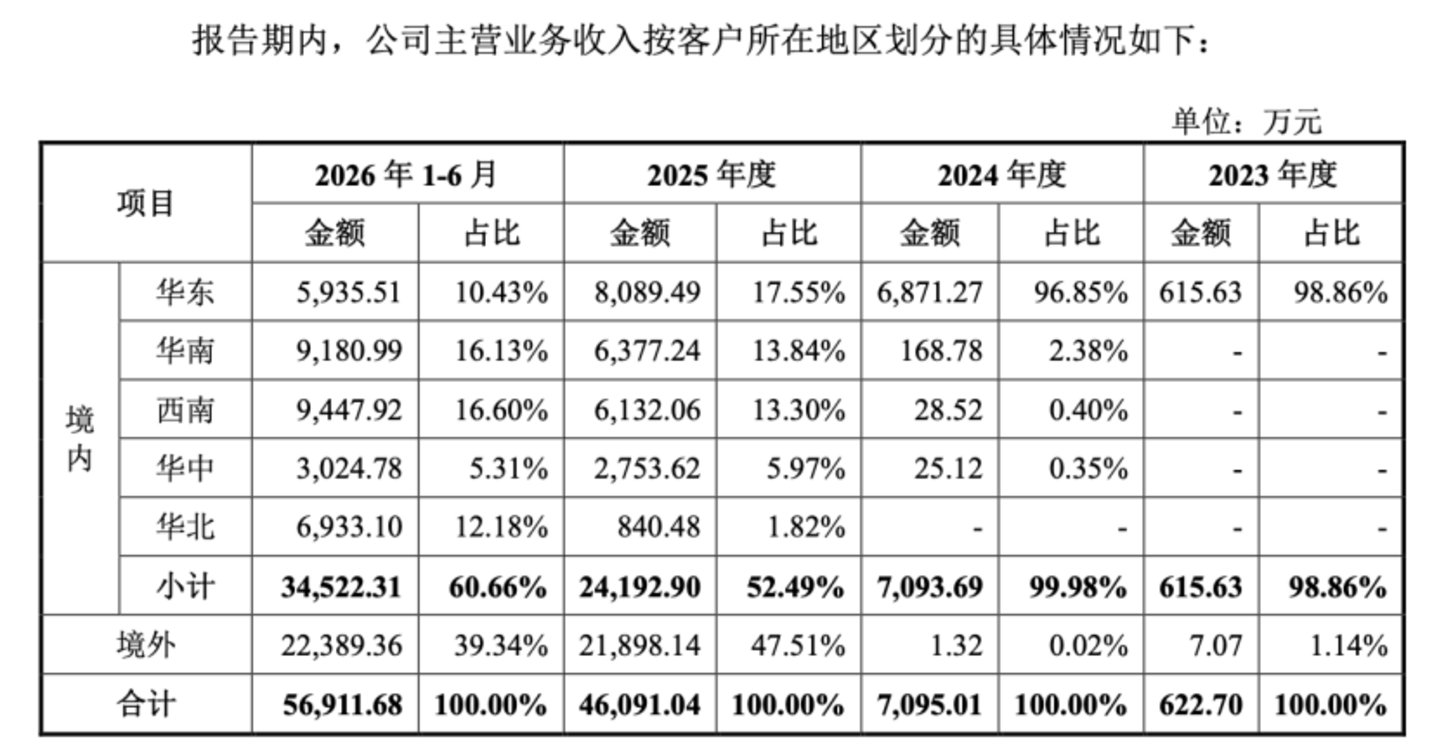
报告期内,羲禾科技的境外收入占比从2023年的1.14%飙升到2025年的47.51%,2026年上半年仍达39.34%。国际地缘政治的风吹草动,随时可能影响其海外市场的拓展通道。
公司也对「创业最前线」表示:已经在常态化跟踪研判海外贸易政策变化,通过分散市场布局、打磨产品技术,增强经营韧性,积极应对外部不确定性。
(图 / 羲禾科技招股书)
第三个悬念是羲禾科技的下一代技术产品能否成功卡位。
3.2T/6.4T的NPO/CPO是决定未来五年行业座次的胜负手。但2026年上半年,羲禾科技的NPO/CPO收发一体芯片的销售收入只有29.82万元,占总收入的比例约为0.05%,尚处于终端验证期。
同时,中际旭创、新易盛等行业龙头同样在加码这一技术方向。羲禾科技能不能在巨头的自研方案全面落地之前,抢先在下一代产品上建立足够的技术代差,直接决定了它未来的发展空间。
羲禾科技表示:公司已搭建梯度产品管线,高规格NPO/CPO芯片进入头部客户验证,在行业内率先实现仅配置1个CW激光器即可搭配硅光集成芯片(4通道/8通道)使用,而同期其他行业厂商均需配置2-4颗CW激光器,这一技术具备先发优势。同时公司还制定分层技术规划,分短中长期持续推进硅光技术迭代与场景拓展。
上市从来不是终点,而是一面放大镜,会把上市公司的方方面面,都放到聚光灯下重新审视。对羲禾科技来说,上市之后要走的路,还有很远。
*注:文中题图及其他未署名图片均来自摄图网,基于VRF协议。

 加载中,请稍侯......