单季净赚212亿,两天跌去近15%:AI行情到底在杀什么?

单季归母净利润212亿元的公司,两个交易日股价下跌近15%;业绩预增近6倍的公司,跌停之后第二天股价翻红。同一段行情里,决定股价的已经不是增长有多快,而是盈利的质量。
宁德时代近日披露三季报显示,第三季度宁德时代营收1652.21亿元,同比增长58.58%,创单季历史新高,前三季度合计4421.37亿元。
问题出在利润端,综合毛利率连续三个季度下滑,从一季度的24.82%到二季度的23.15%,再到三季度的20.69%,创2022年四季度以来新低;单季归母净利润212.46亿元,同比增长14.54%,低于财报披露前所有主流机构的预测下限,伯恩斯坦预计229亿元,高盛240亿元,中信里昂250亿至260亿元。
管理层在业绩交流中把利润压力归为三项,前两年低价周期签订的储能长协订单集中在三季度交付,9月起开征2%的锂电池消费税,4月起电池出口退税率由9%下调至6%;第一项被定性为一次性的成本错配,后两项是长期变量。
这些解释没能止住抛售,10月21日,宁德时代A股收跌12.03%,成交324亿元,创上市以来第二大单日跌幅,单日市值蒸发约1400亿元;10月22日继续下跌至220.41元,两个交易日累计近15%,较5月7日467.35元的年内高点近乎腰斩。
同一天,另一类资产走出相反的行情,移远通信两连板,恒玄科技、瑞芯微涨逾5%,端侧AI是资金最集中的承接方向。上涨的驱动来自两方面,DeepSeek前一日开源推理框架DeepInfer,市场由此形成推理成本下降的预期;Counterpoint则预测2027年生成式AI手机的渗透率将达到52%。
科创50ETF华夏当日再获近15亿元净流入,指数下跌的同时,资金维持净申购。
10月12日收盘后,光芯片公司源杰科技发布业绩预告,预计第三季度归母净利润4.03亿元至4.53亿元,同比增长578.85%至659.70%,单季营收增速在264%以上。此前其股价在10月8日20%跌停;预告披露后的首个交易日低开6.15%,收涨3.64%。同日晚间,联讯仪器预告前三季度净利润19亿至21亿元,同比增长1866%至2073%,次日收涨4.37%,重夺A股股王。业绩高增长的公司,披露后仍获得资金认可。
调整已持续近一个月,9月22日至10月22日,沪指累计下跌7.39%,创业板指下跌24.20%,通信、电子板块跌幅都超过20%;10月13日至16日当周,科创50下跌6.77%,周线四连阴,创业板指单周跌8.90%,中证红利当周下跌0.37%,银行上涨1.52%。
10月上旬风格分化一度非常清晰,截至10月12日,中证红利上涨2.29%,银行上涨2.28%,多只银行股创历史新高;但这轮防御行情未能延续超过两周,中证红利10月14日见顶后回吐全部涨幅,10月累计转为下跌1.42%,防御方向的资金也开始松动。
业绩大超预期的公司被资金买入,板块估值却持续下移,这轮调整在杀什么,决定了接下来一个季度如何研判AI板块。背离指向的答案大体清楚,被压的是估值,算力链已兑现的业绩并未恶化;发生动摇的,是市场对增长可持续性的信心,以及此前靠AI叙事给板块估值的逻辑。
跌下去的是估值
10月13日至16日当周,上证指数跌2.56%,沪深300跌3.40%,深证成指跌6.64%,科创50跌6.77%,科创综指跌8.26%,创业板指跌8.90%。跌幅与成长属性呈正相关,风格分化清晰。
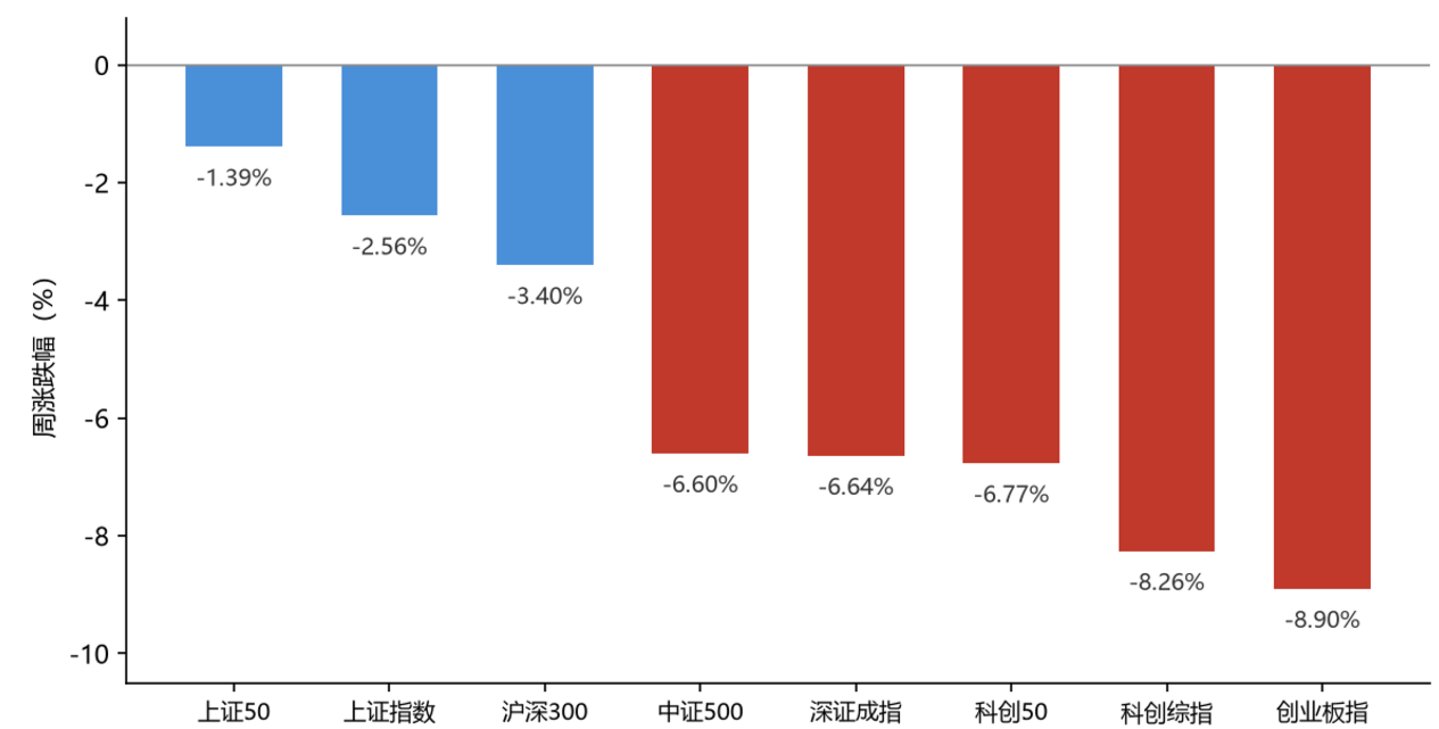
图1:10月13日至16日当周A股主要指数涨跌幅。成长方向领跌,跌幅与久期特征高度相关。数据来源:交易所公开行情
第一根大阴线出现在10月8日,比美国9月CPI公布早一周,触发因素是摩根士丹利10月1日的光模块调研纪要,其推演自3.2T代际起,物料清单中美系价值占比不低于65%才可能获得美国市场豁免,对当前800G、1.6T产品影响有限。情景本身偏温和,光芯片环节应声重挫,源杰科技、长光华芯20%跌停,科创50单日跌近5%。
10月13日,美国FCC 26-50新规生效,设备搭载管制清单内企业生产的逻辑承载硬件组件,将无法获得新的设备认证。核对规则原文与清单,中际旭创、新易盛、源杰并不在其列,直接压力落在华为、中兴生态的设备与路由器、穿戴、无人机等品类。市场定价的,是清单会不会扩容的预期。一周后公布的9月CPI超预期、加息预期升温,成为调整期内的第二层压力。
分歧由此产生,贴现率上行是分母端的压力,研报推演与FCC清单扩容预期动摇的是海外收入的可持续性,那是分子端的事。公司层面的基本面目前没有恶化,源杰科技说明数据中心CW产品出货持续增长、毛利率维持高位,管理层称未来两年需求能见度很高;联讯仪器的弹性同样来自真实订单。同一家公司,一边承受海外监管的估值压制,一边在加深海外绑定,两个方向合在一起,指向的是估值。
估值维度上的分化也明显,截至10月16日,创业板指PE-TTM约32倍,较6月约54倍回落四成;科创50在110倍上方,较6月约264倍的高点回落近六成,绝对水平不低。调整让AI板块的估值从高位回落,但算力核心资产的估值消化尚未完成。算力链核心公司中,尚未见到业绩指引下修的公开案例。
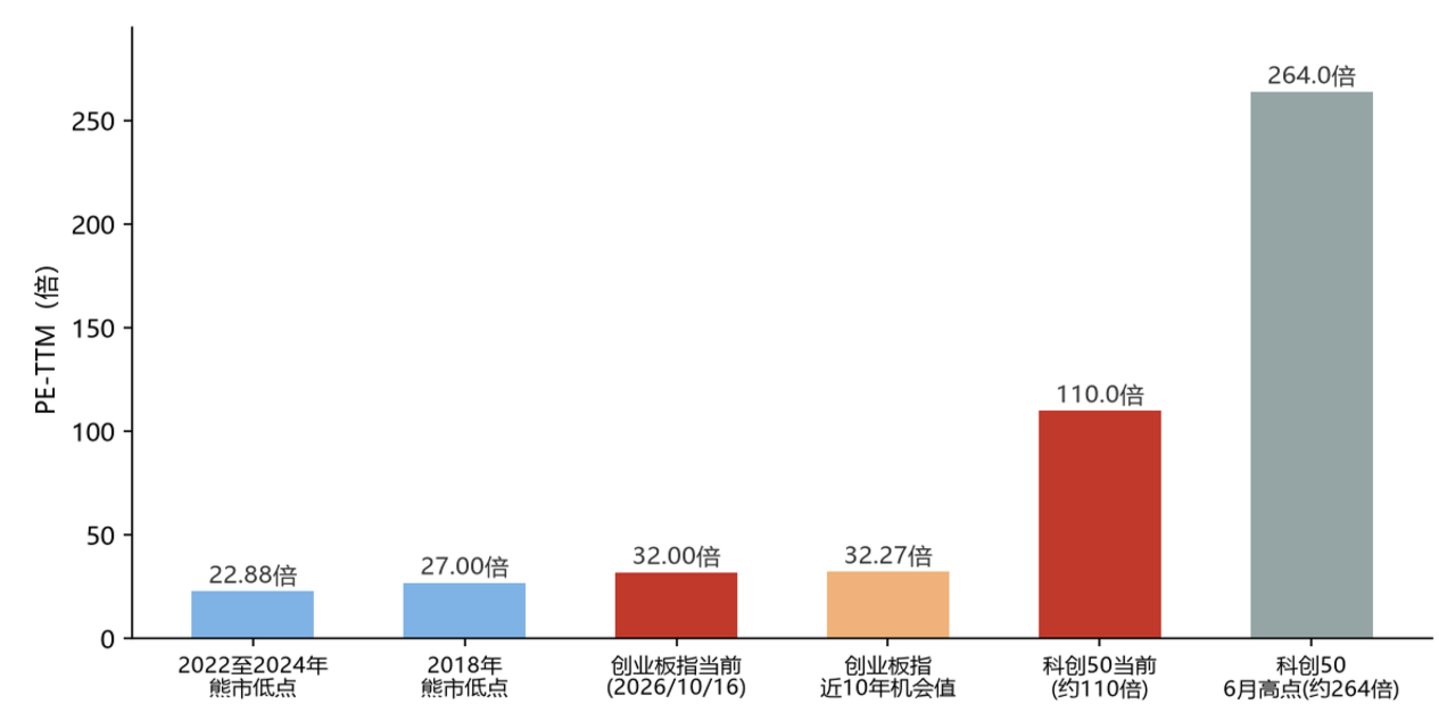
图2:创业板指与科创50的PE-TTM坐标。创业板已回到历史低分位,算力链权重更高的科创50仍处消化阶段。数据来源:Wind,截至2026年10月16日
科创50前十大权重合计59.66%,覆盖芯片设计、晶圆制造与半导体设备,寒武纪权重约10%,唯一的光芯片公司源杰科技位列第六,它实质上是一篮子AI算力资产的影子指数,跌6.77%,等于几十只算力股按同一个逻辑同时下跌。市场的担忧,一半来自贴现率重估下的仓位再平衡,一半来自海外监管对收入预期的威胁。
产业景气数据仍在向上,SIA数据显示,8月全球半导体销售额1597亿美元,同比增长144.3%;海关口径下,前三季度我国集成电路出口增长108.1%。但两组数据的增量主要来自存储涨价与再出口,机构复盘也把存储供给格局的担忧列为这轮回调的导火索之一。多空双方引用的是同一组数据,分歧在未来订单与需求结构。
综合这些证据,这一轮的主基调仍是杀估值,已兑现的盈利没有恶化,调整的底部由业绩支撑;估值何时修复,取决于贴现率与风险偏好,也就是叙事和资金。而海外监管正把分歧从分母端引向分子端,这是后续最大的变数。
交易盘撤出,配置盘承接
资金面常被误读,直觉上股价下跌对应资金流出,数据给出的却是相反的答案。
Wind数据显示,9月28日以来股票型ETF连续8个交易日净流入,截至10月14日累计947.53亿元,其中科创50ETF华夏净流入154.63亿元。到10月21日,科创50ETF华夏规模达1060.92亿元,近一个月份额增长35.25%、创历史新高,新晋千亿ETF。申购力度随跌幅扩大而增强。10月24日的动作更直接,多只宽基ETF的放量从往日的尾盘提前到上午,创业板ETF易方达全天成交197.38亿元,创2024年10月9日以来新高,沪深300ETF华泰柏瑞、科创50ETF华夏分别成交154.23亿元和151.97亿元。
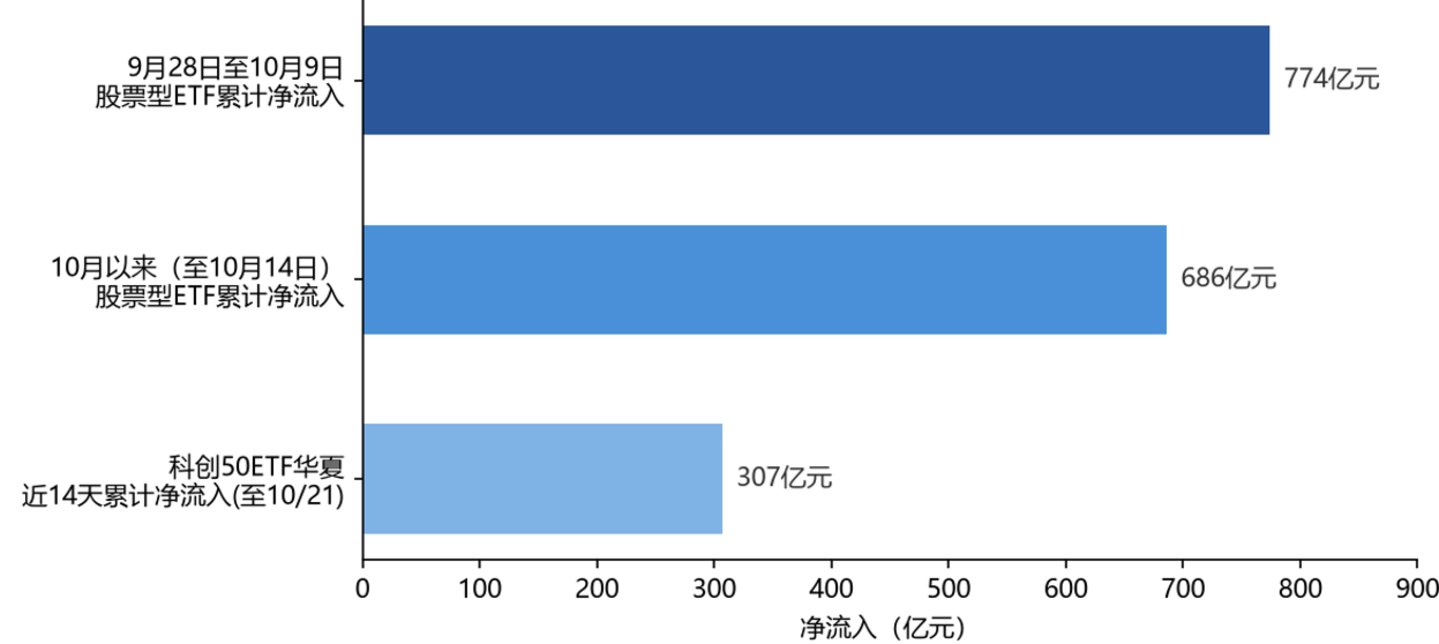
图3:调整期ETF资金持续净流入。价格在跌,份额在涨,承接方为配置型资金。数据来源:Wind、财联社、中国证券报
ETF份额在指数下跌中持续增长,说明抛压与承接来自不同的资金。交易盘对贴现率和拥挤度敏感,在涨幅累积后获利了结,在利空出现时止损离场;配置盘依据估值分位和产业趋势布局,估值越低增配力度越大。两类资金同场交易,指数连跌与份额新高才能够并存。
同样的现象出现在创业板,截至10月15日,创业板相关ETF近一周净流入超150亿元,创业板ETF华夏连续11日净流入。银河证券指出,红利与防御配置需求升温,国资增持、被动资金回流和险资布局支撑银行股估值。银行端有被动资金托底,成长端在下跌中持续获得增配,下方承接力量逐步增强。
避险端同样不稳,前文提到的红利见顶回吐就发生在这两周,仅上证50连续四周保持周度最抗跌。资金既未留在AI板块,也未停留于红利资产,而是在观望,等待新的主线形成。
开头那两笔10月21日的行情,最能说明当前市场如何定价,盈利遭质疑的公司被抛售,订单兑现的公司被买入。当日1.43万亿元成交额说明市场流动性充裕,缺乏的是一致预期。
一级市场:定价权转向产业资本
二级市场分歧最大的问题,一级市场给出了更清晰的答案,AI资产的定价权,正在从财务投资者转向产业资本。
DeepSeek第二轮融资已确认完成,据报道及工商登记信息,规模约1000亿元,融资目标在洽谈期间至少两次上调,从最初的500亿元提到800亿元,最终逼近1000亿元,距首轮约500亿元的外部融资仅过去四个月。腾讯与宁德时代是出资最多的投资方,投前估值维持约5000亿元不变,新老股东出资各占约一半。
名单的变化传递信号,腾讯、IDG等老股东以财务投资为主,新进的石溪资本、中芯聚源、CPE源峰、君联资本与吉利以产业方为主,其中宁德时代的出资从首轮约50亿元增至约100亿元。绑定产业链的那一端,权重明显上升,新增资金的投向也集中在产业链上,7月参与长鑫科技打新,8月以1.41亿元战略配售宇树科技,10月计划领投一家机器人初创公司。
产业资本的估值框架不同于市盈率定价,更看重供应链卡位、算力协同与订单绑定,估值逻辑从财务回报转向产业绑定,因而比二级市场情绪更稳定。这也解释了一级市场为何能在二级暴跌时维持估值不变。
智谱较6月盘中高点回落逾八成,但这个八成是回撤幅度,部分反映其上市初期自由流通股不足总股本3%、7月解禁与配售让稀缺性溢价到期,不等于二级市场在给AI统一打折。尽管如此,一级约5000亿元的投前估值与二级的深度回撤并存,价差已经足够显著。
据《财经》等媒体报道,DeepSeek自8月下旬起接触多家投行,已聘请中信证券保荐,最快年底递表、2027年挂牌;为规避股东人数200人的监管红线,部分专项基金改为盲池备案,9月下旬原高瓴创投合伙人严文韬出任CFO,结束公司三年没有CFO的局面。商业化层面的数据也开始兑现,梁文锋在近期投资者会议上披露,年化营收运行率已突破10亿美元,较数月前不足5亿美元翻倍有余,API提价后客户未出现流失。
IPO窗口与深度回撤同时出现,窗口在收窄,先上者获得定价权,后上者承受更苛刻的定价。
类似的重估也发生在其他头部公司身上,月之暗面最新一轮融资估值约500亿美元,各报道对投前投后口径存在分歧;其ARR从6月的约3亿美元增至8月后的约10亿美元,对应约50倍ARR,定价依据是未来收入的增长速度,而不是当期收入。就在截稿当天,MiniMax跌破165港元发行价,为上市以来首次破发,是同一逻辑的又一例证。
对二级市场而言,一级市场以实际出资为AI核心资产提供了产业定价,这一定价由产业资本的长期利益决定,不随单周行情变动,为二级市场提供了相对稳定的参照。
技术目录修订:开源豁免,本地化部署登记
10月16日,商务部、科技部就修订《中国禁止出口限制出口技术目录》公开征求意见,拟新增禁止出口技术14项、限制出口技术26项,其中人工智能领域23项,覆盖大模型、智能体、算力集群、信息处理等环节。同一天,国务院常务会议听取“人工智能+”行动进展情况汇报。收紧与鼓励同日出台,政策并非单边转紧。
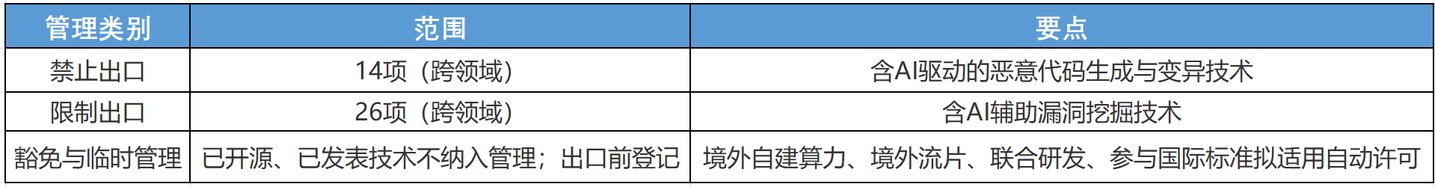
豁免安排比列管清单的影响更直接,商务部发言人明确,已通过开源、发表学术论文等方式进入公共领域的技术,不纳入出口管理范围;人工智能类技术开源、境外自建自营算力中心、赴境外开展芯片流片制造等情形,适用自动许可等便利措施,基本“即报即出”;企业利用大模型对外提供API调用、App/网页交互、SaaS应用、本地端侧轻量化部署,不属于大模型技术出口管理范围。对纳入限制类的大模型,海外本地化部署属于管理范围;部署在海外自有云等风险可控情形下,可适用自动许可。
落到产业层面,条款若按征求意见稿落地,对DeepSeek为代表的开源路线是明确倾斜。开源被排除在管制之外,等于确认开源是受鼓励的路线;依赖闭源模型海外部署的厂商,境外交付进入管理范围,新增合规成本。公告尚在征求意见,以正式文本为准。
目录上一次因AI引发关注还是2020年,新增个性化信息推送技术,直接改变了字节跳动出海交易的谈判格局。这次选择在大模型资本运作最密集的窗口期列管,并同步启动出口前登记,规则先行于交易。征求意见期本身就是企业调整商业模式的窗口。
政策的另一面,也在为二级市场的分化定价提供依据,开源生态的厂商获得了一层政策保障,闭源出海的厂商则要承担额外的合规成本。当产业资本在一级市场主导定价、监管在政策层面划出边界,AI公司之间的估值分化将不再由板块整体行情决定,而由公司自身的差异决定。
三季报是最近的验证点
几条线索在此汇合,估值回到相对合理的区间,配置资金在逆势买入,一级市场给出了更稳的产业定价,政策明确了技术路线的边界。剩下的变量只有两个,贴现率何时回落,新叙事何时凝聚。
中信证券10月9日的研报判断,下一轮科技行情的窗口大概率在四季度,需要三个条件验证,加息预期边际逆转、新叙事凝聚共识、资金面完成再平衡。三个条件中,前一个是外生变量,取决于美国的通胀路径;后两个,三季报就是最近的检验。
资金面的再平衡走得最靠前,ETF逆势申购已持续三周以上,产业资本在一级市场维持估值,政策边界已经划出。
悬而未决的是叙事,上一轮共识是算力军备竞赛,微软将2026年资本开支的账面口径由约1900亿美元下调至约1750亿美元,Meta收窄了指引区间,海外对AI投资回报的审视收紧,旧叙事的力量在衰减;端侧AI放量、推理成本下降、国产算力闭环,均未凝聚到足以接力的程度;10月24日人形机器人板块全天上涨7.98%,宇树科技录得上市以来首次涨停,是新的候选之一,但单日行情尚不足以构成叙事。叙事真空、海外监管冲击,叠加加息预期反复,是这轮调整的成因。
A股已进入三季报密集披露期,要观察三件事,算力链订单能见度能否延伸到2027年,毛利率在产能爬坡期是升是降,端侧AI放量是脉冲还是趋势。
第一问在10月23日至24日有了答案,中际旭创公告海外主要客户订单已排至2027年,部分重点客户给出2028年需求的明确指引;新易盛说明1.6T光模块进入持续放量阶段,并抛出8亿至10亿元的回购方案;天孚通信、光迅科技、源杰科技同步公告在手订单充足、行业景气度没有变化。后两问需等待更多财报披露。
三者兑现,本轮调整就是新叙事的起点;出现下修,说明杀估值只是提前反映了对2027年的疑虑。
最后回到开头那组矛盾,业绩大超预期的公司被资金买入,板块估值却仍在下移;一级市场维持估值不变,二级市场则对流动性稀缺的已上市公司反复定价。
这组矛盾在10月24日出现了解开的迹象,当天早盘受隔夜纳指下跌2.6%拖累,沪指一度跌至3574.27点,跌破3600点;午间五家光通信公司的订单公告落地,午后市场完成V型拉升,创业板指从跌超3%到收涨4.16%,科创50上涨3.04%,全天成交1.96万亿元,较前一交易日放量4276亿元。同一天,银行板块下跌1.30%,中国银行跌超4%,资金从防御方向撤出,回流成长。
周线仍是阴线,沪指本周跌0.69%,创业板指跌3.18%,科创50跌0.97%,单日反弹未能收复此前一个月的跌幅。但从ETF连续两周的净申购,到午间那五份订单公告,资金的倾向已经明确。(本文首发钛媒体APP,作者 | AGI-Signal,编辑 | 焦燕)

 加载中,请稍侯......