信得科技:增收不增利叠加偿债风险,多笔股权转让引争议|IPO观察

近期,山东信得科技股份有限公司(下称“信得科技”)提交了招股说明书,拟港股IPO上市。
笔者注意到,信得科技2023至2025年营收稳步抬升,却陷入增收不增利困境,营收年均复合增长10.13%,净利润持续下行,年均复合增速为-44.16%,盈利质量持续承压。财务层面,公司连续多年流动资产低于流动负债,流动比率长期不足1,账面现金储备难以覆盖有息借款,短期偿债压力突出,资金链承压。股权层面的争议同样显眼,公司估值自B轮至C轮大幅缩水近四成,同时多笔股权转让价差悬殊,部分股权平价转让的商业动机存疑,不同时点股权交易定价的公允性存疑。
利润下滑,短期偿债压力大
信得科技主要从事全系列动物保健及配套产品的研发、生产及销售,产品涵盖兽用生物制品(如疫苗、抗体、转移因子等)、中兽药、化药制剂、饲料及饲料添加剂,实现对家禽、家畜、水产动物及宠物疾病的预防、诊断、治疗与控制。
2023年-2025年和2026年1-5月(下称“报告期”),信得科技分别实现营业收入98463.3万元、98180.5万元、119425.2万元、50717.7万元,年内利润分别为3476.3万元、2811.8万元、1083.9万元、5109.4万元。2023至2025年,公司呈现明显增收不增利特征,营收年均复合增速10.13%,净利润却持续下滑,年均复合增长率低至-44.16%。
盈利承压之外,信得科技还面临不小的短期偿债风险。截至2023年末、2024年末、2025年末、2026年5月末,信得科技的流动资产分别为87059.9万元、86099.7万元、87764.3万元、84625.1万元,流动负债分别为108024万元、101050.3万元、89733.7万元、77229.8万元。由于2023至2025年流动资产持续小于流动负债,对应流动比率仅0.81、0.85、0.98,长期低于1,短期偿债压力突出。
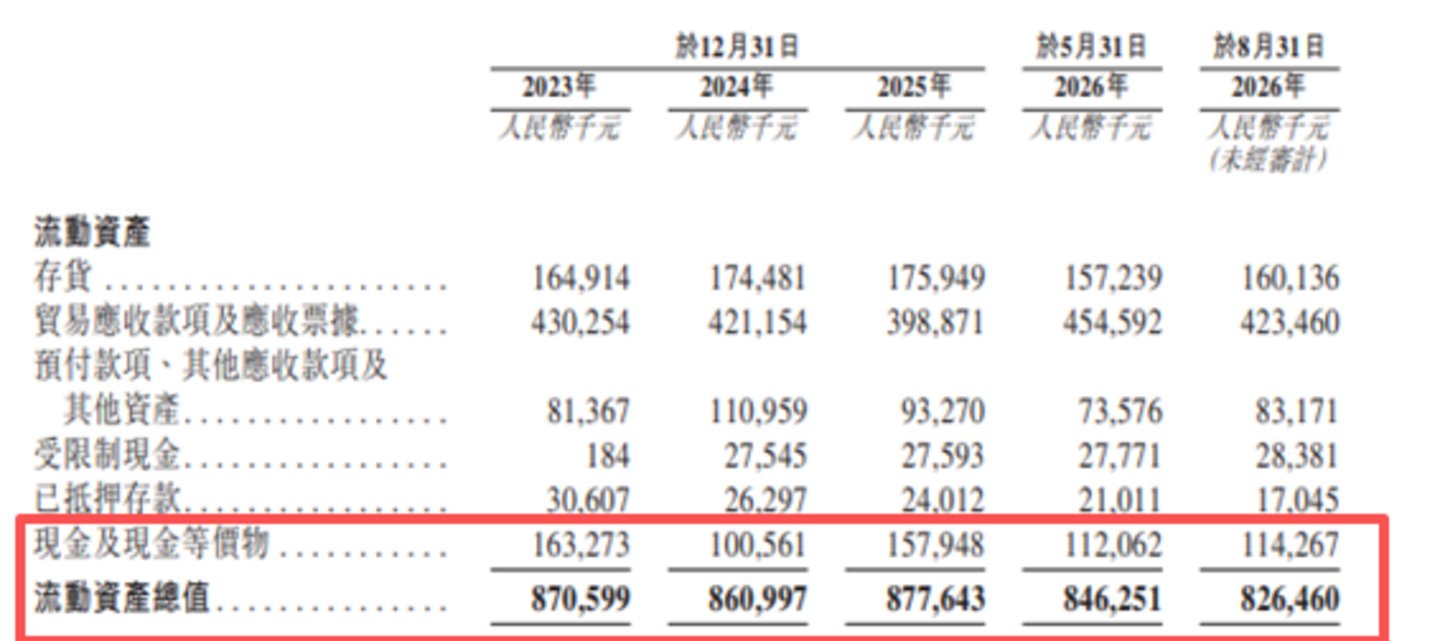
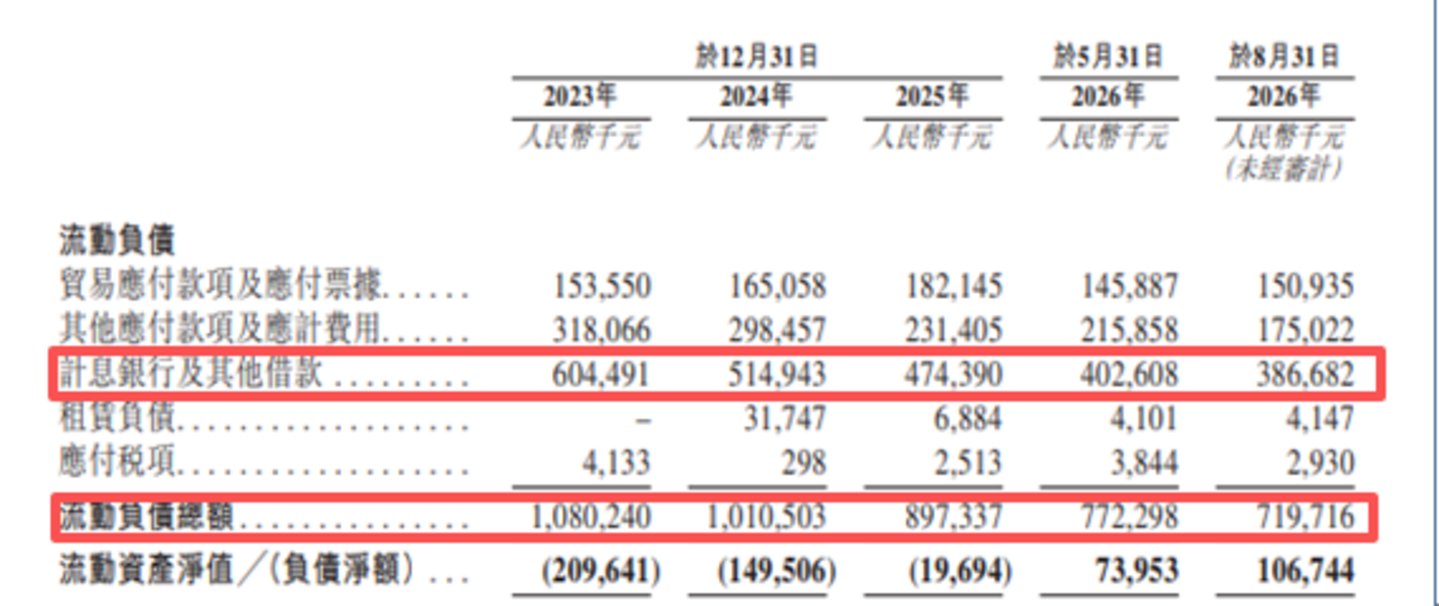
从资产明细上看,在上述时间段内,信得科技的现金及现金等价物分别为16327.3万元、10056.1万元、15794.8万元、11206.2万元,计息银行及其他借款分别为60449.1万元、51494.3万元、47439万元、40260.8万元,公司的现金及现金等价物始终无法覆盖计息银行及其他借款所需的资金,资金链承压显著。
费解的股权转让
信得科技成立于1999年,截至招股说明书签署日,李朝阳通过直接及间接的方式能够行使45.08%投票权,为公司的控股股东。
笔者注意到,自2015年起,信得科技先后完成3轮融资,具体情况如下:
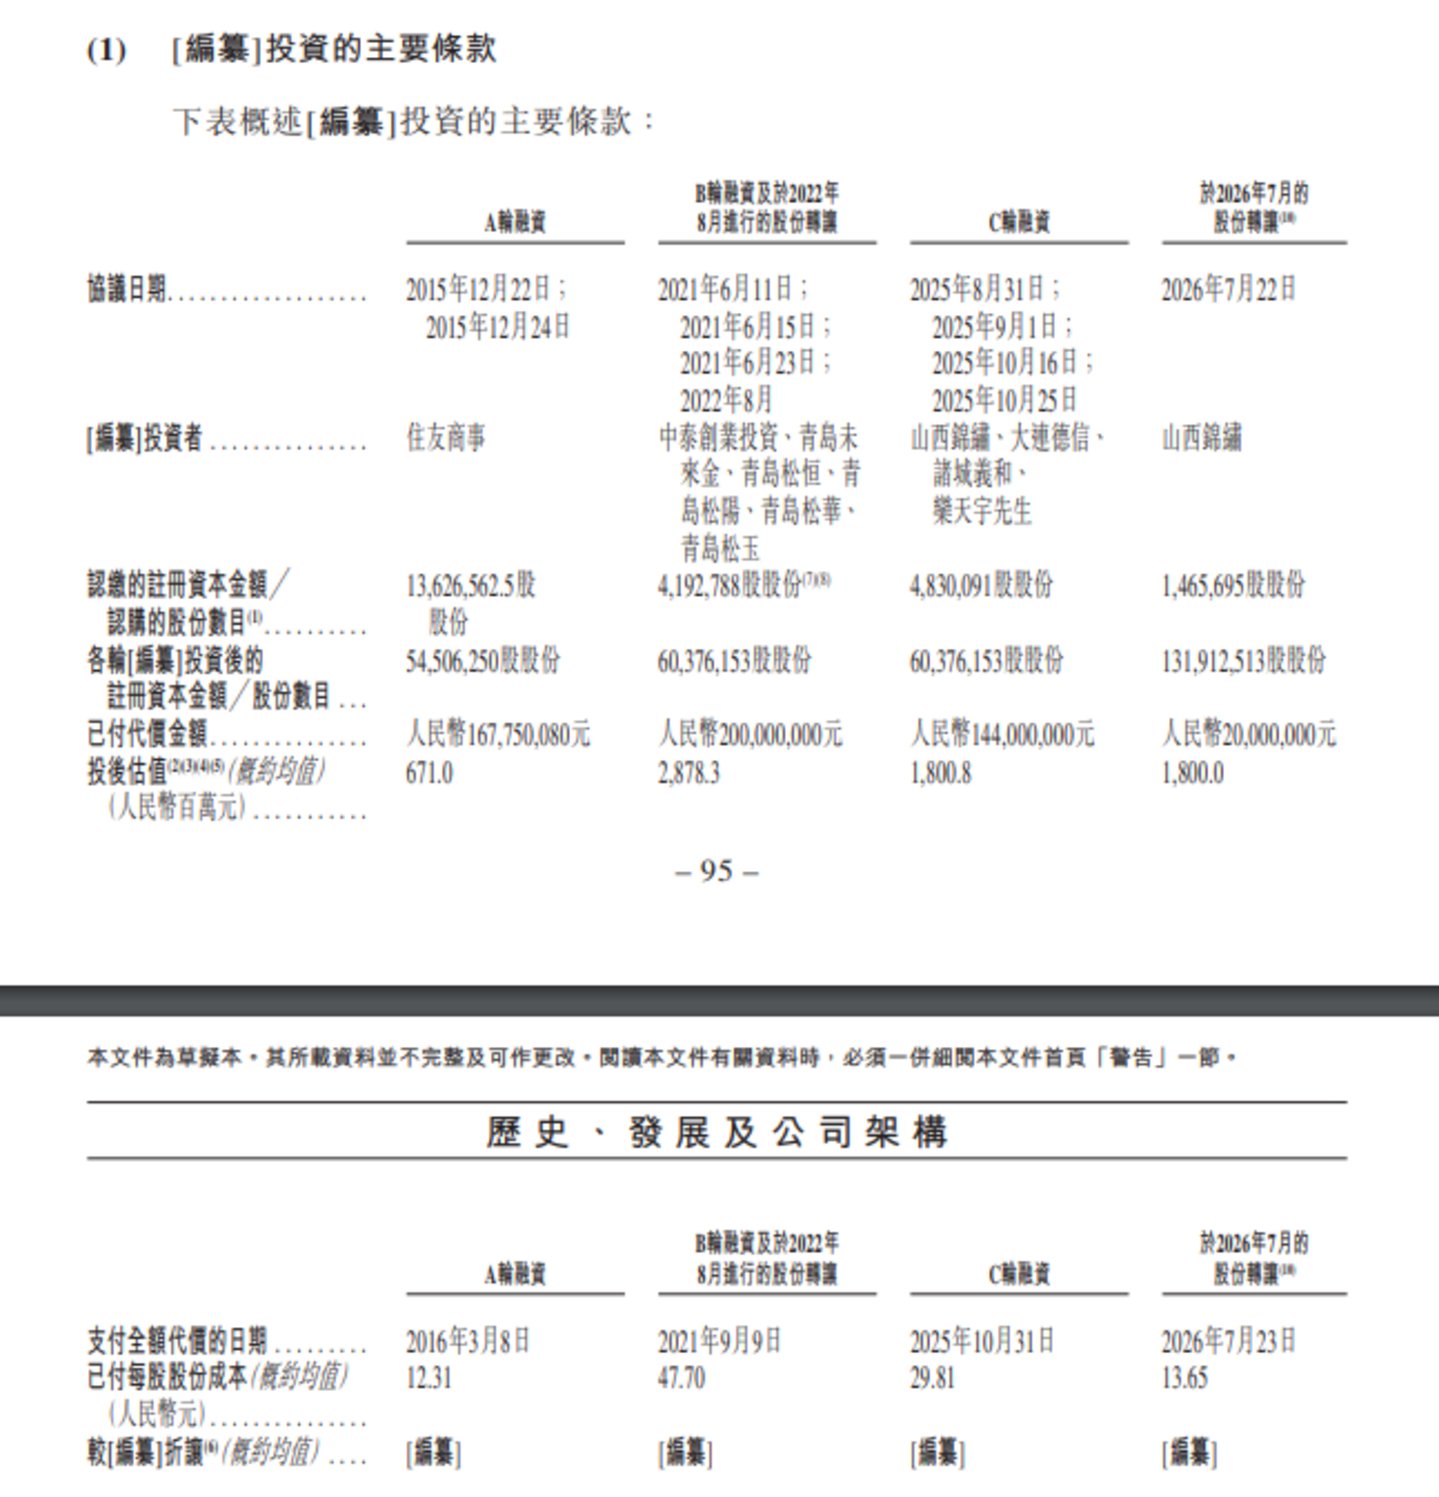
可见,信得科技在2021年6月、2022年8月完成B轮融资时投后估值28.78亿元,而至2025年8-10月C轮融资完成后,投后估值降至18亿元,短短3至4年间估值缩水37.46%。
除估值大幅回调外,公司多笔股权转让定价也存在值得商榷之处。据悉,2016年2月,信得科技进行了A轮融资,住友商事以10.61元/股的价格对信得科技进行了增资,同一时期管廷一及刘祥桂以1元/股的价格将其持有信得科技的股权转让给了尹崇山,两者之间的交易价格相差了10倍,股权交易价格公允性存疑。
其次,2021年6月,山东吉富、中泰创投、青岛松恒、青岛松阳等投资方均按47.7元/股增资;2022年8月,青岛松恒又以同样47.7元/股平价向青岛松玉转让股权,在持股一年多后平价转让的交易背景与动机,有待公司作出解释。
此外,2026年7月,栾天宇与山西锦绣签署股份转让协议,栾天宇以13.65元/股向山西锦绣转让1465695股,对应公司约1.11%股权,交易总对价2000万元;而信得科技IPO申报稿在同年10月获港交所受理,意味着该笔交易发生在公司IPO申报前夕,存在突击股权转让的现象。(作者 | 叁号)

 加载中,请稍侯......