“任丘样本”给行业上了一课:全国首批锂+钠示范落地河北,大电芯为何看远景790Ah?

文 | 预见能源
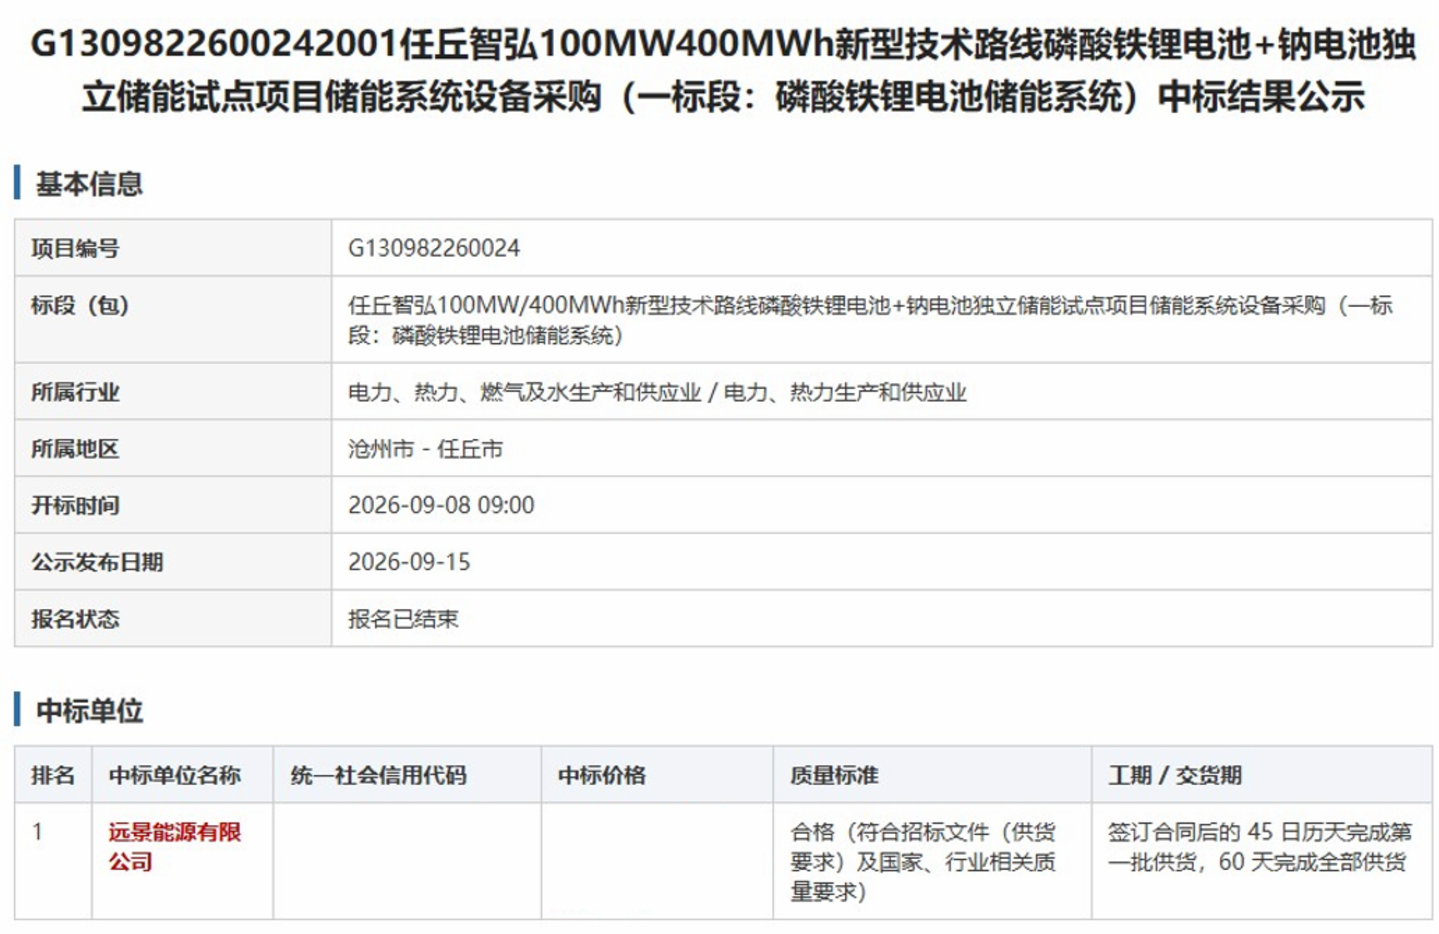
河北任丘一个100MW/400MWh的独立储能项目,最近引起行业关注。
项目体量不大,身份却不普通:全国首批“磷酸铁锂+钠离子”双技术路线试点,同步建设220kV升压站直接接入区域主网,涉网性能和控制可靠性被写成硬门槛;磷酸铁锂标段由远景中标,将搭载远景动力790Ah方壳卷绕电芯。
放在2026年容量电价机制落地、河北清单制管理收紧的节点上看,这单中标的意义不在“又一个大电芯项目”,而在于它提供了一个“规则替电站做选择”的样本。
过去两年,大电芯的叙事权更多攥在供给端手里,比谁的容量数字先跳上去、谁先喊出量产。任丘给出的信号是另一种走向:当放电时长被塞进容量电价折算公式,当调用考核盯住每一度电,电芯该做多大,开始由电站收益模型说了算,而不只是只比电芯大小。
但要理解为什么任丘项目选中远景,远景动力为什么聚焦790Ah,先要看规则如何把电芯容量从“卖点”变成“算点”。
容量电价把电芯容量,从“卖点”变成了“算点”
2026年1月,国家发改委、国家能源局印发《关于完善发电侧容量电价机制的通知》,首次在国家层面把电网侧独立新型储能纳入容量电价体系。其核心逻辑是:容量电价以当地煤电容量电价标准为基数,乘以一个折算比例,分子是满功率连续放电时长,分母是全年最长净负荷高峰持续时长,上限为1。换句话说,如果电站撑不到高峰时段,容量电费就打折。2小时储能拿到的折算比例天然吃亏,4小时及以上才可能接近全额。储能资产第一次有了类似“底薪”的稳定收入,但这份底薪的厚度,取决于电芯能不能让系统在一年最紧张的那几个小时里持续放出功率。
真正把“运行表现”写进容量电费扣减的,不是某一条孤立的调用次数考核,而是114号文的折算公式与冀发改能源[2026]418号涉网性能准入共同形成的双重筛选。114号文的容量电价规定,意味着容量电费不是“装完就发”,而是取决于电站在全年最紧张时段能否以额定功率持续顶上去。
418号文把这一逻辑进一步推向运行端:项目必须“支持额定功率范围内连续平滑调节,可精准响应调峰、调频、顶峰等调度指令”,运行期间无法满足调度要求的项目要及时整改,而清单外项目不得给予容量电价。
折算公式管“顶不顶得上”,涉网准入管“调不调得动”;两者叠加,可用率和响应精度就不再是运行台账上的软指标,而是容量电费能不能足额结算的硬约束。
任丘项目恰好落在这个双重约束的交点上。220kV升压站直接入主网,锂钠混储要在同一套控制体系下协同,项目对涉网性能、运行稳定性、控制可靠性的要求被公开报道明确列为高于常规项目的门槛。
在这种条件下,电芯数量本身就是系统风险的一个来源:1GWh电站从314Ah方案的约99.5万只电芯降至790Ah方案的约39.6万只,减少的不仅是物料成本,更是连接点、采样线束和潜在失效节点的数量级压缩。
当418号文把“精准响应调度指令”和“及时整改”写进清单存续条件,当114号文把顶峰时段的持续放电能力直接乘进容量电价,系统里每多一个连接点,都不再是集成商的工艺故事,而是电站业主容量电费结算单上的一道减法。
大电芯喊了两年“更大”,电站真正缺的却是“更少”
314Ah之后,大电芯的规格分裂是行业公开的尴尬。500Ah以上区间里,多家企业各推各的档位,没有形成被普遍接受的通用规格。从供给端看,这是一场卡位战;从电站端看,规格越散,选型越像押注。
远景动力在790Ah上的动作,提供了一个供给端主动把定义权交还给系统端的对照样本。
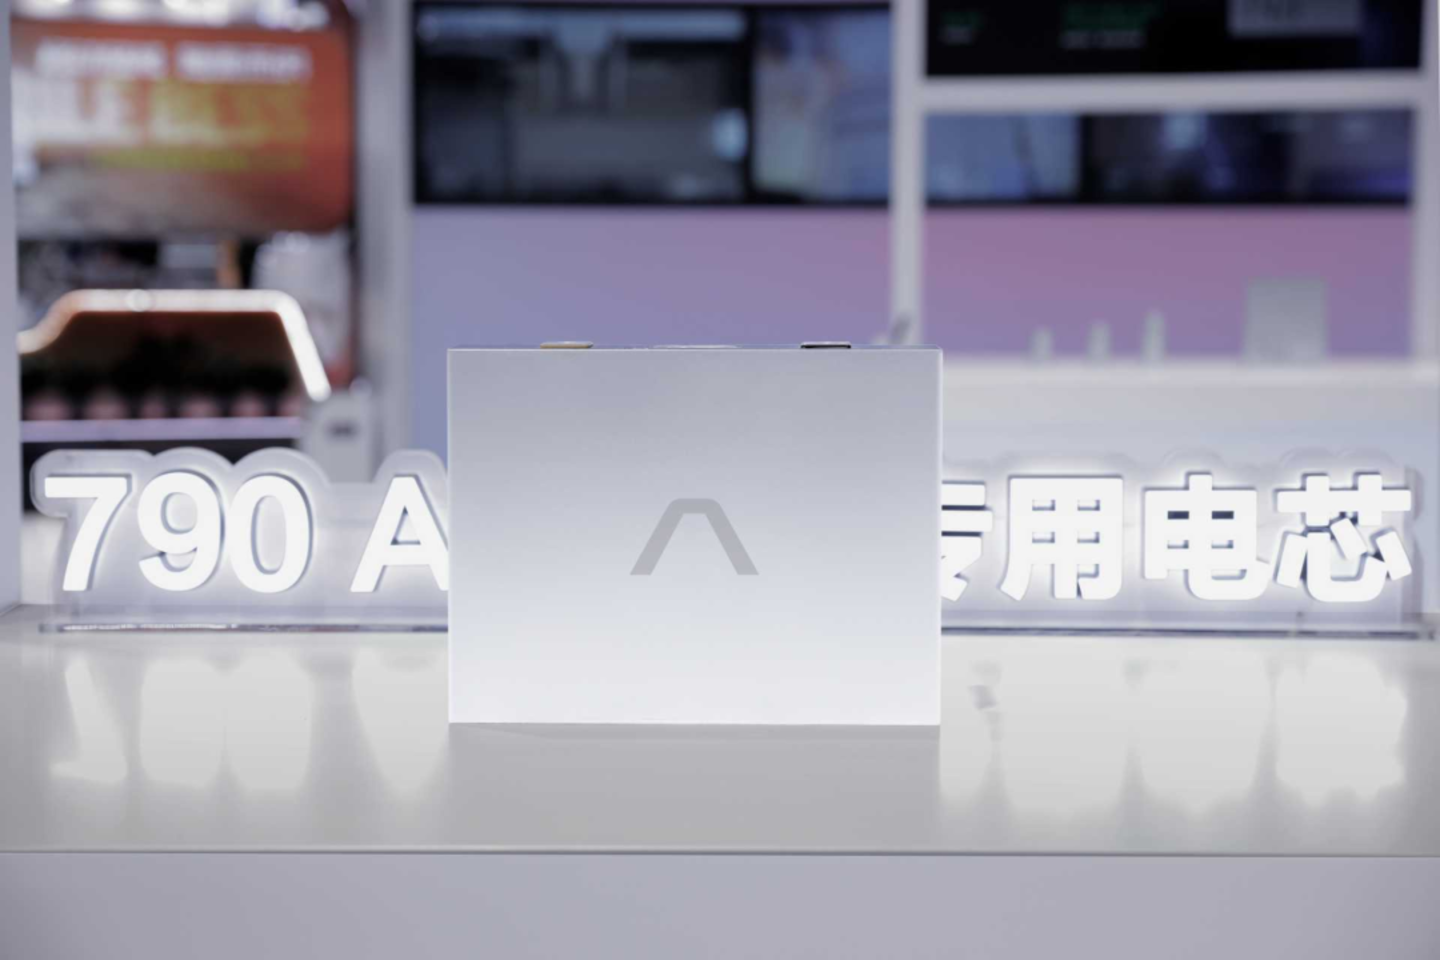
790Ah单颗额定容量790Ah、能量2528Wh,体积能量密度突破440Wh/L,循环寿命超15000次,直流往返效率96%。这些参数本身不构成结论。真正值得看的是它被放进系统之后的效果:1GWh电站采用790Ah方案,电芯数量从314Ah方案的约99.5万只降至约39.6万只,减少约60%;场站BOP节省超1500万元/GWh,占地面积减少约37.6%,基础设施及线缆成本降低约50%。
这组数据的意义,不是把参数堆得更高,而是说明当容量电价和调用考核同时收紧,电站愿意为“更少连接点、更低故障概率、更简单系统”付钱。电芯数量降下来,连接点、采样线束和潜在失效节点同步下降,系统复杂度被压下来,这才是大电芯从“单颗能量有多高”滑向“系统复杂度能压到多低”的竞争维度变化。
任丘样本证明的是:在高约束、长时、强涉网项目里,电芯规格要服从系统收益模型,而不是只服从产线节奏。远景790Ah之所以被聚焦,不是因为数字最大,而是因为它在这个场景里把“更大”翻译成了“更少”和“更可算”。
但参数和系统账之外,还有一道更硬的坎:能不能量产交付。
从发布到交付,790Ah的胜负手在量产兑现
产品发布和工程交付之间,隔着很多企业没有跨过去的沟。
远景动力790Ah电芯2026年初进入规模化交付阶段,沧州超级工厂已实现量产交付;宜昌超级工厂2026年7月投产,一期规划40GWh电芯产能,首批790Ah电芯发运德国,超过50%产能被海外客户订单锁定。任丘项目从沧州产线本地交付,缩短的不只是供应链响应时间,也让后续运维和工程经验复制有了一个近距离的参照点。
但预见能源认为,任丘中标不构成“790Ah将成为主流”的结论,单个项目也证明不了规格收敛的方向。它提供的只是一个规则倒推开始产生工程后果的证据点:容量电价用放电时长折算收入,调用考核用可用率约束设备,并网要求把系统复杂度摆上桌面,电芯容量的定义权就不再完整地属于供给端。
远景在任丘样本里的角色,是把倒推出来的规格真正落到量产和交付上,让规则的选择有了一个可追踪的实物对应。后续如果更多高约束项目重复类似的选型逻辑,大电芯竞争的计分规则确实在切换:从“谁先把数字喊上去”,转向“谁能让数字被系统算得过来”。
任丘是起点,不是答案。

 加载中,请稍侯......