手机厂商的麻烦,AI背不了锅

文 | 防冷涂的蜡
2026年第三季度,全球智能手机市场交出了一份难看的成绩单。Counterpoint公布的报告显示,全球智能手机出货量同比下降约20%,部分主流安卓品牌的跌幅更加明显。
市场很快找到了一条解释路径:AI数据中心抢购存储芯片,芯片供应商把更多产能留给利润更高的服务器,手机厂商的采购成本跟着上升。手机变贵,促销减少,消费者推迟购买,最终反映在销量上。手机厂商也开始频繁谈论存储成本压力。
一边是不断涨价的内存,一边是突然下跌的手机出货量,两件事看起来严丝合缝。可手机行业究竟发生了什么?要回答这个问题,恐怕得先弄清楚新闻中那个令人吃惊的20%,到底是怎么来的。
手机销量暴跌20%,到底是谁不买了?
假设一家手机厂商去年第三季度往经销商仓库送了100万部手机,今年只送了80万部。按照行业统计,出货量下降20%。可是,去年送过去的手机有没有卖完、今年仓库里还压着多少货,这个数字都不会告诉我们。
新闻中的20%属于厂商向销售渠道供货的口径。消费者真正从门店、电商平台买走多少部手机,需要另一组统计。正常年份,两个数字大体同向;碰到集中备货、降价清库存或者新机发布时点变化,两者的差距就可能被拉大。
今年恰好有一个特殊背景:内存越涨越贵。上半年,一些厂商担心晚买更贵,提前采购零部件,向渠道铺货。对渠道商来说,手里有货未必是坏事,尤其在预期下一批手机会提高售价的时候。于是,消费者的购买热情即使已经降温,厂商的出货账面也可能没有立刻难看起来。
Counterpoint的2026年二季度中国市场追踪提供了一个现成例子:渠道出货同比仅小幅下滑,而消费者实际购买量已经出现两位数下降。同期不同版本对出货跌幅有约1%至2%的差异,但指向一致:仓库接收手机的速度,可以明显快于消费者购买的速度。
等到前期采购的手机需要消化,情况就反过来了。经销商不愿再接太多货,厂商也开始谨慎安排生产。与此同时,零部件成本继续上涨,部分低价机型即使能卖出去,利润也可能薄得没有继续铺货的必要。减少发货,便成了企业主动做出的经营选择。
当然,不能因此说消费者完全没有受到涨价影响。手机终端市场今年确实出现了购买量下降,促销力度减少,也确实会让原本准备换机的人继续观望。一款手机从1999元涨到2299元,对预算有限的用户来说,理由已经足够充分。
Counterpoint统计,2026年618促销期的四周,中国智能手机终端销量同比下降13%。这回是真正的消费者购买量,成本上涨限制了厂商的促销力度。它证明涨价的影响真实存在,也提醒我们别把终端销量与第三季度全球出货跌幅当成同一个指标。
问题出在下一步推论:消费者因为涨价少买手机,和整个行业向渠道少发20%的手机,不能直接画等号。 今年的成本危机同时改变了消费者的选择和厂商的发货计划,两个方向一起作用于市场。如果不先把这些账分开,那个20%很容易把所有变化都算到消费者头上。
不过,就算把渠道库存的干扰排除,消费者越来越不急着买新手机,也确实是厂商无法回避的麻烦。这个问题早在AI内存涨价前就存在。
手机越来越耐用,厂商越来越难受
十多年前,换手机往往意味着换一种生活方式。用过功能机的人第一次拿起智能手机,可以安装各种应用;从3G换到4G,视频、地图和移动支付突然变得好用起来;屏幕、摄像头、指纹识别每次跨过一个门槛,用户都能感受到变化。
那时候的新手机,即使贵一点,厂商也比较容易告诉消费者为什么值得买。旧手机还没坏?没关系,新手机有你从前用不到的功能。发布会展示的变化可以在第二天的生活里直接体验到。
现在,手机厂商最尴尬的对手,是三四年前的自己。拿一部老旗舰,微信、抖音、B站、导航、外卖和扫码支付照样能用。相机也许没那么强,游戏帧率不一定最高,可普通人每天真正需要的那些功能,早就被它完成得八九不离十。
手机当然没有停止进步。处理器更快,影像算法更好,屏幕越来越亮,折叠屏也开始走向成熟。但技术参数提升了多少,与消费者愿意多花几千元,是两笔不同的账。发布会上强调的跑分进步,落到用户手里,可能只是原来打开软件要一秒,现在少等了一点点。大多数人实在很难为了省下那一点时间,专门走进手机店。
这种变化会直接影响换机频率。假如有一亿名用户,平均每三年换一次手机,每年大约会形成三千多万部的更换需求;如果每个人把手机多用一年,在用户数量不变的情况下,每年对应的换机需求就只剩两千五百万部。厂商什么都没做错,仅仅因为旧手机多活了一年,能争夺的新订单就少了一大截。
Counterpoint的年度数据呈现了一条相当清楚的曲线:2018年全球出货约15.05亿部,2025年约12.55亿部。中间有反弹,终点却仍低于起点。另一项换机周期研究显示,2023年全球平均换机周期达到43.4个月,2024年约43个月。
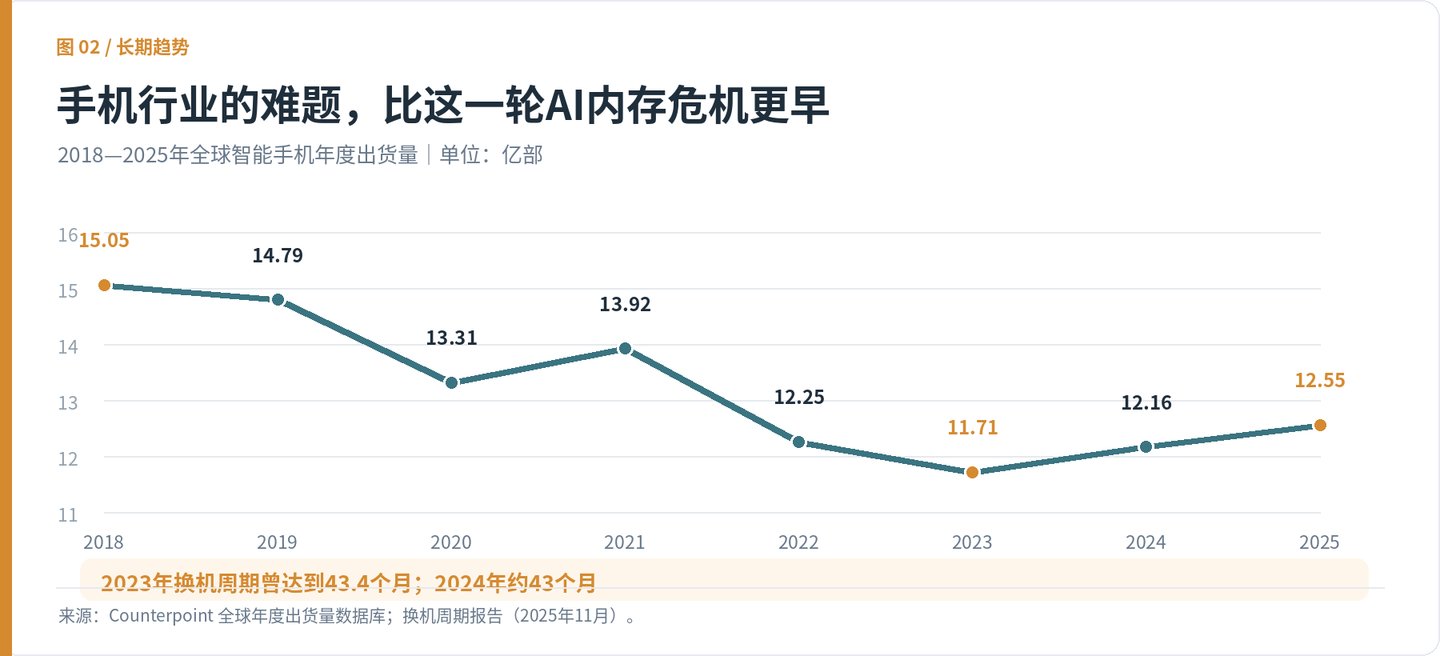
图1|全球手机出货长期变化。成熟市场仍有反弹,但增长基础已经不同。
有人可能会说,既然市场这么成熟,为什么前两年全球手机出货又出现回升?原因并不神秘。疫情期间购买的手机陆续老化,部分地区迎来集中换机,苹果等品牌也通过新品吸引了一批用户。成熟市场仍然会增长,只是越来越需要一个具体的购买理由,很难指望用户每隔固定两年就主动掏钱。
对于消费者,这其实是件好事。过去花三四千元买的电子产品,现在用上四五年仍然不错,平均每年的使用成本自然下降。手机厂商用十几年把产品做得越来越耐用,终于发现消费者真的开始舍不得换了。 产品经理可以为此自豪,销售部门恐怕笑不出来。
手机厂商必须给下一部手机找到值得付费的理由。想卖出下一部手机,已经很难只靠告诉用户“新款更先进”。他还得让用户相信,先进的那一部分恰好值得自己花钱。
旧手机守住了钱包,新的内存涨价又堵住了低价新机的退路。成本压力传到手机厂商手里,他们开始重新计算:哪些手机,还值得继续卖?
内存一涨价,便宜手机先被劝退了
过去的千元机市场,很像一场没有休息日的竞赛。今天有人把大电池做到千元以内,明天就有竞争对手加上更快的充电和更大的内存。消费者当然乐见其成,只要再等几个月,同样的钱似乎总能买到配置更好的手机。
但一部千元机留给厂商的利润,远没有售价看起来那么宽裕。屏幕、处理器、内存、摄像头、电池、组装、运输、渠道和售后,每个环节都要分钱。厂商还要承担研发和营销费用,能够从单机上留下多少利润,需要仔细计算。
不妨算一笔简单的假设账:一部手机卖1000元,扣掉相关成本后,假设原本只能赚50元。内存成本增加40元,利润就从50元缩到10元。成本仅增加售价的4%,却吃掉了原先八成利润。要是成本再上去一点,原来的生意可能就没有继续做的必要。
Counterpoint对一款6GB内存、128GB存储的典型低端手机测算显示,2026年第一季度,内存和闪存成本约占整机零部件成本的43%,该模型的整机零部件成本环比增加约25%。这不是所有千元机的平均值,却足以解释低价产品为什么格外难熬。
当低价机型几乎赚不到钱,减少供货也会成为一种经营选择。 这时厂商手里只有几个选择。价格不变,自己吞下成本;把涨价传给消费者,冒着销量下降的风险;压缩配置,但很容易在对比中输给竞争对手。还有一种办法,干脆减少利润过低的机型,把产能、渠道资源和营销预算留给更贵的产品。
海外市场已经出现这种变化。一些中国手机品牌缩减了极低价位段产品,推动入门款的起售价上移。那些消失的销量里,一部分是消费者不愿为涨价买单,另一部分则是厂家主动减少了这种低利润产品的供应。两者相互影响:选择少了,买家更容易继续用旧手机;用户少买,厂商又更不愿维持原来的供货规模。
根据Omdia的数据,2026年第二季度东南亚100美元以下手机出货中,小米下降69%,vivo下降88%,OPPO下降96%。更高价位段并没有完全接住消失的低价需求,意味着一部分购买直接离开了新机市场。
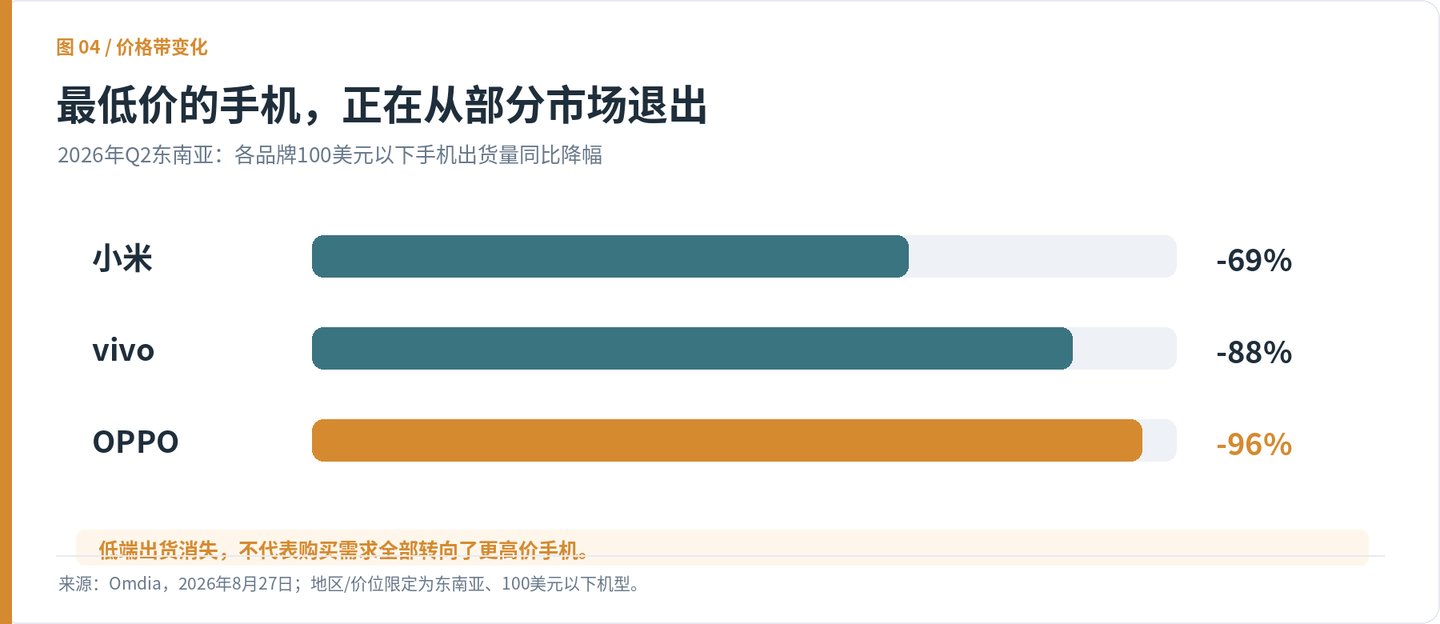
图2|东南亚低价手机供应收缩。以上为品牌在指定价位段的同比跌幅。
同样一轮成本冲击,苹果、三星和部分高端机型受到的影响却不尽相同。原因也容易理解。对一部千元机而言,新增几十元成本可能吞掉大部分利润;对一部售价五六千元的产品,企业通常有更多调整空间。品牌有议价能力、备货能力,消费者也可能更看重生态、使用习惯、影像表现和后续服务。
Counterpoint统计,2026年第三季度三星全球出货同比仅下降约3%,苹果的市场份额达到22%,虽然苹果自身出货也在下降;小米出货降幅超过30%,OPPO与vivo也超过20%。各品牌的供应、型号和发布时间不同,不能单凭这一组数据认定高端消费者完全不怕涨价。
但高端品牌表现相对较好,并不能推导出有钱的消费者都不在乎价格。假如一家厂商维持原价,另一家同档产品涨了几百元,原本犹豫的用户反而可能倾向于前者。消费者始终在比较自己花出去的钱,到底换回了多少价值。
平均售价上涨,并不等于每款手机都在提价。假设一家厂商去年卖出十部1000元手机和十部3000元手机,今年便宜的只卖出五部,贵的仍卖十部。即使两款手机一分钱都没有涨,统计出来的平均售价也会提高。与此同时,总销量还下降了四分之一。这个数字听上去像高端化成功,实际上也可能是低端生意缩水。
小米2026年第二季度公告提供了真实的经营对照:手机出货从4240万部降至3120万部,平均售价却从1073.2元升到1351.0元。与此同时,手机收入仍同比下降7.5%。均价提高,未必能抵消少卖手机造成的收入损失。
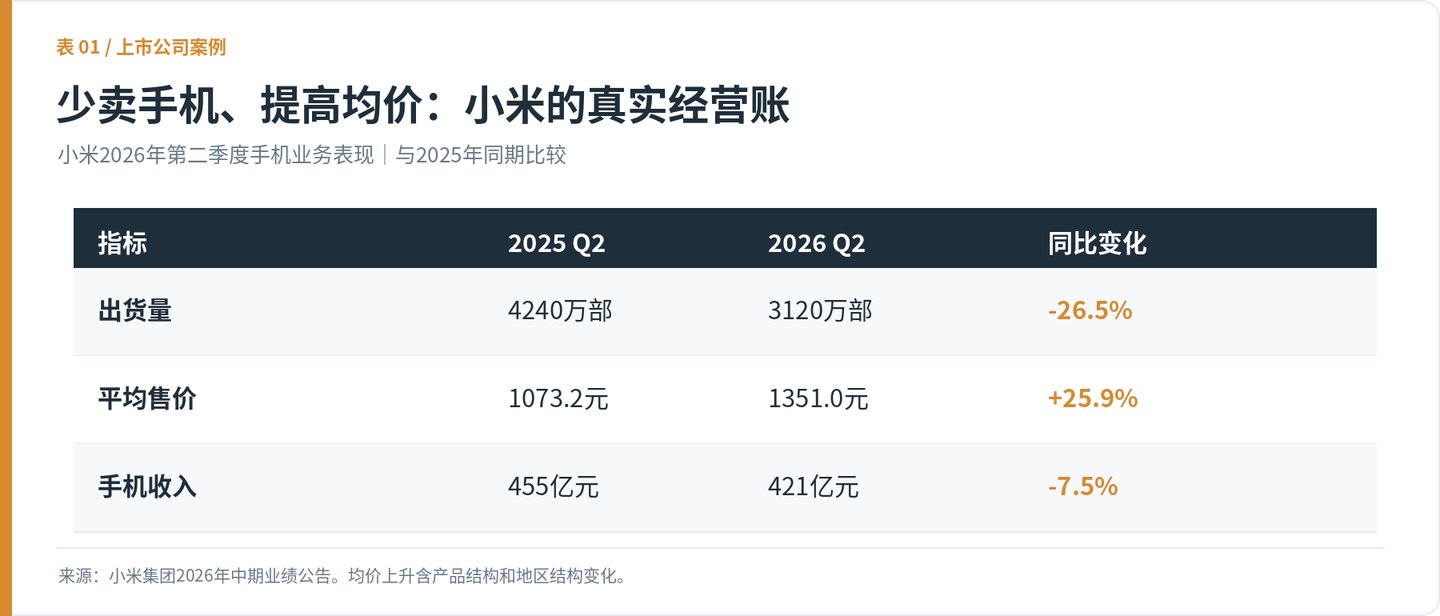
表1|小米2026年二季度手机业务:出货与均价出现反向变化。
内存涨价改变的,除了消费者要付多少钱,还有厂商愿意服务哪些价位的消费者。 对预算有限的人来说,这种变化尤其难受:原来买得起的手机更贵了,原来摆满货架的便宜型号也逐渐变少。于是,旧手机又能多用一年。
等内存便宜了,谁来负责让人想换手机?
假设未来存储芯片供应逐渐恢复,厂商重新能够以合理价格采购内存。第一批高兴的应该是那些做入门机的产品经理。原来算不过来的成本账,突然又能算得过来了;被搁置的低价机型可以重新上架,经销商也愿意补货。
消费者也会受益。准备换机的人发现价格松动,可能不再继续观望;原来超出预算的型号,降价后重新进入选择范围。如果渠道同时开始补库存,厂商的出货量甚至可能比消费者实际购买量恢复得更快。一段时间以后,行业报表看起来或许会比今年漂亮不少。
IDC曾预计,随着存储供需逐步恢复,2028年全球智能手机出货量可能反弹5.5%。这一预测仍有很大不确定性,但它提醒我们:成本压力缓解,确实可能带来一轮有分量的恢复,不能提前把这种反弹否定掉。
短期销量能恢复多少,取决于消费者原本为何没有购买。一个人的手机已经频繁死机,只差降价几百元就肯付款,成本恢复对他很有用。另一个人手机运行流畅,电池还能撑一天,从来没认真考虑过换机,就算同款新机便宜了500元,也未必能让他改变主意。
降价可以把等价格的人叫回来,却很难叫醒一个根本没有换机计划的人。 这两类需求放在一起看,手机行业的短期恢复与长期增长就有了清楚的边界。前者可以靠成本改善、促销和补货,后者还要靠产品重新创造购买的必要性。
手机厂商现在押注的新理由,恰好仍然是AI。从语音助手到自动替用户完成操作的手机智能体,厂商希望下一次换机能重新带来可以感知的体验跃迁。这确实存在可能。过去移动支付、移动互联网改变了手机使用方式,新的交互技术也有机会创造需求。
不过,用户愿不愿意换机,还要看这种能力能否真正进入日常生活。如果AI只是把原来需要手动完成的几步操作缩短一些,而旧手机通过应用更新或者云端服务也能得到相近体验,用户未必愿意为此购买新设备。假如未来某些功能必须依赖新硬件,能够持续节省时间、解决原来解决不了的问题,购买理由才会变得扎实。
这也是今年手机行业最有讽刺意味的一幕:AI抢走了存储芯片,让制造手机更贵;厂商转过身,又指望AI替手机找到下一轮增长动力。AI一边给生产部门添麻烦,一边还要替销售部门完成业绩,工作安排实在有些紧张。
到那时,供应链恢复正常可能让一部分销量回来,真正的考题却仍然留在手机厂商面前。内存降价可以让新手机重新便宜,却不能让旧手机突然变得难用。
这口锅,AI背不了一辈子
眼下,AI的确让手机厂商吃了不少苦头。内存价格上涨、低端产品利润变薄、销量下降,每一笔账都很现实。
只是成本涨价总有机会缓解。等手机重新便宜下来,发布会照样热闹,新品配置仍会一年比一年漂亮。至于消费者会不会因此掏钱,恐怕还得看他手里的旧手机答不答应。

 加载中,请稍侯......