高磷血症,中国药物正在追回“失去的十年”

文 | 破茧Bio
2026年10月8日,国家药监局药品通知件送达信息中,蔗糖羟基氧化铁咀嚼片再次出现在被拒名单上。这已经是这个品种的仿制药连续第八次上市失败,蔗糖羟基氧化铁咀嚼片仿制药至今遭遇“团灭”。
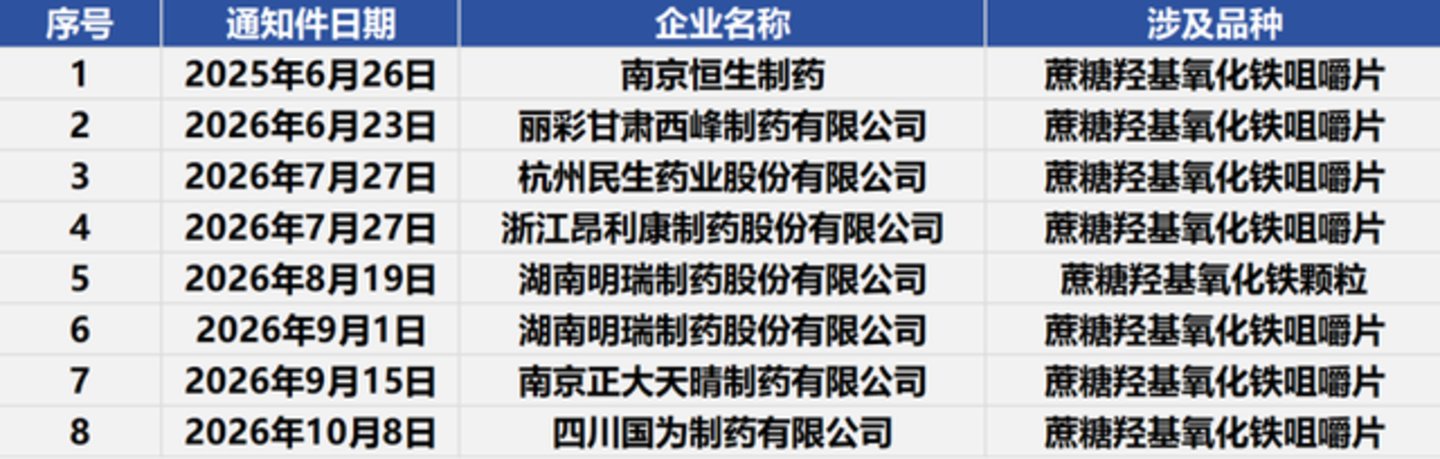
图:蔗糖羟基氧化铁咀嚼片仿制药通知件
蔗糖羟基氧化铁咀嚼片的原研药为维福瑞®,由瑞士Vifor Fresenius研发,国内商业化权益在2024年2月被康哲药业拿下。这款药物虽最早于2013年11月就在美国获批,但国内的上市时间却在2023年2月。然而,就是这样一款十三年前的药物,至今却无人成功仿制。
究其原因在于技术底层。蔗糖羟基氧化铁属于复杂化学原料药,原料药几乎不入血,无法通过常规的体内生物利用度试验来验证一致性,FDA只推荐进行体外结合试验。这意味着仿制药企必须自建一套体外磷结合能力验证体系,而目前尚无任何企业的原料药成功转A。
更关键的是专利壁垒。虽然蔗糖羟基氧化铁没有化合物专利,但Velphoro的专利全球布局197项,覆盖37个国家/地区,美国橙皮书可查到12项专利,到期时间最长至2034年。美国TEVA公司曾试图挑战Vifor Fresenius的专利,最终法院判TEVA侵权,禁止提前仿制Velphoro。
复杂制剂的技术门槛和专利网络,正在用真金白银的失败来丈量。而这款药所处的高磷血症赛道,恰恰是肾病领域最被低估、却最具结构性变革潜力的战场。
被“磷”困住的人
高磷血症的壁垒究竟有多高呢?这必须先从高磷血症的病根讲起。
磷是人体必需的元素,参与骨骼构成和能量代谢。健康人的肾脏每天过滤并排出多余的磷,维持血磷在一个精密的窄幅区间内。但当肾脏功能衰竭,这个排泄通道被关闭,磷便开始在血液中蓄积。它不再是“营养素”,变成了在血管壁、皮肤、骨骼中到处沉积的“污染物”。
这种沉积带来的后果是系统性的。磷与钙结合形成磷酸钙,沉积在血管壁上,让原本柔软的血管变得又硬又脆,心梗、脑梗、中风的风险大幅增加。研究显示,血磷每升高1 mg/dL,死亡风险增加约18%。
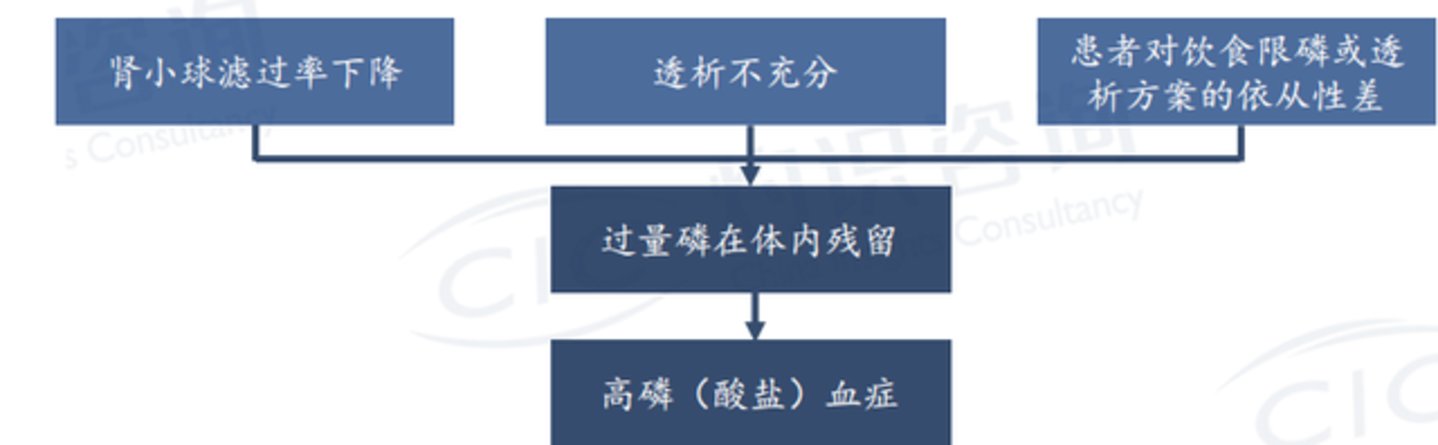
图:高磷血症致病机理,来源:灼识咨询
另一方面,高磷刺激甲状旁腺分泌过量的甲状旁腺激素,把骨头里的钙“拆”出来,骨头越来越空,四十多岁的人摔一跤就可能骨折。磷沉积在皮肤中直接刺激神经末梢,加上甲状旁腺激素刺激肥大细胞释放组胺,透析患者中中重度瘙痒的患病率约为26%到48%,相当于每三个透析患者里,就有一个被这种“钻心的痒”折磨得整夜无法入睡。
中国有多少人困在这个循环里?截至2025年,中国维持性透析患者总数已达约130万人,其中高磷血症患病率高达76%。这意味着超过98万透析患者的血磷水平超标。而血磷达标率仅为42.1%,是慢性肾脏病矿物质与骨异常(CKD-MBD)相关质控指标中最低的一项。中国透析患者的平均血磷水平为6.00 mg/dL,显著高于日本的5.42 mg/dL和欧洲的4.87 mg/dL,且中国透析患者规模预计2035年将增至约340万人,复合年增长率约10.1%。
这就是高磷血症赛道的底层逻辑:一个超过百万人的、持续扩张的、且当前治疗手段严重不足的患者群体。
三次迭代浪潮
高磷血症的药物治疗史,本质上是一部人类试图从胃肠道中拦截磷的工程史。三十年来,这个领域经历了三代药物的迭代,每一代都在回答前一代未能解决的问题。
第一代药物是含钙磷结合剂,虽然有效,但却代价高昂。
最早的降磷药物选择了最直接的方式:用钙去结合磷。碳酸钙和醋酸钙在肠道中与磷酸盐形成不溶性沉淀,减少磷的吸收。醋酸钙药物于1990年12月在美国获批上市,碳酸钙则于同年6月获FDA孤儿药资格批准。
含钙磷结合剂价格低廉、降磷有效,至今仍在临床中被使用。但它有一个无法回避的代价:钙负荷。患者每天服用数克钙剂,其中相当一部分被吸收入血,导致高钙血症,进而加速血管钙化。对于本已面临心血管高风险的透析患者,这无异于饮鸩止渴。临床综合评价已明确“不推荐含钙磷结合剂作为长期用药首选”。
第二代药物是非含钙磷结合剂,优化钙负荷,是目前临床的主要选择。
1998年,Genzyme公司推出盐酸司维拉姆,这是首个获批的非含钙磷结合剂。它用阳离子交换树脂聚合物替代了钙,在肠道中通过离子交换与磷酸盐结合,不含钙、不含金属,从根本上消除了钙负荷的风险。2007年,改进剂型的碳酸司维拉姆获批上市,避免了盐酸盐剂型可能加重代谢性酸中毒的顾虑。原研碳酸司维拉姆片于2013年进入中国市场,商品名诺维乐。
司维拉姆的核心优势不仅在于安全性,更在于它拥有相对充分的心血管获益证据。Cochrane系统评价指出,对于透析患者,司维拉姆替代含钙磷结合剂可能降低死亡风险并减少高钙血症事件。早期的Treat-to-Goal研究也显示司维拉姆可延缓冠状动脉和主动脉钙化进展。司维拉姆目前是中国高磷血症药物市场的绝对主力,2024年在中国三大终端六大市场销售额超过14亿元。
但司维拉姆的药片负担始终是依从性的瓶颈。常规剂量下每日药片数量可达6到12片,且需整片吞服,不宜咀嚼或压碎。对于需要每日随三餐服药、同时还要服用多种其他药物的透析患者,这种负担直接转化为真实世界中的低达标率。
2004年,Shire制药推出碳酸镧,这是第二代中的另一个重要玩家。碳酸镧以镧离子与磷酸盐形成不溶性复合物,体外磷结合力显著高于司维拉姆且不受pH影响。其咀嚼片剂型使日均服药片数减少约50%,但必须嚼碎后咽下,且有明确的药物相互作用——禁止与环丙沙星联用。2012年2月,碳酸镧咀嚼片在中国获批。
文章开头的维福瑞®,则是铁基-非钙磷结合剂,每片含500 mg铁,其磷结合能力约为司维拉姆的2.6倍。一项与司维拉姆头对头三期临床结果显示,维福瑞每日可降低 52%的片剂负荷从而改善患者用药依从性。
此外有一项真实世界研究表明,患者使用其他磷结合剂换用蔗糖羟基氧化铁后,其血磷达标率显著提高,分别为磷结合剂(+95%)、司维拉姆(+97%)、醋酸钙(+93%)、碳酸镧(+100%)。
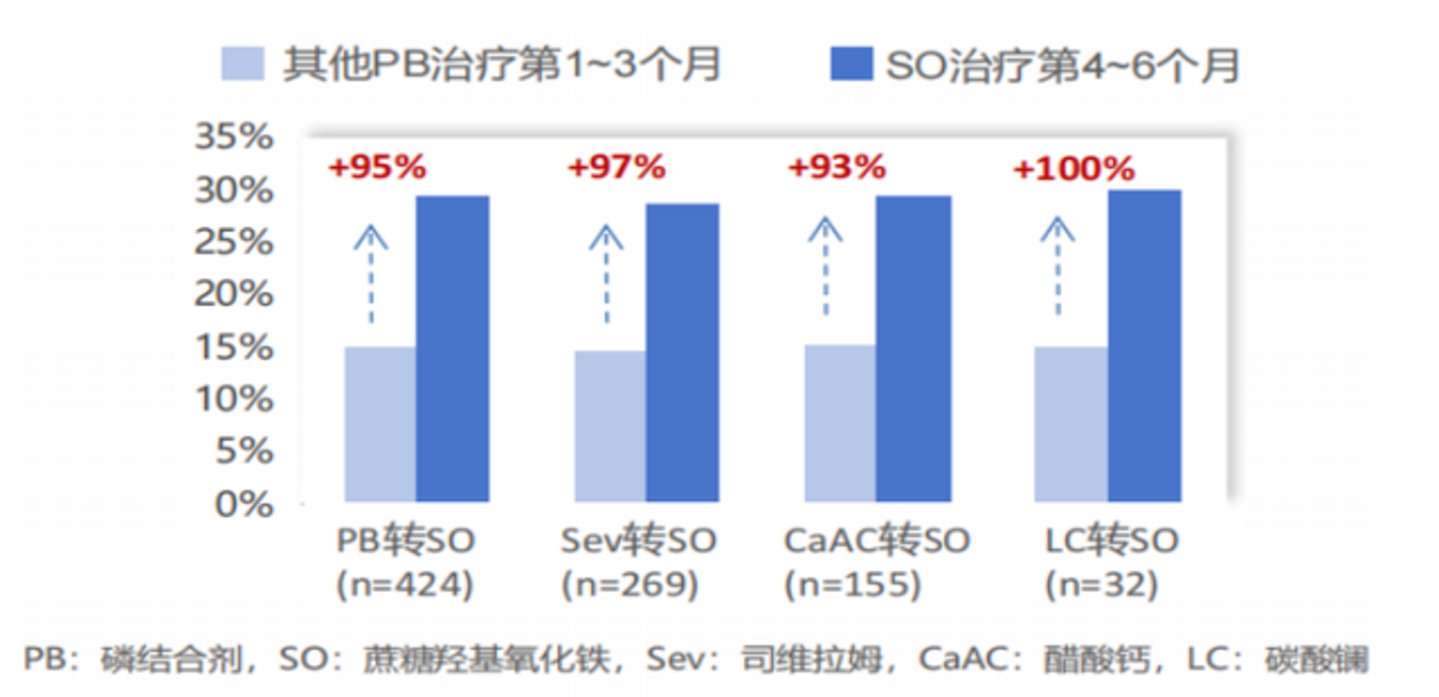
图:蔗糖羟基氧化铁真实世界研究,来源:信达证券
更重要的是,它在降磷的同时可稳定铁参数,减少促红细胞生成素与静脉铁剂的使用,对合并缺铁性贫血的透析患者具有独特的附加获益。该药物在美国和中国的上市时间分别为2013年11月和2023年2月,当属最具潜力的高磷血症药物。总的来说,第二代药物的核心贡献是去掉了钙负荷,但依然存在临床痛点。
第三代药物则是机制上的转换,完成从“结合”到“抑制”的原理革新。
2023年,高磷血症治疗领域迎来了真正意义上的机制突破。这一年,盐酸替那帕诺(万缇乐®)于10月在美国上市,它的机制完全不同于磷结合剂,并不依赖在肠道中“吸附”磷,而是通过抑制肠道上皮细胞NHE3,增强细胞间连接,阻断细胞旁途径的磷吸收,从源头减少磷进入体内。它是全球首个且唯一获批的磷吸收抑制剂。在磷结合剂治疗不达标的患者中,加用替那帕诺后血磷达标率可提升至72.6%。其主要不良反应是腹泻,发生率约63.7%至74.4%,但多为轻症。
由于复星医药早在2017年12月就从Ardelyx公司引进了盐酸替那帕诺的国内权益,因此仅用一年半时间万缇乐®就顺利在国内上市,并于2025年12月纳入国家医保乙类目录。
从醋酸钙到替那帕诺,三十三年间,高磷血症药物的迭代路径清晰可辨:从含钙到非钙,从结合到抑制,从降磷到兼顾心血管获益。
礼邦医药的落位
在这一竞争格局中,礼邦医药的资产组合恰好处于三代药物迭代的交汇点上——但其真正的野心,不止于做一个跟随者。
礼邦医药临床进度最快的产品为AP301,属于含铁磷结合剂的迭代者。AP301是一款以纤维-铁为基础的新一代口服含铁磷结合剂,礼邦医药拥有其全球权益。它的差异化设计直指现有磷结合剂的核心痛点:无需咀嚼即可吞咽,在胃液中膨胀体积小,无系统性吸收。
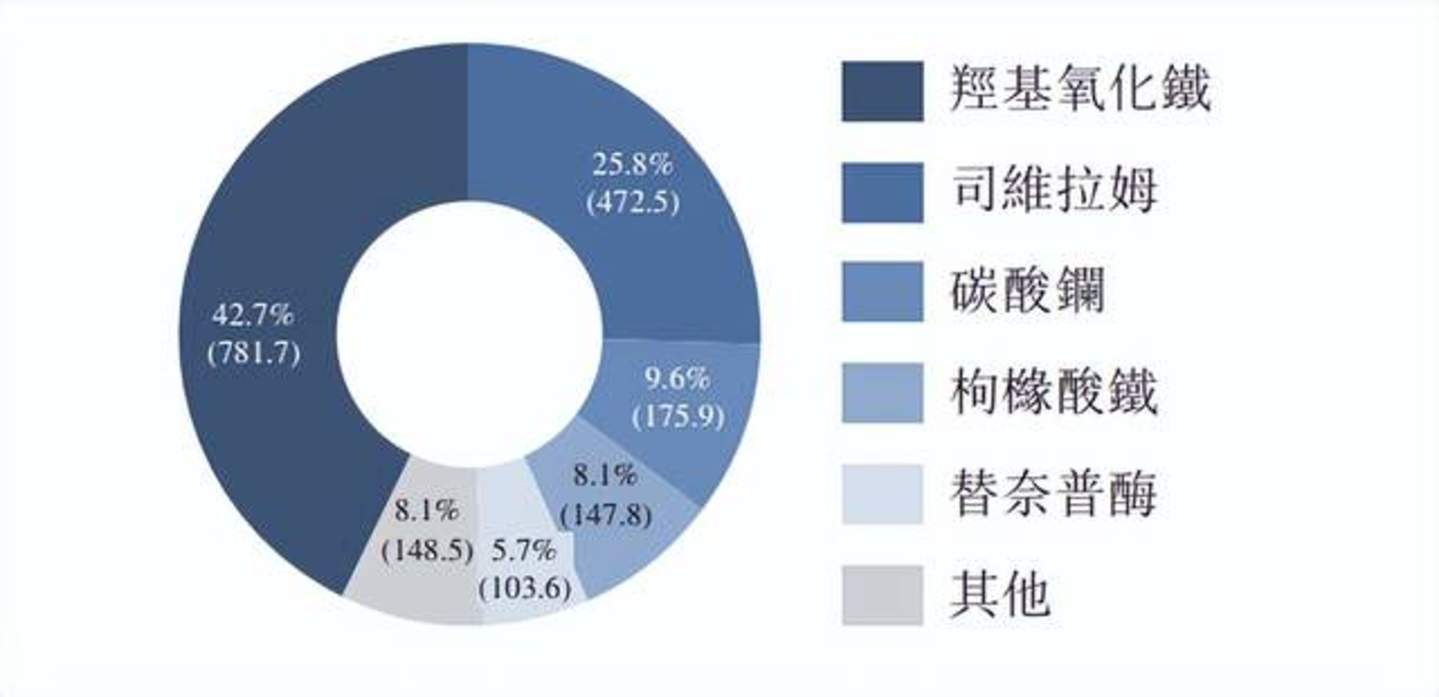
图:高磷血症药物市场结构,来源:礼邦医药招股书
中国关键III期RESPOND-1研究在50家临床中心开展,474名维持性透析高磷血症患者按3:1随机分配至AP301组或碳酸司维拉姆组,治疗期52周。结果显示,第12周AP301降低血清磷的疗效非劣于碳酸司维拉姆;第52周AP301组血清磷应答率更高(66.7%对58.6%),且平均每日服用剂量更低(6.52克/天对7.56克/天)。在低剂量对照期,AP301维持剂量组的血清磷控制显著优于无效低剂量组,组间差值达-0.58 mmol/L(P<0.001)。
目前,AP301的新药上市申请已于2026年8月获NMPA受理。在全球层面,RESPOND-2全球III期关键性多区域临床试验于2026年5月完成全部患者入组,在美国和中国同步开展,入组282名患者(超过计划的264名)。礼邦医药预计AP301有望于2027年在中国获批、2028年在美国获批。
除AP301这款“第二代药物”外,礼邦医药还将视野聚焦于泛磷转运蛋白抑制剂这一全新路径。
AP306是全球首个且唯一进入临床阶段的口服泛磷转运蛋白抑制剂。与替那帕诺仅抑制细胞旁途径不同,AP306通过广泛抑制NaPi-IIb、PiT-1和PiT-2三种关键肠道磷转运蛋白,同时覆盖旁细胞和跨细胞两条磷吸收通路,从源头阻断磷的主动转运。它最初由日本中外制药发现,礼邦医药获授权引进并取得其全球开发、生产及商业化权利。
AP306已完成的中国II期临床数据显示,单药治疗组血清磷水平较基线平均降低2.51 mg/dL,而阳性对照药碳酸司维拉姆组平均降低1.08 mg/dL;用药第7至8周,AP306组近95%的患者血清磷水平低于5.5 mg/dL。AP306已获NMPA突破性治疗药物认定,全球IIb期多区域临床试验于2026年7月完成首例受试者随机入组并给药,顶线数据预计2027年上半年公布。
在海外布局上,礼邦医药于2026年3月与R1 Therapeutics签署许可及股权协议,授予其在大中华区以外地区独家开发、生产及商业化AP306的权利。R1的A轮融资汇聚了DaVita(全球最大肾脏健康服务提供商,约2657家门诊透析中心)和U.S. Renal Care(美国最大私营透析服务商)等战略投资方,这意味着AP306的海外商业化从一开始就绑定了透析服务端的渠道资源。
从追赶到引领
回望高磷血症药物中美两地的上市历史,投资者可以清晰发现一条不断被压缩的“时间差”。
碳酸司维拉姆:2007年美国获批,2013年中国获批,滞后六年。碳酸镧:2004年美国获批,2012年中国获批,滞后八年。蔗糖羟基氧化铁:2013年美国获批,2023年中国获批,滞后十年。替那帕诺:2023年10月美国获批,2025年2月中国获批,滞后约一年半。
从六年到八年到十年再到一年半,再到礼邦医药AP306的全新机制,中国高磷血症药物的研发节奏正在持续压缩“时间差”。这不仅仅是审批速度的提升,更是研发能力的结构性跃迁。
AP301的关键III期RESPOND-1研究由北京大学人民医院左力教授牵头,在中国50家临床中心完成474名患者入组,其研究结果于2025年美国肾脏病年会(ASN)上公布。AP306的中国II期数据以头对头方式对比碳酸司维拉姆,展示了显著的降磷优势。这些数据不只是“中国数据”,而是能够进入全球注册申报体系的注册级数据。
高磷血症这个赛道,正在从“被忽视的透析并发症”变成“肾病创新药的战略高地”。三十三年的药物迭代,从醋酸钙到替那帕诺,从“堵”到“疏”,每一次突破都在回答同一个问题:如何让那些每周三次躺在透析床上的患者,真正把血磷管住。而中国在这个问题上的角色,悄然从学习者变成参与者,甚至有望变成引领者。
当然,礼邦医药AP306究竟能否顺利落地尚未可知,蔗糖羟基氧化铁咀嚼片仿制药的“团灭”也凸显出这个赛道的高门槛,但任何的成功都是从尝试开始的。
有一个事实正在发生,中国高磷血症药物研发,与国际一线的差距已经越来越小了。

 加载中,请稍侯......