化疗组超常发挥,重创了艾力斯的全球野心

文 | 破茧Bio
2026年10月6日,大洋彼岸的一则公告,让中国创新药行业的空气骤然凝固。
艾力斯的国际合作伙伴ArriVent Biopharma公布了伏美替尼全球III期FURVENT试验的顶线数据:主要终点未达到统计学显著性,BICR评估(盲态独立中心评估)的中位PFS为11.0个月(240mg组)对9.5个月(化疗组),HR 0.75,P=0.0654,未达到预设的统计学显著性阈值(通常为p<0.05)。消息公布当日,ArriVent股价暴跌近47%,市值近乎腰斩。
对于艾力斯而言,这远不止是一个海外合作伙伴的股价波动。它失去的,是一块正在快速关闭的时间窗口。而这块窗口的背后,是一个被全球制药巨头反复争夺、耗资数十亿美元、却至今仍有大量患者无药可用的领域——EGFR 20号外显子插入突变(exon20ins)非小细胞肺癌。
要理解艾力斯失去的究竟是什么,需要先理解这块“骨头”有多硬。
01 exon20ins:一块难啃的骨头
在NSCLC(非小细胞肺癌)疗法已经十分成熟的今天,EGFR exon20ins仍是一片蓝海。exon20ins是NSCLC中第三常见的EGFR突变亚型,约占所有EGFR突变NSCLC的10%。在美国,每年约有1500至2500例新诊断患者。绝对数量不大,却存在长期“无药可用”的困境。
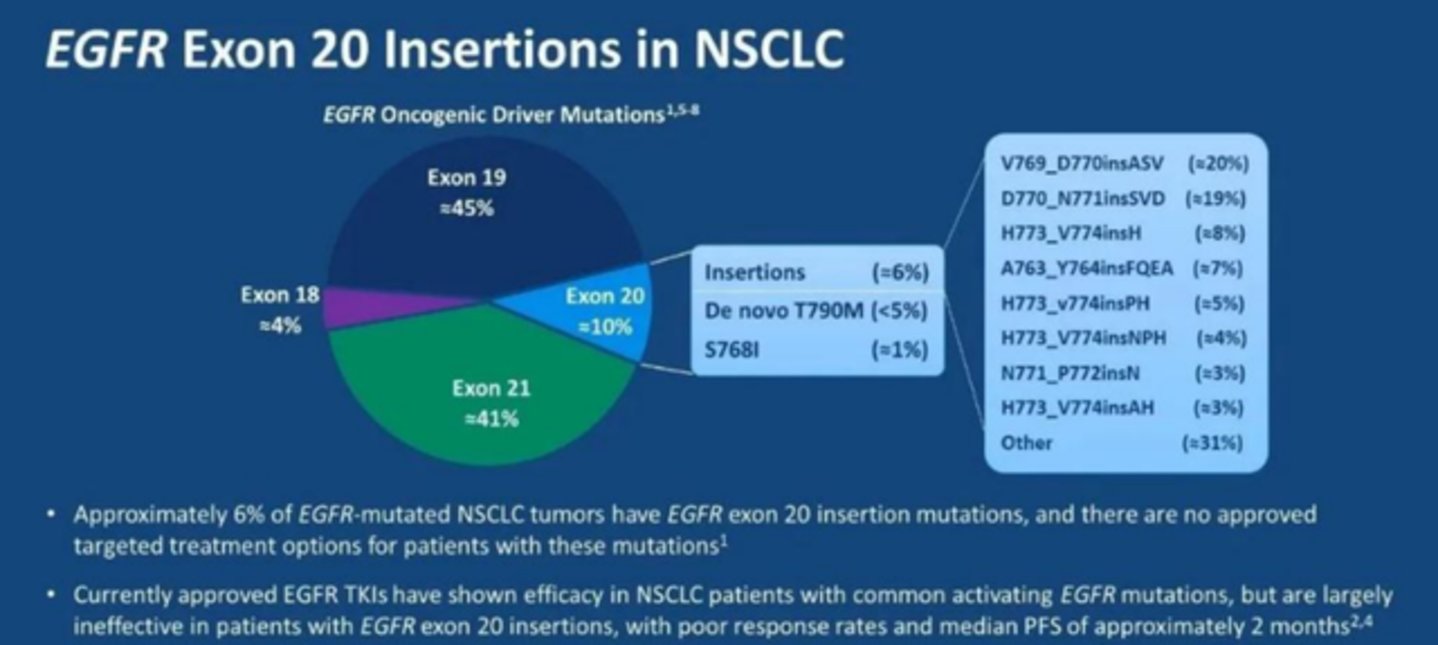
图:EGFR各突变占比,来源:西南证券
最核心的原因在于EGFR蛋白三维结构的改变。exon20ins会插入氨基酸序列,改变了ATP结合口袋的空间构象。传统的一代、二代、三代EGFR-TKI,都是通过竞争性结合ATP口袋来抑制激酶活性,但exon20ins造成的构象改变让这些药物难以有效结合。绝大多数exon20ins亚型对传统TKI表现为原发性耐药。
更为棘手的是exon20ins并非单一突变,存在异质性。目前已发现的激活型插入变异超过60种,可按插入位置分为三类:C-helix区、近环区(near-loop)和远环区(far-loop)。一项多中心回顾性研究纳入124例患者,结果显示近环区插入占71%,远环区占22%,C-helix仅占7%。不同插入位点和序列对药物结合的影响截然不同,这意味着一个药物很难“通吃”所有亚型。
此外,诊断本身也是一道门槛。由于exon20ins变异类型繁多,常规的PCR检测往往只能覆盖最常见的几种亚型,容易漏检。NGS测序是准确识别所有exon20ins亚型的必要条件,但在许多基层医疗机构,NGS的可及性仍然有限。一个患者可能携带了可靶向的exon20ins突变,却因为检测手段的限制而被当作“野生型”对待,错过了精准治疗的机会。
综合以上因素,exon20ins一度被视为“不可成药”的硬骨头。
02 峰顶:单药一线
肿瘤赛道有句话叫做:得一线者得天下。
无论一款药物临床做得多好,如果不能进军一线适应症都会让其价值大打折扣,而EGFR exon20ins一线适应症正欠缺单药疗法。细分市场最大的蛋糕,反而没有人吃到。
强生的埃万妥单抗不仅是第一款获批的exon20ins靶向药,而且也是目前唯一获批一线适应症的药物。
2021年5月,埃万妥单抗基于CHRYSALIS试验的数据获得FDA加速批准,用于铂类化疗后进展的exon20ins患者,成为该领域第一个靶向药物。此后在2024年,强生又通过PAPILLON III期试验,验证了埃万妥单抗联合卡铂+培美曲塞对比单纯化疗的优势:中位PFS为11.4个月对6.7个月,疾病进展或死亡风险降低60%(HR 0.40)。更令人瞩目的是最终OS分析:联合方案中位OS达到34.3个月,对化疗组的27.9个月,延长了约6个月。这是exon20ins领域迄今报道的最长中位OS。
只不过埃万妥单抗需要联合化疗,不仅需要静脉注射的给药方式,而且治疗费用也过于高昂,一定程度上构成了患者的使用障碍。这也是为何EGFR exon20ins一线适应症欠缺单药疗法的原因。
准确瞄准这一临床需求的,首当其冲的是阿斯利康。凭借奥希替尼的持续大卖,阿斯利康依然在NSCLC构筑了强大的竞争护城河,但却始终未能拿下EGFR exon20ins。这一适应症也成为了阿斯利康的阿喀琉斯之踵。
为了持续强化奥希替尼在NSCLC的统治力,阿斯利康在2026年7月以6亿美元首付款、最高9亿美元里程碑付款,从迪哲医药手中买断了舒沃替尼的全球权益,总潜在交易额15亿美元,创下国产小分子靶向药首付新高。
之所以阿斯利康愿意砸下重金,正是看中了舒沃替尼的巨大潜力。2025年7月,舒沃替尼获得FDA加速批准,顺利拿下exon20ins二线适应症,成为唯一在美国获批针对exon20ins的口服药物。同时,舒沃替尼进军一线适应症的WU-KONG28试验也已成功达到主要终点:BICR评估中位PFS为10.3个月对7.5个月,HR 0.65,P=0.0008;确认ORR为58.9%对31.1%,中位DoR为11.2个月对7.1个月。
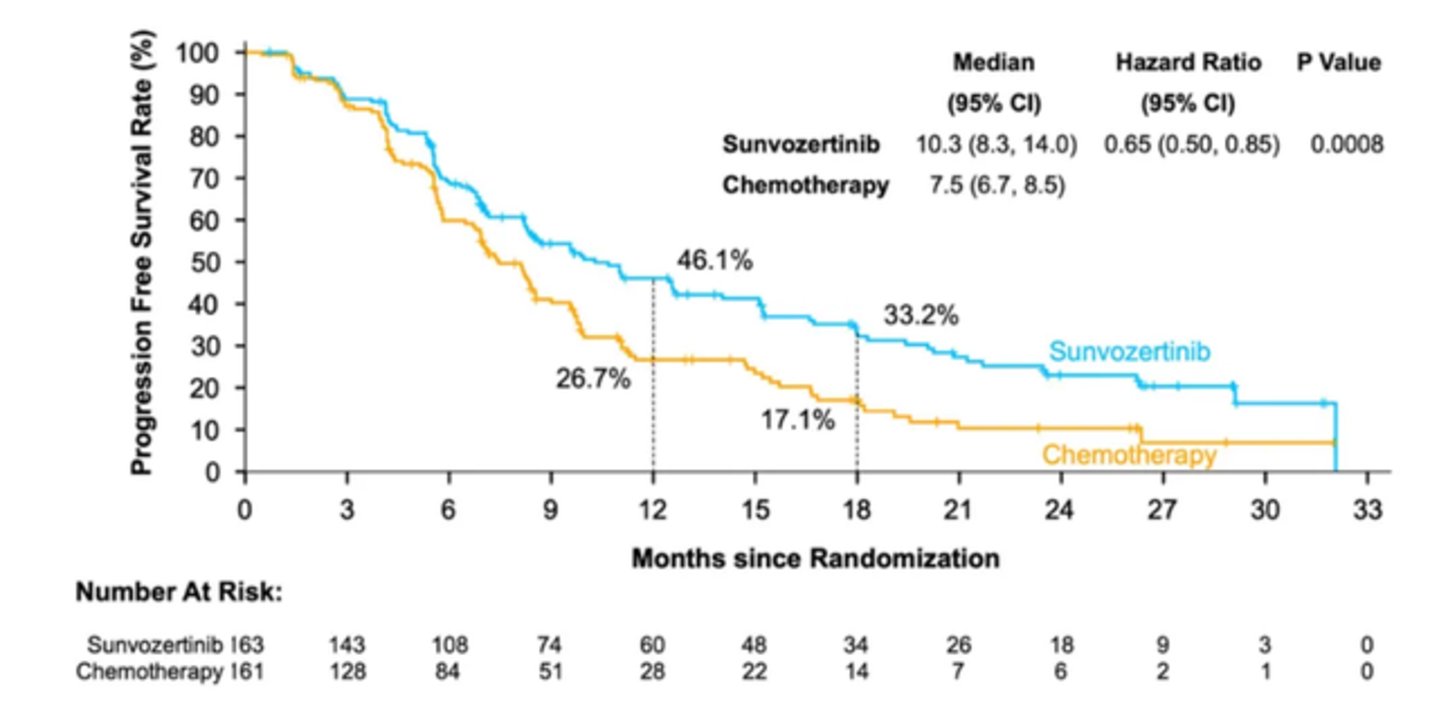
图:舒沃替尼WU-KONG28研究数据
舒沃替尼最核心的卖点,正在于即将兑现的一线适应症口服预期,补充新药上市申请(sNDA)已于2026年8月30日被FDA受理。在NSCLC领域,阿斯利康拥有完整且成熟的商业化团队,一旦舒沃替尼顺利拿下一线适应症,那么阿斯利康就有望在exon20ins领域延续强大的统治力,延续“超级奥希替尼”的战略布局。
同样瞄准这个市场的,还有Cullinan公司的zipalertinib。虽然zipalertinib也是一款口服药物,但其却并没有采用舒沃替尼的路径,而是选择联用化疗冲击一线,正面冲击强生的埃万妥单抗。REZILIENT3 III期试验的数据显示,zipalertinib联合化疗的中位PFS达到14.5个月对化疗的8.5个月,HR 0.50,P=0.00015,这是exon20ins一线领域迄今报道的最长PFS。
Cullinan已于2026年10月通过FDA实时肿瘤审评(RTOR)通道启动NDA滚动提交,极有可能在不久的将来上市。不过,zipalertinib目前并没有重点布局单药一线适应症临床,未来会否跟进单药一线适应症尚未可知。
从现有竞争格局分析,大家的目标都是一线适应症的口服市场,而单药一线适应症无疑就是EGFR exon20ins的峰顶。
03 伏美替尼为何失败?
回到FURVENT的数据本身。伏美替尼究竟为何失败?大概率是试验设计出了问题。
先看试验组,240mg组的中位PFS为11.0个月,ORR为60%。这组数据放在任何exon20ins试验中都不算差。与舒沃替尼的10.3个月和58.9%相比,甚至略有优势;与埃万妥单抗的11.4个月和联合化疗方案相比,也处于同一量级。但由于各试验间并非头对头,因此单纯比较试验组数据意义并不大。
在对照组均为化疗的情况下,试验组与对照组的对比则更具有意义,而FURVENT的问题就出在对照组身上。化疗组的中位PFS,按BICR评估,达到了9.5个月,显著高于过往对照组化疗的数据。
一项系统性文献综述和荟萃分析汇总了exon20ins患者一线化疗的疗效:汇总PFS为5.6个月,汇总ORR为25.7%。另一项研究报道一线化疗的ORR为19.2%,中位PFS约为4.5至5.7个月。真实世界数据同样指向5至6个月的PFS区间。
即便考虑到试验入组筛选、影像评估质量、随访密度等因素可能带来的“试验效应”,化疗组PFS达到9.5个月,仍然远超历史预期。BTIG分析师在点评中明确指出,FURVENT的失败并非源于伏美替尼疗效不足,而是化疗对照组的表现显著优于历史预期——预估为7.5至8个月,实际达到了9.5个月。
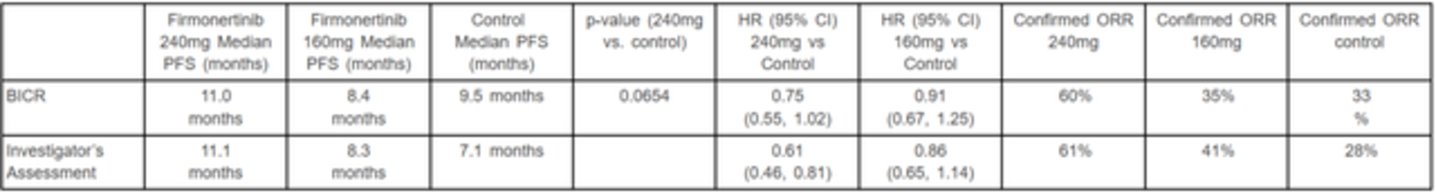
图:FURVENT试验数据一览,来源:公司官网
同一个试验内部的数据也印证了这一点。研究者评估的化疗组PFS仅为7.1个月,而BICR评估的化疗组PFS为9.5个月,两者之间2.4个月的差距,恰恰构成了试验成败的分水岭。伏美替尼240mg组的研究者评估PFS为11.1个月,与BICR评估的11.0个月高度一致,说明伏美替尼组的疗效评估是稳定的;问题出在BICR对化疗组的“慷慨”评估上。
对照舒沃替尼的WU-KONG28,试验组中位PFS为10.3个月,与伏美替尼的11.0个月基本相当;但舒沃替尼的化疗对照组PFS为7.5个月,与伏美替尼的9.5个月形成了鲜明对比。两个试验的试验组疗效接近,结局却截然不同。
或许很多投资者为伏美替尼惋惜,认为它自身是实力够硬的,只是因为撞上了一个“超常发挥”的化疗臂。但究竟是何原因造成这种结果其实并不重要,因为伏美替尼已然失去了率先登顶口服一线适应症的机会,这也正是伏美替尼全球市场最大的预期。
04 激进的代价
伏美替尼跳过二线直接做一线,战略意图非常明确:抢占“口服单药、去化疗”的市场窗口。
这个窗口的钥匙掌握在舒沃替尼手中。WU-KONG28的成功意味着,舒沃替尼可能成为全球首个获批一线治疗exon20ins的口服单药TKI。其FDA的sNDA已获受理,中国NMPA的申请也进入了优先审评。
而伏美替尼在美国,目前尚未获得任何上市批准。原本exon20ins一线治疗是伏美替尼最大的机会,但随着FURVENT试验刚刚宣告失败,这个预期也完全破灭。当然,伏美替尼完全可以退而求其次地转向国际二线适应症,毕竟这一适应症在今年2月已经于国内获批,但在舒沃替尼与阿斯利康的联合围剿下,二线适应症又能换来多少回报呢?
此役过后,exon20ins一线适应症的角逐已经十分清晰。
联合化疗与口服单药属于两个维度的竞争,口服单药将毒性谱从骨髓抑制转向可管理的EGFR相关毒性、每日一次口服,这些都是真实优势;但它把试验的逻辑难度抬高了一个量级:单药必须自己打败化疗,而不是在化疗之上再加一层。埃万妥单抗与zipalertinib正面硬刚化疗联用,阿斯利康则依靠舒沃替尼独占单药口服一线适应症。
败走exon20ins一线适应症后,伏美替尼的退路已经不多了。虽然ArriVent表示正在评估完整数据集,以确定最合适的开发路径。但现实却是,海外市场最大的那块蛋糕已经丢失。
对于艾力斯而言,它失去的究竟是什么?它当初仅以4000万美元的低首付款,就将伏美替尼授权给了ArriVent公司,为的是后续7.65亿美元的里程碑款项,而如今这块预期恐怕很难落地了。同时,伏美替尼也失去了角逐国际exon20ins一线市场的资格,大幅压缩了这款药物的预期天花板。
当然,FURVENT的失败并不能全盘否定艾力斯的全球化,但在创新药的世界里,错过窗口期的代价,往往比试验失败本身更大。不知如今的艾力斯,有没有为当初轻易的BD授权而懊悔?如果授权给更具临床开发能力的成熟药企,今天会否又是另外一种结局呢?

 加载中,请稍侯......