基金市场概况与资产配置观点 (09.21—09.27)

一、市场概况
(一)宏观市场总览
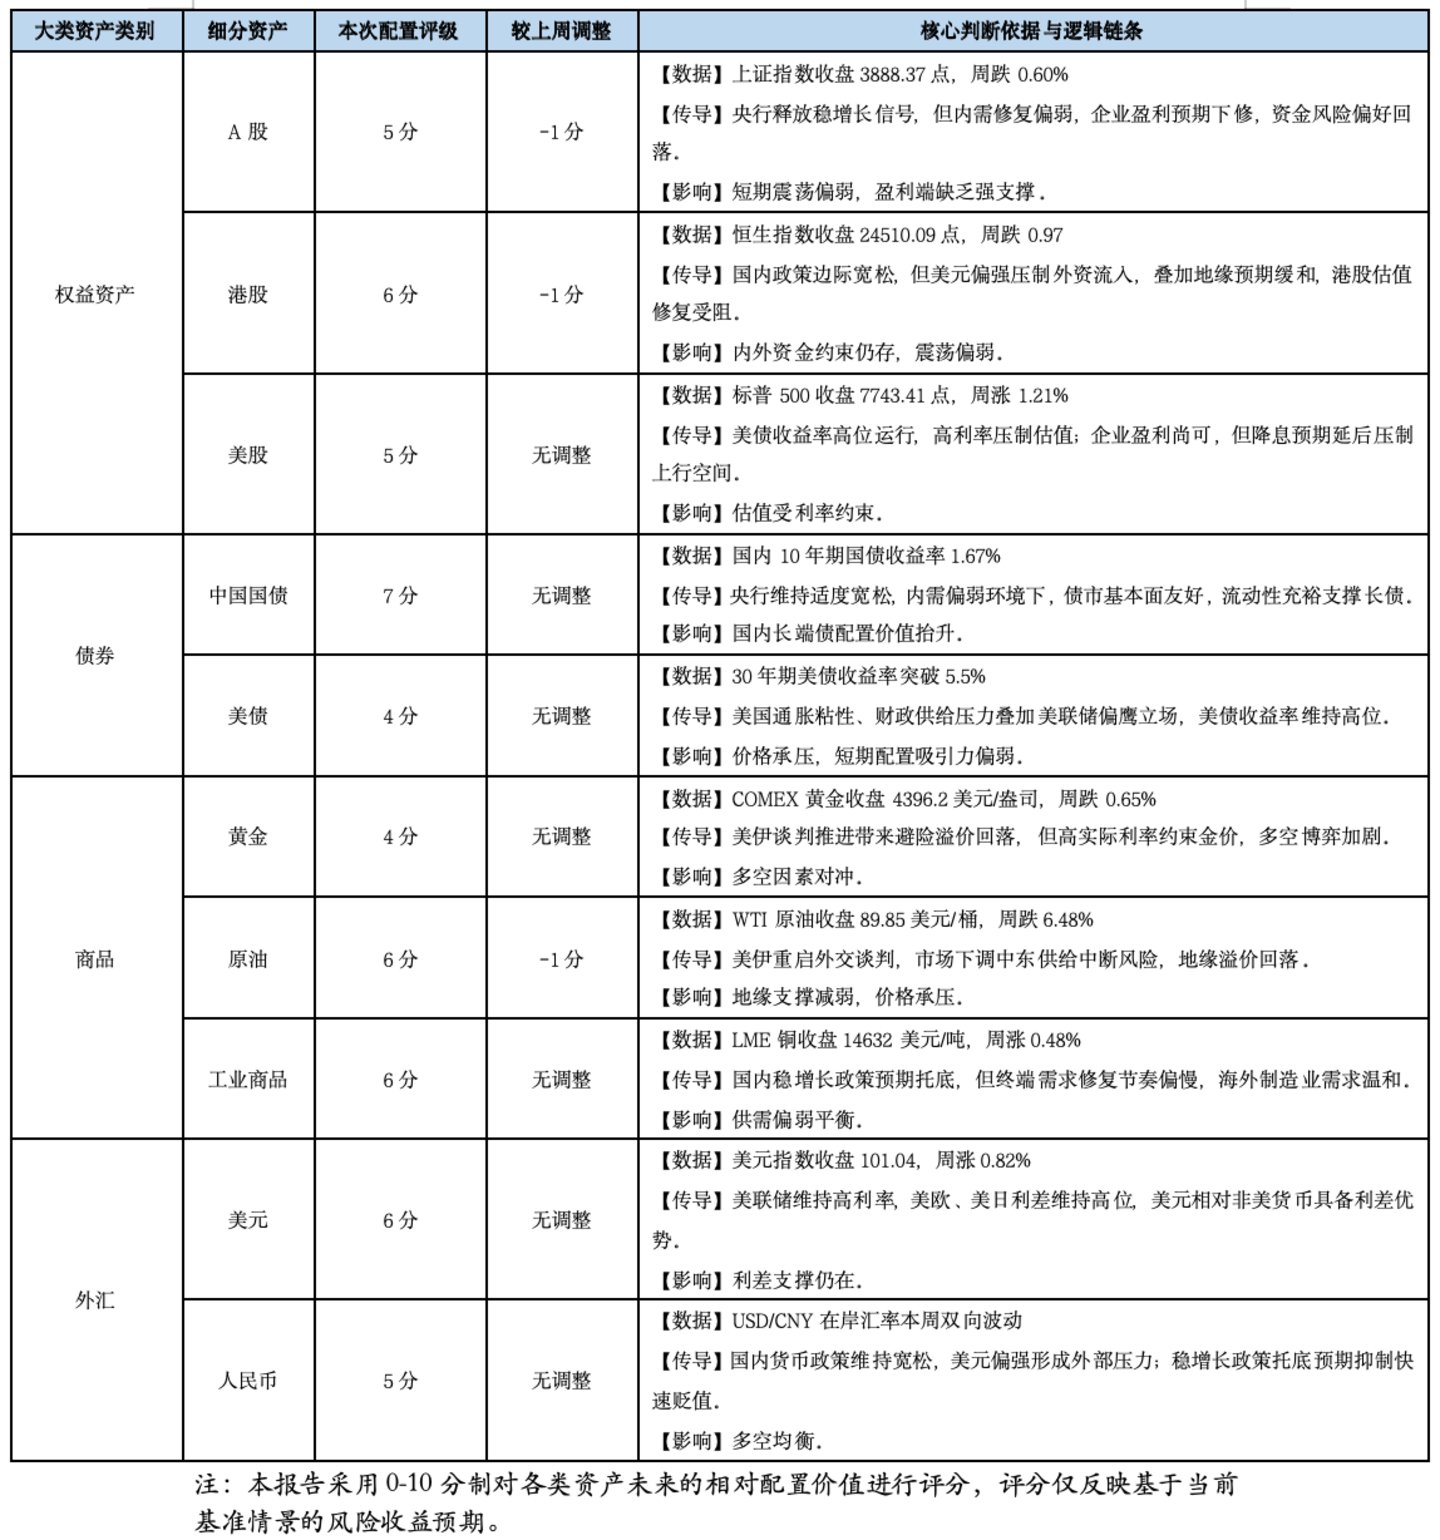
海外市场方面,美联储9月FOMC会议点阵图维持偏鹰基调,市场降息预期继续延后。美伊释放重启外交谈判信号,霍尔木兹海峡航运风险预期回落。美国通胀粘性仍存,劳动力市场保持韧性;欧元区通胀缓慢下行,经济复苏偏弱;日本央行持续评估加息条件,美日利差维持高位。全球资金继续向美元资产小幅集聚,海外权益受美债收益率压制震荡走弱。
国内市场方面,9月24日央行发布货币政策委员会2026年第三季度例会纪要,提出继续实施适度宽松货币政策,加大逆周期调节力度,综合运用并适时调整货币政策工具,保持流动性充裕。会议指出国内经济总体平稳,但仍面临供强需弱、结构分化、外部冲击等压力,强调加强财政货币协同,推动物价合理回升。暂无新增月度宏观数据发布,政策重心落脚于稳需求、降融资成本。
(二)基础市场
1.A股市场回顾
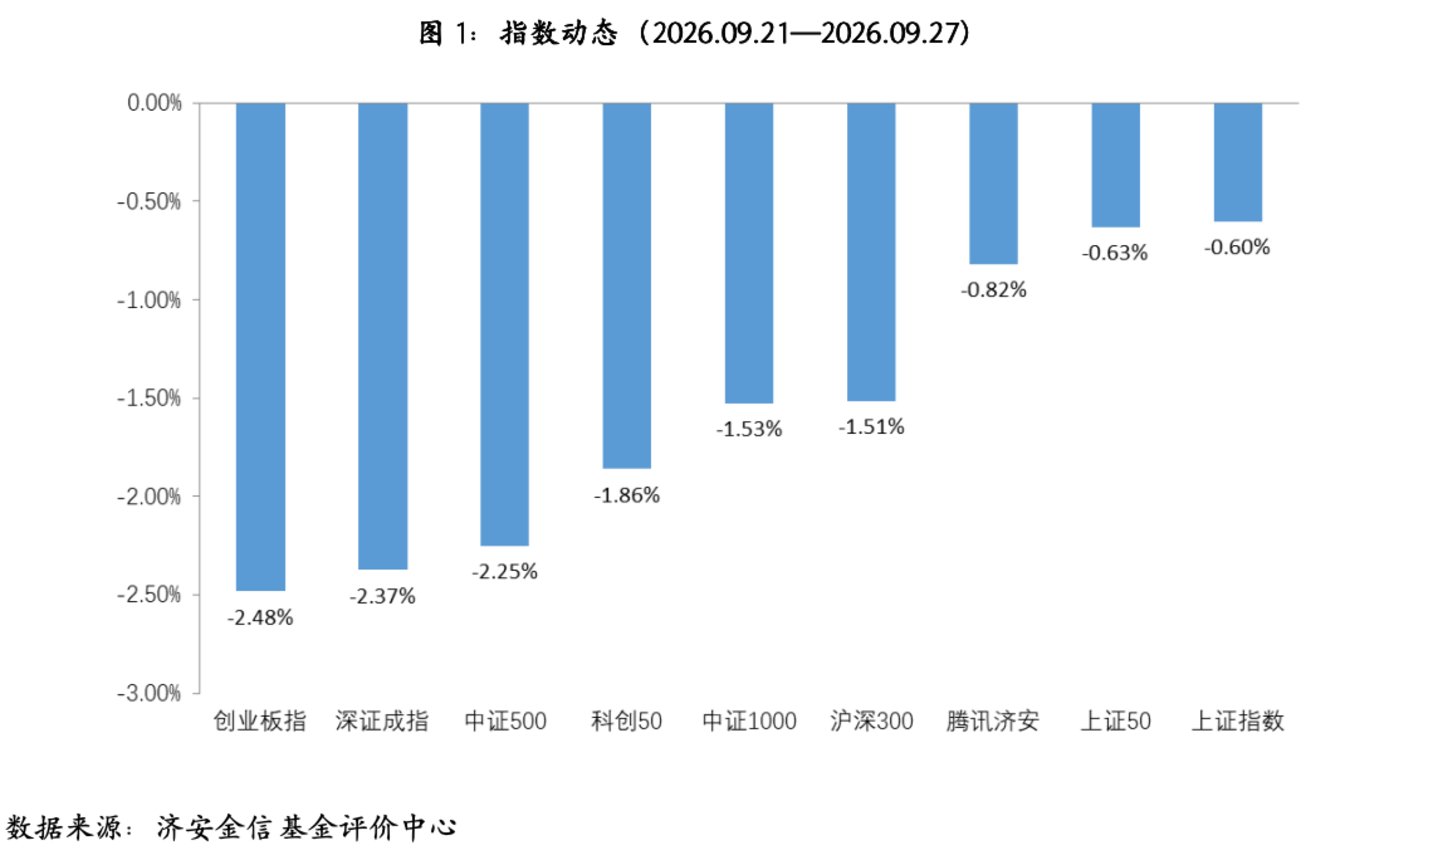
上周(2026.09.21-2026.09.27)A股主要股指涨跌不一,其中,创业板指、深证成指和中证500下跌超过2%。盘面上,两市日均成交额为18963.49亿,较前一周增加1001亿,两市融资余额减少。行业板块方面,申万一级行业中,房地产、煤炭及美容护理涨幅居前,有色金属、通信及电力设备跌幅居前。
2.腾讯济安指数表现
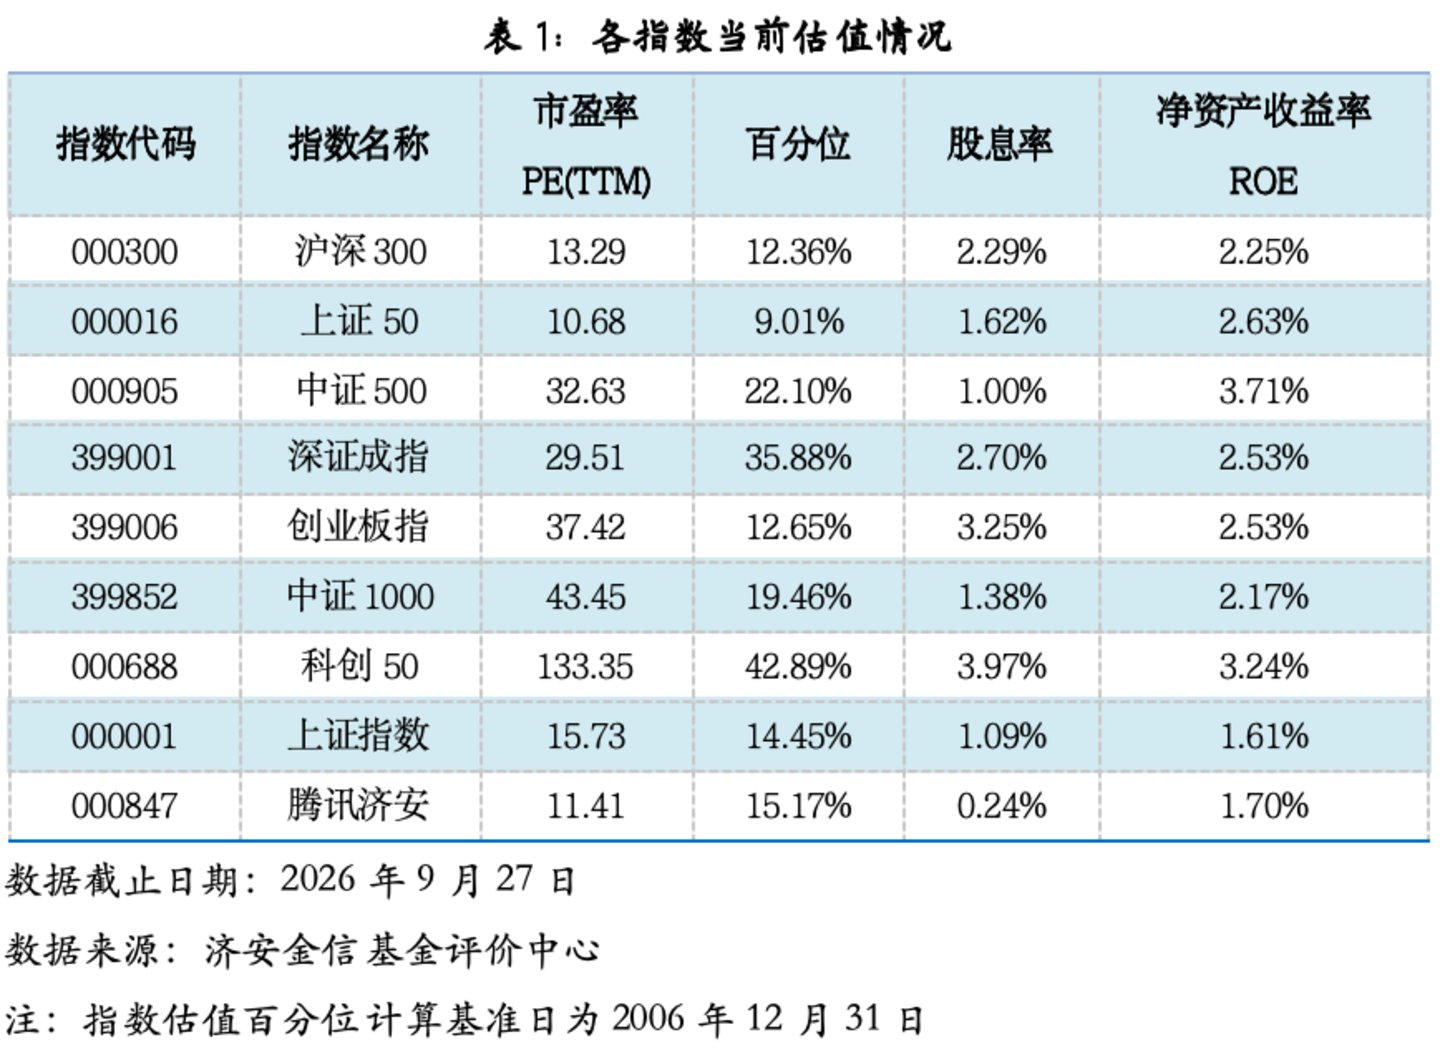
腾讯济安指数上周下跌0.82%。腾讯济安原名“中证腾安价值100指数”,由腾讯财经倡导,济安金信设计,中证指数公司发布,是国内第一家由互联网媒体主导发布的证券市场指数。指数基点1000点,基日为2013年5月18日,并于2013年12月29日在上交所挂牌。腾讯济安指数具有价值投资导向特征,旨在发掘市场中的价值低估个股组合,形成“黑马”指数。指数成份股100只,每年6月和12月定期更新,完全透明公开,既可以作为基金指数化投资标的,又可以作为普通投资者的“股票池”。
3.资金概况
3.1沪深两市融资资金
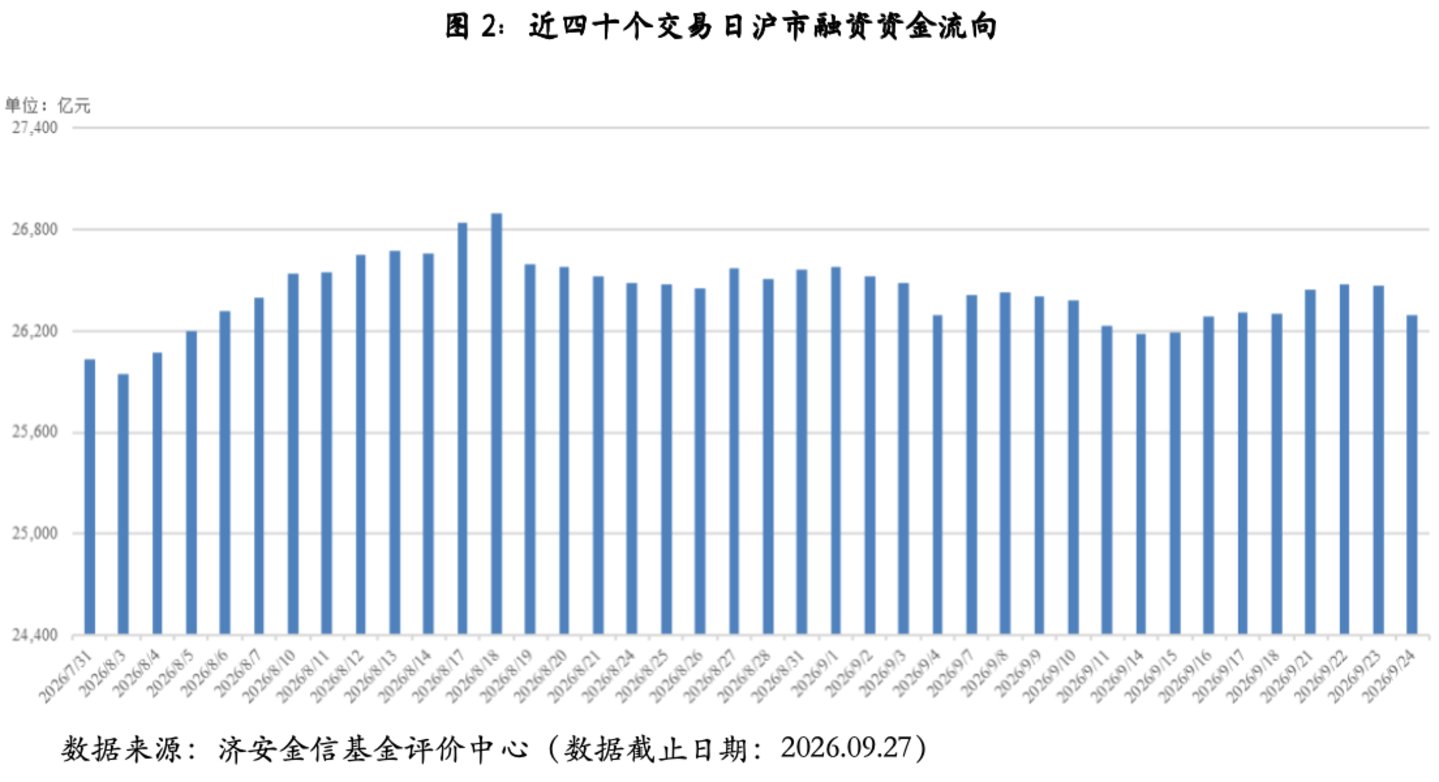
权益市场震荡下行,沪深两市两融余额减少8.62元。截至9月24日,两市融资融券总额合计为26289.42亿元。
4.债券市场回顾
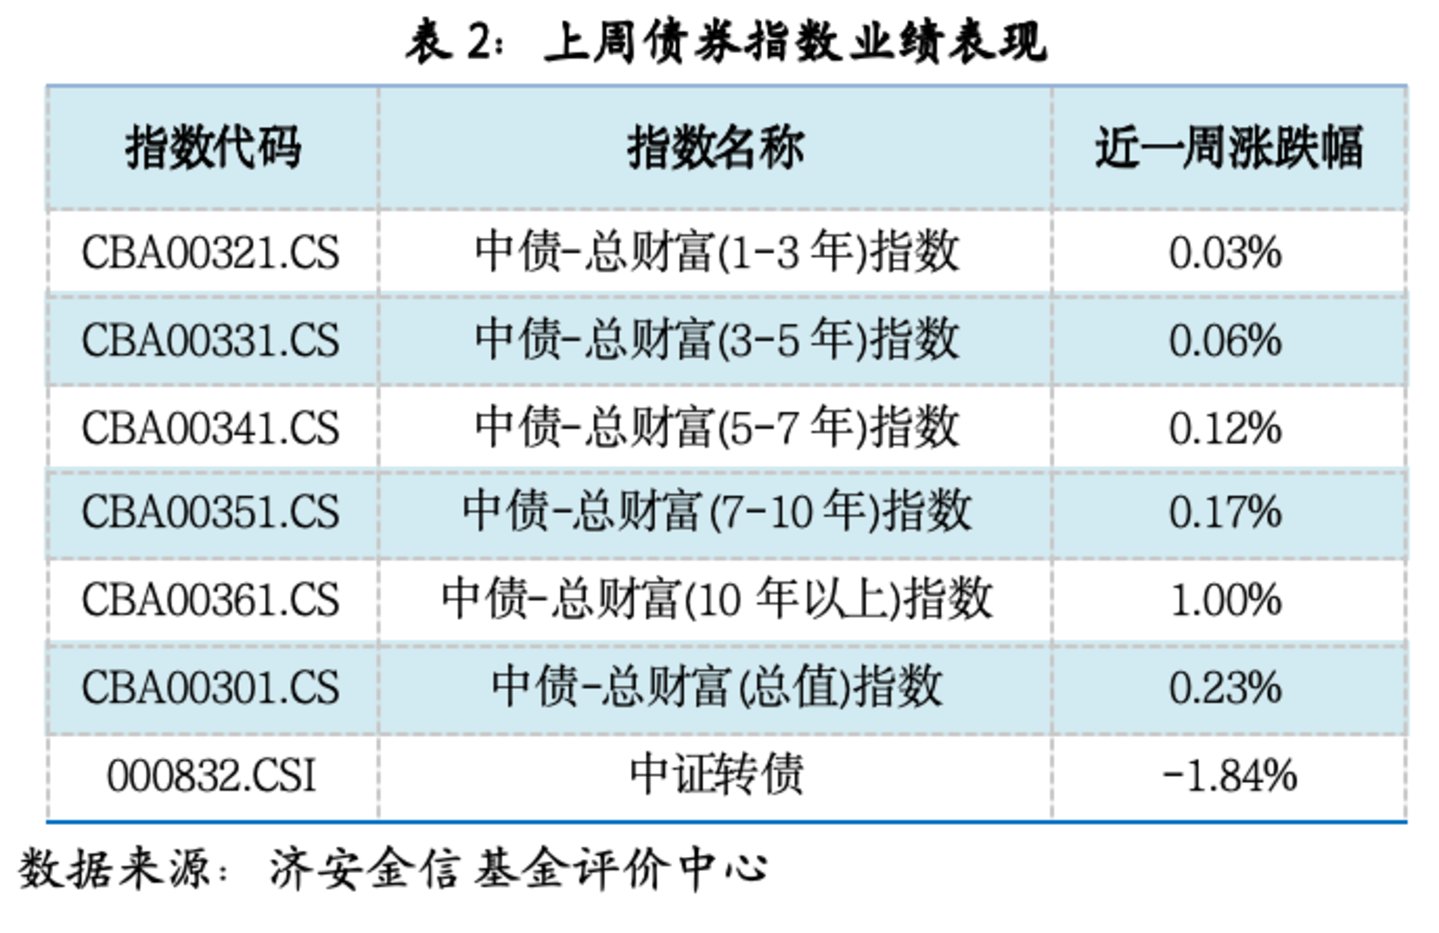
货币市场方面,上周资金面均衡偏松。整周央行公开市场共有2720亿元逆回购和1800亿元国库现金定存到期,当周逆回购操作2915亿元,国库现金定存1800亿元,MLF操作8000亿元,央行公开市场操作实现净投放8195亿元。银行间市场资金利率有所回落。
债市震荡上行。利率债方面,一级市场地方债发行增加,二级市场关键期限国债及国开债到期收益率多数下行,期限利差有所收窄;信用债方面,各品种到期收益率多数下行,信用利差有所收窄。
(三)基金市场
1.发行、清盘统计
按基金成立日统计,上周新发基金募集份额合计165.44亿份,其中,纯债型基金募集份额占比接近五成。上周共有7只基金产品发生清盘。
二、各类基金整体表现
(一)权益类基金
上周,权益市场震荡下行,房地产等板块领涨带动相关基金走高,黄金等板块低迷拖累部分产品。混合型、股票型等主流权益类基金均不足五成实现正收益,基金中基金(FOF)表现较为亮眼,超过九成成实现正收益。
(二)固定收益类基金
1.货币市场基金
上周,银行间市场资金利率有所回落,货基收益率较前一周有所上涨。高七日年化收益率产品较为稀缺,绝大多数产品维持在低位稳健收益区间。作为基础现金管理工具,其在保持高流动性的同时,持续提供稳定收益,满足短期资金配置需求。
2.债券基金
上周,债市整体震荡上行,受投资范围与市场环境差异影响,各类债券基金表现较好。债市走势影响债券型基金净值表现,超过九成纯债型和七成债券指数型基金实现正收益,而具有一定权益资产仓位配置的一级债六成实现正收益,二级债接近六成实现正收益。
(三)QDII基金
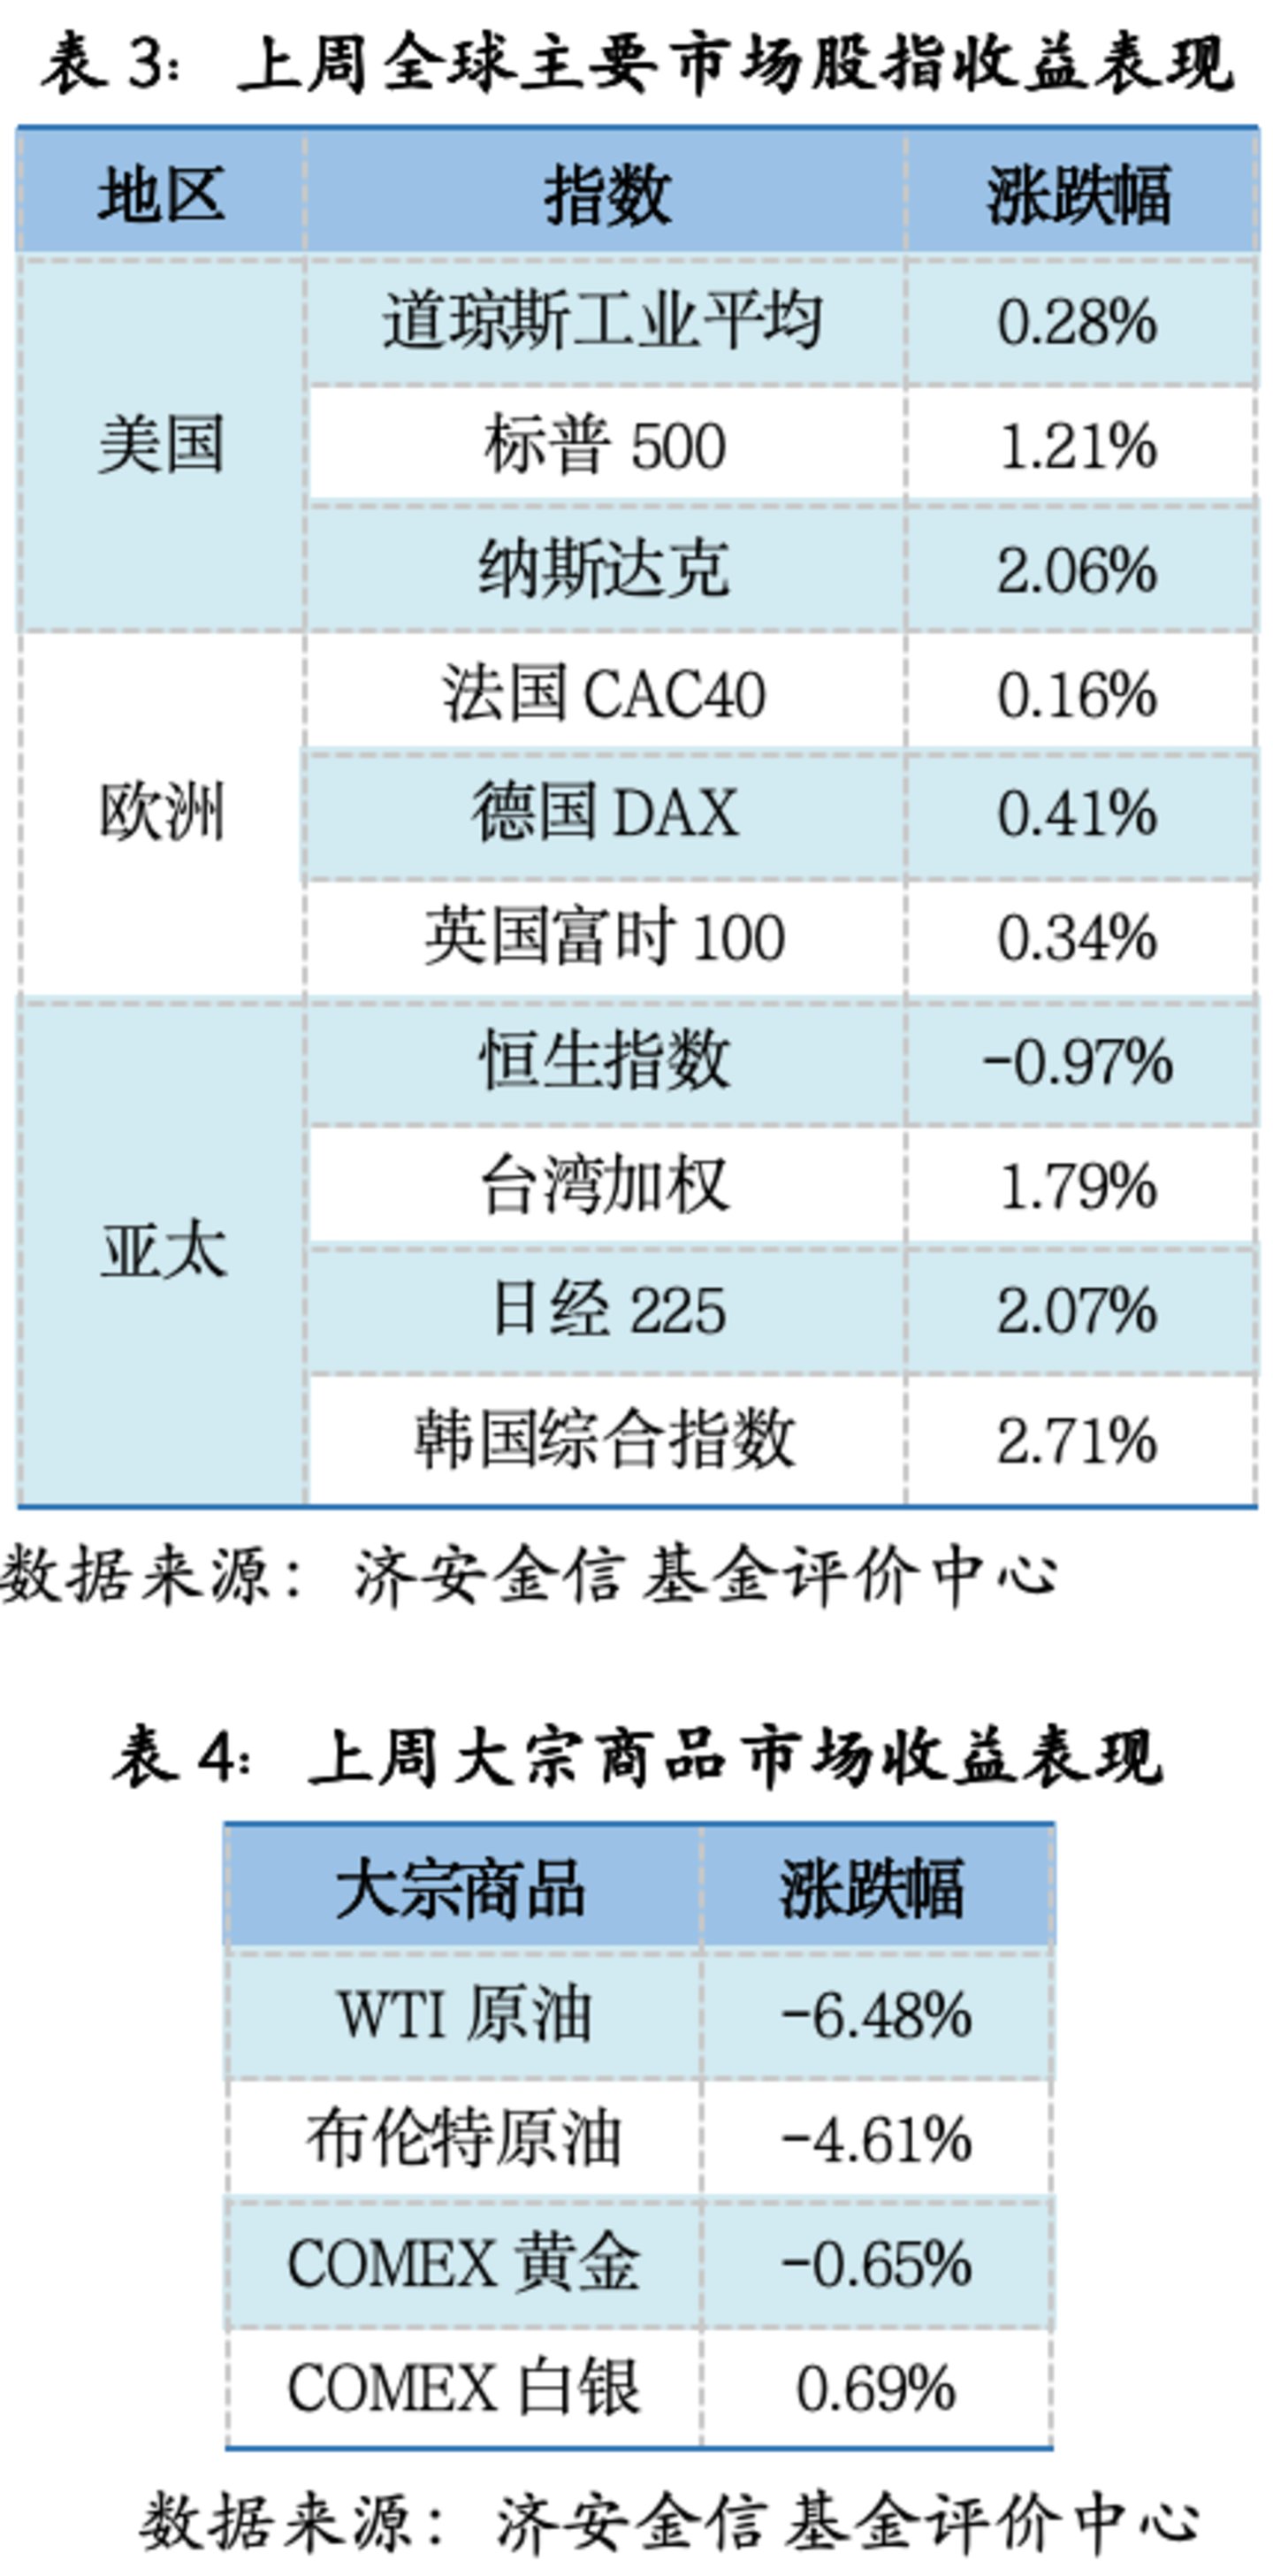
上周,全球股市涨跌不一,受美联储9月降息落地和年内宽松预期升温和的影响下美股三大股指集体上涨;受全球宽松预期传导和德国制造业边际企稳影响下欧洲主要股指集体小幅上涨;受半导体景气回升、外资阶段性流入影响下韩台日股指同步上行,在国内经济修复动能偏弱的背景下,恒生指数逆势收跌,亚太市场涨跌分化。受此影响,QDII基金整体表现较为亮眼,七成产品净值实现上涨。
三、大类资产配置建议
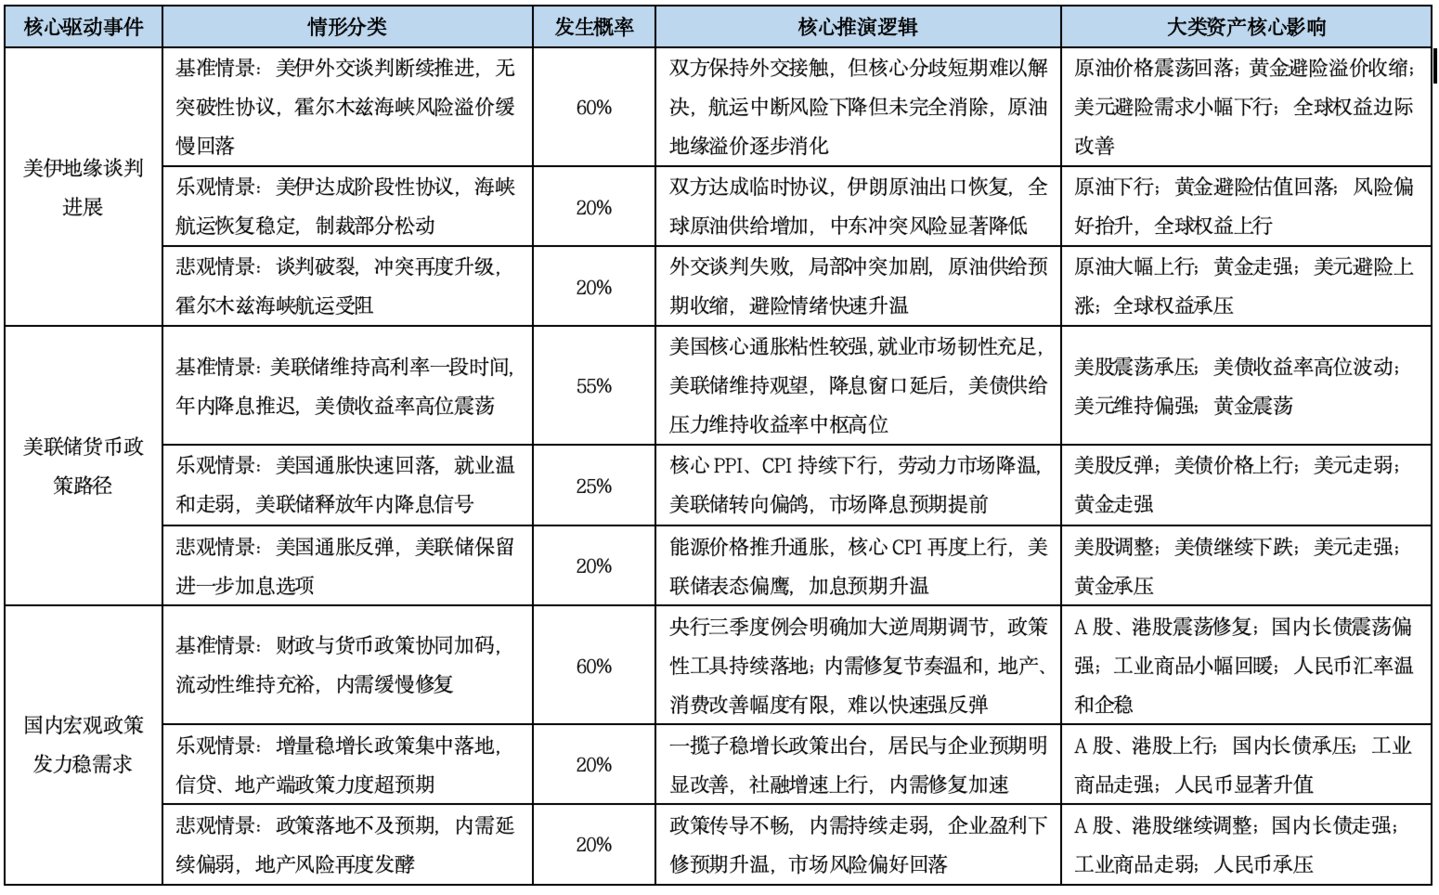
(一)情景推演假设
(二)资产配置建议
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问 Barron's巴伦中文网官方网站

 加载中,请稍侯......