
海天味业:路径依赖造就的阵痛,至少还要持续几个季度

文 | 财报纪
海天味业2026上半年的基本面依旧稳健,但整体增速放缓,迈入低增速时代。这恰是资本市场目前担心的问题,同为酱油产业,千禾味业2026上半年的营收和利润都是双位数增长,底下同业势头猛进。
我们的核心观点是,海天存在相对较强的路径依赖,复合调味品天花板相对较低,而出海现阶段更多还是贴牌产品出海,也没有看到很强的资本开支,增长的预期并不明朗。
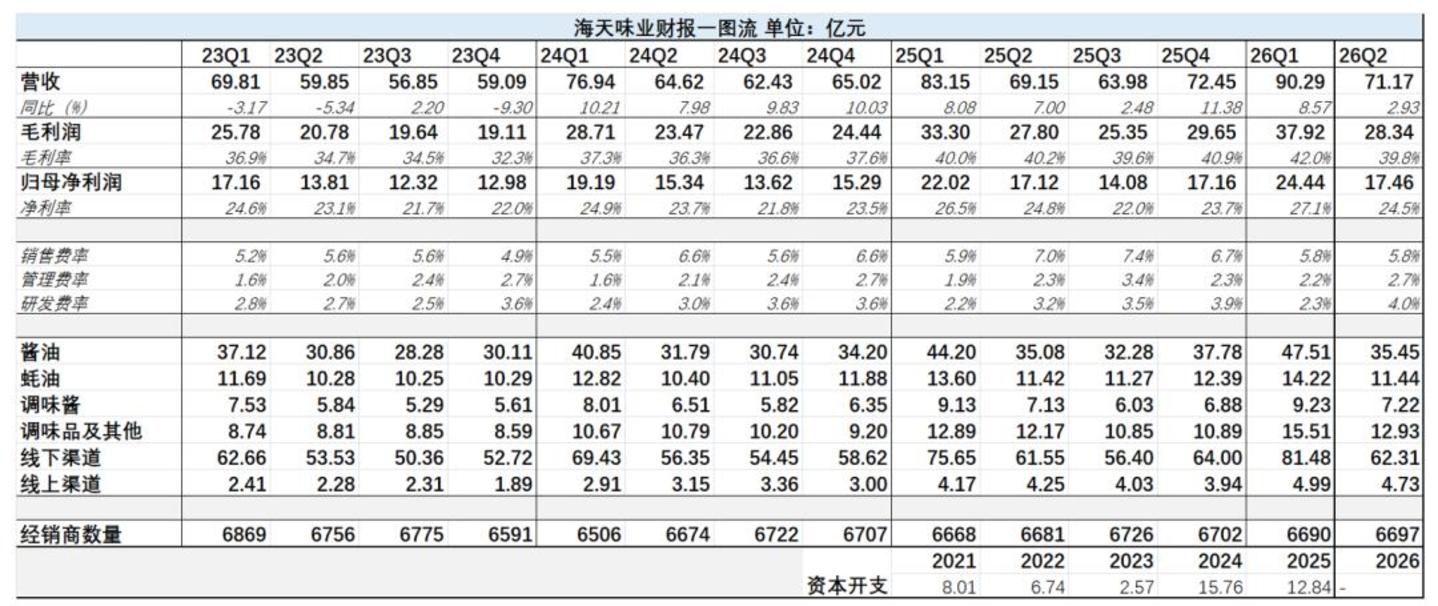
具体来看二季度,收入端本期海天味业实现营收71.17亿元,同比增长2.93%,略低于市场预期;盈利端录得毛利润28.34亿元,毛利率39.8%,同比下滑0.4pct;归母净利润录得17.46亿元,同比增长1.98%,净利率24.5%,微降0.3pct。
(财报一图流如下,单位亿元,数据均来源于Wind,下同)
具体分析如下。
酱油产品放缓,渠道覆盖饱和
基本面上的伤口主要来源于增长失速。本期海天味业实现营收71.17亿元,同比增长2.93%。
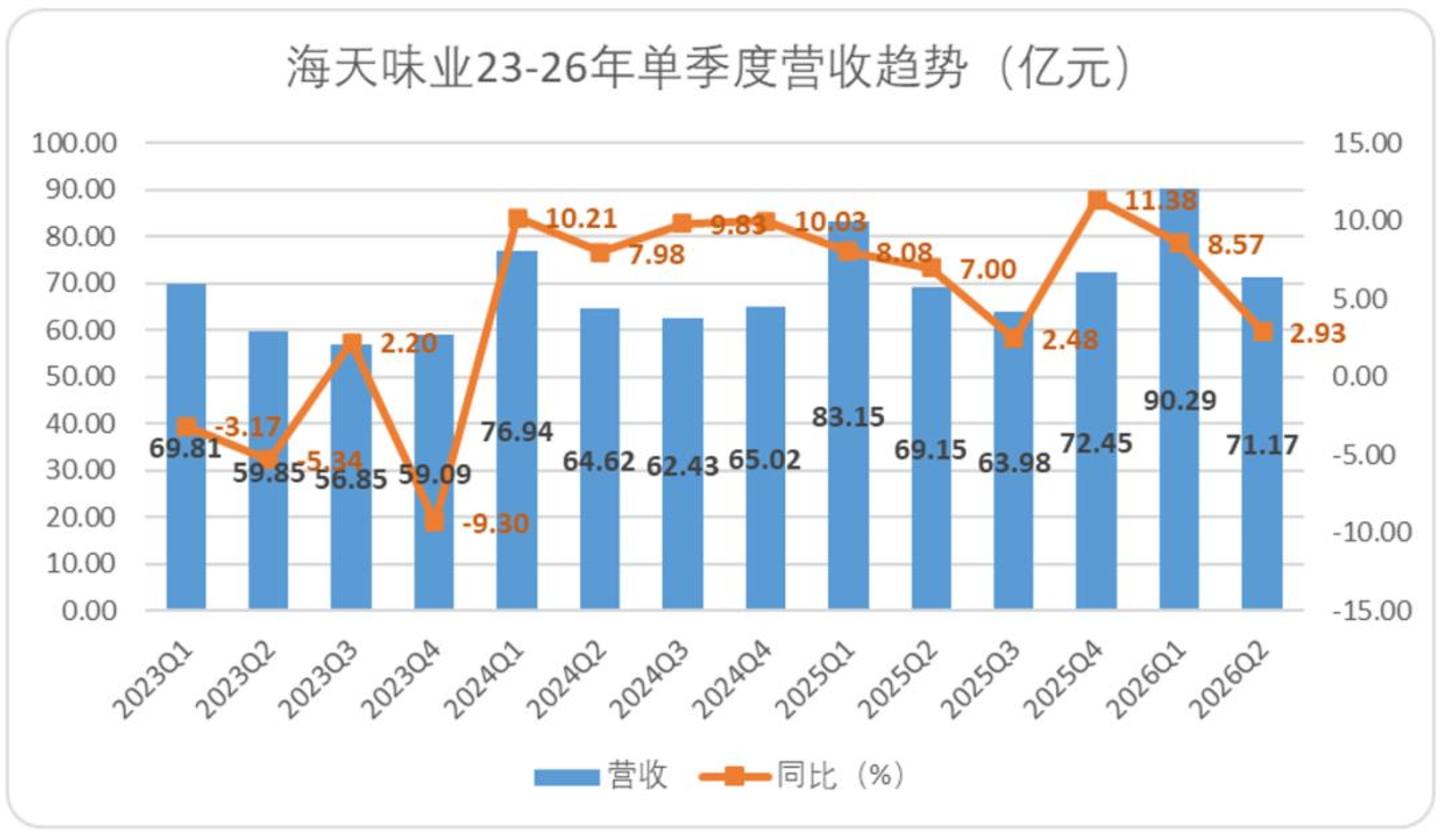
海天味业以酱油产业为核心业务,2026年二季度酱油收入实现35.45亿元,收入占比49.8%,同比下滑0.93个百分点。本期酱油绝对收入额增速环比下滑3.58pct。
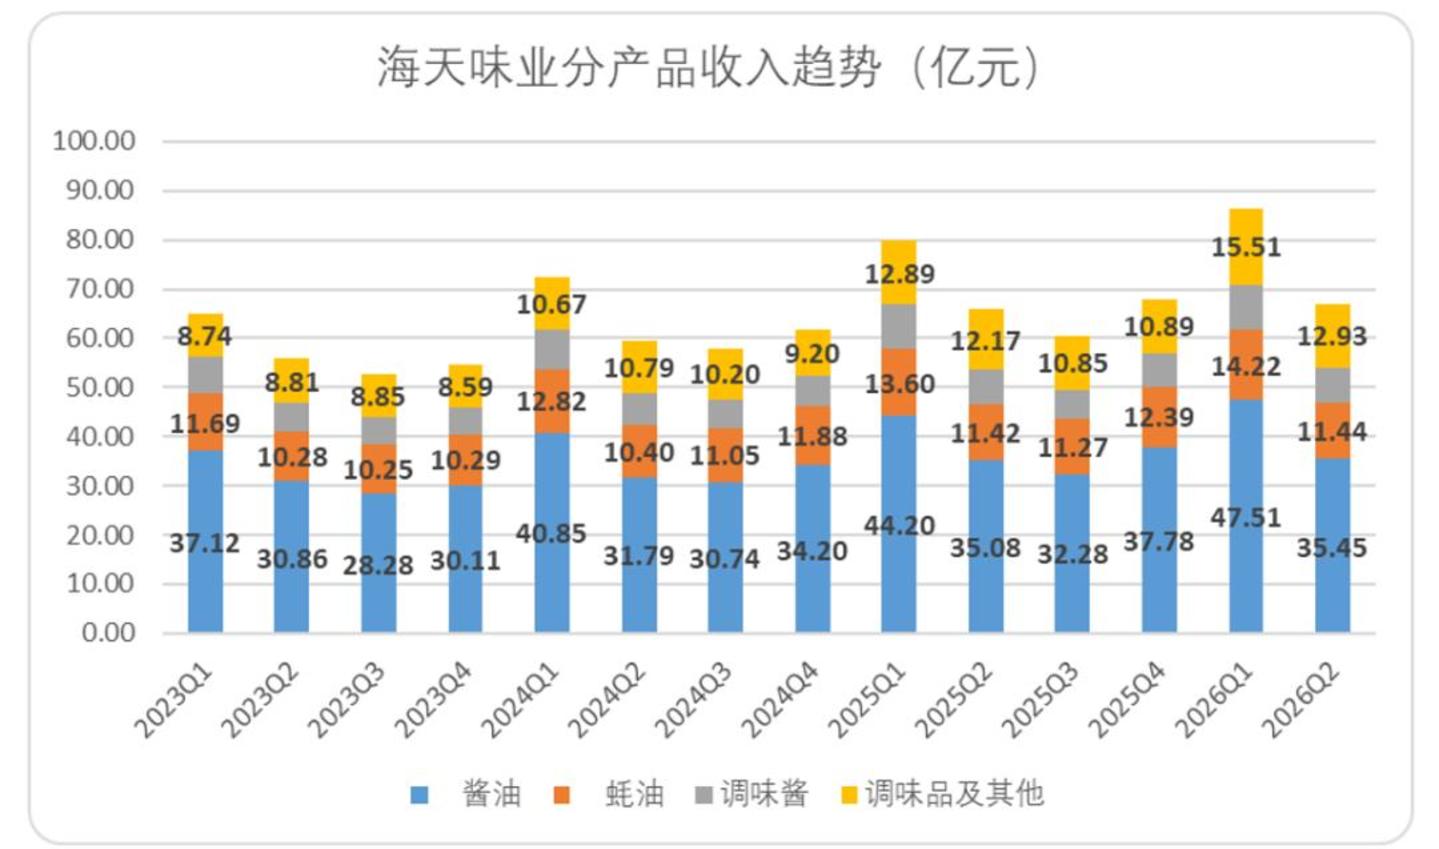
受餐饮行业复苏力度影响,近两年的酱油行业日子并不好过。“酱油茅”受到冲击增速放缓也是情理之中,这是市场的想法。
视野拉长,酱油同业势头猛涨。千禾味业二季度酱油产品收入3.74亿元,同比增长25.5%。
在酱油行业“双标”舆情事件发生后,大众对健康、无添加酱油的消费意识爆发。之于千禾长期将品牌与“零添加”强绑定,家庭消费及零售渠道占比超80%,顺势承接了大量从传统酱油流转出的C端健康升级需求。
而海天味业的B端收入占比更高,餐饮渠道销售占比高达 50%~60%,受大环境冲击较大,边际增长面临物理天花板。
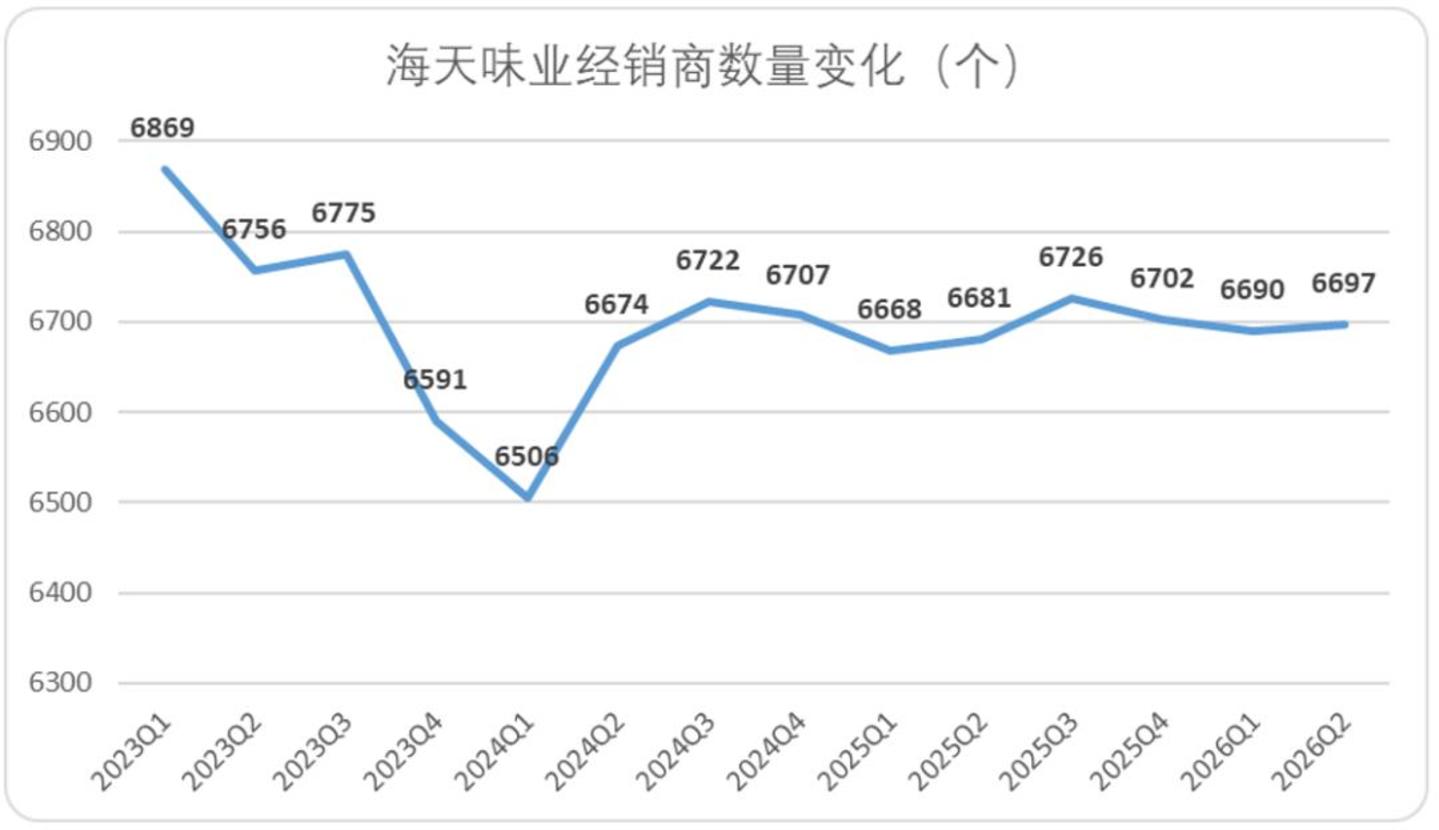
另一边,海天的全国渠道覆盖饱和,海天的经销体系已经度过了扩张的阶段,走向明显的提质阶段。
2026年二季度海天味业的经销商数量达6697家,环比上季度净增7家。
分地区收入变化并不大,海天吃到了千禧年初的城镇化红利,线下覆盖的渠道非常平均。本季度线下渠道占比93%,同比上期基本保持不变。
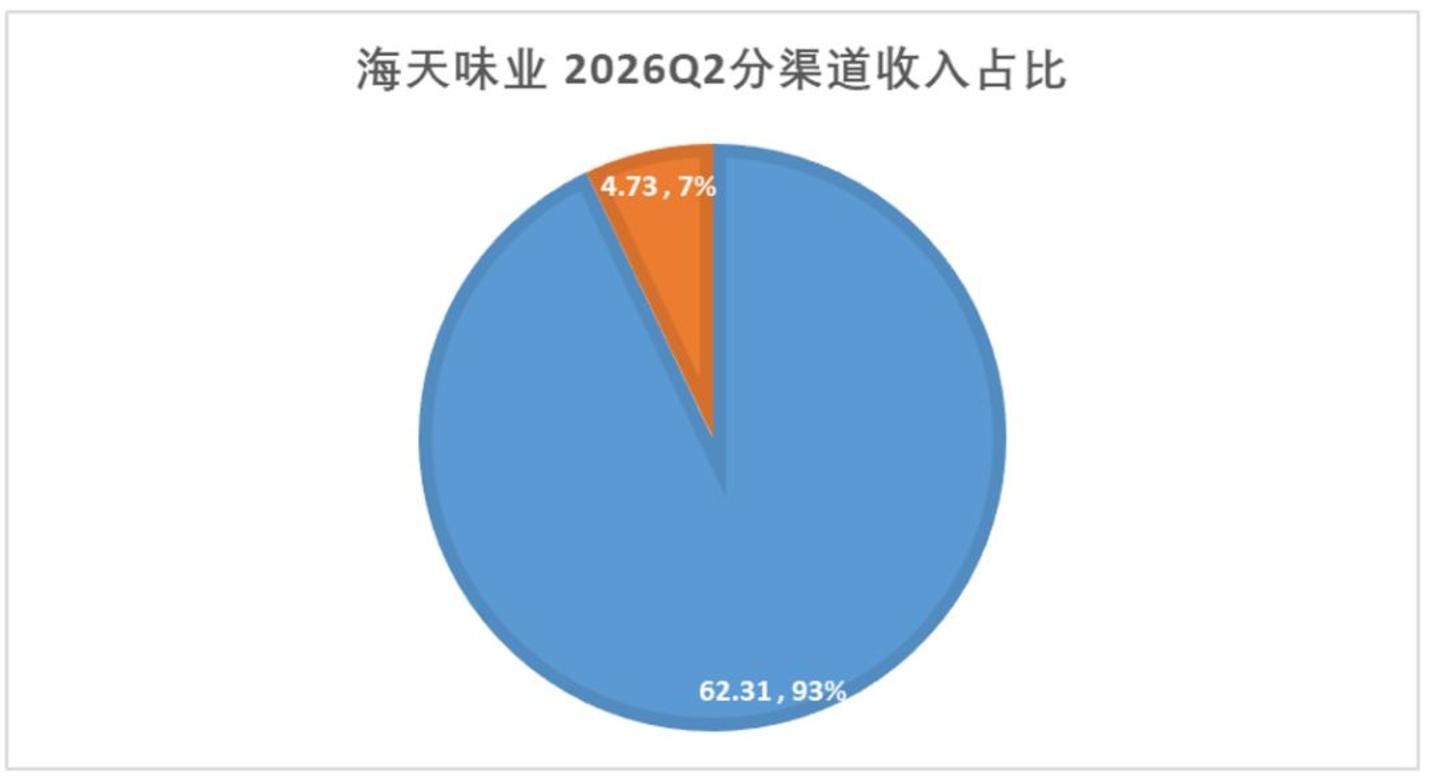
这套体系的稳固程度,决定了海天的长期基本面不会有太大的变化。
复调难撑大旗,出海尚在起步
海天味业迫切寻找第二增长曲线,它落脚在了复合调味品和出海。
承接上季度分析,在酱油行业整体表现不佳的情况下,海天通过复合调味料、食醋、料酒等新品类,填补酱油增速放缓的内部增量。
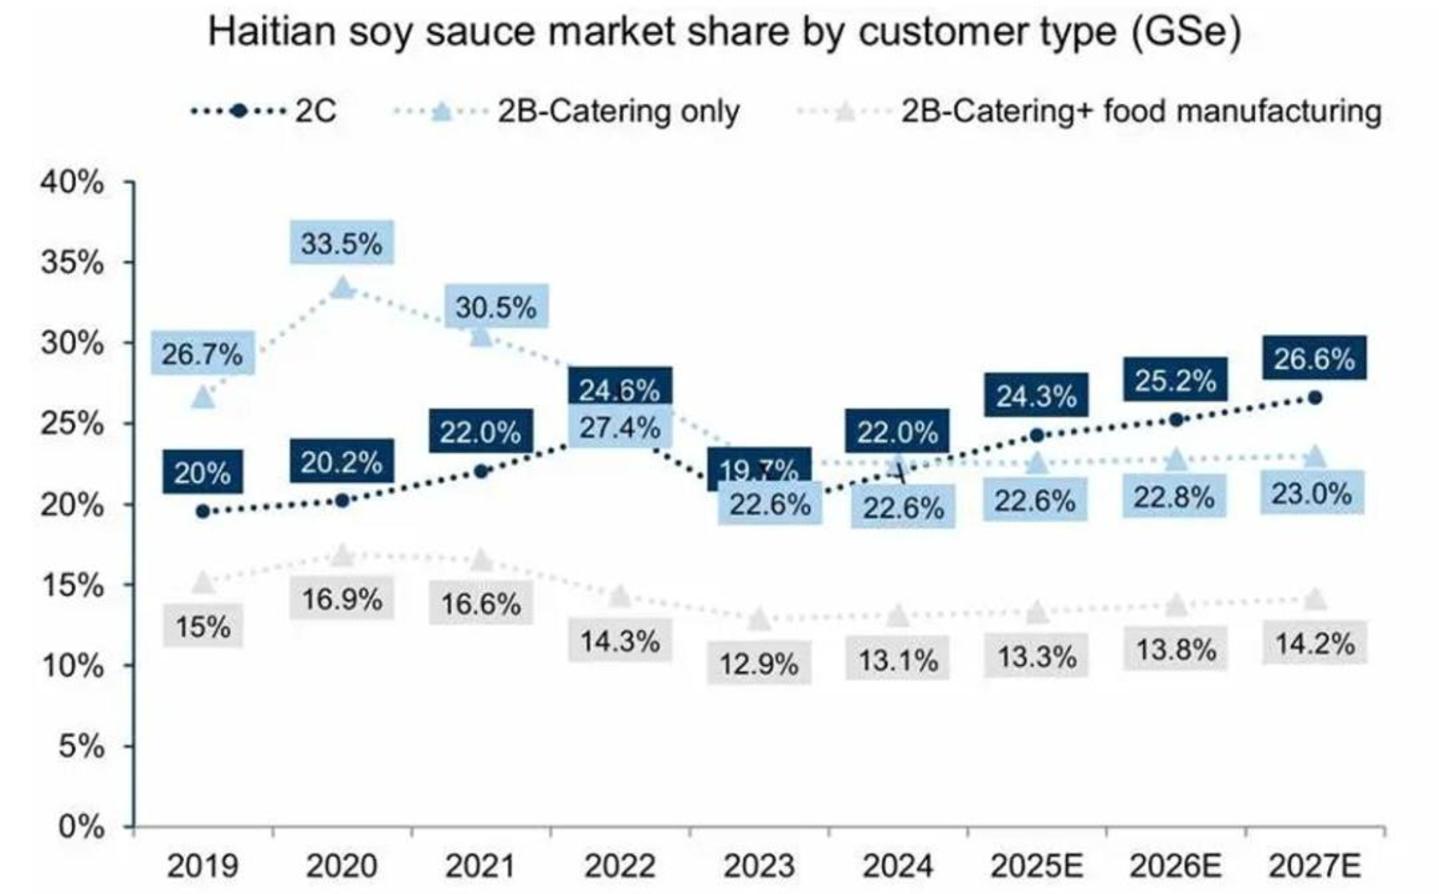
本季度亦不例外。二季度海天味业的调味品和调味酱收入20.15亿元,同比增长4.4%。严格意义上来说,复合调味品作为一个新品类确实能给海天带来收入增长,拓宽产品结构。
但这条路难以作为第二增长曲线。
复合调味品的高度碎片化导致单一细分品类天花板极低,而海天的大规模标准化供应链显然是与复调定制化品类冲突的。
且利润空间有限。华创证券在复合调味料行业专题报告中指出,参考美日韩经验,复合调味品稳态盈利大概率在10%-15%区间,介于速冻食品和基础调味料之间。基础调味料(酱油)的盈利水平显著高于这一区间。
海天味业维系基本盘的重担,依旧只能在传统业务上,第二增长曲线的任务,也只能在出海上。
海天目前的出海路线依然停留在“华人基本盘与亚裔超市阶段”,海外产品的基本大盘还是以国内最具代表性的“金标生抽”、“草菇老抽”、“鲜味蚝油”、“海天黄豆酱”为主,国内产品直接贴标出口。
直接点来说,海天出海的消费群体依然是海外华人。
根据国务院侨办及权威机构统计,全球海外华侨华人总数约为6000万左右。在这6000万华人中,约75%集中在东南亚地区(如印尼、泰国、马来西亚等)。东南亚本身拥有极强的本地调味品供应链,且口味高度偏向甜辣、鱼露等本地风味,对中式传统酱油的接受度有限。
假设海外华人人均调味品年消费额为100元人民币(已是极高估算,远超国内人均水平)。全球海外华人的调味品大盘总天花板仅为60亿元人民币左右。即使海天凭借绝对优势击败所有对手,拿下海外华人市场30%的极高份额,所带来的营收上限也仅有18亿元人民币。
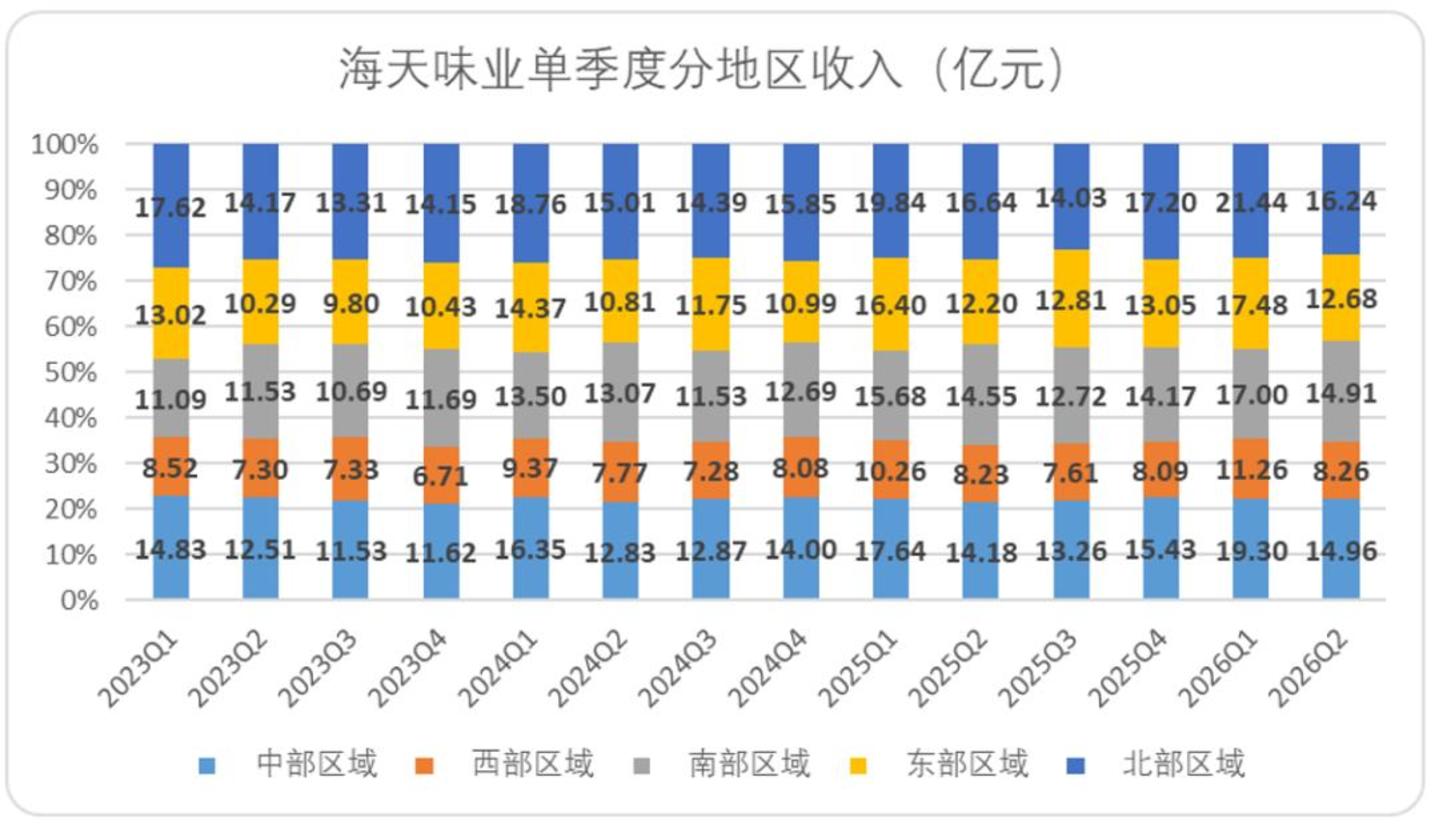
上半年公司披露的国内五大区域(东、南、西、北、中)合计营收为153.52亿元。以上半年总营收161.46亿元计算,两者之差约为7.94亿元,占总营收的比例约为4.9%,即我们推算上半年海外收入仅占总营收的4.9%。
可以说,海天味业目前的出海还在亚超的货架,中短期内难以贡献有意义的增量回报。
费控波动明显,短期利润承压
以半年为标本去看,2026上半年海天味业的盈利水平同比上期是微涨的,上半毛利润约66.26亿元,毛利率为41.04%,同比提升0.92个百分点;上半年归母净利润41.90亿元,同比增长7.13%。
但放在单季度维度看,Q2环比走弱,同比微降。2026Q2的毛利率39.82%,同比下降0.39个百分点;Q2归母净利润为17.46亿元,同比增长2.17%,增速较Q1(约10.6%)显著放缓。
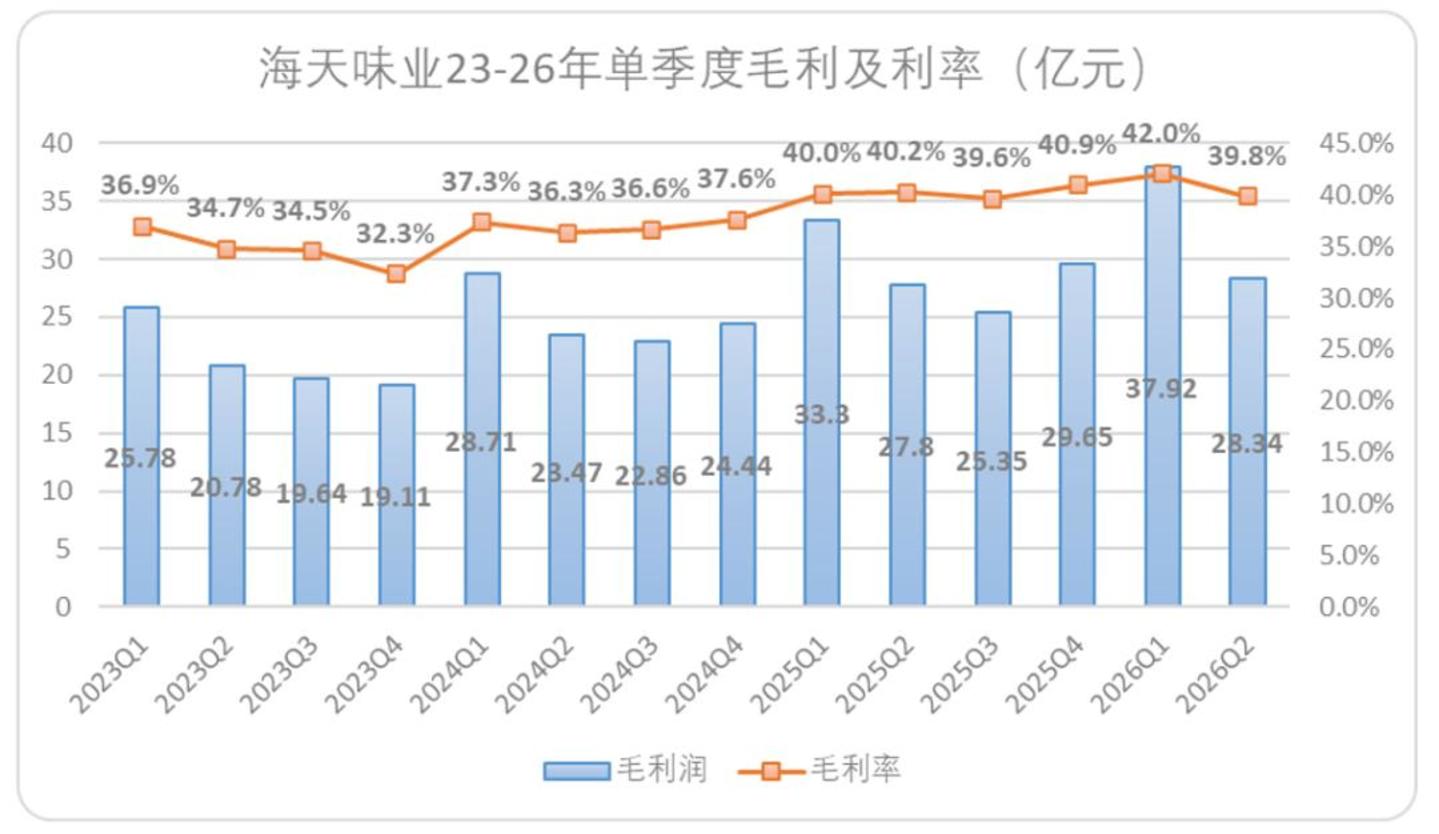
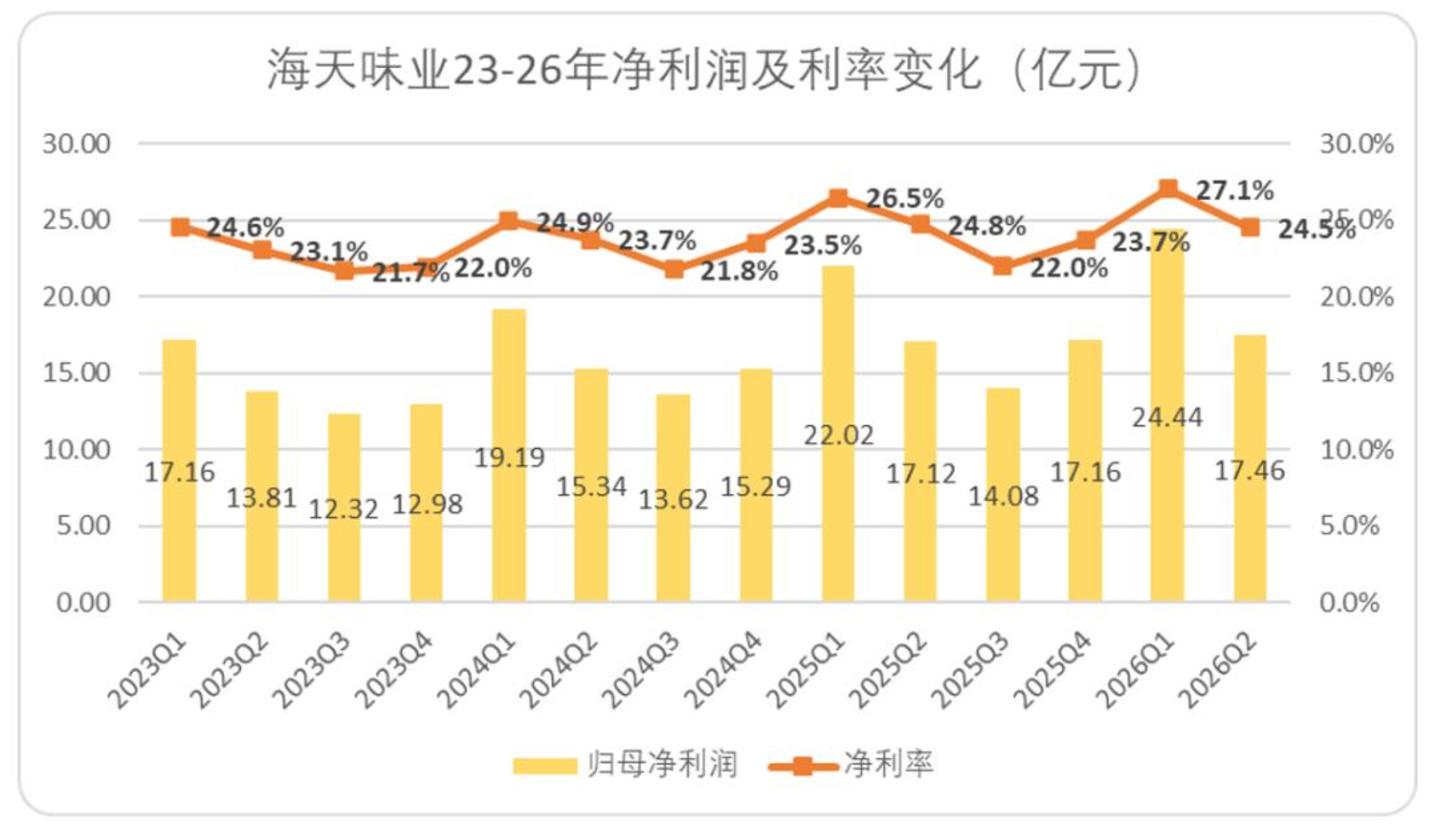
本季度的盈利微降更多来自短期冲击,盈利基本盘依旧稳固:
·受大豆和PET价格上涨影响,原材料成本提升,而上期是吃到原材料价格下跌红利的,二者对比之下毛利率会有所微降。
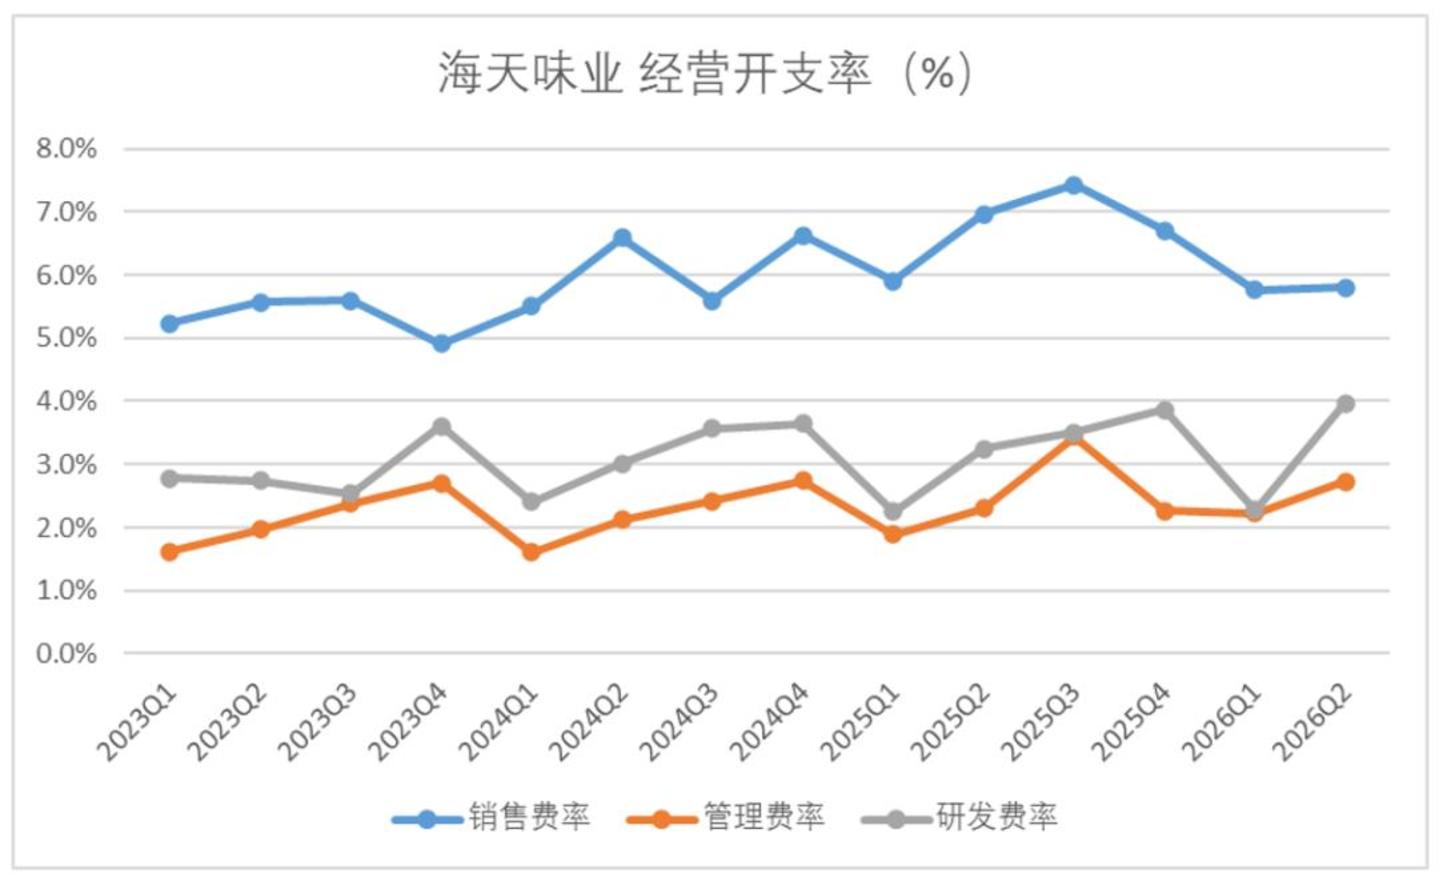
·本期的汇兑波动使得归母与扣非之间出现方向背离。Q2扣非归母净利润仅录得16.13亿元,同比下降3.38%。核心在于汇兑损失——Q2财务费用率同比上升1.98个百分点,对当期利润形成直接拖累。若剔除汇兑影响,上半年利润总额实际增长约16.91%。
·本期较显著的表现是对研发投入的加大。一改往年逐季累加研发投入的趋势,本期二季度的研发费率就来到4.0%,研发费用绝对金额2.82亿元,同比增长25.9%。
路径依赖造就了今天的阵痛
1955年,佛山25家历史悠久的古酱园合并成立海天酱油厂,放弃了部分古法酿造的风味复杂性,换取了极其稳定的品控一致性,这恰恰是后来打入餐饮后厨最核心的因素。
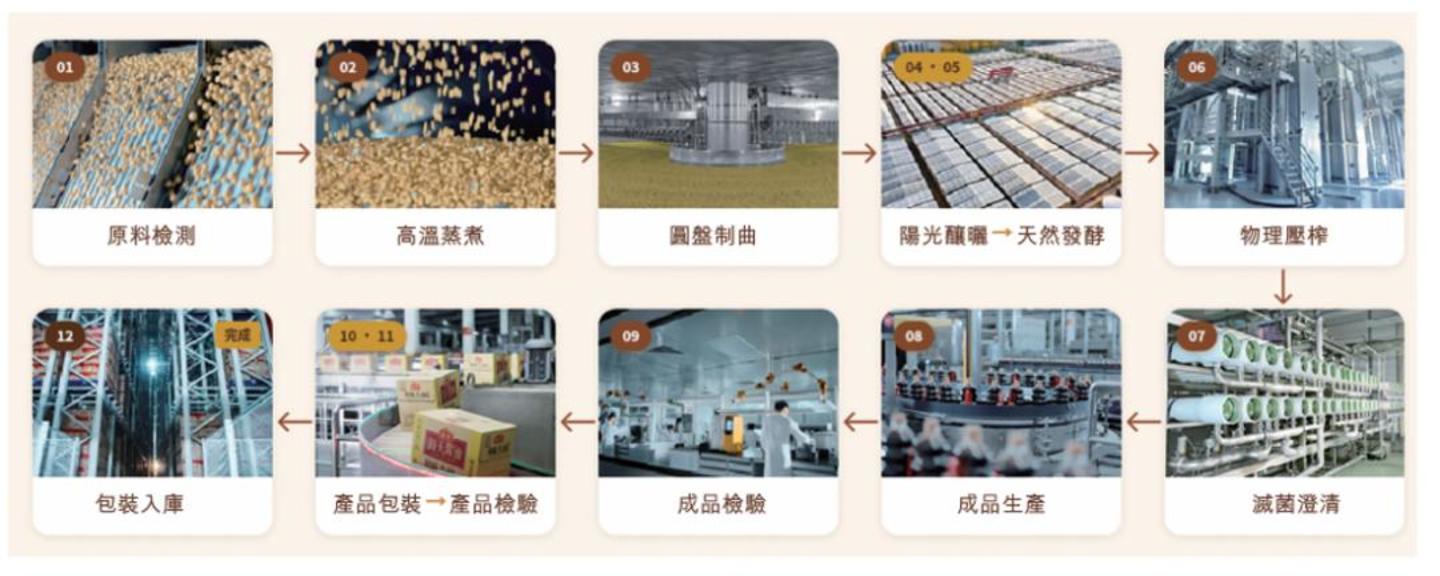
注:酱油生产流程,图表来源于2026海天味业半年度报告
这一时期的“工业化基因”奠定了海天如今的供应链基础,而在随后的私有化进程中,海天在上市前夕通过低价收回、清理大量员工股权(MBO),完成了管理层高度集中的“公转私”。 海天最终成功上市,但这些质疑从未被正式清算。
如今海天的治理结构,依旧刻着三十年前改制的烙印。
另一边,从渠道发展来看。海天味业自庞康在90年代提出“百城万店”,就形成了一套 “百万终端”金字塔网络,将渗透率铺到了全国每一个县镇、菜市场和便利店。
这套庞大的传统经销商体系具有极强排他性和重资产惯性。就当下而言,线上电商、社区团购以及“零添加”C端新消费兴起时,海天为了顾及庞大传统经销商的利益,不敢贸然彻底转向,导致在C端健康化升级潮中动作滞后。
在2022年后海天味业才重点押注健康化赛道,陆续推出一系列“薄盐、有机”酱油和蚝油产品,成为当下酱油和耗油品类持续增长的主要推手。这恰说明了C端健康化消费已成长成酱油行业不可忽视的存在。
纵观时间轴,海天习惯了“大工厂+大单品+大渠道”的集中式工业化打法。这份基因帮助其在资本化和多元化扩张期站稳脚跟,估值一路飙升成为“酱油茅”。
在当下,B端餐饮行业整体承压、后厨降本挤压客单价,直接导致海天大盘增速放缓。行业的新增长点(如复合调味品)呈现高度碎片化、快迭代、B端定制化的特征,海天的重型工业化模式难以适应这类小品类,导致新品类对整体业绩的边际拉动作用递减。
客观而言,海天今天的处境,正是其过去三十年极其成功的商业模式所带来的必然附赠品。
庞大的集约化产能、深度的B端餐饮绑定以及纵深极长的传统渠道网络,曾铸就了它无可匹敌的护城河,也构成了难以一蹴而就的路径依赖。海天注定要承担“与餐饮共沉沦”的结构性阵痛,这是中短期的常态,至少还要持续几个季度。
2026上半年,海天的资本开支为人民币5.36亿元。截至2026年6月30日,除半年报和招股章程所披露者外,并无重大投资及资本资产投资的未来计划。
与其说这是巨头胸有成竹的“战略定力”,不如说这是在存量博弈时代一种求安全大于求扩张的防御性收缩。而出海对于海天而言,现阶段更像是叙事的先导,而非真正的落地。
选择以一种“持久战”的姿态在舒适区边缘深耕细作,而这注定无法满足资本市场对下一个“酱油茅”神话的想象。



 加载中,请稍侯......