
AI导购“百团大战”开打:电商十年逻辑正在被改写

“逛”淘宝这套“逛”的动作,正在退出很多人的日常。不是打开App下单,而是真正点进一家家店铺,比价、看评论、犹豫、加购、放弃、再捡回来。它一度定义了“网购”,如今正被一个对话框悄悄替代。
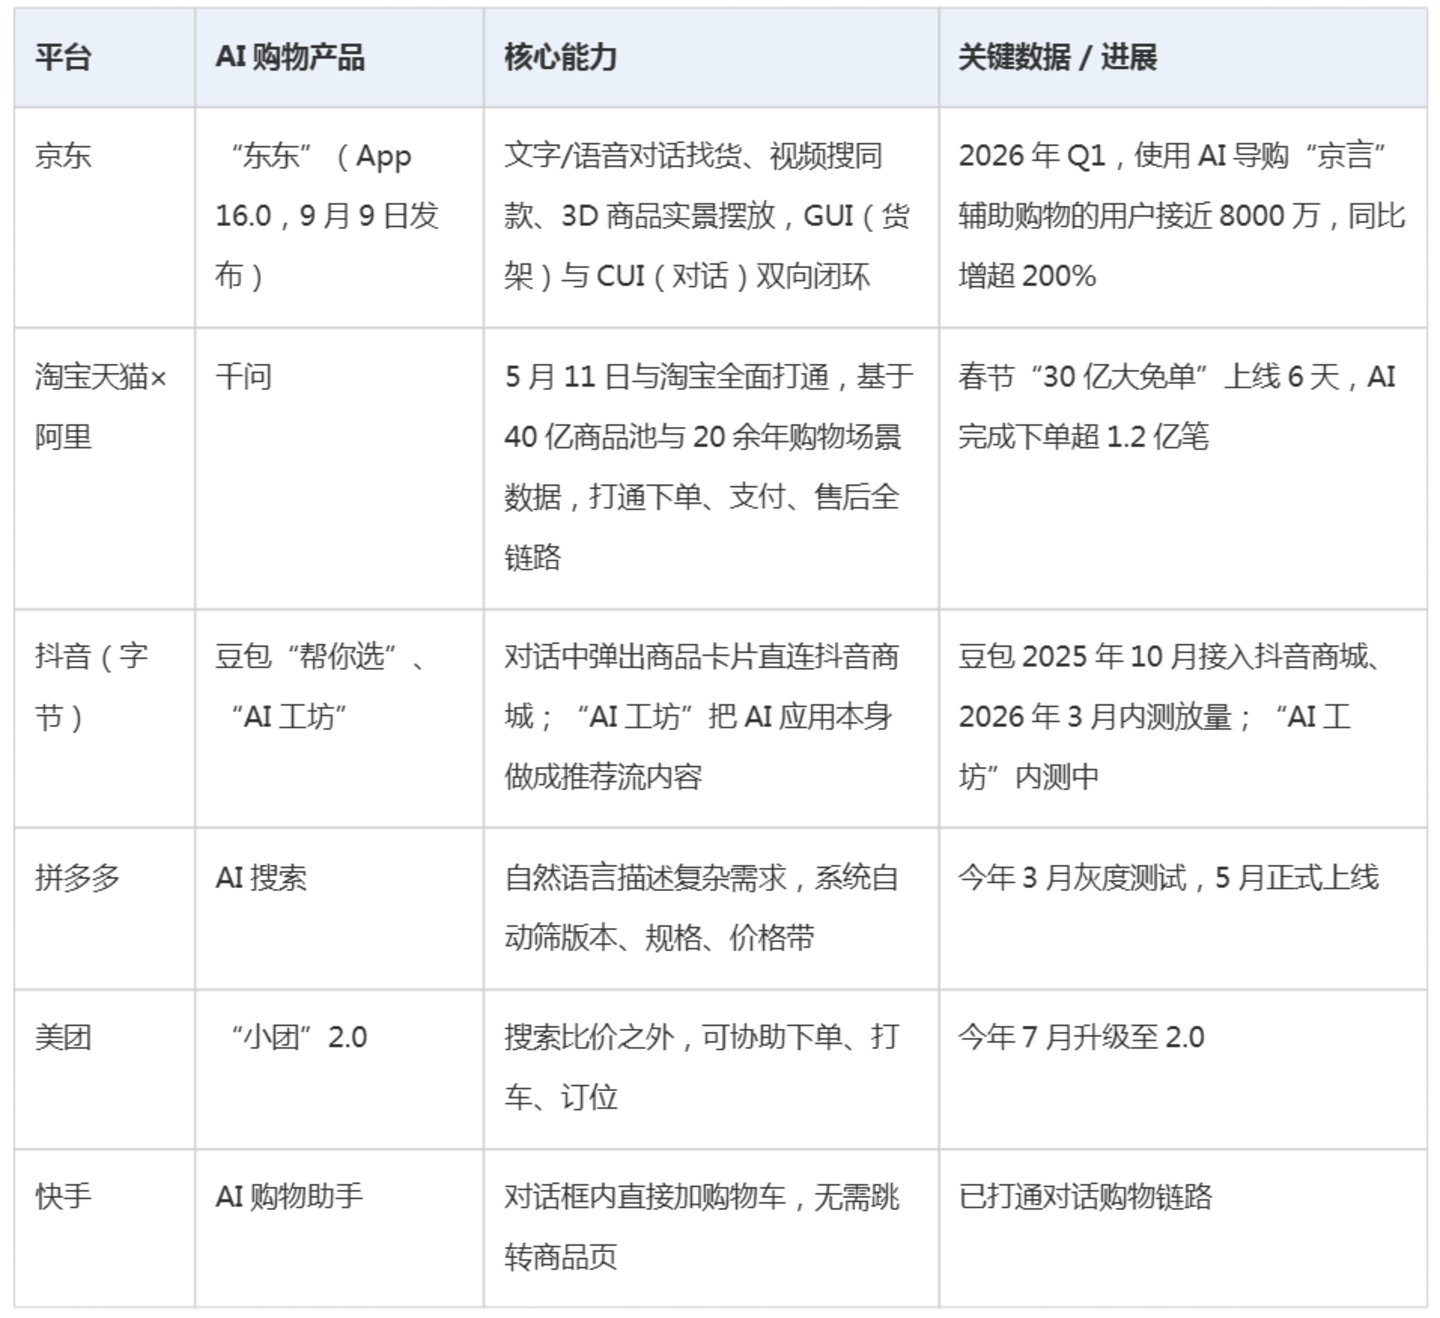
9月中旬,淘宝、京东、抖音、拼多多、美团、快手六大平台已全部上线或更新AI购物能力。
这一次,电商竞争的战场,从“抢流量”转向“拼智能”。
AI货架开始卖AI
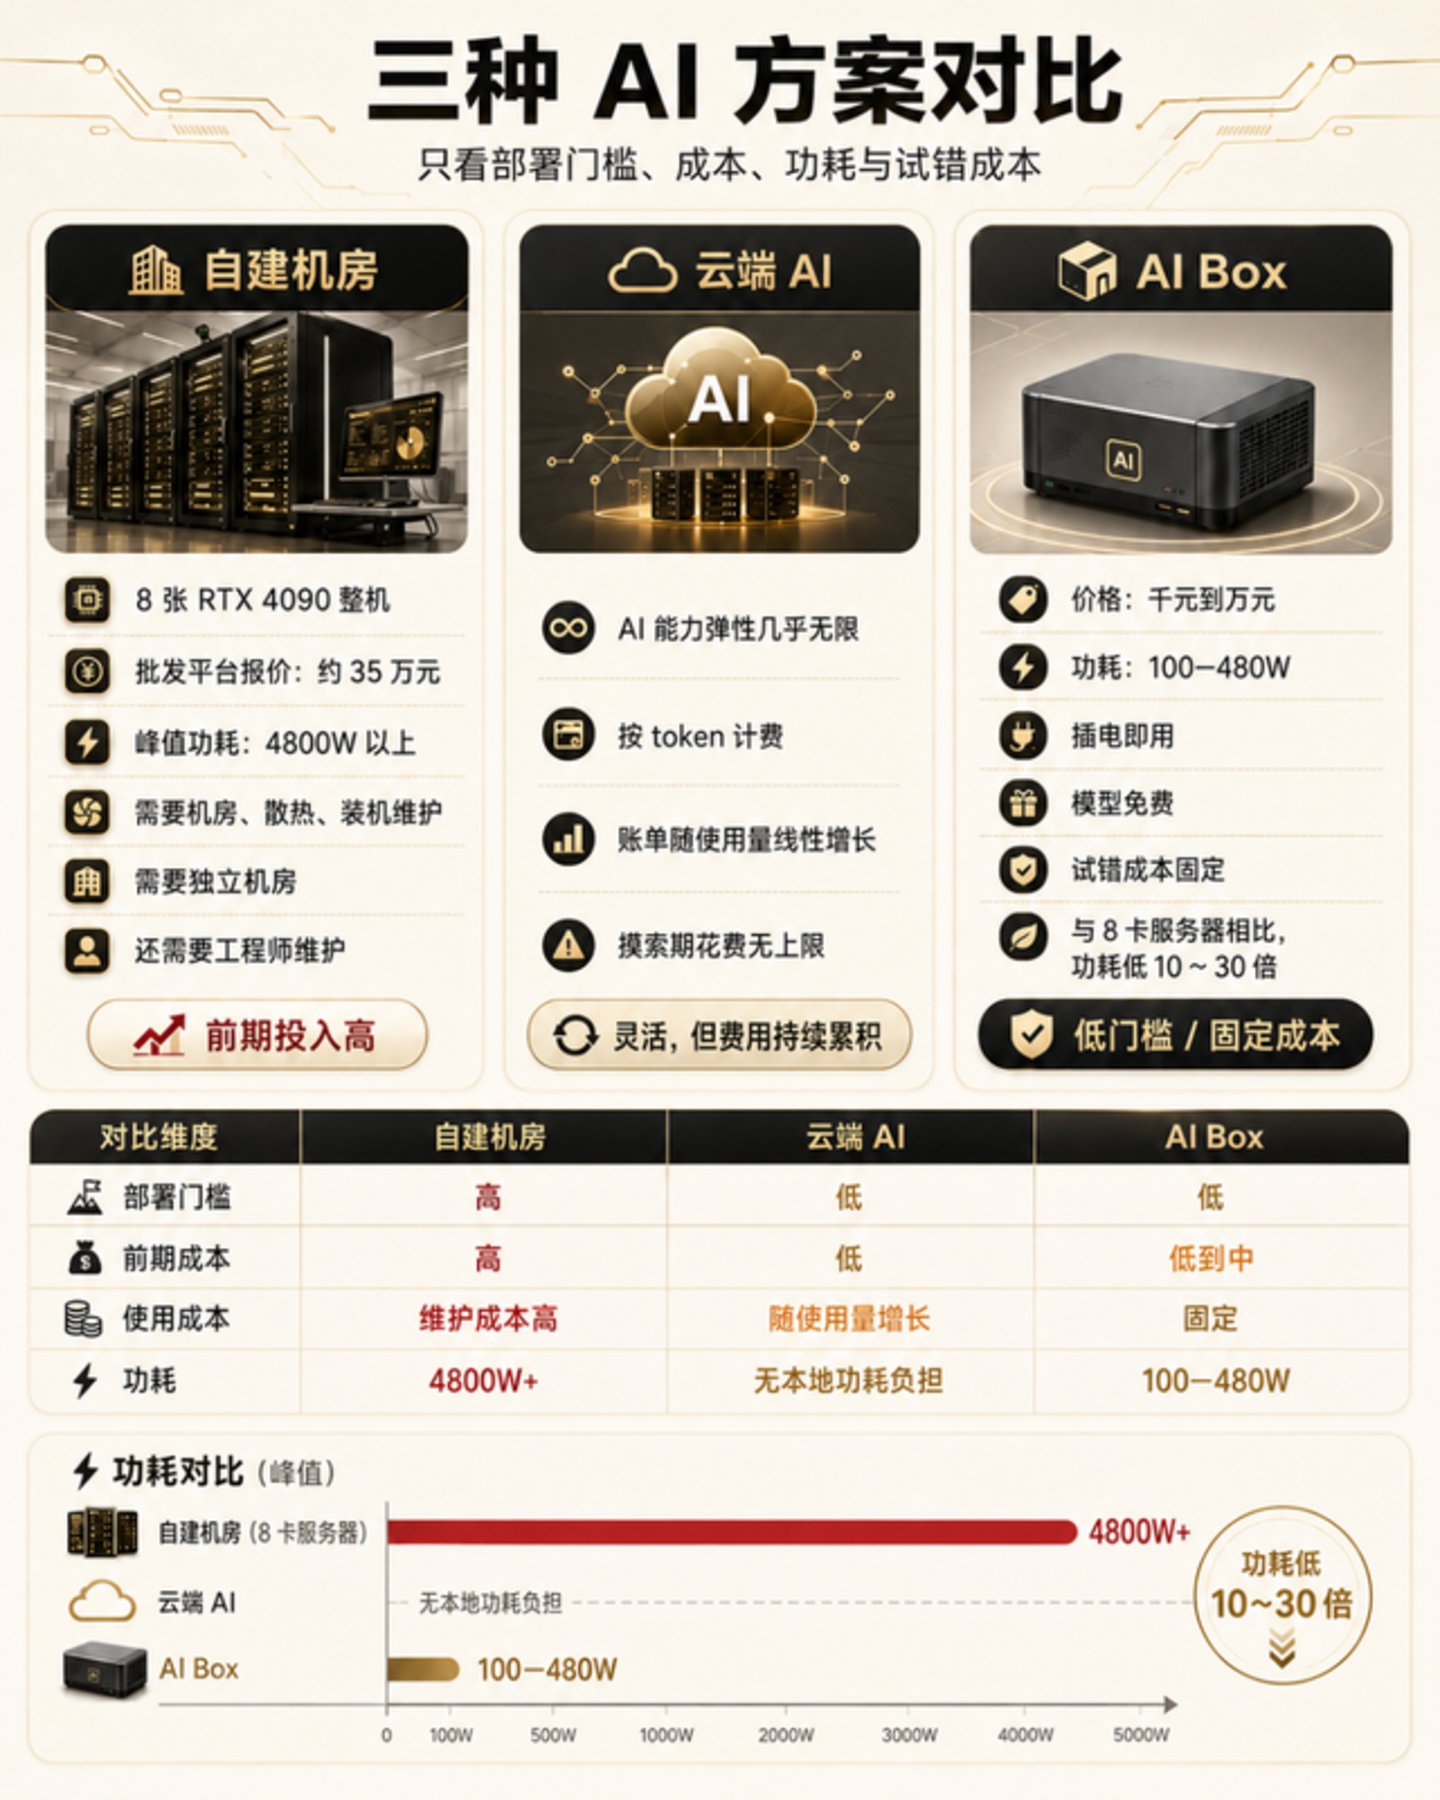
9月2日,智谱在天猫开设大模型行业首家官方旗舰店,卖的不是实物,是模型调用额度,GLM Coding Plan订阅套餐月付118元起。9月3日,天猫上线“AI空间站”(Token充值中心),把阿里云、智谱、Kimi、MiniMax、DeepSeek等头部厂商的订阅产品集中摆进同一个页面。
效果出乎意料,开店首日,智谱品牌搜索量环比上涨40倍;48小时内攀升至50倍,同期带动淘宝天猫平台AI Token等订阅类产品成交环比增长超160%。京东随后上线“AI软件充值馆”,展示智谱、Seedance、DeepSeek、豆包等模型。
中国移联教科院执行院长陈晓华的评价是,词元Token正从技术计量单位,加快向“可购买、可定价、可流通的数字服务商品”转变,这将推动大模型商业模式从“模型竞争”走向“Token消费和生态竞争”。
过去是电商平台用AI卖货,现在是AI本身成了货架上的商品。这场战役的性质已经改变。
与此同时,电商的货架逻辑,正在失效。
过去十年,电商的底层模型极其简单:平台建货架,商家买流量,消费者做决策。商家竞争的本质是“注意力采购”;消费者决策的本质是“逐页筛选”。这套模式养活了整个产业链,也制造了天花板:注意力越来越贵,决策越来越累。
艾媒咨询CEO张毅观察到,很多用户已经不再用站内搜索,而是直接问AI大模型如何选品。在他看来,这把AI天然推到了消费链路的第一个触点。
调研数据同样印证了这一点。中国中小商业企业协会联合立信数据研究院的调研显示,79.4%的消费者在下单前会先问AI;国家广告研究院数据显示,AI对消费决策的影响力(43.7%)首次超过传统媒体广告(42.6%)。
当用户对AI说“帮我挑一台适合出租屋的、3000元以内、静音效果好的洗衣机”时,“逛”的动作消失了,货架从“展示者”变成了“需求的解释者”。
电商的逻辑随之迭代:过去是“人找货”,后来推荐算法是“货找人”,如今AI导购把关系变成“需求找货”。
商家的新战场
对商家而言,这场变革来得安静,也来得急。
过去投流,钱花出去,流量看得见。但当用户的购买决策发生在对话框里,决定商品命运的,不再是竞价排名,而是AI是否“理解”了这件商品。
QuestMobile发布的《2026年AI电商与消费品类GEO研究报告》显示,在“抗衰面霜推荐”这类高购买意图的美妆问题评测中,豆包对抖音电商与抖音内容的引用率合计达66.2%,明显向字节生态内信源倾斜。由此引申出一个对商家不利的推断:没有花钱投放、也没进入平台自家内容体系的商家,在AI时代可能被更彻底地边缘化。
这催生了一门新生意,GEO(生成式引擎优化),商家通过优化让自家商品更容易被AI推荐,像当年SEO的重启。只是这一回,读懂商品的不是爬虫,而是一个会推理、会比较、会替用户讨价还价的AI。
中小商家的焦虑也随之而来。AI工具的算力和成本门槛,天然更有利于头部品牌,若中小商家“用不起、用不好”,便可能在对话框的推荐列表中“隐形”。这不仅是商业问题,更是市场供给多样性的隐忧。
但这场战役能走多远,不取决于技术,而取决于一个更根本的问题:信任。
这里有一个所有平台都绕不开的利益冲突:平台既做裁判,又做运动员。当用户问AI“哪款洗衣机最好”,AI给出的答案背后,是纯粹的商品理解,还是掺入了平台的广告利益、自营偏好、商家竞价?
张毅对此直言,随着算法走向大模型,推荐机制的复杂度和不透明度都在上升,远高于传统关键词搜索,所谓AI导购的中立性“很难完全保证”。在商业上,模型往往会优先推荐平台自营商品、高佣金商品或广告商品,因为这些决定了平台的收益结构。
数据也佐证了这一点。京东消费研究院数据显示,使用AI导购服务的用户复购率比普通用户高18.3%,这既是AI导购的成就,也是隐患:当AI成为流量分配的核心,它就有了前所未有的“寻租空间”。(注:该数据未能核实到公开出处,详见文末核查说明)
真正的命门
有媒体评论一针见血:“如果AI推荐免费且中立,平台等于自己砍掉了广告收入;如果AI推荐开始收费,它和搜索竞价排名又有什么区别?”
这种担忧并非多余,搜索电商时代,“竞价排名”曾透支过一次用户信任;AI导购的推荐逻辑比搜索更黑箱,一次“不够中立”的推荐被用户识破,摧毁的将是整个AI购物模式的根基。用户之所以敢把决策交给AI,前提是相信它站在自己这边。
监管层面已经有所动作。有评论建议,平台应在涉及交易的AI推荐场景中显著告知用户商业利益关联,建立可查询的渠道费率披露机制;同时将AI对话式推荐纳入算法推荐管理和互联网广告监管框架,明确AI生成的商业推荐同样适用广告标识义务,并探索引入第三方算法审计。
货架与对话框将长期并存,而推荐的中立性,决定AI购物能走多远。
回看中国电商史,流量逻辑主导了前十年:淘宝抢入口、京东抢物流、拼多多抢下沉、抖音抢时长。每一次战争的本质,都是“把人聚过来”。
而AI导购这一战,本质已经改变,当决策成本被AI接管,货架退居幕后,电商的竞争力公式将被彻底改写:比拼的不再是谁的流量池更大,而是谁的AI更懂用户、更懂商品、更值得托付能办事。
“百团大战”的枪声响了,海外市场,OpenAI与沃尔玛的合作已经跑通“边聊边买”的闭环;国内市场,抖音7月已经把豆包渠道订单写进结算体系单独计费,AI流量开始计价了。
这场仗打到最后,胜出的可能不是动作最激进的,而是能不能获取信任,让用户敢于按照AI的推荐决策“下单”。(本文首发钛媒体APP,作者 | 钛客新消费,编辑 | 赵虹宇)



 加载中,请稍侯......