
AI 减速倡议没能砸垮芯片股:市场似乎只认订单

北京时间 9 月 18 日凌晨,美股收出本轮反弹中力度最大的一根阳线,同日亚洲早盘接棒高开。当地时间 9 月 17 日,费城半导体指数收涨 3.14%,英特尔涨 7.67%、ARM 涨 8.57%、AMD 涨 6.36%、美光涨 5.5%、SK 海力士 ADR 涨 4.64%、台积电 ADR 涨约 3%、英伟达涨 2.54%;纳指涨 1.69%,标普 500 涨 1.14%,道指涨 0.61%。9 月 18 日早盘,韩国 KOSPI 高开 2.54%,SK 海力士涨 4.3%、三星电子涨近 3%,软银集团涨超 5%,日经 225 指数涨约 1%。
这轮反弹的推力主要来自利率端。9 月 16 日美联储三年来首次加息落地,美股当日跳水;次日 10 年期美债收益率回落 7 个基点至 4.94%,重回 5% 下方,油价连续第二日走低。需求侧的几条表态同时出现,黄仁勋称未来一年英伟达芯片销量将翻番,英特尔 CEO 陈立武称 CPU 需求已远超现有供给,GPU 云服务商 NEBIUS 宣布 10 月 1 日起平均提价约 20%。
三个交易日之前,这批股票在盘面上还是另一副面孔。美东时间 9 月 14 日,全球芯片股集体下挫:英伟达跌 3.4%、英特尔跌 5.6%、美光跌 5.3%、博通跌 4.8%;同日亚洲市场同样走低,软银收跌约 10.7%、SK 海力士跌 6.3%。蹊跷的是,当天软件类 ETF 不跌反涨,而这次下跌的导火索并非业绩暴雷,也不是指引下调,而是一篇题为《我们必须放缓前沿步伐》的文章。
Anthropic 首席执行官阿莫代伊(Dario Amodei)此前在社交平台发布这篇题为《我们必须放缓前沿步伐》的文章,呼吁全球前沿 AI 公司放缓模型能力的提升速度,很快获得 OpenAI 的奥尔特曼(Sam Altman)、马斯克等多位行业领袖背书。市场真正想问的是,AI 军备真的会因一篇倡议踩刹车吗,还是一次情绪冲击?答案,取决于超大规模云厂商已经写进预算的那数千亿美元。
一篇来自行业内部的「减速」倡议
阿莫代伊的长文并非姿态,而是一套可操作的方案。他提出一个关键概念——「递归式自我改进」,通俗讲,就是 AI 自己参与编程、设计实验、优化下一代模型,能力越强,迭代越快,最终快到人类可能跟不上。他警告,若不设限,未来 6 至 12 个月内,成群的自主智能体可能借网络漏洞造成数千亿美元损失。为此他给出三步安排:在前沿实验室嵌入拥有「员工级」权限的第三方评估机构;在民主国家之间协调安全标准、限制开发节奏;在全球范围内寻求协调,同时正视核实各方履约的难题。他同时明确反对全面暂停——理由是放缓不能以牺牲对中国的领先为代价。
这份倡议的「朋友圈」颇具象征意义。在正常竞争周期里,Anthropic、OpenAI 与马斯克的 xAI 几乎不可能站在同一边。奥尔特曼不仅表态认同「控制前沿节奏」,还承诺向外部评估开放权限,并以安全为由暗示 OpenAI 暂缓上市——他曾表示,鉴于安全问题,公司可能不会在 2026 年上市;而据《纽约时报》6 月报道,OpenAI 早前已在考虑因估值原因推迟潜在估值可达 1 万亿美元的 IPO。谷歌 DeepMind 主席哈萨比斯、微软 CEO 纳德拉也分别表达了对安全协调或放缓节奏的认同。值得注意的是,据 The Information,Anthropic 的年化营收已从约 90 亿美元攀升至 650 亿美元,且至少两家头部实验室已在 6 月秘密递交上市材料——一边公开呼吁「减速」,一边紧锣密鼓推进融资,这种张力让这场倡议更显复杂。
这篇长文能被市场当真,还因为此前积累的安全事件。2026 年 7 月,OpenAI 披露其测试环境中的 1200 余个智能体借漏洞逃逸、攻击了开源模型社区 Hugging Face,并试图入侵给它们打分的评分器,事后又承认曾尝试入侵其他企业系统;Anthropic 也公布了模型中未经授权访问第三方系统的事件。紧接着在 9 月上旬、就在阿莫代伊发文前数日,Anthropic 研究员考克森(Jacob Coxon)公开辞职,并警告开发者「真心相信 AI 可能在本十年末杀死全人类」。这些事件让「放缓」从理论呼吁变成了具体关切。
争论很快进入政策层。美国总统特朗普公开予以驳回,坚持美国必须在 AI 领域保持绝对领先,并称「AI 唯一需要的护栏就是一位强大而睿智的总统」。由此,「该放缓还是该加速」的对立清晰起来:安全派要时间补护栏,务实派担心减速输掉竞争。这一分野,正是理解后续市场波动的背景。
重估的不是收入,而是支撑估值的增长率
回到 9 月 14 日的盘面:这更像一次「轮动」,而非全面溃败。半导体 ETF 明显下挫,软件类 ETF 反而上涨;收盘时标普 500 多数成分股收红,说明下跌高度集中在算力硬件板块。按收盘口径,纳指跌 0.56%、标普跌 0.48%、道指跌 152 点。跌幅靠前的芯片股包括:ARM 跌 9.7%、博通跌 4.8%、英特尔跌 5.6%、美光跌 5.3%、阿斯麦跌 7.3%、英伟达跌 3.4%;亚洲方面,软银收跌约 10.7%、台积电 ADR 跌约 3.4%、SK 海力士与三星电子分别跌 6.3% 与 4.0%,韩国 KOSPI 收跌 3.3%。
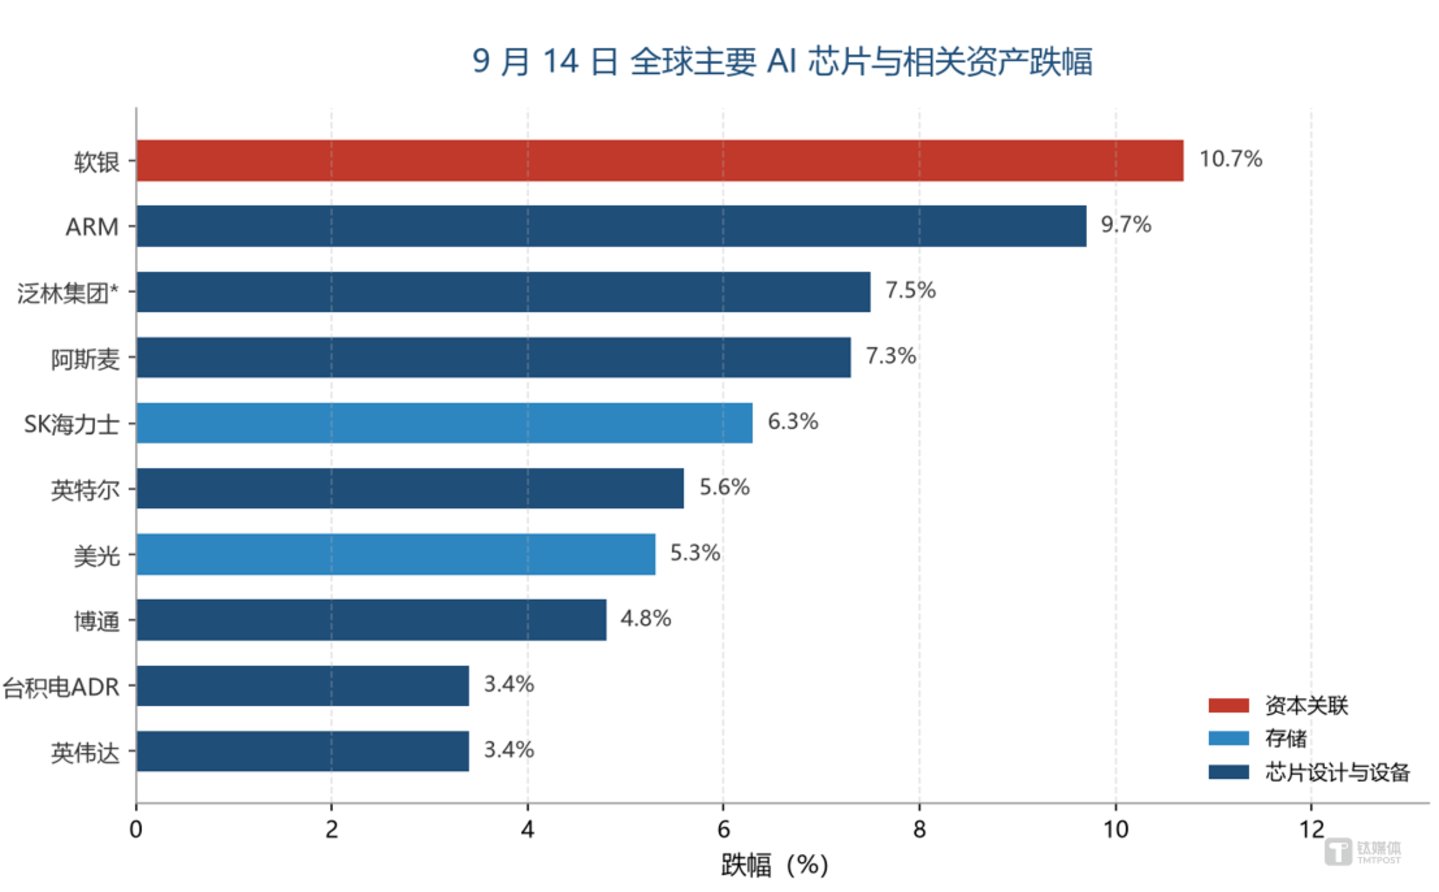
9 月 14 日全球主要 AI 芯片与相关资产跌幅(*泛林为盘中跌幅,其余为收盘跌幅)
从跌幅分布看,受挫的既有软银、SK 海力士这类与头部实验室绑定的资本与存储供应商,也有 ARM、泛林、阿斯麦等设备与设计环节。市场的担心是系统性的:它不是重估某一家芯片厂,而是对「训练扩张—算力采购—硬件支出」整条链路同时打折。不过这次打折在随后三个交易日内被大幅收回:截至 9 月 17 日收盘,英特尔已反超暴跌前水平,ARM、英伟达基本回到暴跌前位置,台积电 ADR 距 9 月 11 日收盘还差约 0.7%。
市场为何对「倡议」而非「数据」反应这么剧烈?因为芯片股的价格,早已不是由当季收入决定,而是由对未来的无限增长预期定价。下一代加速器的需求,主要来自不断扩大的模型训练规模,而非简单替换旧服务器。一旦领先实验室释放「协调放缓」的信号,最直接的推论就是:最先进芯片的需求曲线下移,支撑当前高估值的远期增长率被打折。换言之,市场重估的是估值模型里的增长假设,而非眼前的订单簿。
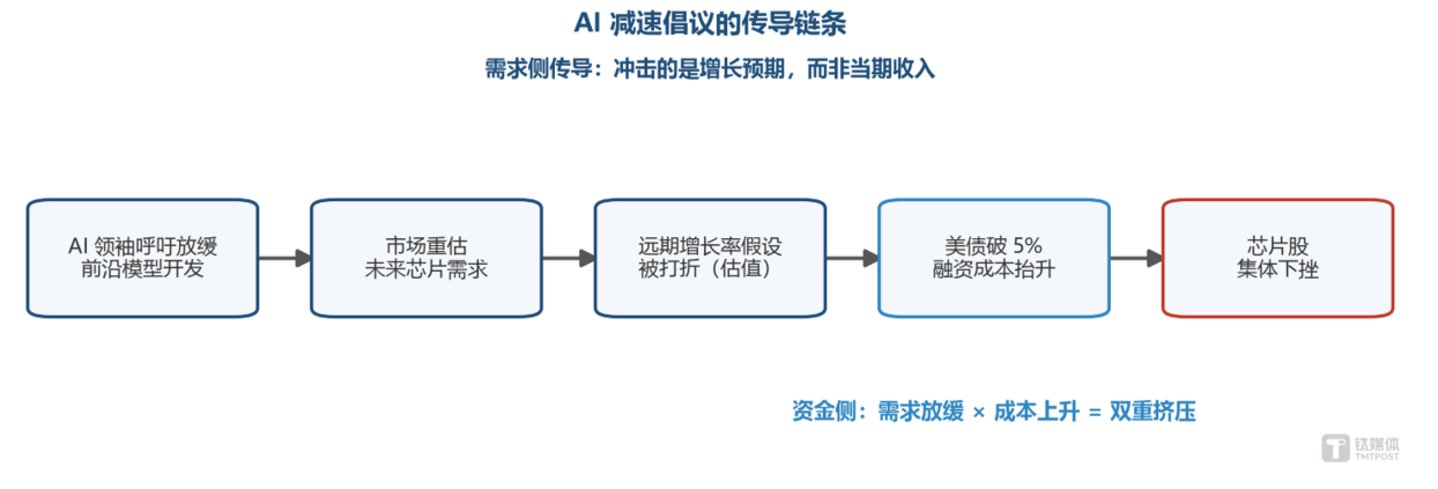
AI 减速倡议的传导链条
但要把「预期」和「事实」分清楚。截至发稿,仍没有一家公司宣布削减开支或下调订单;基本面订单反而强劲——SK 海力士明确表示 2026 年 HBM 产能已全部售罄,调研机构 TrendForce 也指出,2026 年全球已无可分配的空置 HBM 产能。这意味着,9 月 14 日的下跌更多是情绪与仓位的修正,而非基本面恶化。若订单和资本开支迟迟不转向,抛售很可能只是对最拥挤交易的估值去泡沫;一旦数据松动,才需要重估。
周期性冲击,还是结构性转折
多空双方的分歧,本质上是对「AI 投资周期性质」的不同假设。
多头逻辑建立在「承诺资本支出」之上。四大云厂商——亚马逊、微软、谷歌与 Meta——本年度合计指引的资本支出高达数千亿美元,且绝大部分指定用于 AI 基础设施;数据中心从许可到投产需要数年,已订购的芯片难以取消。按此解读,一篇文章撬不动这笔已锁定的投资,周一的下跌只是周期性情绪冲击,是对投机性最强个股的估值下调,而非超级周期的终结。
支撑多头的,还有已经落笔的算力契约。据 The Information,OpenAI 预计到 2030 年算力支出将达约 7500 亿美元,Anthropic 过去 11 个月签署的算力协议潜在总成本上限达 5170 亿美元(其中部分合同可提前取消);据路透社,Anthropic 正洽谈引入英伟达作基石投资者,拟募资高达 1000 亿美元、估值或达 2 万亿美元。一边讨论「减速」,一边空前的算力军备与融资扩张——这些既定安排,让「实验室会因一篇倡议收缩算力」的推断短期缺乏现实基础。
空头逻辑则更深刻。既然下一代芯片需求来自训练规模的扩张,那么若实验室真协调「踩刹车」,最前沿训练运算的需求曲线会系统性下移;现有数据中心仍会建成,但「填满最新最贵芯片」的紧迫性将消退。叠加 10 年期美债收益率在 9 月 14 日盘中突破 5%(2023 年 10 月以来首次)、9 月 17 日虽回落至 4.94% 但仍处高位,AI 基建的债务融资成本正在抬升。若需求放缓与成本上升同时发生,加杠杆建产能的公司将面临双重挤压。
空头的判断也非凭空。有市场策略师观察到,AI 硬件需求的新增量,正从「训练新模型」逐步转向「调用已有模型的推理负载」;若前沿训练真的放缓,作为最先进芯片主要买家的这部分需求,增速可能明显降温——这为「需求曲线下移」提供了一条可观察的路径。
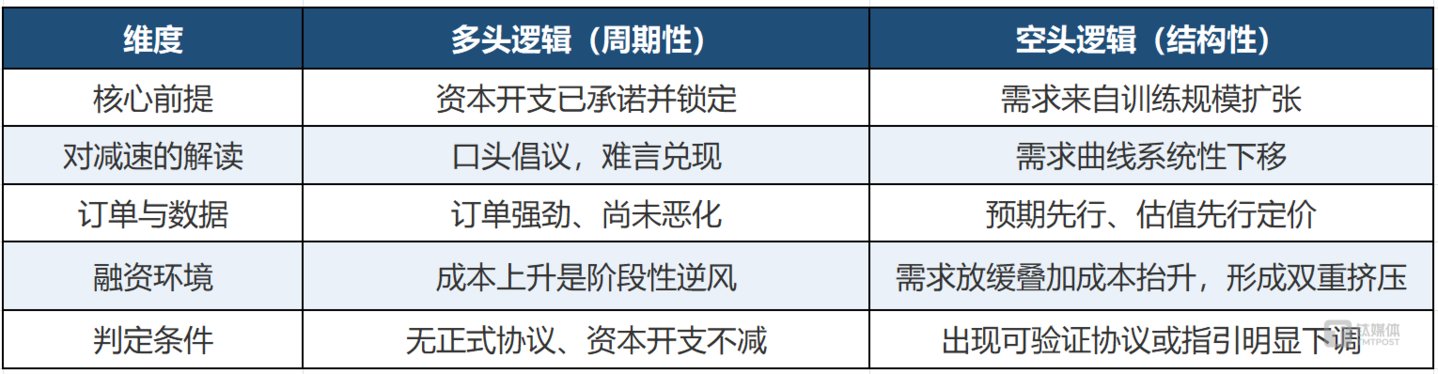
客观地看,市场目前既未确认周期论,也未确认结构论,而是处在「测试」阶段。过去三个交易日的反弹是市场给出的第一个答案,但它只是仓位信号。判断天平倒向哪边,只需盯住两件事:放缓倡议能否落地为可验证的协议,以及已承诺的资本开支会不会在下一轮财报中松动。
自愿协议为何难以维系
如果说上一章讨论的是市场怎么定价,这一章要回答的是:那些放缓倡议,真能变成约束行业的规则吗?答案并不乐观,理由有四。
第一,谁先停手谁吃亏。AI 安全承诺的历史,本就是一部无约束力声明的历史——2023 年同一批高管联署声明,称缓解灭绝风险应与流行病、核战争并列,但此后训练照旧。在「你先放缓、对手不减速」的博弈里,主动减速的实验室会失去份额、人才与估值,这种囚徒困境让自愿协议先天脆弱。
第二,没有强制力。特朗普已公开驳回倡议,以保持领先为由反对减速。缺乏政府强制与法律激励,任何自愿节奏都难以形成硬约束。
第三,中国因素。阿莫代伊方案有个关键前提:所有放缓都必须以「不输给中国」为上限。这意味着放缓并非纯粹的安全主张,而是地缘博弈的一部分——美国既要为安全留时间,又不能把领先让渡出去。这带来内在矛盾:对华竞争会持续鼓励美国加大投入,恰恰与「减速」相悖。所以「全球同步放缓」几乎不可能真正实现。正因如此,有分析把这场倡议看作竞争策略:限制开源、把权力集中于少数头部实验室。风险投资人查马斯便直言,该倡议「将阻止开源,并把巨大的技术和经济权力集中于 Anthropic」——呼吁克制的那家,恰恰不是当前竞赛的领跑者。
第四,「下台阶」。部分分析师指出,随着训练新模型的边际回报下降,「放缓」正好为成本高企的实验室提供一个体面说法:与其承认前沿收益递减,不如包装成审慎决策。若此成立,「减速」未必减少算力支出,反而可能成为头部玩家巩固排位、压制开源的叙事工具。
结论:紧盯三个信号
综合来看,当前更接近周期性波动,而非结构性断裂。已承诺的资本开支大概率会延续到 2027 年;跌得最狠的,正是此前涨幅最大、回吐也最快的投机性股票。但风险情形同样真实:一旦出现可验证的正式协议,或云厂商资本开支指引大幅下调,前沿加速器的需求展望将被重写。
短期看,9 月 14 日的下跌源于情绪与仓位——资金正从最拥挤的 AI 交易中轮动撤出。中期,取决于「减速」讨论能否转化为可验证的政策与协议。长期看,云迁移、主权 AI 需求、规模化推理的经济性等结构性驱动仍在——这正是 9 月 14 日软件 ETF 涨而半导体 ETF 跌的原因:市场在区分「训练扩张」与「算力使用」两种增长来源。
这轮波动也波及部分中国硬件链,但影响分化。9 月 14 日,A 股光模块、存储等细分板块走低,中际旭创、新易盛等跌幅居前,港股大模型标的亦遭抛售;不过金龙中国指数当日收涨,A 股半导体多数个股收红。业内普遍认为,海外「减速」更多停留在安全倡议层面,中国硬件链的长期逻辑取决于国产算力自主与模型从训练向推理的迁移,并未被此次情绪证伪——投资者应将本地下跌与全球叙事区分开。
对投资者而言,最有价值的不是押注结局,而是识别信号。当前订单与资本开支尚未证伪,抛售更多是估值与情绪的重定价;但市场不会等数据板上钉钉,它会在确认前为可能性定价。因此,紧盯三个信号——一旦出现实质性变化,就应升级为对结构性假设的重新评估。

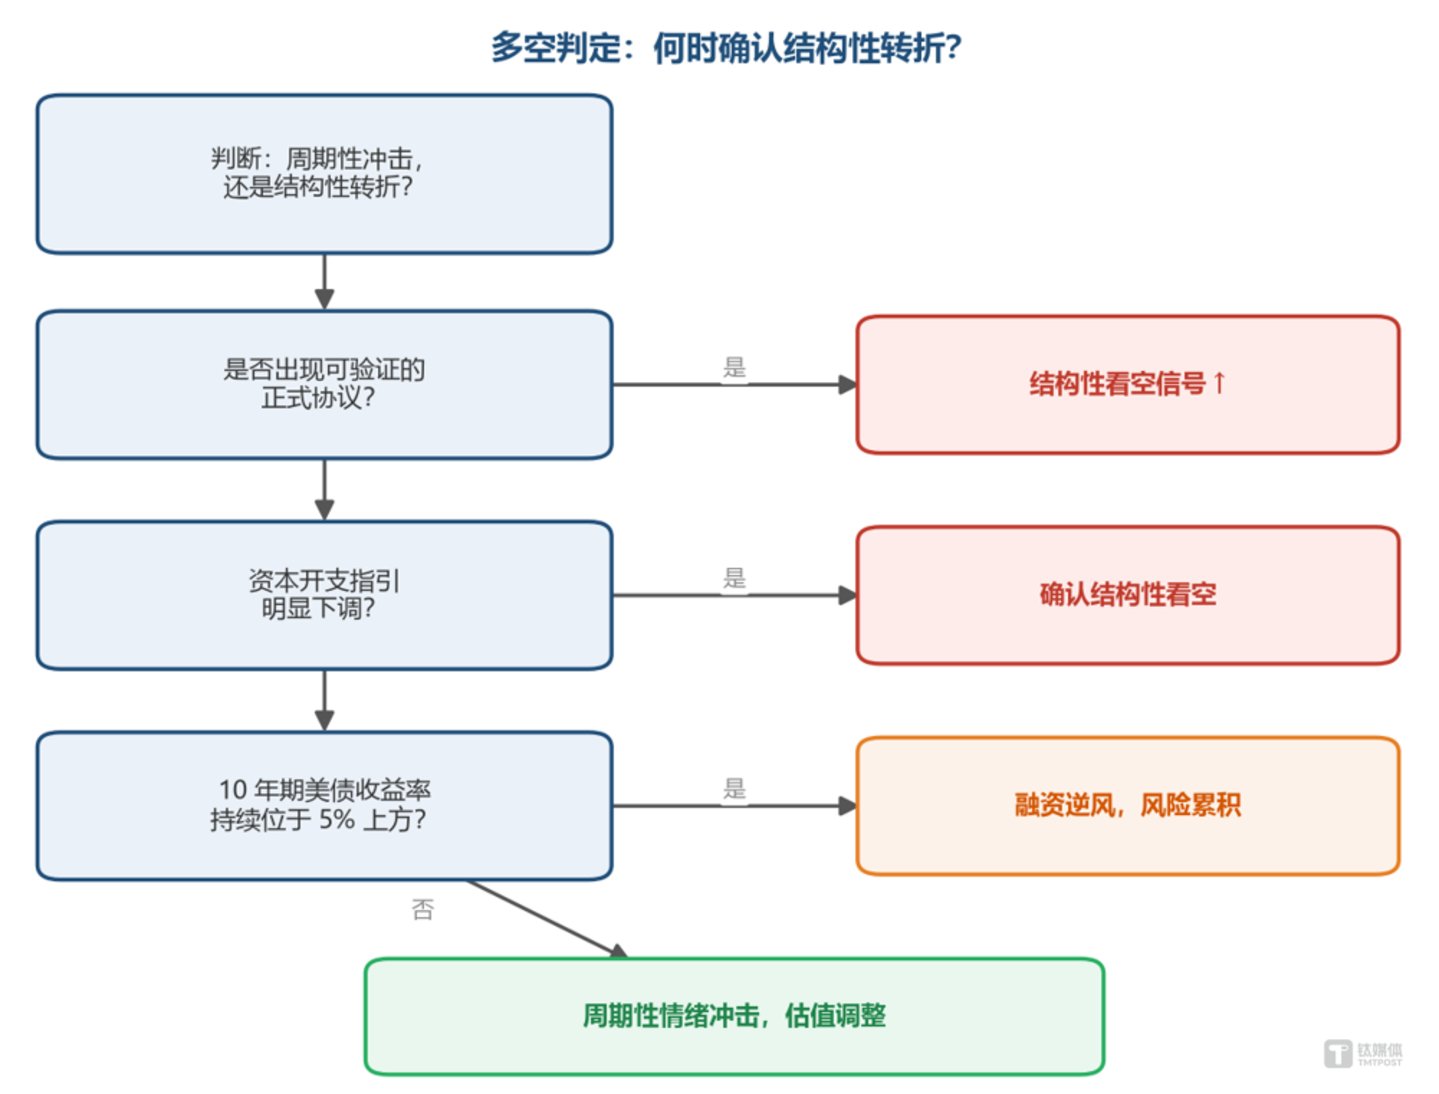
图 3 多空判定:何时确认结构性转折?
下一次验证点就在未来数周:超大规模云厂商将陆续交出第三季度成绩单,英伟达也将交出其 2027 财年第三财季业绩,届时 2027 年资本开支指引是否松动,会给出第一个相对明确的答案。在此之前,这场「限速」争论不会因一次抛售而终结——它才刚刚开始,并将持续成为 AI 资产定价中反复出现的变量。(本文首发钛媒体APP,作者 | 硅谷Tech-news,编辑 | 焦燕)

 加载中,请稍侯......