
钟睒睒和宗庆后,为何都在警惕平台?

文 | 思辨财经
不久之前,农夫山泉创始人钟睒睒高调炮轰平台,在舆论和市场中还是引起了强烈反响。不过当我们梳理信息时,发现同属于饮料行业且还是“老对手”的娃哈哈创始人宗庆后对电商平台也是多有情绪(曾表示电商“搞乱了价格体系”),这就让我们十分好奇了,为什么这两大饮料巨头对平台都如此不满呢?
又为什么两家公司对“价格体系”如此敏感,但国际饮料巨头的可口可乐,百事可乐却鲜有提及呢?
带着上述疑问,我们查阅大量资料,撰写本文,本文核心观点:
其一,娃哈哈也好,农夫山泉也罢,昔日的成功与终端渠道的掌控密不可分;
其二,对终端渠道的掌控让农夫山泉拥有和可口可乐一样的毛利率,但在电商时代上述体系开始出现漏洞;
其三,娃哈哈和农夫山泉不如学习可口可乐,从渠道溢价转为品牌溢价。
农夫山泉成功的秘诀:渠道控制
我们首先整理了我国代表饮品的毛利率情况,见下图:
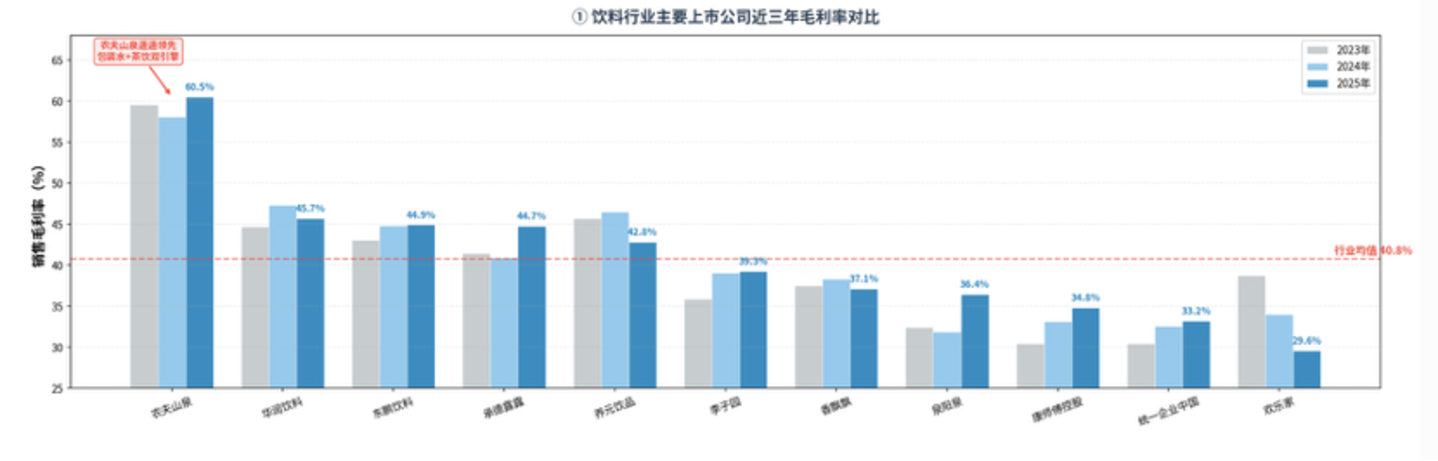
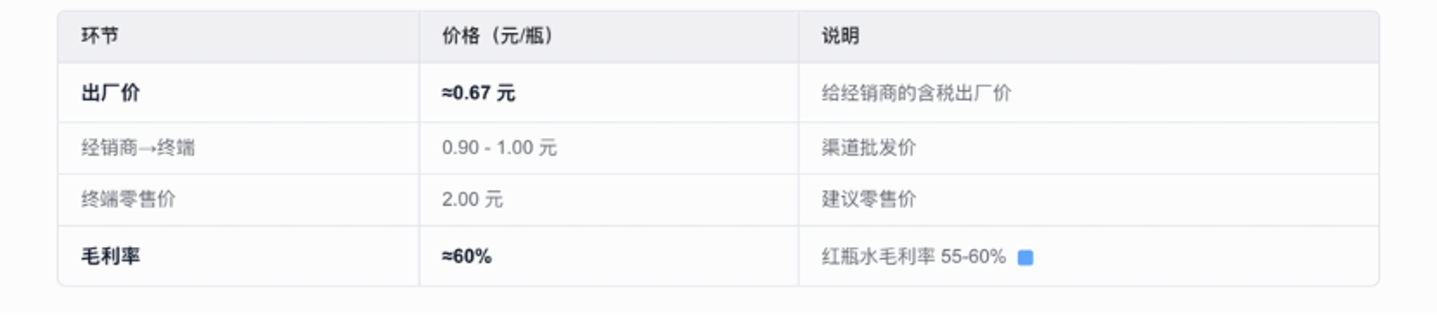
在上图中,农夫山泉瓶装水以 60% 的毛利率雄踞榜首,这还是令我们十分吃惊的,换算下来,一瓶红装农夫山泉瓶装水,零售价 2 块,出厂价仅为 0.67 元,生产成本只有 0.23 元,零售价约为出厂价的3倍,渠道环节拿走约1.33元。
仅从利润率来看,农夫山泉确实属于“暴利”,上图中华润饮料毛利率也仅在 45% 左右。
一瓶水,从罐装到消费端,为何产生这么高的溢价呢?在多方研究之后,我们终于找到了原因:渠道控制。
农夫山泉在经销体系建设方面,先后学习了“联销体”模式和 “深度分销”模式,但出于种种原因未能坚持到最后,最终在 2016 年确立“大经销商制”,实现厂商协同。
这是一条兼顾经销商活力与品牌掌控的中间道路。改革的核心有两点:
区域整合:在每个地级市只保留一名经销商,撤销县级经销商,将所有市场划归给这位“地级大商”。
人员融合:将企业一线业务员划归到经销商团队中,由经销商统一管理。
经销体系的调整,让农夫山泉终于找到了雄霸市场的抓手:截至2023年末,农夫山泉已拥有约5000名经销商,覆盖全国超过300万个终端零售网点。(目前终端覆盖量应在 400 万以上),这就让农夫山泉可以深入到全国城乡街道的各个毛细血管中,使其成为名副其实的国民级别品牌
理论讲完,我们就要看手段了,农夫山泉究竟是如何把产品铺到全国 300-400 多万终端零售店的呢?除了常态化的超市,便利店配货外,农夫山泉和娃哈哈都找到了同样的秘密武器:小店的冰柜。
简单来说,农夫山泉(或者娃哈哈)把冰柜免费给夫妻小店(包括便利店,餐馆),条件是冰柜里只需放本公司产品(或者优先本公司产品)。后者可以免费得到冰柜,省去一大笔钱,当然也愿意配合。
但我们要注意,这本质上就是让农夫山泉和娃哈哈通过送冰柜掌控了数百万的终端渠道,其他商品则很难铺进小店。大家如果留意,经常可以看到一家便利店,左边是娃哈哈的冰柜,右边则是农夫山泉的,两家公司本质上完成了渠道的掌控。
消费者此时并无太大选择,就只能为层层加价的瓶装水买单。
掌控渠道后,一方面可以让产品获得渠道溢价能力,另一方面系列产品随之进入冰柜,提高产品研发成功率,以农夫山泉为例,近些年的茶饮业务也是如火如荼,冰柜渠道当属头号功臣,比如东方树叶的成功。
那么为什么这两家公司对电商都如此警惕呢?仅仅是因为电商低价吗?
我们重点回忆宗庆后提及的“搞乱了价格体系”,其最在意的并非是低价本身,而是饮品公司在整个经销体系中的“话事人”地位,也就是其在终端市场的绝对定价权,一瓶水从出厂到卖给消费者,虽周转多次,但娃哈哈和农夫山泉均是整个链条的绝对中心,经销商定价权是相对较弱的(如果价格混乱,厂商就要收回冰柜,对零售上来说也是得不偿失)。
有了电商之后,尤其是即时零售事情就不一样了。假如一瓶水到终端零售商成本在0.9-1元,以前只能从线下冰柜出货,现在终端经销商完全可以把产品定在 1.5-2 元之间,在线上低价大量销售,仍然可以获得足够的利润。
此时农夫山泉和娃哈哈的绝对中心地位就被稀释了,官方不再掌握产品的绝对定价权,开始将怨气撒向平台,但此时其根本矛盾乃是集团与经销商的定价权之争。
农夫山泉一直强调电商销售占比不得超过 5% 的红线,但现实是经销商有足够的动机来挑战此红线。
不如转头学习可口可乐
简单梳理销售模式之后,我们究竟怎么来看待这一现象呢?
娃哈哈和农夫山泉其实享受了传统模式带来的高毛利(接近暴利),但纵观商业史,几乎没有包打一切的商业模式,电商发展趋势不可逆,企业当然也要调整经营模式。
换句话说,农夫山泉一瓶水能卖 2 元,背后不是所谓的品牌溢价的加持,而是“渠道掌控”的结果,而一旦渠道掌控力被稀释,不仅瓶装水售价会跌破 2 元,且其他系列产品也会随之下行,渠道掌控力是农夫山泉高毛利和终端优势的核心支柱之一。这也是渠道成本过高,但商业模型仍然跑得通的主要原因。
对比之下,可口可乐则没有这个担忧,且还主动拥抱平台,此前就投资了印度的外卖平台Zomato和食品配送初创公司Thrive,旗下装瓶商太古可口可乐还建立了超过5000万的私域会员体系。
可口可乐同样依赖装瓶商、冷柜和终端执行,也会面临渠道冲突,但其品牌力和体系化能力使其对渠道波动的缓冲更强,价格体系相对更稳。
双方最根本的区别就在于,前者 60% 的高毛利率来自于渠道控制,而后者则源自品牌溢价。可口可乐强大的品牌力赋予了商品的价值,而这个价值在线上线下皆可通行,而娃哈哈和农夫山泉的定价皆靠渠道掌控,一旦渠道松懈价格体系就有松动的可能,企业要思考的是这 60% 的毛利率是否遵从价值。
当然可口可乐也会推出线上独家产品或特殊包装,来保持渠道的独特性,但其态度是主动拥抱的。
分析之后,我们一方面确实可以理解钟睒睒对平台的愤懑,但另一方面还是希望农夫山泉能够重新审视价值,价格以及渠道的关系,既然趋势不可逆,不如主动革新。

 加载中,请稍侯......