
试水跨境电商,小红书 Redshop 如何在“夹缝”中生存

文 | 新立场Pro
今年7月,小红书跨境电商项目Redshop正式上线。从最初披露的信息看,这不像一个准备和Temu、TikTok Shop正面开战的项目。
首批商家采用定向邀请,最早重点瞄准非遗手工、特色手工艺品;履约侧没有急着铺海外仓,而是采用直邮;商品与客服沟通引入AI翻译。在8月披露的最新进展中,Redshop已经重新启动商家邀约,美国直邮率先开放。
跨境电商已经很难再容纳一家按照旧剧本入场的新平台。可以看到的是,Redshop开始把生意做窄。不去抢所有需求,先卖那些需要内容解释、能够承载审美溢价,又不容易被单纯比价的商品;也没有急着招几万家商户,而是控制供给;没有足够大的海外交易基本盘,就尽可能减轻前期仓储和履约投入。
至少在冷启动阶段,这是一套相当自洽的打法。
但Redshop显然不会只为了经营几十家商铺而成立。
今年2月底,小红书调整商业化与电商团队,曾负责直播、社区生态和电商运营的银时被调入国际化团队,负责国际化电商。两个月后,小红书又进行了一次更大范围的组织调整:柯南出任总裁,统管社区、电商、商业化和技术体系;CMO之恒负责“大商业”,覆盖广告商业化和电商交易;与此同时,海外业务部门Rednote被正式独立出来,直接向CEO星矢汇报。
小红书没有把海外电商简单塞进国内电商体系,而是抽调最熟悉“如何将内容变成交易”的人,再给国际化业务单独的汇报线。
组织已经按照一条新战线来配置,Redshop迟早也要从“小范围试验”变成一门能够计算规模的生意。到那时,它今天这套聪明的打法,或许又要换挡了。
既不是泡泡玛特,也不能做Etsy
Redshop最容易让人产生的误解,是把“文化商品”“手工艺品”“审美”当成了小红书出海的最终定位。
小红书在国内已经证明,内容和消费之间确实存在一条不同于传统货架电商的链路。2025年双11期间,小红书电商下单人数同比增长77%,成交额突破千万元的商家数量同比增长140%;在成交额破千万元的商家中,平均客单价达到约3000元,千万级买手的平均客单价甚至达到约7700元。到今年4月,小红书披露每天约有3900万用户产生商品求购行为,主动求购达到1.4亿人次。
这些数字至少说明了一件事:小红书并不一定需要在所有商品上比别人便宜。
用户愿意为了设计、兴趣、生活方式乃至某个买手的判断支付溢价,这恰好给Redshop提供了一个与传统跨境电商不同的起跑姿势。
所以,把非标商品放在前面是有理由的。一件普通的数据线很难讲出多少新故事,价格和配送速度很快就会成为主要决策依据;一件手工器物、设计师首饰或者家居摆件却不同,内容可以重新定义用户对价格的判断。
这也是Redshop容易被拿来和泡泡玛特比较的地方。二者都试图让消费者购买商品之外的设计、情绪、身份和审美。
但也仅此而已。泡泡玛特2026年中期收入中,艺术家IP贡献占比接近90%,IP运营与产品研发本身就是它最核心的能力。它既参与创造价值,也拿走IP成功后的主要收益。
图源:redshop_official
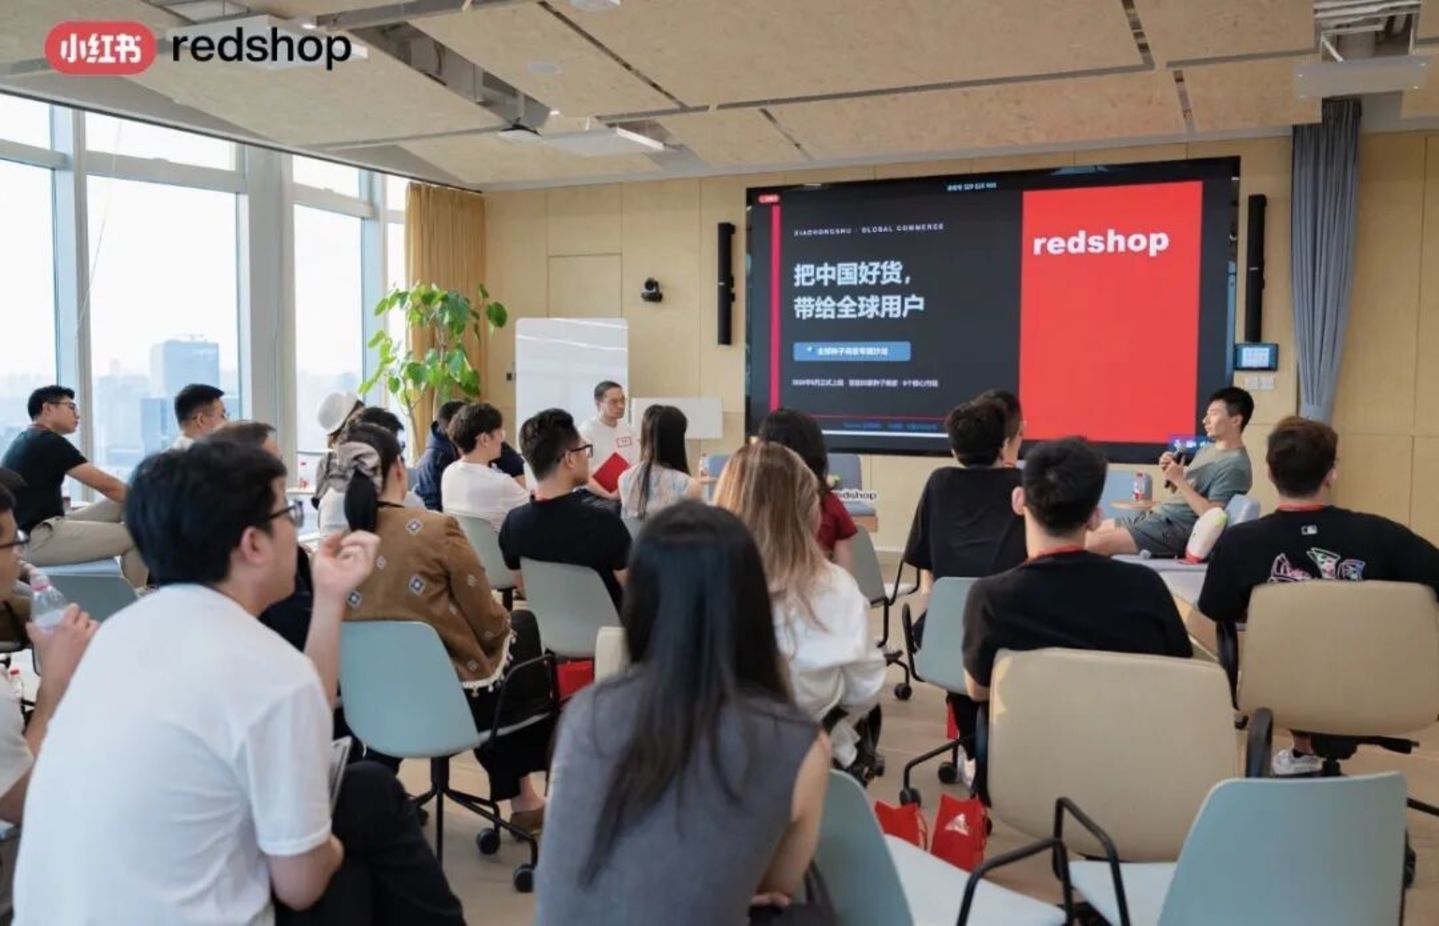
目前,Redshop更接近于连接者。商家的设计、商品和故事属于商家,平台负责发现、筛选、分发和成交。一个IP不再流行,平台可以换一个;代价则是平台自己必须不断找到下一批值得被用户看见的东西。
所以比泡泡玛特更值得参考的,其实是Etsy。
截至2025年底,Etsy Marketplace拥有8650万活跃买家和560万活跃卖家,全年GMS约104.6亿美元。它已经证明,独特商品、设计商品、手工和个性化消费完全可以支撑一个大型平台。
但Etsy同时留下了另一组值得Redshop研究的数据。2025年,Etsy活跃买家平均一年只有大约3个购买日,约一半的活跃买家全年只购买一次;高频买家数量还同比下降了9%。Etsy自己也把提升复购和购买频次列为重点方向。
审美和独特性能创造溢价,却不会自动创造高频消费。
这里恰好留下了小红书最有价值的一点想象空间:Etsy先有商品,再想办法让消费者多回来;小红书原本就是一个用户反复打开、发现内容和产生需求的社区。如果内容能够持续创造新的消费场景,Redshop或许可以把“偶尔来买一件特别的东西”,变成更高频率的生活方式消费。
只是这种能力目前更多是在中国市场被验证过,海外还没有现成答案。
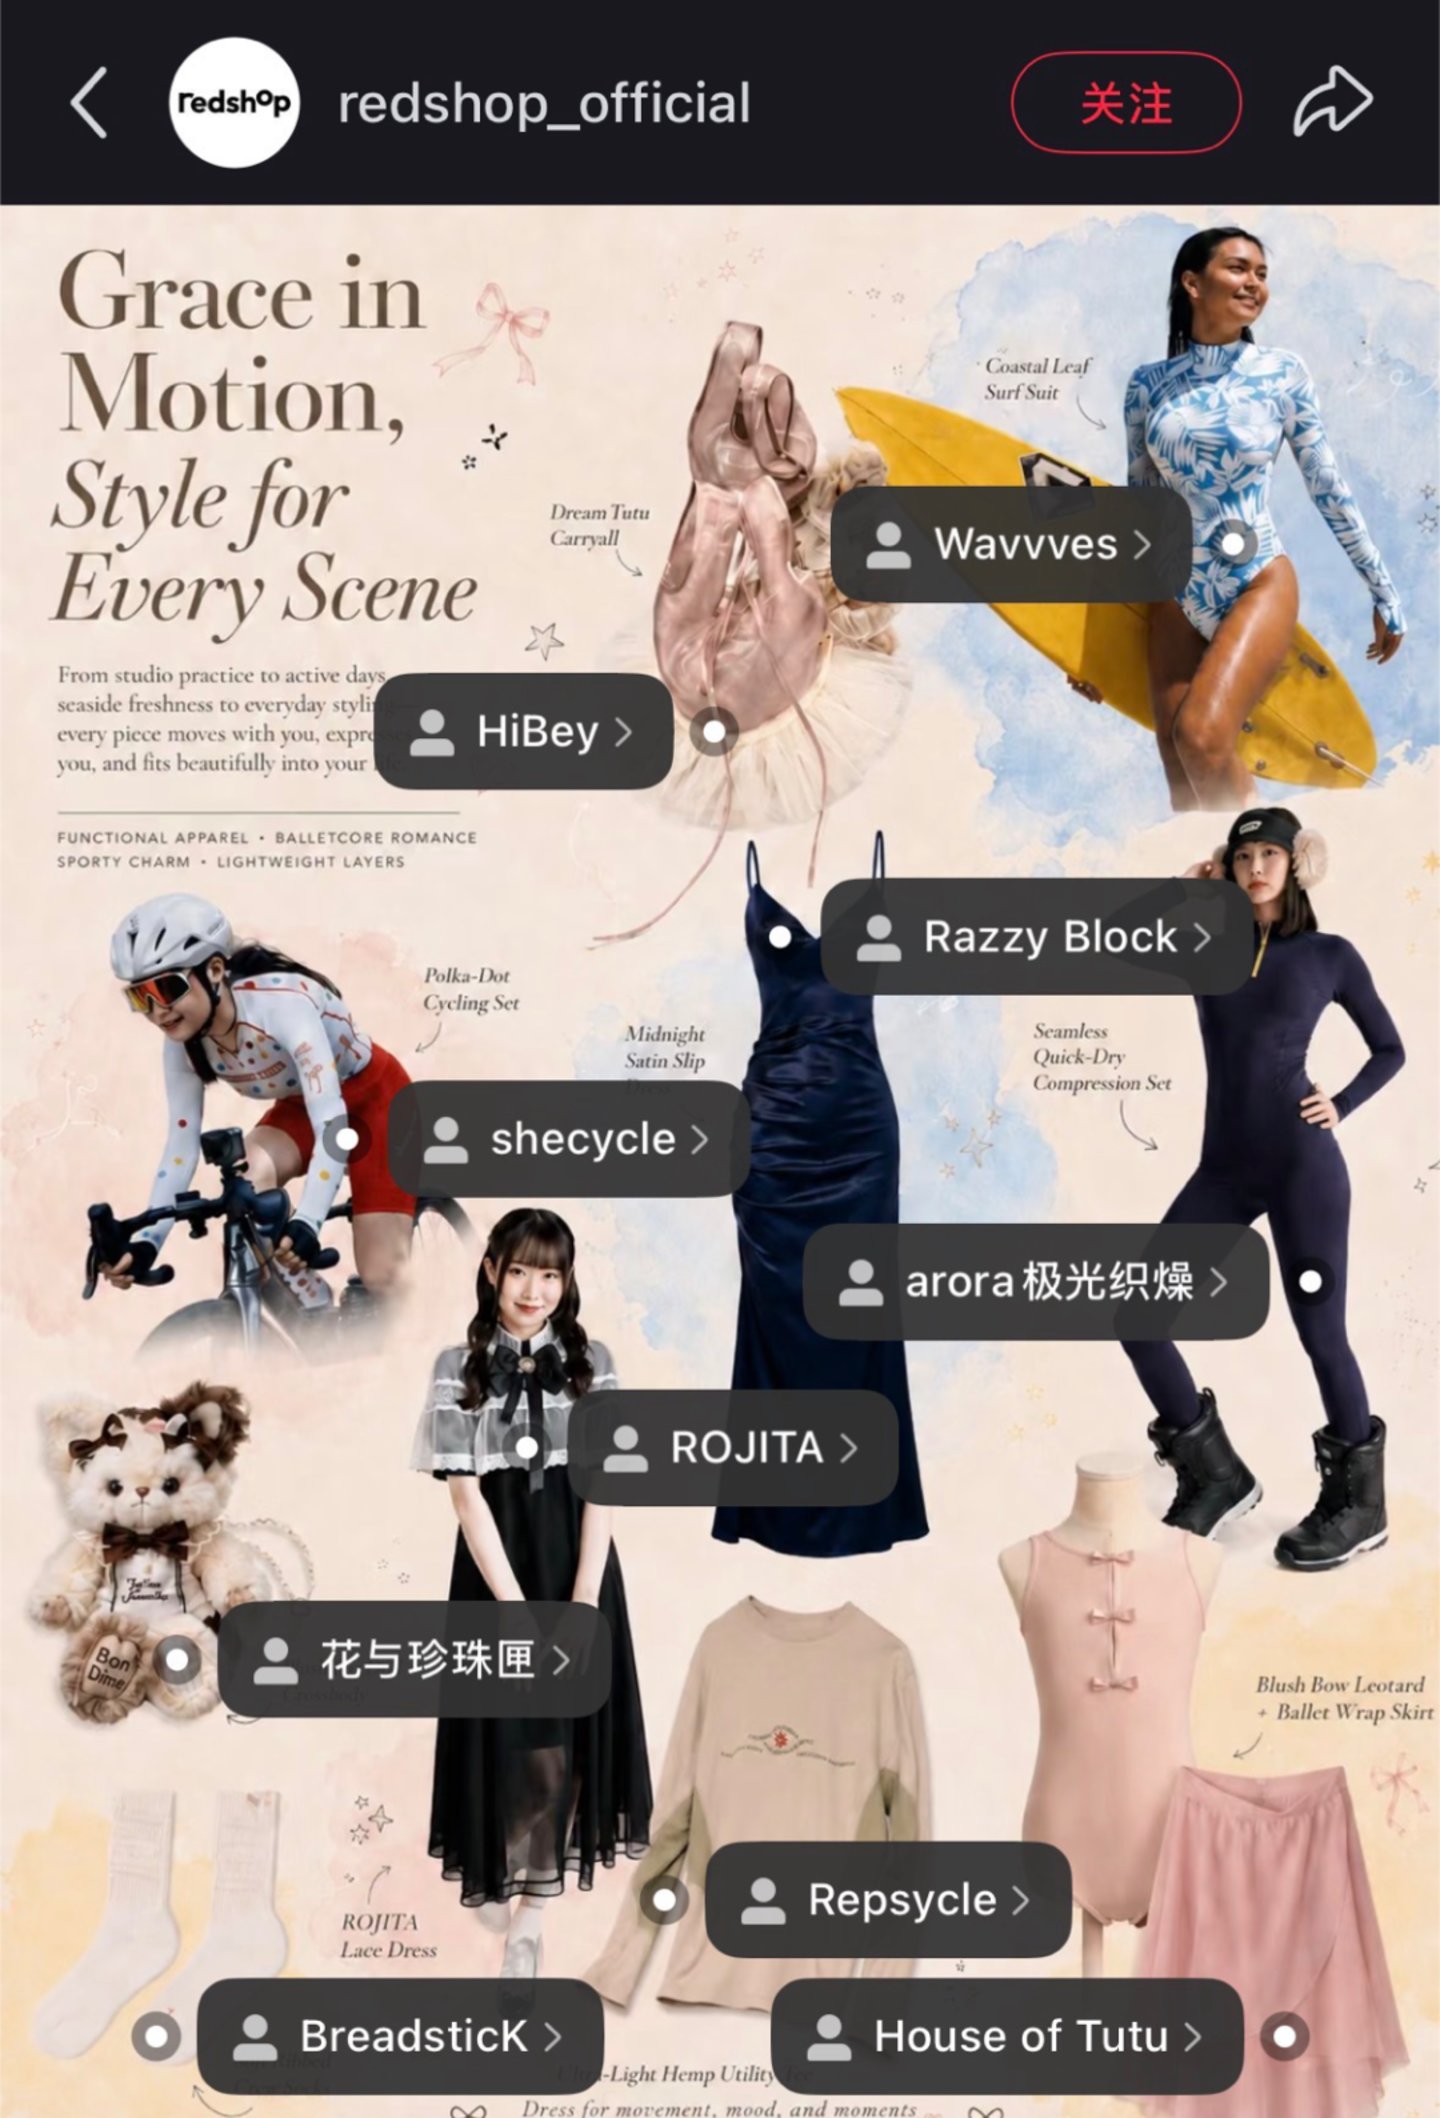
而且Redshop已经在悄悄扩大最初的边界。Redshop官方账号发布的“我想买”许愿清单里面,出现了像宠物用品、运动服饰等品类。平台筛选标准也被概括为产品是否适合海外用户,商家也不断在扩容,背后至少说明Redshop没有准备永远把自己锁死在“非遗+手工艺”里。
差异化如果有效,作用就是帮助平台进入市场,而不是给未来的增长画一道不能跨越的边界。
完成冷启动后,谁来接下一棒?
Redshop现在很多优势,都和它仍然处在早期有关。
商家少,可以叫精选;SKU有限,平台可以投入更多精力做内容;订单规模不大,直邮可以降低仓储投资;用户盘子有限,高客单价可以在一定程度上弥补交易量不足;品类足够特别,消费者也可能接受比标准电商更长的决策和履约周期。
这套账在几十家、几百家精选商户阶段很好算。商家进入几万家以后,账本就变了。
小红书当然可以放宽邀请制,也应该扩大品类。届时平台面对的已经不再是“怎样挑出50家好店”,而是怎样让大量商家在统一规则下保持稳定的商品质量、履约和售后。
人工挑选可以形成一家买手店,平台需要另一套基础设施。Redshop现在所强调的“审美”,最终必须被拆成推荐效率、商家分层、商品评价、履约考核、用户反馈和淘汰机制。否则商家越多,平台越容易从“我替你挑过了”,退回到“这里什么都有”。
内容也有类似的变化。AI翻译能够迅速降低商品描述和客服沟通的语言成本,但语言通了,并不意味着消费场景也通了。
小红书过去几年推出过Uniik、Spark、Takib、Catalog、habU、S'More等多款面向海外市场的独立产品,始终没有形成与国内主站相当的规模化社区。
Redshop这一次聪明的地方,是没有再从一张白纸开始搭社区,而是直接利用已有的小红书内容、商家和商品体系。
redshop邀请的商家
它绕过了最昂贵的一步,却没有让本地化消失。一个中国用户觉得好看的家居摆件,美国用户为什么也觉得好看;一个国内博主擅长的种草方式,换成英文之后为什么仍然有效;哪些商品应该由中国创作者解释,哪些必须交给当地创作者重新讲一遍,而这些能力只能在交易中慢慢形成。
履约也一样。“0前置仓”非常适合试错,平台不用在需求尚未被验证时先铺一套昂贵的海外基础设施。
一旦订单真的起来,轻资产的另一面也会出现。消费者开始比较送达时间,退换货数量上升,不同国家的税务、合规和售后变复杂,商家也会要求更稳定的结算与物流服务。到了那一步,Redshop迟早要在仓储、物流、本地客服或者合作体系中投入更多资源。
所以Redshop未来不需要执着于今天的样子。
文化商品可以变成更多生活方式商品,邀请制可以放开,仓储可以加重,甚至最初那层非常明显的“小红书审美”也可以变淡。
只要另一套竞争力已经接上来。比如稳定的海外用户规模,更密集的商家网络,更成熟的履约系统,本地创作者生态,更低的交易成本,或者一种足够强的“来这里总能找到别处没有的东西”的消费心智。
这些东西形成以后,最初的差异化就完成了任务。
而Redshop能不能走到这一步,看的已经不只是选品和模式,还有它在小红书内部究竟能拿到多少资源。今年4月,小红书重新调整商业架构:国内广告商业化和电商交易被归入“大商业”,由之恒负责;Rednote却没有并入其中,而是作为海外业务单独向CEO星矢汇报。
这意味着,海外电商不是小红书国内电商的附属试验,而是单独划出了一块战场。银时也因此从已经相对成熟的国内电商体系,转向一项结果远没有那么确定的海外业务。
这种调动在大厂里,很难只用“升”或者“降”来解释。
蒋凡是最容易让人联想到的例子。当然,两个人无论资历、位置还是手里的资源,都不可相提并论。蒋凡在转向海外以前,已经带队打赢阿里的移动化转型,34岁成为淘宝天猫双料总裁,是彼时阿里内部公认的“太子”;银时虽然做过小红书直播、社区生态和电商运营,但无论个人所处的组织位置、掌握的业务体量还是可以调动的资源,都不是同一个量级。
图源:redshop_official
真正值得借蒋凡说的,只是海外这张牌本身。
对成熟业务的管理者而言,转战海外往往意味着重新计算成绩:过去积累的组织位置未必能够平移,未来能不能重新进入核心业务,也更依赖新战场上的结果。蒋凡后来拿到了成绩,所以海外经历成了他的加分项;这种结果,本身并不是调任时就写好的。
银时现在拿到的,只是一张尚未交卷的成绩单。
如果Redshop最后只是几十、几百家商户组成的跨境精品店,这次调动的想象空间不会太大;如果它能把小红书已经验证过的内容消费能力真正迁移到海外,建立起本地用户、商家和交易体系,那将是完全不同的故事。
这一点对小红书同样适用,既然国际化已经被单独划出一条战线,Redshop就不能只是一个有人愿意为“中国好物”支付溢价的故事。
写在最后
Redshop今天选择避开Temu们的正面战场,没有什么可苛责的。
相反,在跨境电商已经高度拥挤的情况下,先找到一群愿意为了设计、内容和文化支付溢价的人,再一点点扩充商品和市场,比一开始就追求“大而全”现实得多。
但如果Redshop一直停留在文化商品、精选商户和跨境直邮,它有机会成为一家有特色的跨境买手店,却很难成为小红书国际化所需要的平台级业务。
反过来,如果商家、品类迅速铺开,在物流、商家治理、本地内容和用户规模尚未形成优势之前就变成一家普通综合电商,它又会重新进入Amazon、Temu和TikTok Shop更熟悉的战场。
小红书已经有了第一张牌:内容、审美、精选供给和一群习惯被种草的用户。现在要做的,是赶在这张牌的边际效应下降之前,把它换成更难复制的东西。
Redshop当然可以不要今天的“调性”,但在供应链、履约、本地内容和用户网络真正接棒以前,它还不能先失去今天让消费者选择它的理由。

 加载中,请稍侯......