
京东建十万卡,字节“借”296亿,AI 算力进入「豪赌时刻」

文|奇点研究社,作者 | 里白,编辑|孟雯
刚刚结束的JDD大会上,京东集团技术委员会主席、京东云总裁曹鹏对外宣布京东云已经与摩尔线程等合作伙伴建成国产万卡集群,下一步规划建设十万卡集群,瞄准大模型训练、推理和具身智能。
给他站台的是摩尔线程创始人张建中,曾任英伟达全球副总裁、中国区总经理,他的判断是“Scaling Law仍然有效,十万卡集群是大势所趋。”
差不多同一时间,字节跳动也在推进一笔296亿美元的银团贷款,利率压到了中国科技企业同类借款的最低档。阿里和腾讯的资本开支,也在同比翻倍。
大洋彼岸,这场AI投入大战还在持续升级。
据The Information报道,Anthropic过去11个月签下5170亿美元算力合同,相当于一年收入的8倍。
最有趣的是OpenAI。从"星际之门"到与甲骨文、英伟达、AMD的一连串天价协议,OpenAI几乎是凭一己之力把全球算力投资推上了新高度,堪称这场算力军备竞赛中最激进的玩家。可最近CEO Sam Altman却在播客上一反常态,开始敦促行业谨慎。
最爱谈风险的人,签了最大的单;最激进扩张的人,却开始劝别人冷静。从中关村到硅谷,所有人都看到了风险,但没有人敢先停下来。
京东建十万卡,字节“借”296亿,AI军备赛进入买单周期
最近,中国大厂开始越来越频繁地谈“花钱”。字节跳动正在推进296亿美元银团贷款,阿里、腾讯的资本开支同比翻倍,京东则在JDD大会上宣布,已经与摩尔线程等伙伴建成国产万卡集群,下一步规划十万卡集群。
穆迪9月发布的报告提到:中国头部科技企业 2026 到 2027 年的资本支出总额,预计从 2025 年的 650 亿美元增至 1400 到 1650 亿美元。
这和前几年不太一样。那时大厂谈AI,更多是在讲模型有多大、应用有多少用户,以及什么时候能找到一门持续赚钱的生意。
今年,越来越多的钱开始花在生意看不见的地方:GPU、数据中心、电力,以及提前几年就要订下来的计算资源。
各家的花法,能看出各自的处境。京东把这笔投入和自己的业务绑在了一起。今年上半年,京东研发投入同比增长53.2%,连续三个季度加速;它还计划在未来5年采购300万台机器人、100万台无人车和10万架无人机,目标是建设"全球最大物理世界运营中心"。
换言之,京东需要的是一套能进入仓库、配送站、供应链和机器人的计算能力,而非单纯更多的GPU,这也是为什么,京东云宣布建设十万卡集群时,要把大模型训练、推理和具身智能放在一起说。
用曹鹏的话说,"京东的 AI 不是在论文里诞生的,是在生产线、仓库、配送站,在供应链全流程中一单一单磨出来的。他还打了个比方:有的企业做AI,是"先有技术再找场景,先做鞋后量脚";京东做AI,是"从场景中长出技术,先量脚再做鞋"。
阿里这笔账从一开始就算得很大,去年2月阿里CEO吴泳铭宣布未来3年投入超3800亿元建设云和AI硬件基础设施,这一数字超过了阿里过去十年的投入总和。去年云栖大会上,他又重申了这个计划并表态还会继续追加。
比起阿里的豪掷,腾讯花钱更求稳,去年全年资本开支792亿元,虽然创历史新高,但也只占营收的一成左右,而且腾讯云在这一年实现了规模化盈利,也算见到了些“回头钱”。
百度是“边烧钱边找兑现”:文心要坚定投,智能云也要靠AI把收入做起来。去年百度核心AI新业务收入做到400亿元、同比增长48%,今年一季度,AI业务收入占比首次过半,资本开支也明显抬升。它的另一个抓手是自研昆仑芯:一边用自研芯片补高端AI算力供给、摊薄推理和训练成本,一边把模型能力沉到智能云、搜索、文库、萝卜快跑等场景里。
字节则是一变再变,持续扩大AI算力的下注额度。2025年资本开支约1500亿元,其中900亿明确投向AI算力,今年的计划一路加码,从去年底讨论的1600亿元上调到2000亿元以上,据财新报道,今年字节有将近1600亿元投入AI,其中过半用于AI芯片采购。
能看出如今大厂的AI投入早已从“要不要买”变成了“买多少、什么时候买,以及这些钱最终能不能赚回来”。
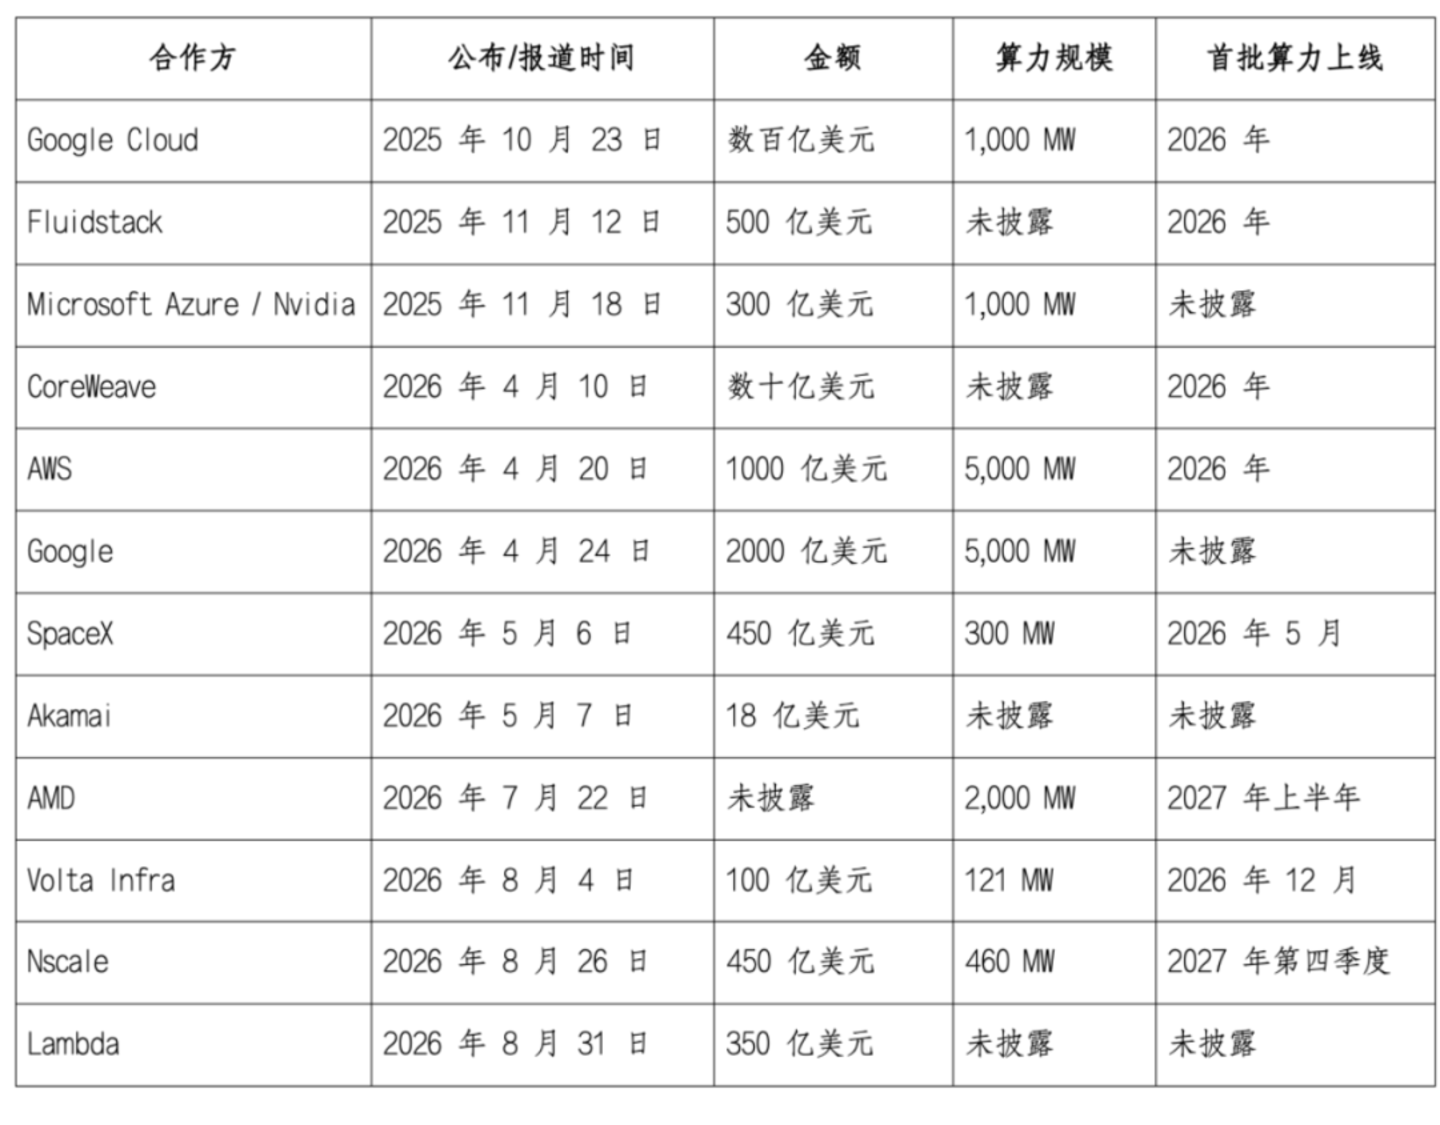
而在大洋彼岸,这场AI烧钱大战已经到了夸张的地步。据The Information报道,过去11个月,Anthropic签下的算力合同总额达到5170亿美元。自2025年10月以来,它在原有1至2吉瓦的基础上,又锁定了至少14.8吉瓦计算能力,还计划自建数据中心。
图片来源:云头条
14.8吉瓦是什么概念?按1吉瓦约对应75万户美国家庭用电量计算,这相当于超过1000万户家庭的用电规模。
Anthropic目前年化收入约650亿美元,意味着它签下的算力合同规模接近自身一年收入的8倍。而且这些合同买到的很多算力,并不会马上到手。比如Nscale那笔6年450亿美元的合同,对应460兆瓦容量,但这部分算力要到2027年底才上线。
据The Information梳理,这些合同大量采用take-or-pay模式,简单理解就是:算力不用,钱也得照付。去年年底,Anthropic给投资人的计划还是到2029年租用约1800亿美元服务器;不到一年,数字已经接近翻了三倍。
Anthropic当然有理由赌,它的生意增长确实很快:2025年初年化收入约10亿美元,今年7月底已经冲到650亿美元。年消费100万美元以上的企业客户,两个月里从500多家增加到1000多家。算力甚至一度紧张到需要限流。
今天多家媒体报道,Anthropic已选定纳斯达克作为IPO地点、最快10月路演,目标估值约2万亿美元;若按此定价成行,将超越SpaceX,冲击“史上最大IPO”。
问题在于,今天的增长能否覆盖明天的合同?Anthropic预计2028年营收达1900亿至2000亿美元。即便这个目标兑现,年均超过500亿美元的算力合同支出,仍然是一笔很重的账。
而且,算力和普通厂房不同,它的价值变化得更快。今天最先进的GPU,几年后可能被新一代芯片替代;今天需要这么多计算资源的模型,几年后也可能因为算法效率提升,用更少的算力完成同样的工作。
算力当然要买,可到底该为多远的未来买单,才称得上安全?
阿里、腾讯算投产比,Anthropic买确定性
无论中美,大厂们都在不停思考AI到底值得投入多少钱?答案既取决于技术判断,还取决于一家公司的现金流、业务规模,以及它能承受多久看不到回报的投入。
这也是中美在AI资本开支上的分野。
穆迪报告中提到,美国六大云厂商2026年一年的资本开支预计就超过7850亿美元,2027年可能进一步冲向1万亿美元。有趣的是,美国企业的投入大约是中国企业的6倍,数据中心总装机容量却不到中国的2倍。
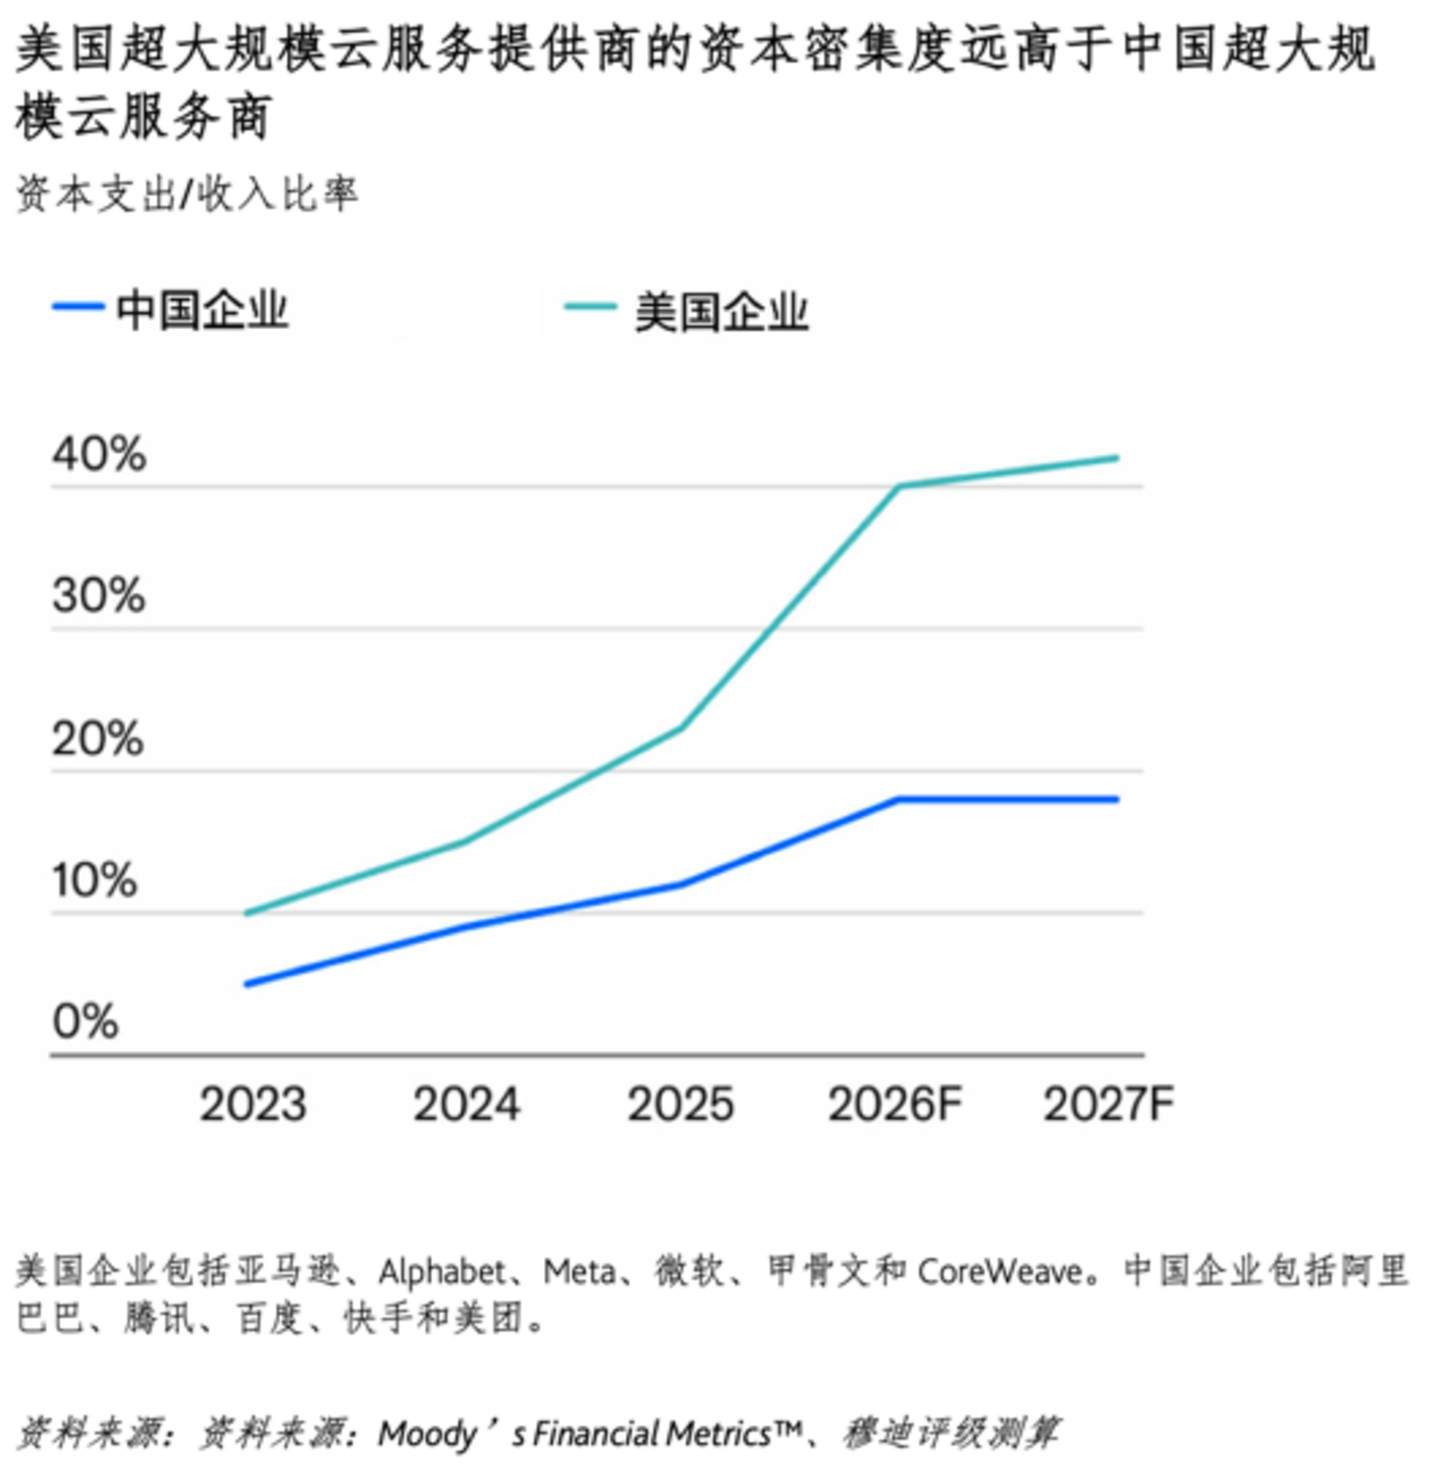
差额去了哪里?很大一部分,是美国公司在为未来的算力供给提前付钱。
美国超大规模云厂商的数据中心租赁承诺已经达到1.2万亿美元,其中约8200亿美元对应的数据中心甚至还没有开工。
这意味着,美国大厂的资本开支并没有变成今天的收入,而是先变成了未来几年甚至更久的产能。
这背后有一个很现实的原因,AI基础设施的建设周期很长。土地、电力、数据中心、服务器和芯片,每一环都需要提前安排;前沿模型的需求又在快速增长,如果等到真正缺算力的时候再去买,很可能已经排不上号了。
所以,美国公司愿意为“确定能拿到算力”支付更高的价格。这也解释了Anthropic为什么会签下那么大的长期合同。它赌的是未来模型需求会持续增长,提前锁定资源,换未来扩张的空间。
中国大厂面对的条件不太一样。穆迪报告中提到,中国头部科技企业的收入和盈利基础整体小于美国同行,财务灵活性也相对有限。其次是供给,高端芯片出口限制让算力本身存在约束。中国公司的AI投入,很难简单复制美国的打法。
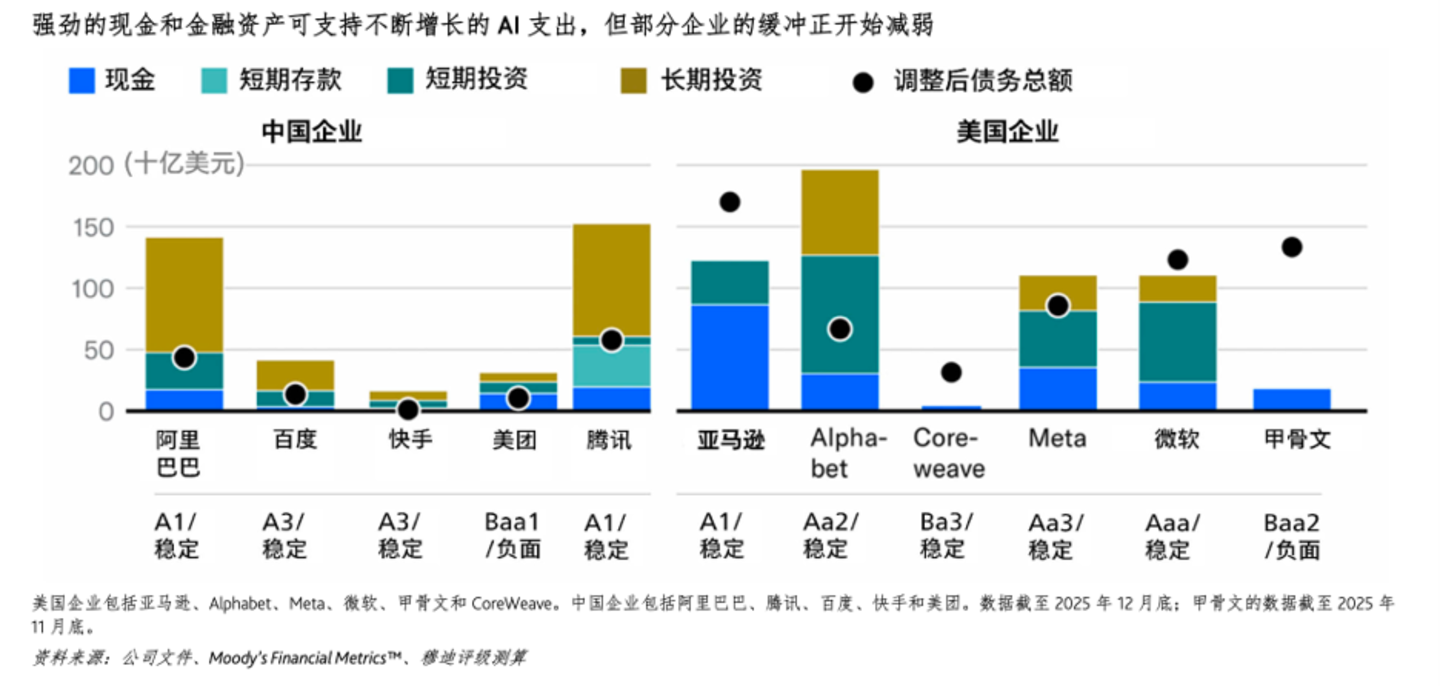
但这并不意味着中国公司会减少投入。恰恰相反,穆迪预计,2026年、2027年,中美多家头部公司的自由现金流都可能转负。
两边都在烧钱,只是"烧法"不同。美国公司的优势在于可以通过资本市场、云服务和长期租赁,把未来几年的基础设施需求提前锁住。中国公司的账算得更细一些,每一笔新增投入,都需要找到具体的业务来承接。
字节最近那笔296亿美元的银团贷款就是个例子,利率压到中国科技企业同类借款的最低档,这意味着在银行眼中,字节的扩张依旧是门好生意。这笔钱的性质和Anthropic的合同有本质区别:它计在表内,背后是自身业务的现金流和信用。
京东的逻辑也一样。万卡、十万卡集群之外,它大规模投入机器人、无人车和无人机,算力最终可以进入仓储、配送和供应链,AI基础设施不是悬在业务之上的一笔独立投资,而是能不断找到具体的生产环节来消化。
阿里、腾讯、百度等其他国内大厂亦然。它们手里的业务足够庞大,AI可以进入电商、云计算、广告、内容、社交、办公等不同场景。投入越大,越需要找到足够多的业务来消化成本。简言之,AI投入的上限,最终是由业务能够承接多少来决定。
两种打法并无简单的优劣之分。如果AI需求继续高速增长,美国公司提前锁下的产能会成为稀缺资产;如果需求不及预期,那些长期合同和巨额数据中心投入,就会变成很难甩掉的成本。
中国公司的风险则在于,投入过于谨慎,可能错过算力扩张的窗口;投入过快,又会让本就承压的现金流背上更大的风险。
同一场算力豪赌,一边在为未来预付账单,一边在为当下细算回报。赌局进行到这里,考验的已经不再是谁更有钱,而是谁“更能熬”。
燧原、沐曦等“国产GPU四小龙”齐聚首,卖铲人也上赌桌
众所周知,淘金热里最稳的生意,是卖铲子的。而这一轮AI淘金热里,大厂们疯狂买算力,连带着国产GPU也来了波大生意。
这是个丰沛的卖方市场。中国信通院的数据显示,今年一季度,国内AI算力需求同比大涨417%,供给增速却只有128%。高端芯片一卡难求,可谓"得产能者得客户",再叠加出口限制,国产芯片从"备选"变成了"必选"。
9月11日,燧原科技在科创板上市,开盘大涨188%,收盘市值约1700亿元,而就在上市前,它最后一轮老股转让的估值只有182亿元。至此,"国产GPU四小龙"在资本市场完成聚首。
摩尔线程和沐曦股份去年12月登陆科创板,首日收盘分别上涨425%和693%;壁仞科技今年1月在港股挂牌,超额认购超过2300倍,募资超过55亿港元。再加上早已上市、市值6500多亿元的寒武纪,中国AI芯片公司在资本市场迎来了一轮罕见的集体重估。
出货量也在跟上。财新的统计显示,今年中国市场的AI芯片出货中,英伟达以220万块占去55%;华为以81.2万块排在中国厂商第一,其后是阿里平头哥的26.5万块和寒武纪的11.6万块。燧原科技招股书披露,其2026年出货量为6.6万块,市占率约1.7%。
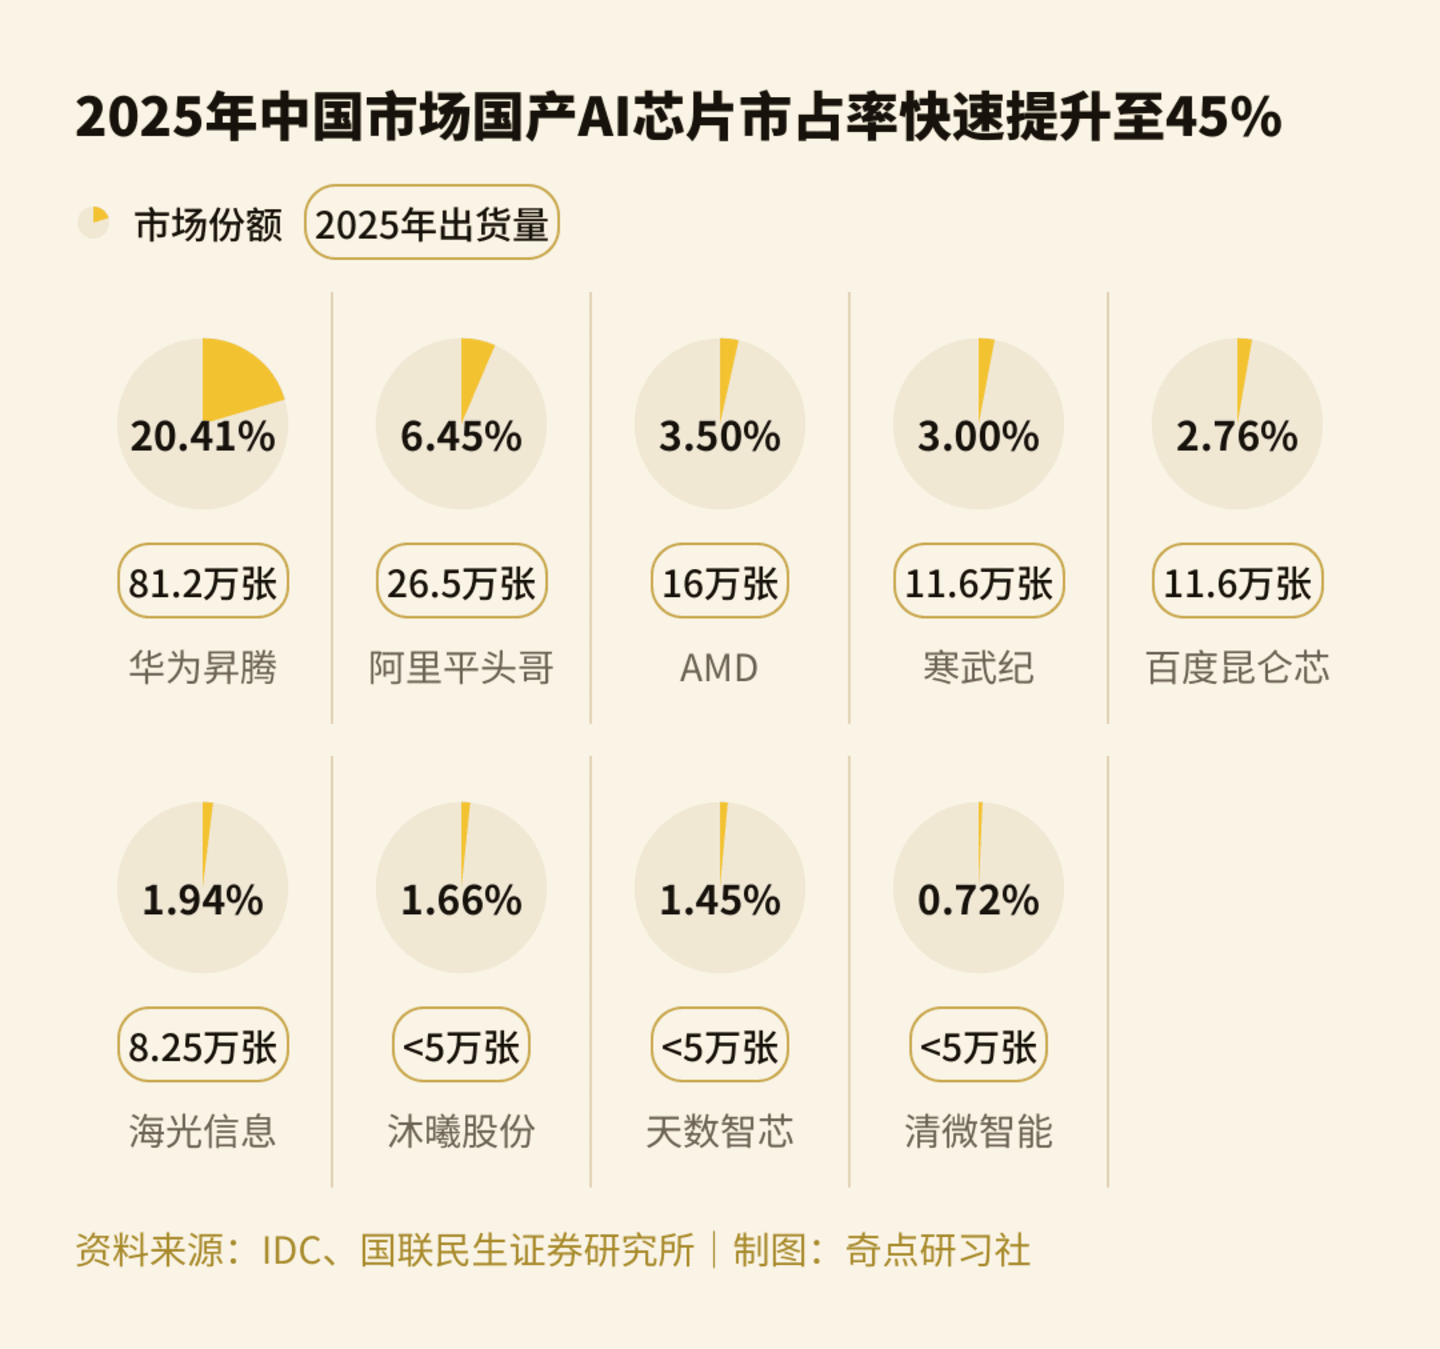
这其中最为重量级的玩家,当属没有上市的华为。受制裁之后,华为单颗芯片的算力弱于英伟达、功耗更高,它的解法是"超节点+集群":用全光互联把数千甚至上万张昇腾卡连在一起,像一台电脑一样运算。
去年9月,华为首次公布了未来三年的AI芯片路线图,昇腾950、960、970依次排开;今年四季度,搭载8192颗昇腾950DT的Atlas 950超节点将投入商用,按华为自己的测算,它的总算力是英伟达同期NVL144机架的6.7倍,还能继续互联成50万卡的超集群。
目前,384卡的CloudMatrix超节点已部署300多套。用华为轮值董事长徐直军的话说:“创新有时是被逼出来的。”
单卡追不上,就用系统补。今年7月的WAIC上,超节点成了中国芯片厂商的标配:摩尔线程展出256卡的MTT C256,壁仞发布1024卡光互连方案,中科曙光甚至摆出了10万卡的超集群。中国的算力生意,开始从“卖一张卡”,走向“卖一整套系统”。
放眼全球,卖铲人上桌并不新鲜,只不过硅谷更为激进。英伟达同时是Anthropic的芯片供应方、Nscale的重磅投资方,还持有Anthropic、Lambda等公司的股权。去年9月,它宣布计划向OpenAI投资最高1000亿美元,而OpenAI拿到钱后要做的,正是部署10吉瓦基于英伟达芯片的算力。投出去的是钱,收回来的是订单,硅谷把其称为"循环交易"。
历史上有过几乎一样的剧本。2000年前后的朗讯和北电,借钱给客户,好让客户买得起自己的设备。设备卖出去了,收入计入报表,股价接着涨。
后来的结局,大家都知道了。当供应商开始为客户的钱包操心,它卖出去的就不再只是设备,还有自己的身家。
今天的AI算力链条,也出现了类似的苗头。Nscale就是一个切口。这家2024年才成立的数据中心公司,今年3月被微软签下西弗吉尼亚园区至多1.35吉瓦的意向书;到了夏天,微软悄悄退出,Anthropic随即接手,代价是6年450亿美元。
Nscale接下来的动作才是重点,它拿着这份合同去见IPO投资人,讲述"1030亿美元合同收入"的故事,但它实际的季度收入只有约1亿美元。据知情人士透露,连公司内部都承认,这些数字只是"示意性的"。但这并不妨碍高盛牵头、最快9月推进它上市:拟募资30亿美元,目标估值500亿。
Nscale不是孤例。这一轮突然冒出来的"新云",本质上是一群算力资产运营商:买GPU、建数据中心,再把算力租给模型公司。它们的上游成本是真实发生的,下游需求却押在模型公司的未来收入上。
Altman在9月那番警告,说的正是这群人:"一堆新云冒出来,宣称明年要建成天量算力,却没有相应的收入,也没有买家。"风险就这样沿着供应链一级级传导,每流转一次,就被记成某一方的"增长故事"。
唯一只收租、不下注的,只有更上游的电力和土地,这也是为什么,最后大家都不约而同改用吉瓦说话:当金额大到失去意义,物理约束就成了唯一的硬通货。
国内卖铲人虽然没硅谷循环交易那么疯狂,却也被这场算力热潮推上了资本的赌桌,估值远跑在业绩之前。
AI芯片"五小虎"里,除了寒武纪,其余四家都还没盈利。给京东搭建万卡集群的摩尔线程,市值从上市初期4400亿元的高点回落到不足1700亿元,9月7日首发限售股解禁当天跌停,12月,还有占总股本近40%的股份等待解禁。
燧原2023年以来累计亏损近45亿元,上市当天的市销率高达171倍;腾讯是它最大的机构股东,也是最大的客户,累计投入超过50亿元,这次IPO又认购了2.48亿元战略配售。
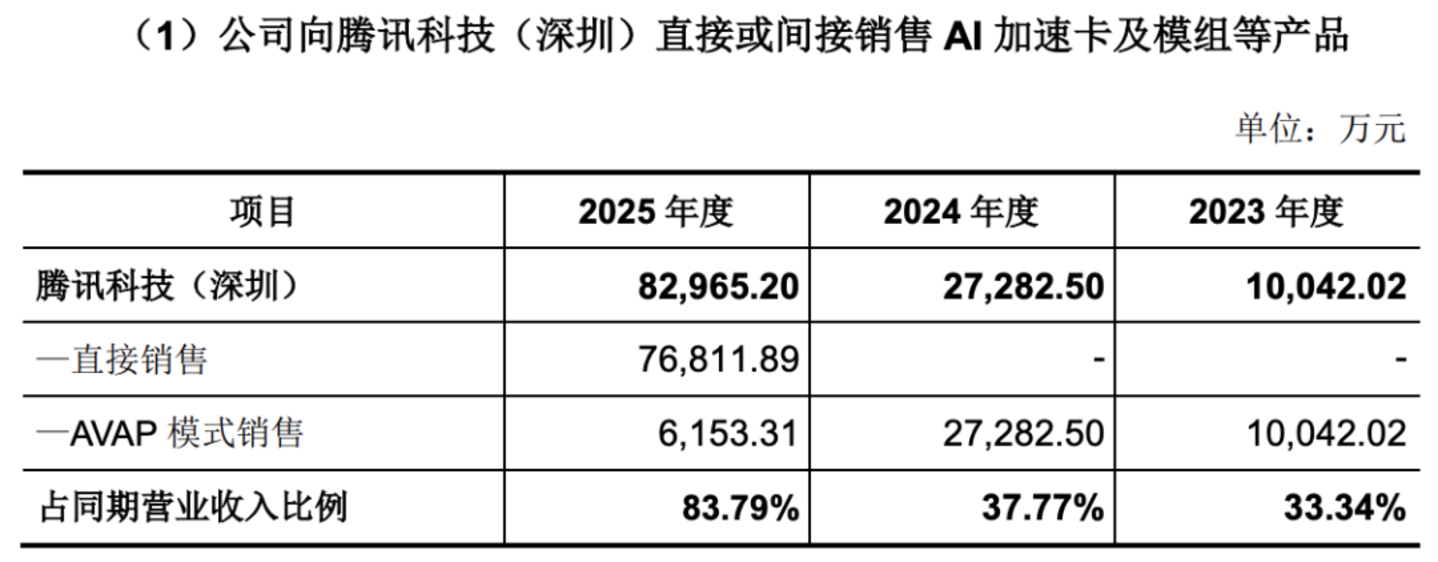
这种"股东+客户"的绑定,算得上“中国版内循环”,只是比起硅谷,订单背后是真金白银的业务需求。
说到底,国内卖铲人押注的,是"中国算力必须自主"。这个赌局既易又难,简单在于,大厂资本开支持续增长,英伟达高端芯片又受到供应限制,国产算力是有明确替代空间的。难点在于,订单最终还得变成利润,市值最终还得沉淀成真正的产业能力,这场赌局才算真正上岸。
毕竟淘金热里,"卖铲子稳赚不赔"有个大前提:金子真的存在,且淘金的人,会一直需要新的铲子。如今已经有很多人抢着卖铲子,接下来就看金矿到底有多大了。

 加载中,请稍侯......