高端酒店,正在批量爆改“养老院”

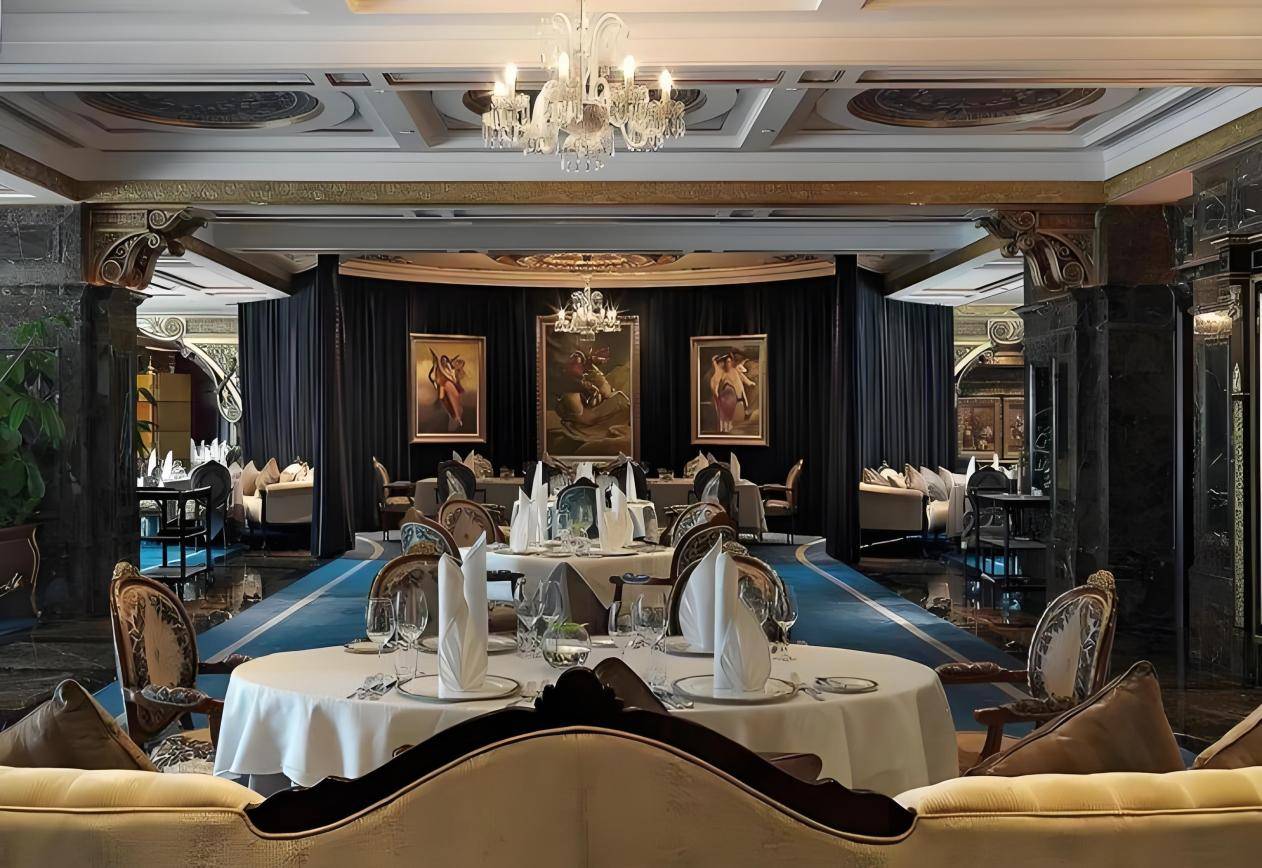
2008年,北京举行奥运会,投资了27亿的励骏酒店在这一年亮相,并在奥运期间承担官方接待任务。开场即高光,让这家酒店自带“奢华”标签,然而谁也想不到,仅十八年,它就走向了终结。
就在前几日,据市场消息,北京励骏酒店已经完成转让,最终接手方为平安人寿保险,这个新的持有者计划将其改造成一个高端养老社区。查询高德地图,显示励骏酒店在装修中。
同一时间,千里之外的海南,亚洲湾酒店也即将引入医疗、康养、休闲和旅游等服务,被改造成滨海医养旅游度假项目。而在广西百色,曾经的鑫鑫大酒店已经围上脚手架,正在改造成智慧康养综合服务中心,新增465张养老床位。
当老龄化浪潮遇上存量酒店变革,一场“酒店+养老”的新生意悄然兴起,尤其是高端酒店,这两年被批量挂在拍卖名单上,亟待“拯救”。
可是康养是这些高端酒店的归宿吗?
高端酒店看不见未来
励骏酒店其实从前几年就开始寻找买家。2023年对外挂牌,最初报价37亿元,2024年调整至33亿元,到了2025年11月,公开报道中的报价又变成了30亿元。短短两年,报价减少了7个亿。
而更多的高端酒店还在拍卖名单上,找不到买家。根据仲量联行整理的数据,2026年上半年国内酒店投资交易总额超过99亿元,交易规模同比上涨155.4%。同样在这半年时间,国内有441个价值千万级别的酒店资产登上法拍平台,最终完成交易的只有20个,整体成交率仅为4.5%。
去年,维港之畔的瑰丽酒店,前脚刚刚进入2025年“全球50最佳酒店”榜单,后脚就被摆在了货架上,令外界唏嘘不已。
酒店行业进入存量博弈,为什么先撑不住的是高端酒店呢?
长久以来,支撑五星级酒店运营的客源主要分为三类:政务接待、企业商务差旅、高净值人群消费,共同撑起高端消费市场,但如今这三类需求同步收缩,导致入住率与房价双双降低。
客人少了,花的钱也少了,可酒店的固定成本却没下降,其中高端酒店自然最高。据浩华咨询测算,五星级酒店固定成本约占总成本的53%。从RevPAR(单房收益)来看,今年暑假7月20日至7月26日这一周,全国经济型酒店的RevPAR比去年同期减少了1.3%,中档型酒店下降2.2%,高档型酒店下降4.4%,豪华型酒店下降6.4%。显然,豪华型酒店是下滑最多的。
不过高端酒店被集体抛弃的核心原因不是消费者的钱不好赚了,而在于地产巨头的“钱”不好赚了。
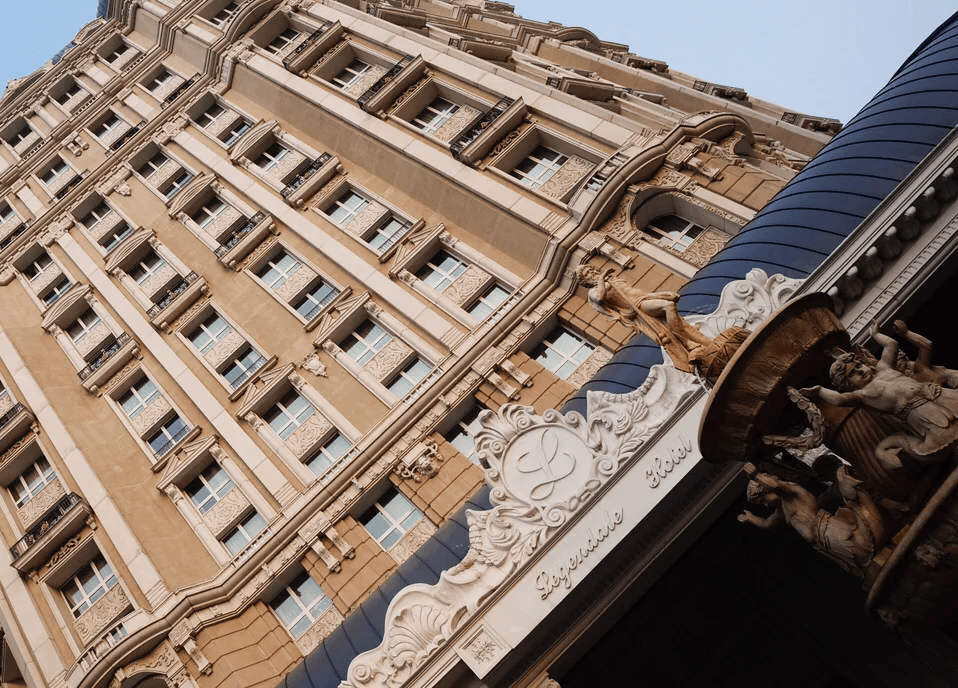
五星级酒店的兴起热潮,源于房地产的黄金时代。当时,很多地方政府为了招商引资的需要,在拍卖土地时,会要求开发商配套建设五星酒店,地产商们为了拿地,纷纷建起五星级酒店。这些项目回本周期长,本身很难依靠客房与餐饮实现盈利,但酒店带来的亏损,完全可以靠房地产的盈利消化。
所以,我国很多高端酒店的商业模式,本质上是以房地产利润“养”酒店。而随着地产经济下行,这种模式难以为继,甚至现在反过来,需要甩卖酒店资产来帮助地产商还债。
高端酒店大退潮的背后,地产商正在消失,险资却在浮出水面,这是交易买卖的一个明显趋势,而这也解释了为什么越来越多的高端酒店开始向康养转型。因为保险的一大核心客群就是有钱的老年人,养老型酒店恰好匹配险资在养老业务方面的拓展需求。
但康养可能是一个比高端酒店更慢的生意。
轻模式还是重模式,这是一个问题
高端酒店的业务转型,没有标准答案。从目前来看,一个方向是康养,另一个方向是月子中心。
近几年,月子中心火爆,餐饮、健身、疗愈等配套功能齐全的高奢酒店,逐渐成为了高端月子中心品牌的首选合作场地。如高端月子中心品牌圣贝拉,它合作的都是高端酒店,28天的月子套餐,收费高达13.88万元起。高端酒店也通过把入住率较低的客房租给月子中心,赚到了一笔钱。
和月子中心相比,养老的生意要难做得多。一方面,女性坐月子,入住周期以28天为单位,时间短,而老人住进来,一住可能就是好几年、十几年;另一方面,高端酒店配套功能齐全,以现有的硬件就能基本满足女性坐月子时的需求,但老年人所需要的健康、娱乐、医疗等相关设施和服务,即使是高端酒店也没有。
这给酒店转型康养带来了一个直接的问题,是彻底换赛道、把整个酒店进行深度改造,还是通过轻度的适老化改造,在酒店业务的根基之上叠加养老业务?大多数高端酒店选择了后者。因为它们不想失去多年来积累的核心客群。
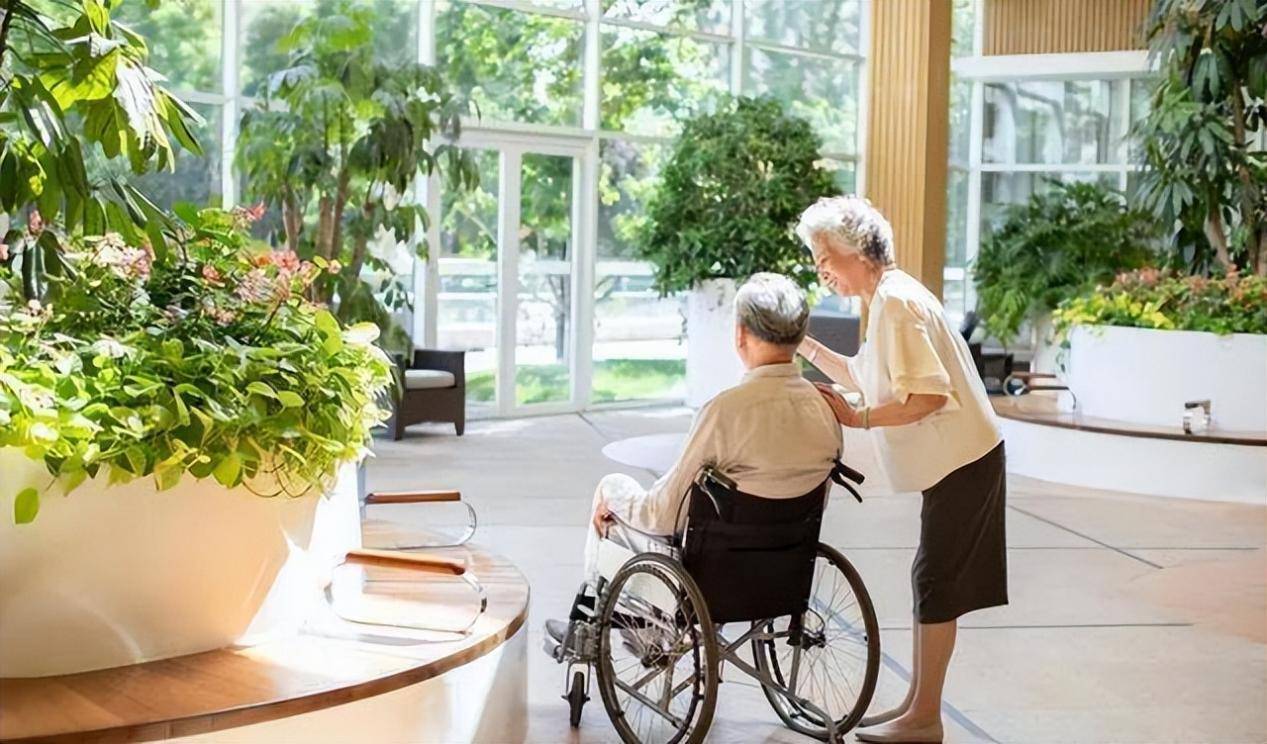
以君澜巴马赐福湖度假酒店为例,它曾入围广西旅居养老示范基地名单以及“长三角旅居康养基地”名单,成为国内首批入围的酒店品牌之一。该酒店就是在保留原有酒店住宿的功能上,针对养老需求进行部分适老化改造。在设施方面,增加了无障碍通道、扶手、紧急呼叫系统等;在服务上,提供健康养生餐饮、养生休闲活动组织,为老人提供定制化旅居养老套餐。
这种不大改硬件、在软件上做升级的做法,既能完成养老转型,又将成本缩减到最低,但是,当多种服务和需求在同一空间碰撞,很多酒店或许忽视了由此带来的矛盾。
北京东三环,一家开业二十余年的五星级酒店,将两层客房整体交给一家母婴护理机构,改造后,酒店的ADR明显回升。可这也引来了其他客人的一些不满,一位常住商务客人抱怨:“我开会迟到两次,就是因为电梯里塞满了婴儿车。”同样地,酒店将公共区域进行适老化改造后,老年人一多,有些客人又嫌吵。
在同一空间,养老的老年人希望环境安静但又不想冷清,出差的中年商务客人看中空间的私密性和高标准的“软硬件”,前来打卡的年轻人则更在意场景如何出片。如果未来酒店承载的业务更多,不同需求之间的冲突很可能极大地影响居住的体验。
更关键的是针对普通客人、老年人、坐月子的女性,服务的逻辑也完全不同。一位酒店主管表示,“以前我们忙的是婚宴,现在忙的是老人摔倒、血压不稳。完全是另一套世界。”这无疑给酒店原有的那套服务体系和标准带来了挑战,而如果要重新建立新的服务体系,自然意味着更大的成本投入。
从短期接待服务转向长期居住管理,酒店想要在银发经济中分一杯羹,仅靠改改硬件很难俘获老年人的心。
真正的硬伤在于医疗与护理
高端酒店转型康养,自然做的也是高端养老服务的生意。像励骏酒店,改造成养老社区,按照平安的城芯康养服务模式,是用购买保单锁定入住资格,而市场传闻,平安人寿在一线城市的颐年城最高端产品的保单门槛为1888万元总保费。
越发严重的老龄化,固然为酒店转型康养提供了潜在的需求,可是老年人口增长并不等同于养老需求的扩张,我国养老观念仍处于传统与现代交织的多元化发展阶段,大部分的老年人仍偏向于居家养老。不过,年龄越大,对外部养老服务的需求也迫切,高端养老机构或养老型酒店的核心客群正在于此。
相比于身体还比较硬朗的“活力老人”,真正愿意付高价且非住不可的,往往是80岁以上、有慢病或失能风险的高龄老人。
只是,这类老人的需求看似简单—离医院近,有人专业照护,家人方便来看,却恰恰给转型康养的酒店带来最大的考验。因为康养等领域需要专业医疗、护理和健康管理人才,是我国传统五星级酒店的明显短板,甚至在整个养老服务市场,专业养老人才也相当匮乏。
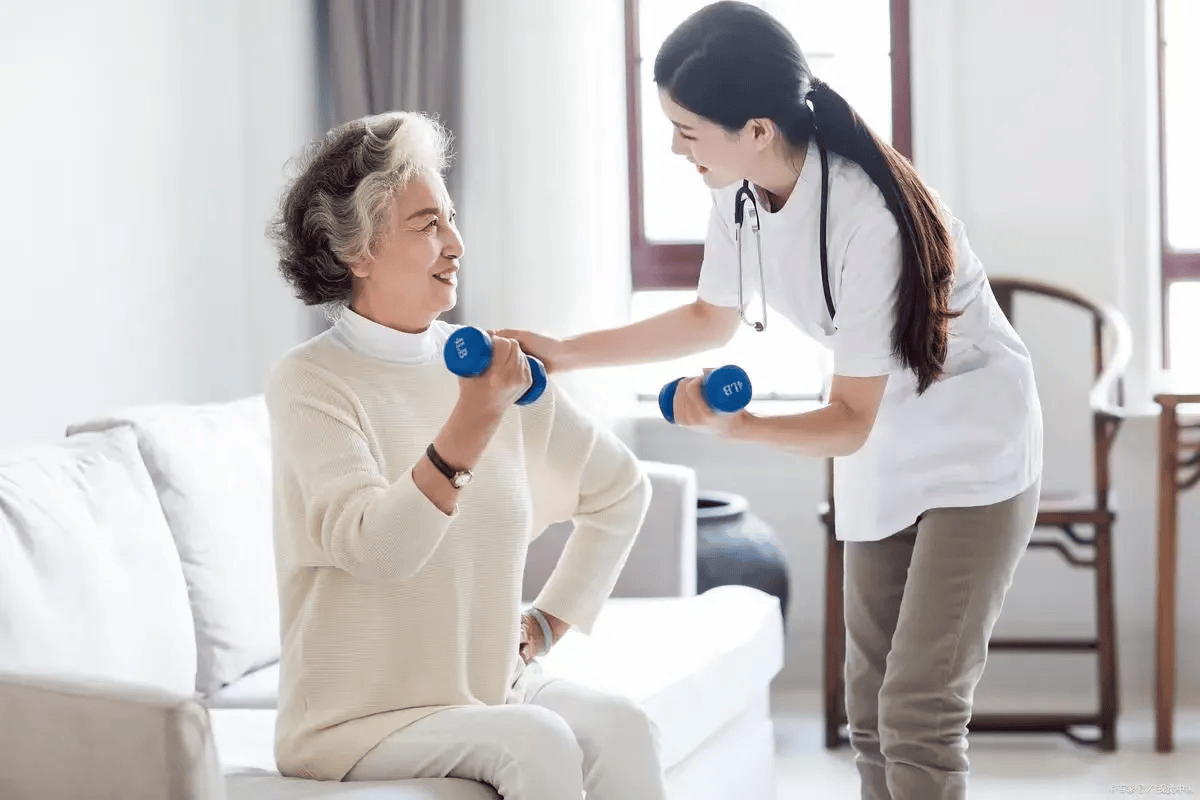
公开数据显示,截至2025年12月,全国60岁及以上人口突破3.2亿人,其中约4000万为失能、半失能老人,而持证养老护理员仅50万人,按照国家标准供需比1∶4计算,护理人才缺口达950万人。其中问题的关键,在于护理员高龄化,年轻人极度稀缺。
高端酒店转型康养,如果想让更多的老年人为高昂的费用买单,基础护理和应急医疗服务必然是需要补全的一环,而且酒店员工需要重新培训,学习如何与老人沟通、如何处理突发健康状况。
但这意味着更大的隐性成本,很可能直接拉长酒店的回报周期。
其实,多年前养老酒店模式就已经出现,头部连锁品牌纷纷试水,可后期并未形成规模化发展,酒店投入产出不平衡正是主因。据业内人士透露,在不考虑租金的情况下,养老酒店至少要保持75%的入住率才能实现收支平衡,高于75%才可能盈利。与其他客群不同,老年人入住率的爬坡非常缓慢。
作为参考,据相关数据测算,国内养老机构平均投资回收期约7—10年。而这给酒店转型带来一个疑问:它们背后的资本是否有足够的耐心等待?
过去几十年,酒店被定义为旅途中的暂歇地,是商务洽谈的背景板。如今,经济环境和消费市场的变化驱使它们不得不进行角色的重新定义。转型康养、服务老年人,是一种探索,但这种探索带来的究竟是价值升级还是倒退,还没有答案。
作者:道总有理,科技创新与商业趋势观察家。深耕科技商业领域 15 年,完整跨越 PC 互联网、移动互联网、AI 产业三大变革周期。坚持独立立场,坚守产业理性。本文为原创内容,未经授权谢绝任何形式转载、摘编与修改,欢迎转发分享。

 加载中,请稍侯......