精神病院改名求生,但想吃“心理医生”这碗饭的太多了

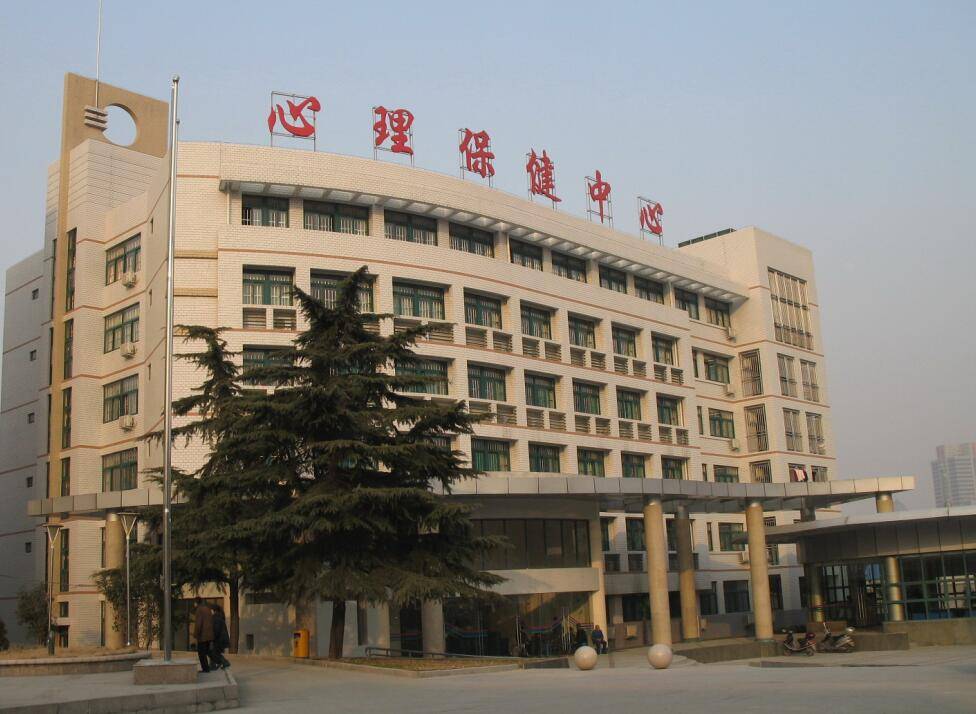
10月10日,是第35个世界精神卫生日。
有媒体报道,国内不少精神病医院正在去掉“精神病”这一刺耳的前缀,代之以更中性的名词,例如心理康复医院、第N医院、脑科医院……有些医院还挂上了“睡眠焦虑门诊”“青少年心理门诊”的牌子。
为什么改名?除了卸下大众的心理包袱,更兼科普价值。
社会对精神障碍至今仍存有大量刻板印象。提起精神病院,不少人的印象还停留在影视剧里高墙、电网、铁窗的画面。
事实上,临床上常见的精神疾病以焦虑障碍、心境障碍为主。数据显示,我国精神障碍终生患病率为16.6%,其中焦虑障碍占 7.6%,心境障碍占 7.4%,而骇人听闻的精神分裂症,患病率仅 0.7%。
当然,还有一个原因:精神病院的营收状况出现了问题。
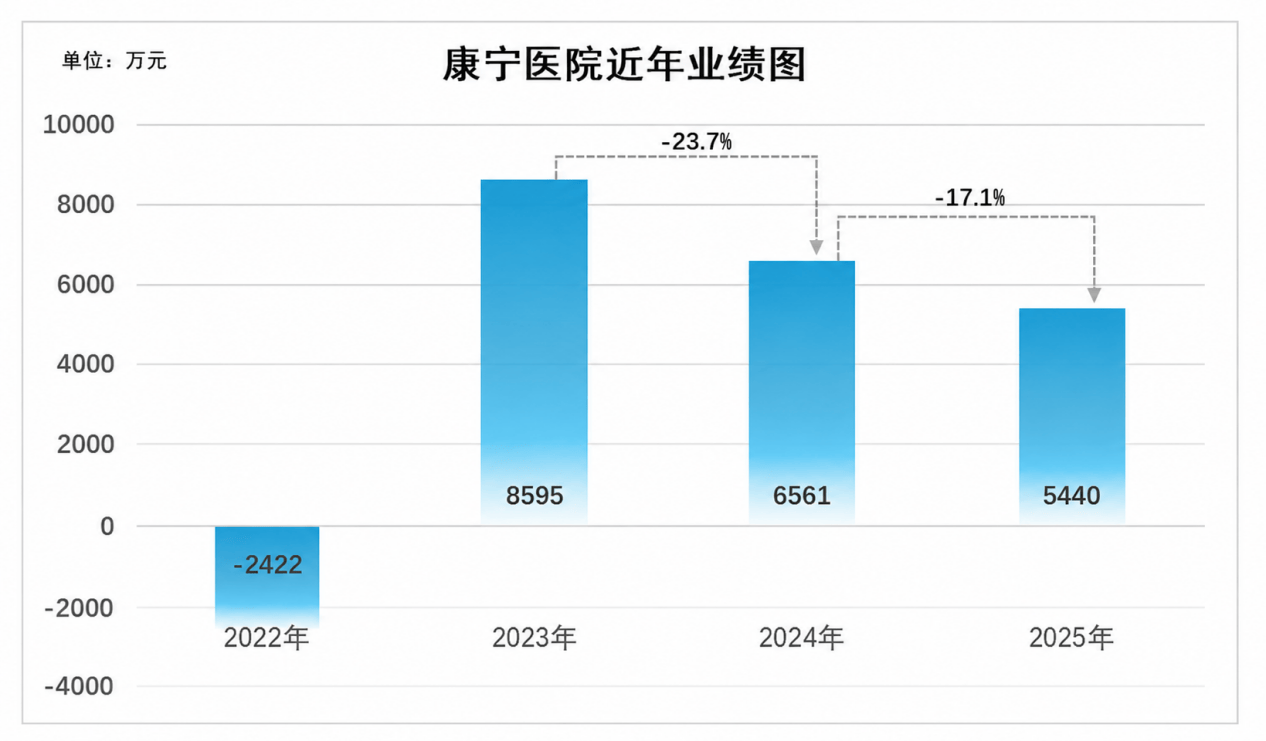
以国内精神病第一股“康宁医院”为例,2026年上半年,康宁实现营业收入8.29亿元;归属于公司股东的净利润3377万元,同比下降7.5%。同期,公司利润总额为2371万元,同比下降43.5%。
这意味着,康宁医院在利润连续两年下滑后,还没有止跌。
原因无他,因为心理健康赛道,早已涌入大量竞争者,包括公立科室扩容、线上咨询平台、独立心理咨询工作室、陪聊AI智能体,甚至社交平台上的各类玄学……总之,想吃“心理医生”这碗饭的人太多了。
抢精神病院生意的,不只是同行
不知从什么时候开始,抑郁症、焦虑症成为一种“流行性疾病”,上下贯穿各行各业、各年龄层,学业压力、亲子冲突、情感纠葛、职场内卷……形形色色的情绪困境堆叠,最终催生出一个规模庞大的心理健康市场。
前瞻产业研究报告指出,早在2020年中国精神病院市场规模在756亿元,年复合增长率约16%。《温州心理咨询行业调查报告》显示,婚姻家庭咨询、青少年心理辅导、职场压力疏导为三大主流领域,占比分别达38%、32%、15%。
同时,老年心理关怀、产后抑郁干预、创伤修复等需求也在快速增长,占比逐年提升。
然而,尽管需求上升、市场扩容,巨大的运营压力依然笼罩在各大精神病院的头顶上。
除了康宁医院这类民营玩家,一些公立精神专科医院的境况也令人揪心。例如,淳安县第二人民医院2024年7月挂牌,精神专科病区2025年5月启用;至当年9月底的5个月试运行中,累计收治60名患者(平均日在院10.03人),核算亏损约85万元。
从民营龙头到基层公立,明明站在需求的风口上,为什么赚钱反倒成了难事?
一方面,相较于过去大众对精神病院“谈之色变”,各类精神专科医院早已遍地开花,截至2023年底,全国共有精神专科医院2583家,较2010年的1650家增长56.6%,往后几年里的数量稳步增长。
同时,资本端反应敏锐,心理健康赛道在这几年多次走入资本视线。
2020年开始,心理健康领域共发生近60起融资事件,累计融资超10亿美元。仅2021年至今,包括Flow冥想、好心情、壹点灵、小懂健康、hope.....相继完成融资,背后投资方不乏经纬中国、复星健康、德诚资本、通和毓承、KIP中国、荷塘创投等VC/PE机构。
总之,政策鼓励、资本追捧、市场东风,导致我国精神医疗机构、平台开始井喷。2025年,全国精神卫生医疗机构总数达到5023家,预计到2026年底,全国精神科医疗机构将达到5200家以上。
在体量庞大、业态复杂的市场中,竞争不断加剧,营收压力自然如附骨之疽。
但耐人寻味的是,精神医院真正的对手未必是越来越多的同行,而是不断膨胀的“情绪市场”。说得更直白一点:时至今日,心理健康赛道最大的变量,是“非医疗供给”对医疗供给的替代效应。
这一替代趋势,在新一代年轻群体身上体现得尤为明显。
据悉,相较于流程严肃、自带疾病标签的医院诊疗,这代年轻人更愿意拥抱轻量化的心理疗愈方案。2020年前后,在心理健康赛道大受资本青睐时,主打Z世代情绪健康社区的“心岛日记”用户数一年超过百万。
时至今日,在年轻人的认知里,情绪困扰依然未必需要走进医疗机构。
以当下很火的AI心理治疗为例,《香港中文大学医学院研发的手机程序可有效评估抑郁症》提到,在压力处理方面,高达 55% 的受访者表示不会或不确定会向专业人士寻求协助,AI 助手已跃升为市民求助选项的第六位。
同时,还有玄学解读、塔罗占卜、线上树洞、付费陪聊陪哭……甚至一些寺庙也想吃“心理医生”这碗饭,据悉,杭州的径山寺专门开设了心理咨询热线,由持证心理咨询师和法师共同值守。
爱焦虑的年轻人催生了不可估量的“情绪市场”。艾媒咨询数据显示,囊括疗愈、情感服务在内的我国情绪经济,2024年市场规模已达 2.3 万亿元,8.4亿心理亚健康城镇人口+4亿中等收入群体,预计 2029 年这一赛道轻松突破 4.5 万亿元。
医院一心想要撕掉 “精神病”的沉重标签,想接住普通人的情绪,却没料到,这个时代倒逼生长出来的情绪消化体系大到超出想象。招牌可以换,科室可以加,商业模式可以迭代,可大多数揣着情绪的人,兜兜转转选择的,依然不是医院。
为什么玄学和 AI 能抢走医院的生意?
或许有人会说,那些绕开医院、转而求助 AI、塔罗、付费树洞的人,不过是轻度情绪困扰,远没到“病入膏肓”的地步。但事实恰恰相反。香港中文大学的调研数据印证:主动向AI求助的人群,其抑郁及焦虑分数相对较高。
这一结论,打破了“轻症才会绕开医院”的固有认知。
而北京大学第六医院牵头完成的全国性调查,更将当前心理诊疗渗透率摆到台面上:我国成人抑郁症患者中,仅 9.5% 接受过治疗,充分治疗比例低至 0.5%。数以千万计的患者群体,没有进入正规医疗体系,他们的情绪需求,大都流向了医院之外的替代渠道。
那么,为什么玄学与 AI 这类非专业、非医疗的方案,反而能抢走大量精神专科医院的生意?
首次全国精神障碍调查显示,高达31%的患者有“病耻感”,尤其亚洲人普遍不喜欢表达自己患有某种精神疾病。塔罗、玄学占卜可以线上测算,AI 陪伴没有档案、没有诊断、更没有后续的身份负担。
同时,中航证券的《情绪经济专题报告》显示,数字化诊疗能够提高患者的服药依从性,降低复发率,显著改善患者的精神症状和社会功能。对很多只想找个出口倾诉的人来说,“不被疾病定义”本身就是最大的治愈。
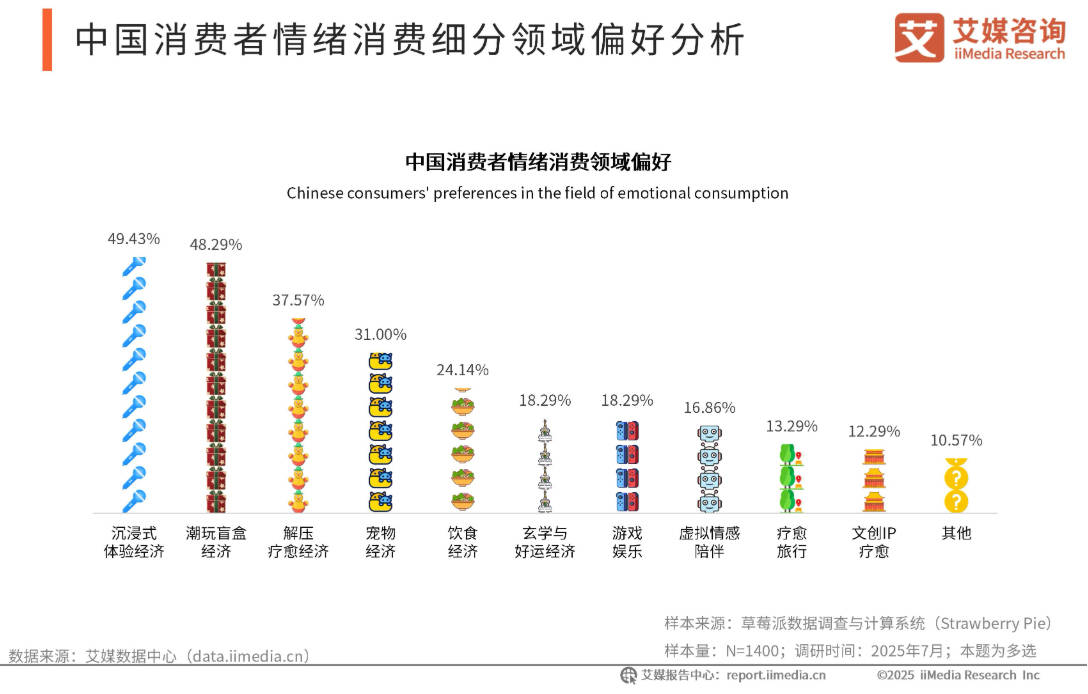
其次,除了个人隐私因素外,便捷性与极致的性价比其实才是真正“分流”的原因。
尽管精神医院比之过去,数量大大增加,但预约、排队、往返的繁琐远没有随时随地可以开启对话的AI来得方便。随着大模型的普及,“AI心理”诊疗已经屡见不鲜,甚至心理健康赛道的垂直系产品也在市面上扎堆:
例如,京东健康的“聊愈小宇宙”;心言集团的泛心理AI陪伴App“测测”;科大讯飞的AI心理伙伴“小星”;聆心智能的“聆心AI空间站”;北京大学第六医院研发的AI心理服务机器人“北小六”……
而玄学也衍生出了线上模式,即便是以上香、参拜为主的线下模式,也被年轻人与旅游休闲绑定在一起。这两年,“寺庙”一度成为了年轻人旅游打卡的必去目的地,在脉脉平台近百万条职场话题中,“寺庙”词频较三年前增长387%;苏州西园寺的撸猫解压区日均接待量超500人次,成都文殊院的抄经室需要提前两周预约。
当然,极致的性价比是导致年轻人远离专科医院的根本原因。
一直以来,看心理医生这项医疗活动在各类影视剧的渲染下,多少都沾染了一丝“中产”色彩。事实也证明,心理咨询的价格确实不便宜,据动脉网统计,一线城市心理咨询的普遍价格是每50分钟500到1000元,资深咨询师收到1500以上;52%的患者不考虑心理治疗,原因就是费用太高。
目前,大部分私立医院的收费十分混乱。北大六院院长早在2022年就公开呼吁给心理治疗定价立规矩,因为“每小时近千元”的收费让大多数人望而却步,虽然有医保,但仅对重性精神疾病住院保障充足,门诊心理治疗部分可报销,民营机构服务多为自费。
对比之下,AI与玄学的性价比就高出许多。
网上一次塔罗牌几十块钱、寺庙一张门票也只要几十块,如果选择与AI对话,甚至可以实现0费用。中航证券发布研报称,情绪经济开启万亿级新消费周期,由于AI的普及,推理成本两年降超90%,心理咨询单次成本由300-800元降至数十元。
2026年初,一款AI心理产品“MeetAda”上线APP,据悉,目前MeetAda采用按次收费模式,未来将切换为订阅制,月费仅约40元,这一价格仅为专业心理咨询服务的2%。内测数据显示,MeetAda在几乎没有推广的情况下,吸引了数万用户注册。
种种迹象显示,千万份无处安放的情绪,在新时代再次绕开了诊室的门,流向了更柔软、更便宜、更无负担的角落。这是整个心理健康行业的错位,也是最令人唏嘘的现实。
医院负重前行,AI“诊室”也没钱了?
需要注意的是,价格门槛与便捷差异,终究只是表层答案。往更深层的商业逻辑里看,玄学与 AI 对精神专科医院的分流,本质是医院的商业模式“过重”。
据悉,我国心理健康市场分裂成了两个赛道:医疗级精神诊疗(医保付费、强监管、重资产)、消费级服务赛道(自费、弱监管、轻资产)。传统精神病院顶着医疗体系的重成本冲进巨大的心理健康赛道,先天处于劣势地位。
以康宁医院为例,1996年,温州市康宁精神康复医院正式成立,25亩地、300张床位、当年的总投资就已经达到2800万。这几年,其利润增速逐渐放缓,与越来越多的支出成本脱不开干系。
早在2020年,康宁医院就被报道药品耗材成本占比高达35.3%,人员支出占比高达34.3%。同时,康宁医院的销售成本也逐年攀升,2015年为2.13亿元,2020年增长到7.29亿元,2021年上半年增加到4.54亿元。
时至今日,物理院区的区位与环境优势,对精神医疗机构而言正在快速消解。
因为自 2019 年以来,有越来越多来访者与咨询师选择了「视频咨询」的方式,目前有 99.2% 的咨询师支持视频咨询。在简单心理近 5 年中发生的心理咨询中,视频咨询的比例也在逐年升高,2023 年 65.7% 的心理咨询都是通过视频方式进行。
在服务远程化的行业背景下,个人心理诊所或许能在短时间内完成转型,但传统医院依托线下场地、床位体量搭建的重资产模式,反而成了沉重负累。
同时,现代人的情绪需求越来越碎片化、瞬时性、场景化:
可能是凌晨失眠时的自我怀疑,可能是职场受挫后的瞬间崩溃,可能是亲子争吵后的委屈内耗……情绪需求随时爆发,而医院被困在一个物理空间里,天然就错过了绝大多数情绪需求的触发时刻。
反观 AI、玄学与各类情绪服务,却已经悄悄嵌入了用户的日常生活场景。
当然,被十分看好的AI就真的能顺利吃上“心理医生”这碗饭吗?
近日,《福布斯》的一则消息在全球医疗科技圈引发震动:
位于美国加州的 AI心理医疗公司Kintsugi正式宣布:由于资金耗尽,公司不得不解散团队、停止运营。被视为“用AI破解心理健康难题”的先锋代表企业,曾累计融资超过3000万美元,估值一度突破1.5亿美元。
之所以破产,原因竟然与实体医院一样:没钱。毕竟专业的AI医疗模型需要高昂的研发成本、漫长的临床验证周期,其面临的资本压力直线上升。
数据显示,在四年内,Kintsugi前后投入了超过2亿美元,创始人兼首席执行官Grace Chang在告别声明中算了一笔账:仅FDA审查流程就花费超过1600万美元,后续还需额外投入100万到400万美元,而公司账上已无钱可烧。
再往前看,通过临床验证、服务过150万用户的AI心理健康工具“Woebot”于2025年宣布停运,原因则是“临床验证在经济上不可持续”。总之,这两款头部心理健康AI工具的关闭最终都指向了同一个方向:钱。
可AI心理疗愈分明正站在风口之上,相关企业为何纷纷“折戟”?
事实上,与线下医院、诊所困在“轻重”两种模式里如出一辙,AI心理工具从诞生起就卡在身份的十字路口。往医疗级走,意味着要投入数年时间、数千万美元做临床试验、过监管审批,资本的耐心撑不到盈利那天。
退一步走消费级情绪陪伴路线,又失去了一定医疗属性的溢价。当前,用户更倾向于免费使用AI解答心理困惑,付费单次价值感知甚至不如一次塔罗占卜。没有医疗背书的 AI 陪伴,本质上只是泛娱乐产品,没有定价权。
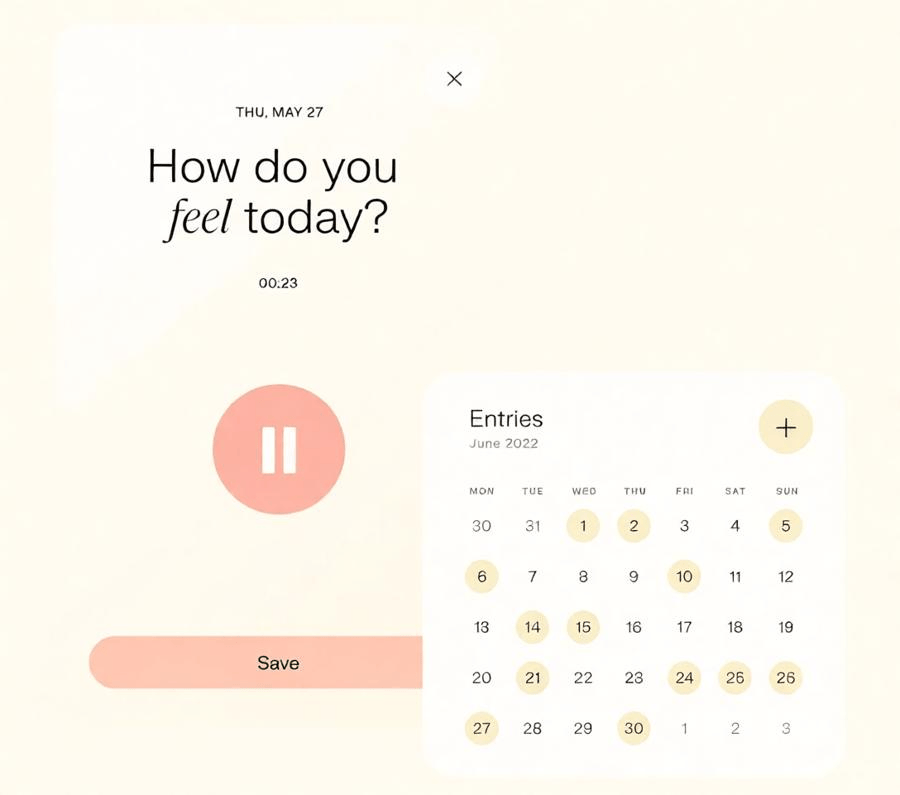
KintsugiAPP页面
Kintsugi两种模式都试过,企业级产品有Kintsugi Voice API、面向普通消费者心理健康推出了APP“Kintsugi”。可最后的结局依旧没能逃出行业的共性困境,这大概是这个风口行业最让各路资本哭笑不得的一幕:
心理健康的红利来了,可兜兜转转至今,没人真正找到那把打开市场的钥匙,无论是传统医院,还是新时代的AI玩家。万亿规模的心理健康市场就横亘在眼前,人人都看得见,却没人踩得准节奏。
作者:道总有理,科技创新与商业趋势观察家。深耕科技商业领域 15 年,完整跨越 PC 互联网、移动互联网、AI 产业三大变革周期。坚持独立立场,坚守产业理性。本文为原创内容,未经授权谢绝任何形式转载、摘编与修改,欢迎转发分享。

 加载中,请稍侯......